Это канал СберИнвестиций с мега-аналитикой.
Здесь мы рассказываем про результаты эмитентов, делимся идеями в ценных бумагах и освещаем глобальный фондовый рынок.
Присоединяйтесь!
Subscribers4.9K tracking since 23 Oct
Reach per post (ERR)65.9%3.2K avg views
Posting5.8/daylast 5 hours ago
Reactions per 1K views9.3❤ 👍 🔥
💰 Как дела у X5?
Разбираемся вместе с экспертом СберИнвестиций Екатериной Усановой. Спойлер: дела идут бодрее, чем кварталом ранее 😎
В III квартале 2026 года выручка компании выросла на 13% год к году. Во II квартале рост составлял 9,9%. Ускорились все три направления — «Пятерочка», «Чижик» и онлайн. Причем покупатели стали чаще заходить в магазины разных форматов.
А теперь подробнее⬇️
Главный вклад в выручку снова внесла «Пятерочка». Выручка сопоставимых магазинов выросла на 7,1% против 3,9% кварталом ранее. Дело не только в росте цен: покупатели стали чаще приходить за продуктами — LFL-трафик увеличился с 1,1% до 2%.
🐣 «Чижик» тоже не отстаёт!
Продажи дискаунтера выросли на 34,5% год к году против 29,8% во II квартале. И это при том, что сеть стала медленнее открывать новые магазины. Возможно, уже работающие точки постепенно выходят на полную мощность.
👀 Есть и другая интересная деталь. Средний чек вырос всего на 3,1%. Похоже, «Чижик» старается удерживать цены, чтобы покупатели не уходили к конкурентам.
Пока стратегия выглядит перспективно: LFL-выручка выросла на 9% — это лучший результат среди форматов X5 😎
Кстати, выручка онлайн-сегмента выросла на 29,9%. Для сравнения, во II квартале рост составлял 25,4%.
Что это значит для компании? Эксперт СберИнвестиций Екатерина Усанова отмечает:
«По итогам девяти месяцев 2026 года консолидированная выручка X5 увеличилась на 11,4% г/г. Это повышает шансы на выполнение прогноза компании по росту выручки на 12% и выше по итогам года.»
Поэтому аналитики СберИнвестиций позитивно оценивают результаты и сохраняют целевую цену акций на ближайшие 12 месяцев на уровне 3 305 ₽. Потенциал роста от текущих котировок превышает 50% 👌
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
«Лента» воскрешает «О’КЕЙ»: нет, это не сюжет к хоррору 🧟♂️
Пока весь сегмент гипермаркетов стагнирует, «Лента» показывает, что формат ещё рано списывать со счетов.
Летом компания купила гипермаркеты «О’КЕЙ». Новая задача — повторить успех с ними.
🔄 Почему «О’КЕЙ» отставал
Дело, по оценке аналитиков СберИнвестиций, не столько в расположении магазинов, сколько в самой бизнес-модели.
Гипермаркеты «О’КЕЙ» находятся даже в более густонаселённых районах, чем магазины «Ленты», но исторически привлекали меньше покупателей. Вероятная причина — менее привлекательное предложение для клиентов.
😊 А у «Ленты» может получиться?
В 2023–2025 годах ритейлер масштабно перестроил бизнес-модель: плотность покупательского трафика вернулась к уровням расцвета формата, а рентабельность по EBITDA стабильно держится на высоком уровне.
У эмитента уже есть проверенная модель, которую можно перенести на новые площадки. Не нужно строить всё с нуля: достаточно обновить работу магазинов и добавить проекты, которые привлекают покупателей.
Опасения, что новые гипермаркеты будут отбирать выручку у собственных магазинов «Ленты», пока тоже не подтверждаются. Территориальное пересечение сетей есть лишь у 42% гипермаркетов «Ленты», а в первых ребрендированных магазинах «О’КЕЙ» сопоставимые продажи (LFL) уже растут в среднем на 5–7%.
🪙 Когда ждать финансового эффекта
Эксперт СберИнвестиций Екатерина Усанова ждёт:
К 2028 году EBITDA бывших гипермаркетов «О’КЕЙ» вырастет более чем вдвое относительно 2026 года.
Сам 2026 год станет переходным. Даже без роста выручки EBITDA, маржа бывших «О’КЕЙ» может вырасти с 3,5% в 2025 году до 4%. А с 2027 года должны заработать рост плотности продаж и синергия с бизнесом «Ленты».
В результате EBITDA сегмента может вырасти до 12,6 млрд ₽ к 2028-му. К этому времени бывшие «О’КЕЙ» обеспечат около 10% выручки и 9,5% EBITDA всей «Ленты».
➡️ Что в итоге
Покупка выглядит разумной, если сравнивать со стоимостью строительства такой сети с нуля — по оценкам, это стоило бы от 53 до 75 млрд ₽. К тому же хорошие локации в дефиците, а новым гипермаркетам нужно время, чтобы выйти на плановые показатели.
Поэтому аналитики СберИнвестиций подтверждают таргет акций «Ленты» на ближайшие 12 месяцев — 2 600 ₽. Потенциал роста от текущих котировок составляет около 47%.
А как вам покупка?
❤️— сильный ход — «Лента» знает, что делает
👍 — потенциал есть, но сначала нужно увидеть результаты
🤔— сомнительно: гипермаркеты — уходящий формат
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
😃 Что эта неделя готовит инвесторам
Собрали прогнозы аналитиков СберИнвестиций:
🪙 Рубль
22–23 октября экспортёры выплатят дивиденды на сумму около 400 млрд ₽. А 28 октября им нужно уплатить внушительный налог — около 1,4 трлн ₽. На этом фоне в ближайшие дни может вырасти предложение валюты со стороны экспортёров.
В сочетании с, вероятно, осторожной риторикой ЦБ на заседании 23 октября это, на наш взгляд, приведёт к укреплению рубля до 12,2 ₽ за юань уже на этой неделе.
🇷🇺 Рынок акций
Позитивный настрой прошлой недели может сохраниться. Однако, если комментарии ЦБ в пятницу окажутся жёсткими, это усилит пессимизм инвесторов.
🧳 Рынок облигаций
Главное событие недели — решение Банка России по ключевой ставке. Мы ждём, что регулятор сохранит её на уровне 14%, но может занять осторожную позицию.
В частности, ЦБ может повысить прогноз среднего уровня ключевой ставки на 2027 год до 12–14%, чтобы учесть более высокую фактическую инфляцию в этом году. Вместе с этим могут подняться доходности ОФЗ.
🌍 Глобальный рынок
Внимание инвесторов будет приковано к сезону корпоративной отчётности в США за третий квартал. Участники рынка ждут, что год к году средняя прибыль компаний из S&P 500 выросла на 29%. Если прогноз оправдается, это будет уже третий квартал подряд, когда прибыль американских компаний растёт более чем на 25%.
🛢 Нефть
Следим за геополитикой и макростатистикой из Китая. По нашим прогнозам, Brent будет торговаться в диапазоне $100–110 за баррель.
🥇 Золото
Важными событиями станут публикации предварительных индексов PMI в США и еврозоне за октябрь. Аналитики ждут, что золото будет торговаться в районе $4 100–4 300 за унцию.
А ниже — самые важные события будущей недели:
19 октября, понедельник
🇨🇳 Уровень безработицы в сентябре — 05:00 по мск. Консенсус-прогноз — 5,3%. Факт — 5,3%.
🇨🇳 ВВП за третий квартал 2026 года — 05:00 по мск. Консенсус-прогноз — год к году рост на 4,3%. Факт — рост на 4,4%.
🇷🇺 Последний день торгов акциями ГК «ПИК» в режиме Т+0.
20 октября, вторник
🇷🇺 Операционные результаты GloraX за девять месяцев 2026 года.
🇷🇺 Финансовые результаты «Северстали» за девять месяцев 2026 года.
🇩🇪 Индексы экономических настроений и текущих условий ZEW за октябрь — 12:00 по мск. Консенсус-прогноз — 25,8 пункта.
🇩🇪 Индекс цен производителей (ИЦП) в сентябре — по 09:00 мск. Консенсус-прогноз — год к году рост на 1,5%.
21 октября, среда
🇬🇧 Инфляция в сентябре — 09:00 по мск. Консенсус-прогноз — год к году ускорение до 3,4%.
🇷🇺 Финансовые результаты «ФосАгро» за девять месяцев 2026 года.
🇷🇺 Инфляционные ожидания населения от ЦБ.
🇷🇺 Протокол октябрьского заседания РБИ по монетарной политике.
🇷🇺 Индекс цен производителей в сентябре.
🇷🇺 Недельная инфляция — 19:00 по мск.
22 октября, четверг
🇹🇷 Решение по монетарной политике — 14:00 по мск.
🇪🇺 Индекс потребительской уверенности за октябрь — 17:00 по мск. Консенсус-прогноз — −17 пунктов.
23 октября, пятница
🇷🇺 Операционные результаты «РусГидро» за 9 месяцев 2026 года.
🇷🇺 Решение Банка России по ключевой ставке — 13:30 по мск. Прогноз экспертов СберИнвестиций — сохранение на уровне 14%.
🇰🇿 Решение по монетарной политике — 10:00 по мск.
🇺🇸 Индексы PMI за октябрь — 16:45 по мск. Консенсус-прогноз для производственного PMI — 55,5 пункта, для PMI услуг — 58 пунктов.
🇪🇺 Индексы PMI за октябрь — 11:00 по мск. Консенсус-прогноз для производственного PMI — 52,7 пункта, для PMI услуг — 52,6 пункта.
С вас по 💅, чтобы неделя прошла налегке!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
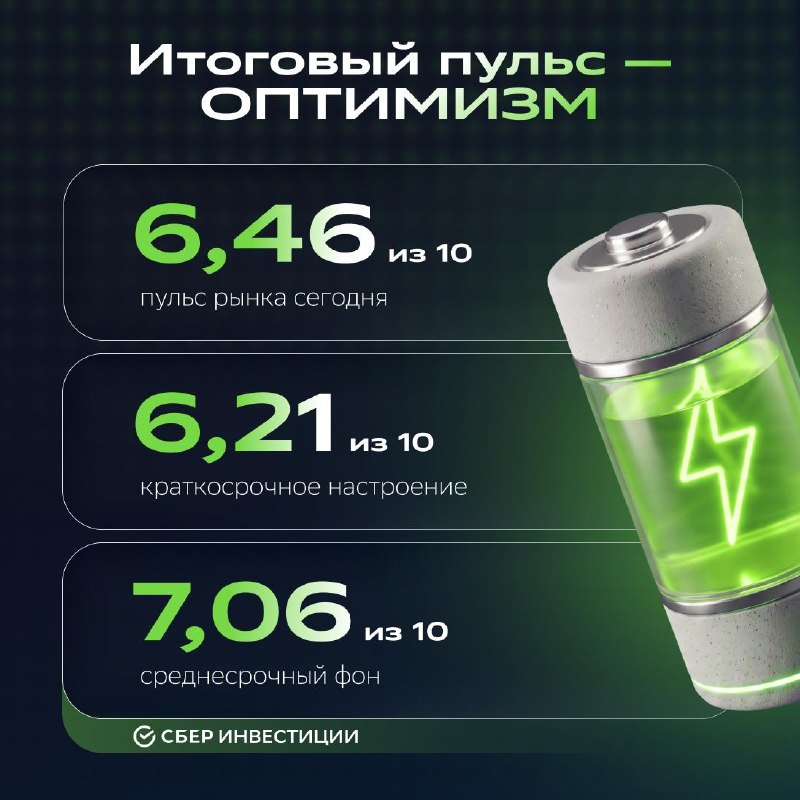
🔋 Начинаем торговый день
Краткосрочное настроение и среднесрочный фон позитивны — аналитики СберИнвестиций.
🟢 Пульс рынка: 6,46 из 10 — ОПТИМИЗМ.
🏦 В пятницу индекс МосБиржи прибавил 1,6% и завершил день на отметке 2 431 пункт, обновив максимум закрытия за четыре месяца.
Вокруг «Газпрома» сохраняется позитивный внешний фон, поэтому аналитики повышают целевую цену по торговой идее на акции компании до 120 ₽ за акцию.
🪙 По прогнозам, сегодня рубль будет около 12,35 за юань, а нефть — в диапазоне $107–110 за баррель.
🦅 S&P 500 скорректировался на 1,1% до 7 659 пунктов, NASDAQ — на 2,1% до 26 140.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🎢 Рынки покатались: нефть вверх, техи вниз, золото туда-сюда
Собрали главные события👇
😭 Российские акции взяли высоту, но не удержались
Индекс МосБиржи прибавил 0,9% за неделю и добрался до 2 430 пунктов. В середине недели он обновил четырёхмесячный максимум, но затем вернул часть роста.
Инвесторы оценивали послабления для российского дизеля и новости о возможном смягчении ограничений США против танкеров. Но ясности с дальнейшими договорённостями пока не прибавилось.
А ещё настроение портил инфляционный фон. Недельный рост цен замедлился, но годовая инфляция, по оценке Минэкономразвития, достигла 7,22%.
👋 Ормузский пролив снова в центре внимания
Brent прибавила 1,9% за неделю. Котировки взобрались выше $107 за баррель, но потом откатились.
Повод для роста — новые атаки на суда в районе Ормузского пролива и сокращение запасов нефти в США на 8,6 млн баррелей. Последнее произошло после остановок добычи из-за урагана.
Рынок учитывал планы ускоренно высвобождать стратегические резервы, а также обсуждение мер, которые помогут увеличить доступность танкеров и снизить стоимость перевозок.
🙃 Золото сначала испугалось инфляции, но потом передумало
Инфляция в США оказалась выше ожиданий, и инвесторы занервничали из-за перспектив дальнейшего повышения ставок ФРС.
Но затем металл взял себя в руки и отыграл значительную часть потерь. Помогли ослабление доллара и снижение доходностей американских гособлигаций.
Итог недели — около $4 200 за унцию. Почти вернулись к исходной точке, но всё-таки немного не дотянули.
А что с рублём? 🙂
Юань на Московской бирже подешевел на 1,8% за неделю — до 12,47 ₽. Рубль укреплялся, хотя и без ровной траектории: периоды роста сменялись заметными внутридневными откатами.
Тем временем ЦБ поделился свежими данными по платёжному балансу. Профицит текущего счёта за январь–август достиг $35 млрд против $21 млрд годом ранее. Главный вклад внесло увеличение стоимости товарного экспорта.
🦅 Как дела у американских акций?
У технологических компаний неделя выдалась нервной. S&P 500 потерял 1%, а Nasdaq просел на 2,4%.
Инвесторы задумались, во сколько обходится гонка за искусственным интеллектом и насколько комфортно её участники чувствуют себя с накопленной долговой нагрузкой.
Инфляция в США добавила тревоги: если цены растут быстрее ожиданий, надежды на более дешёвые деньги становятся всё менее уверенными. В четверг рынок немного отскочил, а инвесторы присмотрелись к здравоохранению и другим отраслям, которые меньше зависят от экономического цикла.
Вот такие новости, инвесторы! С вас по 💚 за старания.
🔋 Закрываем торговый день
Российский рынок восстанавливается после двух дней коррекции — аналитики СберИнвестиций.
🟢 Пульс рынка: 7,39 из 10 — ОПТИМИЗМ.
К вечеру индекс Мосбиржи составляет 2 430 пунктов — плюс 1,4% к закрытию предыдущей вечерней сессии. Покупки увеличились после сообщений о международном телефонном разговоре Владимира Путина. Дополнительную поддержку обеспечивают подорожавшая нефть и сохраняющиеся ожидания дальнейших санкционных послаблений после договорённостей по российскому дизелю.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 424,35 (+1,4%)
CNYRUB — 12,46 (-0,2%)
BRENT — $106,75 (+1%)
RGBI — 111,68 (+0,18%)
Золото — 4 218 (+0,18%)
Медь — 14 399 (+0,44%)
Газ — 3,238 (-3,74%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 НОВАТЭК — 1 128,6 ₽ (+4,64%)
🟢 «Полюс» — 1 155 ₽ (+5,61%)
🟢 VK — 139,85 ₽ (+4,13%)
🔴 «Циан» — 665,8 ₽ (-1,45%)
🔴 ММК — 87,9 ₽ (-0,4%)
🔴 «Транснефть» — 1 053,2 ₽ (-0,02%)
⚡️Как дела у эмитентов?
🟢 Год к году X5 (+1%) увеличила выручку за третий квартал на 13%, до 1,31 трлн рублей. Сопоставимые продажи выросли на 7,4%, включая увеличение трафика на 2,3%. Продажи «Чижика» прибавили 34,5%, цифровых бизнесов — 34%. Рост обеспечили как повышение среднего чека, так и увеличение посещаемости магазинов.
🔴 «Циан» (-1,2%) рекомендовал дивиденды за девять месяцев в размере 33 ₽ на акцию. Предложенная дата закрытия реестра — 30 ноября, решение акционеры примут 19 ноября. Выплата соответствует доходности около 5%.
🟢 Henderson (+1%) рекомендовал направить на дивиденды за девять месяцев — 8 ₽ на акцию. Реестр планируют закрыть 7 декабря, собрание акционеров состоится 20 ноября. Рекомендация появилась после вчерашнего операционного отчёта: выручка компании за третий квартал выросла на 5%.
🔴 «ВсеИнструменты.ру» (-2,5%) также представили дивидендную рекомендацию — 7 ₽ на акцию. Дата закрытия реестра предложена на 7 декабря, собрание акционеров назначено на 24 ноября. Потенциальная доходность выплаты — 8,7%.
🟢 «Самолёт» (+1,3%) сменит гендиректора. Анна Акиньшина покидает компанию по личным причинам. Совету директоров предложат кандидатуру Ивана Иванова, управляющего директора премиального направления Samolet Select. Вместе с этим, вчера агентство НКР снизило рейтинг компании с A.ru до BBB.ru.
🟢 АЛРОСА (+2,5%) в центре внимания после заявления властей Якутии. Республика формирует бюджет на 2027–2029 годы без поступлений дивидендов компании. Это бюджетное предположение одного из акционеров: сама АЛРОСА решения об отказе от выплат на весь трёхлетний период не объявляла.
👇 Макроэкономика и сырьё
Днём Brent поднималась до $106,72 за баррель, прибавляя 0,8%. Цены поддерживают риски для судоходства в районе Ормузского пролива и опубликованные накануне данные о сокращении запасов нефти в США на 8,6 млн баррелей после остановок добычи из-за урагана. Сдерживающим фактором остаются сообщения об ускорении поставок нефти и нефтепродуктов из стратегических резервов. Рубль умеренно укрепляется до 12,45 за юань.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
viral
🌾 Урожайный день на дивиденды
Советы директоров сразу пяти компаний рекомендовали промежуточные дивиденды. Где-то выплаты побили рекорды, где-то превысили ожидания, а где-то оказались скромнее обычного.
Собрали все самое интересное 👇
🏠 «Циан»
33 ₽ на акцию за 9 месяцев 2026 года. Дивидендная доходность — около 4,9%. Последний день для покупки акций под дивиденды — 27 ноября.
Эксперт СберИнвестиций Сергей Новиков отмечает:
Дивиденд оказался немного выше наших ожиданий — мы прогнозировали 30 ₽ на акцию. Однако мы считаем новость нейтральной для котировок, ведь компания ранее уже заявляла, что может выплатить не менее 30 ₽ на акцию.
🔋 «ВсеИнструменты.ру»
7 ₽ на акцию за 9 месяцев 2026 года. Доходность — около 8,5%. Последний день для покупки — 4 декабря.
Эксперт СберИнвестиций Яна Осколкова отмечает:
Новость соответствует нашим ожиданиям по размеру дивидендов, но компания выплатит их раньше. В нашей модели учтены 6 ₽ на акцию в 2026 году (их уже выплатили весной и летом) и около 11,2 ₽ в 2027 году.
Теперь компания перенесет 7 ₽ из выплат следующего года на декабрь этого года.
То есть общая сумма дивидендов существенно не изменится — изменятся сроки выплат.
Оцениваем новость умеренно позитивно — высокая доходность ближайшей выплаты может привлечь внимание инвесторов к акциям.
⚡️ «Самараэнерго»
По 0,42 ₽ на обыкновенную и привилегированную акцию из нераспределённой прибыли прошлых лет. Доходность обоих типов акций — около 15,4%. Последний день для покупки — 27 ноября.
Аналитик СберИнвестиций Денис Иконников считает:
Это рекордные для компании дивиденды, и размер почти в 2 раза превышает прошлогодний.
«Самараэнерго» по итогам первого полугодия 2026 года накопила на балансе 6,1 млрд ₽, и выплатит сейчас только 1,6 млрд ₽.
Инвесторы позитивно оценили новость, и акции компании, ликвидность которых невысокая, сегодня торгуются на планке — продавцов в стакане не осталось.
💚 «КуйбышевАзот»
20 ₽ на обыкновенную и привилегированную акцию из нераспределённой прибыли прошлых лет. Доходность — около 5,5%. Последний день для покупки — 30 ноября.
Компания готовит самую крупную дивидендную выплату с 2023 года!
👟 Henderson
8 ₽ на акцию за 9 месяцев 2026 года. Доходность — около 2,8%. Последний день для покупки — 4 декабря.
Здесь история обратная: компания рекомендовала минимальный объём дивидендов с момента IPO в 2023 году.
🙂 Инвесторы, помните, что высокая дивидендная доходность сама по себе не гарантирует роста котировок, а рекомендация совета директоров ещё не означает, что дивиденды уже утверждены.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🤝🤝 РусГидро и СУАЛ подписали соглашение по БоАЗу — давайте по порядку!
В истории с Богучанским энергометаллургическим объединением (БЭМО) у каждой компании свой интерес — и новые договорённости могут усилить позиции «РусГидро» в переговорах о разделе активов.
✋ Так что же за история
«РусГидро» и СУАЛ Партнерс, которому принадлежит около 22% РУСАЛа, подписали соглашение о сотрудничестве.
Оно даст СУАЛу самостоятельно продавать до 150 000 тонн алюминия Богучанского алюминиевого завода (БоАЗ) в год — это половина его мощности.
Стороны также обсуждают участие СУАЛа в поставках сырья и логистике. Кроме того, РусГидро рассмотрит возможность продажи или обмена своей доли в заводе.
🔄 Что здесь важно?
БЭМО — совместный актив РусГидро и РУСАЛа, которым компании владеют на паритетных началах. В него входят БоАЗ и Богучанская ГЭС.
Пока соглашение с СУАЛом носит рамочный характер. Оно создаёт для «РусГидро» возможность запустить механизм раздела продукции, но без согласия РУСАЛа реализовать эту схему, вероятно, не получится. Поэтому для РУСАЛа новость скорее нейтральная.
🎯 У каждого своя цель
Аналитики СберИнвестиций считают, что главная задача РусГидро — усилить переговорные позиции в вопросе перераспределения активов БЭМО.
Интересы сторон различаются: РусГидро хочет консолидировать Богучанскую ГЭС, а РУСАЛ — получить алюминиевый завод и гарантированные условия энергоснабжения.
Есть и ещё один нюанс. В 2021–2022 годах РУСАЛ наращивал долю в «РусГидро» и довёл её до 9,6%. Возможно, этот пакет изначально рассматривался как инструмент для обмена на долю в БоАЗе или во всём БЭМО.
Эксперт СберИнвестиций Георгий Иванин отмечает:
При таком сценарии рост акций «РусГидро» выгоден РУСАЛу: чем дороже пакет, тем больше его потенциальная стоимость при обмене. Поэтому мы позитивно оцениваем новость для эмитента.
➡️ При этом получать собственные акции в обмен на долю в БЭМО РусГидро, вероятно, не слишком интересно: компании важнее консолидировать генерацию. А появление СУАЛа в роли потенциального альтернативного покупателя даёт ей дополнительный аргумент в переговорах.
Кстати, в начале недели аналитики СберИнвестиций включили акции РусГидро в подборку «Топ российских акций средней и малой капитализации». С тех пор её котировки выросли уже более чем на 10% 😆
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🤨 Как обстоят дела на рынке недвижимости?
В сентябре продажи новостроек в России выросли на 12,5% год к году после слабого августа, а по итогам девяти месяцев остались примерно на уровне прошлого года.
Главная причина всплеска — изменения условий семейной ипотеки с 1 октября.
Ставки и лимиты стали зависеть от количества детей, поэтому покупатели спешили заключить сделки на прежних условиях. В сентябре россияне заключили почти на 30% больше сделок, чем в июне.
Где продажи выросли сильнее всего? 🤨
В регионах и Санкт-Петербурге с областью — увеличились на 18,6% год к году. Здесь жильё было доступнее в рамках прежних лимитов семейной ипотеки.
А в Москве и области продажи, напротив, снизились на 6,7%.
Но если сравнивать с августом, столичный регион стал лидером по росту: продажи увеличились сразу на 45,5%.
➡️ Что будет дальше?
Эксперт СберИнвестиций Георгий Иванин ждёт резкого спада продаж в октябре. Похожая ситуация уже возникала в феврале после первой волны ужесточения условий семейной ипотеки.
При этом ситуация может оказаться благоприятнее для девелоперов, которые активно продают жильё в регионах. В первую очередь это касается GloraX.
Кстати, а что с акциями компании? 😏
Целевая цена GloraX на ближайшие 12 месяцев составляет 71 ₽ за акцию, а потенциал роста превышает 80%.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🤔 Импорт и экспорт — что там новенького?
В августе российский экспорт товаров сократился до $40,9 млрд — после $44,8 млрд в июле. Но повода говорить о резком спаде нет: показатель на 27,8% выше, чем год назад.
И это не всё:
За первые восемь месяцев 2026 года экспорт достиг $312,4 млрд.
D августе импорт снизился до $29,2 млрд. При этом он на 17,7% превысил уровень августа прошлого года. Вероятно, сказались рост закупок нефтепродуктов и потребительских товаров. С начала года импорт составил $220,8 млрд.
Эксперт СберИнвестиций Антон Струченевский ждёт:
На фоне высоких цен на нефть российский экспорт по итогам года достигнет $472 млрд, а импорт — $343 млрд.
🪙 А что будет с рублём?
В сентябре аналитики СберИнвестиций отмечали: если нефть сохранит высокие цены, экспорт в долларовом выражении вырастет. Это может поддержать рубль и краткосрочно укрепить его вплоть до 75 ₽ за доллар.
Для инвесторов такой сценарий открывает привлекательную точку входа в валютные инструменты. На этой неделе мы уже собрали подборку таких инструментов — самое время присмотреться после укрепления рубля 😳
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🙄 Инарктика – новые прогнозы, прежняя цена
У «Инарктики» стало больше поводов для оптимизма в 2026 году: аналитики СберИнвестиций повысили ожидания по продажам, выручке и EBITDA. Но целевая цена акций при этом не изменилась.
😎 Что стало лучше?
➡️ Главный драйвер — продажи. Теперь аналитики ждут, что в 2026 году компания реализует 29,4 тысяч тонн рыбы, на 32% больше, чем годом ранее.
➡️ На этом фоне прогноз по выручке повысили до 32,2 млрд ₽, а по EBITDA — до 9,7 млрд ₽. Это рост на 31% и 71% соответственно.
➡️ Есть ещё один плюс: ожидания по капитальным затратам на 2026–2027 годы снизили на 30–50%. Меньше расходов — больше свободного денежного потока и больше пространства для дивидендов.
Сейчас аналитики ждут ещё одного дивиденда в 10 ₽ на акцию за второе полугодие 2026 года и 32 ₽ за 2027-й.
🤔 А что стало хуже?
Прогноз по чистой прибыли на 2026–2027 годы немного снизили из-за более скромной переоценки биомассы. Кроме того, из-за меньших объёмов зарыбления аналитики пересмотрели ожидания на 2027–2029 годы.
Эксперт СберИнвестиций София Кирсанова отмечает:
Более сильный прогноз на 2026 год компенсируется осторожными ожиданиями на 2027–2029 годы. Поэтому целевая цена акций осталась на уровне 500 ₽.
👀 Что по итогу?
Целевая цена на горизонте 12 месяцев не изменилась. Потенциал роста всё ещё превышает 50%.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
Не будем больше о грустном!
Давайте лучше поговорим про дивиденды 😎
Аналитик СберИнвестиций Денис Иконников напоминает, что сегодня ещё можно успеть купить акции «МД Медикал Груп» с выплатой!
Компания направит по 38 ₽ на акцию, а доходность составит около 2,8%.
💀 А что будет с бумагами после выплаты?
В истории «МД Медикал Груп» все девять гэпов закрылись. В среднем на это уходило 17 торговых дней, а без учёта крупной выплаты в 2024 году — всего 8 дней.
Поэтому аналитики СберИнвестиций сохраняют умеренно позитивный взгляд на акции и рассчитывают на скорое закрытие гэпа.
Кстати, бумаги компании входят в подборку «Топ российских акций средней и малой капитализации» ⬅️
👋 ПИК, всё!
С 20 октября акции компании перестанут торговаться на Московской бирже 💔
ПИК уходит с биржи после решения акционеров о делистинге на фоне принудительного выкупа акций главным акционером — АО «Недвижимые активы».
😶 Вместе с этим завершается и наша аналитическая история с компанией. Эксперт СберИнвестиций Георгий Иванин отмечает:
Мы прекращаем аналитическое покрытие компании. Наши прогнозы и целевая цена больше нерелевантны.
Инвесторы, ставьте 😭, если будете скучать по акциям ПИК в портфеле!
🔋 Начинаем торговый день
Краткосрочное настроение и среднесрочный фон позитивны — аналитики СберИнвестиций.
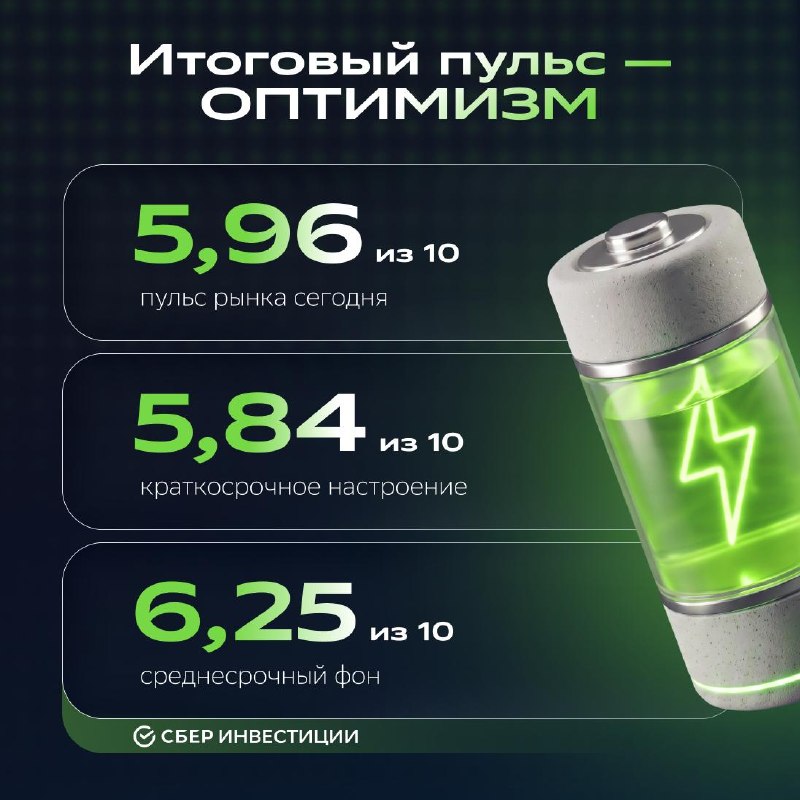
🟢 Пульс рынка: 5,96 из 10 — ОПТИМИЗМ.
🏦 Индекс МосБиржи в четверг скорректировался на 0,9% до 2 392 пунктов
Утром «Циан» объявил о новой дивидендной выплате. По итогам девяти месяцев компания распределит 33 ₽ на акцию. Дивдоходность — 5%. Последний день для покупки акций с дивидендами — 27 ноября.
🪙 По прогнозам, сегодня рубль будет около 12,5 за юань, а нефть — в диапазоне $104–107 за баррель.
🦅 S&P 500 прибавил 0,3% и закрылся на отметке 7 744 пунктов, NASDAQ вырос на 0,1% до 26 713.
Что должно произойти сегодня?
🇷🇺 «ИКС 5» отчитается по МСФО за третий квартал.
🇷🇺 Акции «МД Медикал Груп» последний день торгуются с дивидендом в 38 ₽.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🔋 Закрываем торговый день
Рынок корректируется после обновления четырёхмесячных максимумов — аналитики СберИнвестиций.
🔴 Пульс рынка: 4,01 из 10 — ПЕССИМИЗМ.
К вечеру индекс Мосбиржи отступил ниже 2 400 пунктов — минус 1%. Покупки сдерживают снижение нефтяных котировок и сохраняющиеся ожидания паузы в смягчении денежно-кредитной политики. Геополитический фон остаётся неоднородным. Сообщения о возможном смягчении американских ограничений для танкеров поддержали отдельные бумаги, однако продвижения пока не видно.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 389,76 (-1%)
CNYRUB — 12,52 (+0,6%)
BRENT — $106,14 (+0,1%)
RGBI — 111,69 (+0,16%)
Золото — 4 151,3 (+1,14%)
Медь — 14 451 (-0,62%)
Газ — 3,268 (-0,27%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «Совкомфлот» — 87,48 ₽ (+4%)
🟢 «Полюс» — 1 097,2 ₽ (+1,57%)
🟢 «Циан» — 674 ₽ (+0,45%)
🔴 «Татнефть» — 628,3 ₽ (-3,2%)
🔴 ММК — 607,1 ₽ (-2,74%)
⚡️Как дела у эмитентов?
🟢 «Совкомфлот» (+4%) вышел в лидеры роста на сообщениях Reuters о возможном смягчении американских санкций против танкеров, перевозивших нефть России, Ирана и Венесуэлы. Обсуждается разрешение использовать такие суда для транспортировки нефти, не подпадающей под ограничения, при получении соответствующих разрешений Минфина США.
🔴 Ozon (-1,1%) учредил две страховые компании — «Озон Страхование» и «Озон страхование жизни». Группа планирует самостоятельно разрабатывать продукты для малого и среднего бизнеса и физических лиц, но сохранять сотрудничество с другими страховщиками. Это продолжение развития финтех-направления, однако новость пока не остановила коррекцию акций после недавнего роста.
🔴 Акционеры ПИК (-1,2%) одобрили делистинг. Компания обратится с соответствующими заявлениями к Московской и СПБ Биржам. Сегодня последний день торгов акциями ПИКа на Мосбирже в основном режиме T+1, а с 20 октября торги будут приостановлены. Параллельно проводится принудительный выкуп бумаг мажоритарным владельцем по 551,4 ₽ за акцию.
🔴 Год к году Henderson (-0,5%) увеличил выручку за третий квартал на 5%. Продажи через собственные каналы выросли на 7,6%, тогда как через маркетплейсы снизились на 13,6%. Компания объясняет это перераспределением продаж в пользу собственной розницы и интернет-магазина, а также временными операционными сложностями внешних площадок. Общий темп роста выручки замедлился относительно второго квартала.
🔴 Whoosh (-1,3%) раскрыл операционные результаты за девять месяцев. Количество поездок сократилось на 5%, однако управленческая выручка выросла на 2% благодаря увеличению выручки на поездку почти на 7%. В России и СНГ поездки снизились на 7%, в Латинской Америке выросли на 25%. Зарубежное направление частично компенсирует более сдержанную динамику основного рынка.
🟢 «РусГидро» (+0,7%) подписало соглашение с «СУАЛ Партнерс» о развитии сотрудничества в производстве и переработке алюминия. Стороны проработают механизм раздела продукции Богучанского алюминиевого завода. «РусГидро» также рассмотрит возможность продажи или обмена своей доли в Богучанском заводе. Окончательное решение по активу пока не принято.
🔴 «Транснефть» (-2,5%) оказалась в центре внимания после предложения ФАС повысить с 1 января 2027 года тарифы на транспортировку нефти на 4,99%. Такая же индексация предусмотрена для прокачки и перевалки нефтепродуктов. Повышение тарифов поддержало бы выручку компании, однако пока опубликован проект приказа.
👇 Макроэкономика и сырьё
Недельная инфляция с 6 по 12 октября замедлилась до 0,11% — после 0,96%. Значительная часть замедления связана с завершением первоначального эффекта октябрьской индексации коммунальных тарифов. При этом годовая инфляция, по оценке Минэкономразвития, достигла 7,22%. Поэтому одной спокойной недели пока недостаточно для уверенного ожидания снижения ключевой ставки. Банк России убрал из комментария по инфляции прежний июльский прогноз и сообщил, что обновлённая оценка будет представлена по итогам заседания 23 октября.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
💡 «Газпром нефть»: пора продавать?
Высокие цены на нефть и нефтепродукты дают вертикально интегрированным нефтяным компаниям получать рекордную прибыль и денежный поток. Но такая конъюнктура вряд ли сохранится надолго, поэтому аналитики пересматривают перспективы сектора.
Эксперт СберИнвестиций Геннадий Суханов отмечает:
Даже при оптимистичном сценарии инвестиций свободный денежный поток «Газпром нефти» останется умеренным. Мы ждём, что в 2027 году капитальные затраты компании сократятся на треть, до 510 млрд ₽. Однако доходность свободного денежного потока составит лишь 10–11%.
Если компания сохранит дивидендные выплаты на уровне 75% от чистой прибыли, дивидендная доходность в 2027 году снизится до 7–8%.
После недавней дивидендной отсечки аналитики СберИнвестиций снизили таргет акций «Газпром нефти» до 530 ₽ на горизонте 12 месяцев. Это предполагает потенциал падения примерно на 8% от текущих котировок.
Среди нефтяных компаний аналитики предпочитают «Татнефть» и «Лукойл» — обе бумаги входят в «Топ российских акций».
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🔮 Инфляция выше, ставка дольше: что изменилось в прогнозах аналитиков?
В октябре Банк России опросил 32 экономиста и выяснил, как изменились их ожидания по инфляции, ключевой ставке, ВВП, нефти и рублю.
Сверяем прогнозы с оценками аналитиков СберИнвестиций 👇
🔘 Инфляция разгоняется
Аналитики повысили прогноз инфляции на конец года с 6,6 до 7,1%. Это выше и верхней границы прогноза ЦБ, и оценки СберИнвестиций.
Вернуться к цели в 4% инфляция, по новым оценкам, сможет только в 2029 году — на год позже, чем ожидалось в сентябре.
🔘 Ставка не спешит вниз
Среднюю ставку на 2026 год аналитики теперь оценивают в 14,6%. Это предполагает, что до конца года она останется на уровне 14%.
На 2027 год прогноз тоже подрос — с 12,4 до 12,8%. При этом эксперты СберИнвестиций ждут в среднем 13,1%.
🔘 Экономика сбавляет темп
Прогноз роста российской экономики на 2026 год немного улучшился — с 0,5 до 0,6%. На следующий год ожидания остались прежними: 1,2%.
Аналитики СберИнвестиций смотрят на перспективы сдержаннее: в 2026–2027 годах рост ВВП может составить около 0,5% в год. Жёсткая денежно-кредитная политика и охлаждение инвестиционной активности пока мешают экономике разогнаться.
🔘 Нефтяные прогнозы растут
Ожидаемая средняя цена налогооблагаемой нефти на 2026 год выросла с $64 до $70 за баррель — почти на уровне прогноза СберИнвестиций.
На 2027 год консенсус-прогноз поднялся с $56 до $59. Аналитики СберИнвестиций ждут $55 за баррель.
🔘 Рубль пока держится
Прогноз среднего курса на 2026 год почти не изменился — 80 ₽ за доллар. Здесь оценки аналитиков совпадают.
А вот на 2027 год ждут более слабый рубль: 89,4 ₽ за доллар против прежних 88,8 ₽. Прогноз СберИнвестиций оптимистичнее — 87 ₽ за доллар.
Следите за нашим каналом, чтобы быть в курсе главных изменений в экономических прогнозах 💚
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🤨 Что происходит с «Распадской»?
Шахта «Распадская» остановлена на 90 суток после возгорания в конце сентября. Для группы это неприятная история: почти весь простой придётся на четвёртый квартал, а недополученная добыча может составить около 0,9 млн тонн угля, или 6% годового объёма.
🤔 Насколько это серьёзно?
Сама шахта должна была дать около 3,6 млн тонн в 2026 году — почти четверть добычи всей группы. Поэтому остановка заметная. Но есть фактор, который может частично сгладить эффект.
📈 Всё дело в ценах
🟢 В октябре уголь марки ГЖ на внутреннем рынке подорожал сразу на 42% за месяц — до 11 000 ₽ за тонну, максимума с 2023 года.
🟢 Рост поддержали сразу несколько факторов: ослабление рубля летом, более высокие экспортные цены и снижение предложения внутри страны. А дорогой уголь даёт группе дополнительный стимул наращивать добычу на других активах.
😳 А что с акциями?
За два дня бумаги «Распадской» потеряли больше 7%. При этом аналитики СберИнвестиций сохраняют нейтральный взгляд на компанию и целевую цену 160 ₽ за акцию на горизонте 12 месяцев — это около 23% потенциального роста.
Эксперт СберИнвестиций Павел Казарновский ждёт:
Добыча проседает, но рост цен на уголь может частично компенсировать потери. Поэтому дальше ключевой вопрос — удастся ли группе заместить выпавшие объёмы на других шахтах.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
😏 Недельная инфляция замедлилась, но радоваться рано
С 6 по 12 октября потребительские цены в России выросли на 0,11% после скачка на 0,96% неделей ранее. Тогда на динамику повлияло повышение тарифов в начале месяца.
🤔 Однако общая картина пока не радует
С начала года цены выросли на 6,1% против 4,81% за аналогичный период 2025-го. А с начала октября рост уже достиг 1,01% — больше, чем за весь октябрь прошлого года (0,5%).
🎯 Что дорожало на прошлой неделе?
В основном — товары. В продовольственном сегменте цены на плодоовощную продукцию почти не изменились. Это может говорить об окончании сезонного удешевления овощей и фруктов. При этом яйца подорожали на 2,4%, а мясопродукты и крупы продолжили расти в цене.
В непродовольственном сегменте сохраняется давление со стороны электроники и одежды. Смартфоны подорожали на 1,3% на фоне глобального роста цен на электронику. Вместе с этим, цены на бензин и дизель почти не изменились — топливный рынок, похоже, постепенно стабилизируется.
В сфере услуг поездки на Черноморское побережье подешевели на 5%, а рост цен на путешествия в некоторые страны Юго-Восточной Азии замедлился. Зато продолжили дорожать отдельные коммунальные услуги — вероятно, сказывается отложенный эффект индексации тарифов.
Повлияет ли это на ставку и облигации?
Эксперт СберИнвестиций Антон Струченевский ждёт:
В ближайшие недели инфляция постепенно стабилизируется, а к концу года составит 6,8%.
Но данные пока не дают повода для оптимизма. Аналитики СберИнвестиций больше не ждут снижения ключевой ставки как минимум до февраля 2027 года.
На этом фоне цены на ОФЗ с постоянным купоном в ближайшие недели могут оставаться под давлением.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
ОФЗ снова в моде 💅
На аукционах Минфина 14 октября совокупный спрос составил 298 млрд рублей и превысил объём размещения в 2,6 раза!
🤨 Что привлекло покупателей?
Росту спроса могли способствовать улучшение геополитических ожиданий и привлекательные уровни доходностей. К тому же неделей ранее инвесторы получили крупные выплаты: за счёт купонов и погашения ОФЗ 26226 — возможно, часть этих денег вернулась в облигации.
Это всё здорово, но есть нюанс!
Высокий спрос не значит, что инвесторы готовы покупать бумаги на любых условиях: некоторые рассчитывают на доходность выше рыночной.
А Минфин не спешит уступать 🙁
По мнению аналитиков, ведомство ограничивает объём размещения, чтобы не переплачивать за заимствования.
Такую избирательность можно рассматривать и как сигнал участникам рынка: Минфин готов занимать, но не по любой цене.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO