Многие аналитики сегодня размышляют, как сильно изменится мир при нарастании доли в нём пожилых людей. Одно из предполагаемых следствий: мир, включая экономику и инвестиции – станет более консервативным в своих решениях. Но мы упускаем из виду, что дополнительный консерватизм экономике и инвестициям уже сейчас придаёт возросшее в них присутствие женщин. Увидел свежую статистику по инвесторам на Мосбирже: «Портрет частного инвестора в России претерпел значительные изменения. Если в 2020 году мужчины составляли около 70% клиентов брокеров, то к 2025 году их доля снизилась до 54,6%. Эксперты прогнозируют дальнейший рост доли женщин на рынке. При этом женщины по-прежнему инвестируют более консервативно, реже используют заёмные средства и чаще выбирают облигации и фонды денежного рынка (чем акции)». Всё большее присутствие женщин и на руководящих постах в экономике будет трансформировать её в сторону консерватизма, очень осторожных решений. Я думаю, руководство российским ЦБ женщиной, Эльвирой Набиуллиной, тоже сделало действия регулятора очень осторожными, консервативными (возможно, излишними, как думают многие). Гендерный фактор в экономике стоит тоже теперь учитывать при экономическом прогнозировании. PS Такой пример пришёл на ум. Женщины – основные путешественницы во всём мире. И чем больше будет денег у женщин (чем шире их представительство в Топ-20% по доходам), тем больше будет развиваться эта отрасль. Сухие данные статистики: «В России женщины совершают около 65% всех туристических поездок Доля женщин среди покупателей авиабилетов составляет 66% в США. До 84% всех одиночных путешествий в мире совершают женщины. В России, по опросам «Авиасейлс», 71% женщин хотя бы раз путешествовали одни. Наиболее активную группу составляют женщины в возрасте от 35 до 64 лет - на них приходится 75% от всех поездок».

Proeconomics
Макроэкономика, финансы, тренды, аналитика. Реклама @Kursistka @netovetz Регистрация в РКН №4830975469
-
-

Китайская экономика не может нормально функционировать через постоянную накачку деньгами – в основном через рост госдолга. Экономисты Ферриани и Гаццани (Bank of Italy / VOX EU) в своей работе показывают, что и мировая экономика стала заложницей денежно-кредитной политики Китая. Так, сокращение денежной массы M2 в Китае на 1% приводит к снижению мирового промышленного производства на 1,5% после шести кварталов. Реакция сырьевых товаров ещё более плачевная: падение (реальных) цен за аналогичный период составляет 10%. Отношение широкой денежной массы М2 к ВВП в Китае составляет 242-243%, в сентябре 2026 года показатель вырос на 7,2% по сравнению с аналогичным периодом. Проще говоря, на каждый доллар, произведенный Китаем в рамках экономической политики, приходится 2,43 доллара, циркулирующих в финансовой системе. Для сравнения: в США этот показатель колеблется между 100% и 110%, в России – около 60%. В отличие от классической экономической теории, такой избыток денег в КНР сейчас приводит не к высокой инфляции, а к экономическим перекосам. Гиперинфляции не происходит, потому что скорость обращения денег внутри Китая сильно замедлилась. Деньги «заперты» внутри финансовой системы: они перетекают из одних долговых обязательств в другие и оседают на долгосрочных вкладах, не выходя на потребительский рынок в виде агрессивного спроса. С каждым годом Китаю требуется всё больше новых юаней для генерации одного юаня роста ВВП.
-
viral 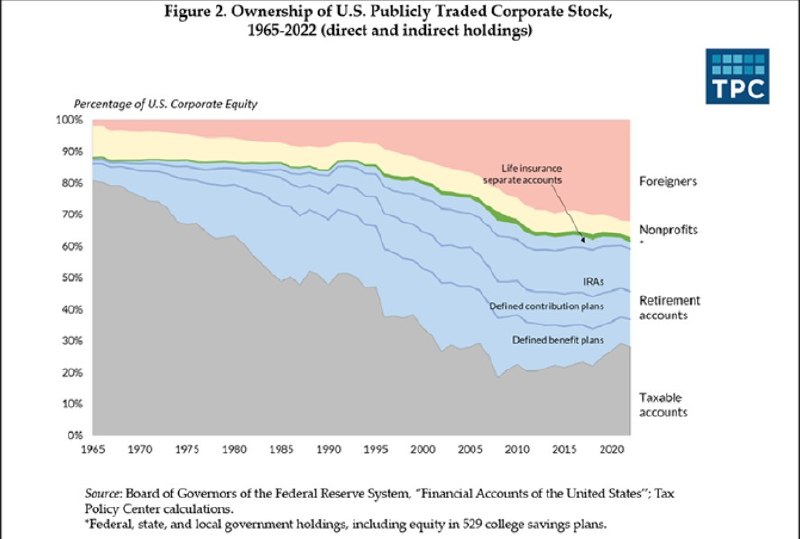
Высший 1% и особенно высший 0,1% во всём мире с течением времени платит всё меньше налогов, становясь налоговым привилегированным классом. Яркий пример – инвестиции в акции в США. Об этой проблеме пишут экономисты Стивен Розенталь и Ливия Муччиоло в статье « Кто остался платить налоги? Борьба с сокращающейся налоговой базой акционеров». На графике показано распределение владельцев акций американских публично торгуемых компаний. В 1960-х годах 80% этой собственности приходилось на налогооблагаемые счета. Но доля акций американских корпораций, принадлежащих иностранным инвесторам и пенсионным фондам, существенно выросла, и некоммерческие организации также владеют значительной частью акций американских корпораций. Таким образом, за последние два десятилетия только 20-30% акций американских корпораций находятся на налогооблагаемых счетах. Например, дивиденды, выплачиваемые американскими фирмами, облагаются налогом, даже если они выплачиваются иностранным инвесторам, но эти выплаты регулируются международными договорами. Авторы статьи поясняют: «Однако ставка часто снижается в соответствии с налоговыми договорами между США и страной происхождения иностранного инвестора: например, с 30 до 15% на дивиденды от портфельных инвестиций и с 5% или даже 0% на дивиденды от прямых инвестиций». Иностранные инвесторы не платят налог на прирост капитала от акций правительству США - вместо этого такой прирост облагается налогом в их стране происхождения. А такой страной происхождения может быть без- или низконалоговый офшор, через который американский инвестор оперирует своими деньгами.
-
viral Мониторинг от «Альфа-банка»: «Норма сбережений, посчитанная как доля финансовых операций от трудовых (зарплатных доходов) в августе снизилась до 9%, хотя в предыдущие месяцы держалась на уровне 13%. Мы полагаем, что это может отражать рост инфляционных ожиданий и трансформацию части сбережений в потребление и воспринимаем такую динамику как фактор, усиливающий инфляционное давление». Надо ещё дождаться статистики по динамике наличной валюты, инвестиций в золото и другие активы (акции, корпоративные и гособлигации). Но то, что люди перестают нести деньги на депозит – это факт.
-
Дмитрий Белоусов из ЦМАКП в своём докладе «Некоторые узлы экономической и политической повестки: следующие двадцать лет» на научно-практической конференции «Россия и новая многополярность: от идеи к реальности», октябрь 2026, выделяет главные экономические тренды на среднесрочную перспективу. «Практически гарантировано ускоренное развитие в ряде технологических секторов, которое будет формировать новые глобальные стандарты: - ВИЭ, аккумуляция, ядерная и термоядерная энергетика, замыкание ядерного топливного цикла. - Конвергенция информационных, логистических и производственных технологий. Преодоление противоречия между (массовым) автоматизированным производством и кастомизацией / индивидуализацией. - Электризация транспорта, включая воздушный и морской. - Сквозная и цифровизация, в том числе на новейшей технологической базе (ИИ, «Интернет вещей» и др.). - Рынки беспилотного транспорта и роботов различного назначения, включая непосредственно взаимодействующих с людьми. - Применение цифровых технологий для управления производственными (включая сырьевой сектор, сельское хозяйство и строительство) и логистическими комплексами. - Экологическая / природоподобные материалы и способы преобразования вещества и энергии, создание материалов для экологически приемлемого запасания / высвобождения энергии, гибкого управления энергопотоками на различных уровнях. - Биомедицина. Радикальное продление комфортной / активной жизни человека. Лечение наследственных и хронических болезней (за счет коррекции генома, адресной доставки лекарств, персонализированной медицины). - «Большая интеграция» медицинских и ИТ-технологий. Обратная конвергенция (использование ДНК для хранения / преобразования информации). Мониторинг здоровья человека - Космос. Ближний космос – как «стандартизированная» инфраструктура. Возможность выноса в космос всё более критических элементов в области энергетики, сбора, хранения и обработки данных, связи и т.д. - Безопасность человека и общества, прослеживаемость и др.» Можно пробежаться по этому списку и посмотреть, есть ли по этим направлениям наработки, заделы у России, если нет – хотя бы перспективы. Методом от обратного, на мой взгляд, сильное отставание у России есть в области ВИЭ, электрического транспорта и биомедицины. Во всём остальном Россия может нагнать пусть не до мирового лидерства, но до уровня крепкого середняка.
-
(продолжение предыдущего поста) Начальник аналитического отдела инвесткомпании «Риком-Траст», к.э.н. Олег Абелев: Сравнение доходности ОФЗ с февралем 2025 г. – интересный аргумент, но он не означает, что ЦБ должен резко повышать ставку. Наоборот, сохранение ставки на текущем уровне выглядит более обоснованным, чем движение вверх. С февраля 2025 г. ситуация принципиально изменилась, когда ключ был 21%, именно потому что инфляция ускорялась и требовала жёсткого торможения. Сейчас инфляция замедлилась в сентябре до 6,35%, за исключением сезонности 6,5% в пересчёте на год по сравнению с 7,5% в августе. Поэтому пик жёсткости ЦБ прошёл, ставка снижалась 10 заседаний подряд, и сентябрьское сохранение на 14% было паузой, а не разворотом. Доходность длинных ОФЗ около 16,8% – это не сигнал о необходимости повышения ставки. Это отражение, во-первых, роста программы заимствования Минфина. У нас чистое заимствование по итогам года может вырасти примерно на 25%, до 5 триллионов. И за такую величину, за такой объём бумаг рынок требует премию. Второй фактор – недостаток ликвидности. Главная причина доходности – не ожидание повышения ставки, а недостаточная ликвидность. В прошлый цикл доходности длинные ОФЗ обычно были ниже ключа на 1-3% благодаря поддержке нерезидентов. Сейчас этого канала нет. И ЦБ прямо связывает рост доходности ФСС с увеличением опасений насчёт более длинного сохранения повышенной инфляции и расширения программы заимствования Минфина. То есть рынок закладывает не повышение ставки, а длительные периоды её удержания на текущем уровне. Что ожидается 23 октября? Сейчас 90% вероятность того, что ставка останется на уровне 14%. Аргументы в пользу паузы – то, что инфляция замедляется в устойчивой части, что сохраняются проинфляционные риски, но не растут. При инфляции 6,3% резкое повышение ставки точно станет шоком для рынка ОФЗ. Главный аналитик Инго Банка Пётр Арронет: Доходность ОФЗ отражает ожидания участников рынка. Она сама по себе не является ориентиром для Банка России в плане принятия решения по ключевой ставке. Доходность в 16,7% превентивно закладывает проинфляционные риски и рост дефицита бюджета. ОФЗ в текущий момент учитывают риски, которые, возможно, ещё не реализуются в будущем. Рынок в принципе всегда работает превентивно, учитывая риски заранее в ценах активов.
-
Банк России, вероятно, воздержится от снижения ключевой ставки на предстоящем заседании совета директоров 23 октября, сделал прогноз глава РСПП Александр Шохин. А не стоит ли ЦБ вообще резко повысить ставку, ведь сегодня доходность по ОФЗ около 16,7% соответствует примерной их доходности 16,8% в феврале 2025 года, когда ключевая ставка была 21%? Ответы экспертов в рубрике #опросы Старший экономист Инвестбанка Синара Сергей Коныгин: Я думаю, что на заседании 23 октября ЦБ сохранит ключевую ставку на уровне 14%. Несмотря на замедление инфляции в отдельных компонентах, сохраняются риски со стороны бюджетной политики, инфляционных ожиданий и роста издержек, в том числе на топливо. При этом резко повышать ключевую ставку оснований пока не вижу. Доходности ОФЗ около 16,7% отражают не только текущую ставку ЦБ, но и премию за инфляционные, бюджетные и процентные риски, а также неопределённость относительно будущей траектории денежно-кредитной политики. Сопоставление с февралем 2025 года, когда доходности ОФЗ находились вблизи 16,8% при ключевой ставке 21%, не вполне корректно без учёта различий в инфляционных ожиданиях и новых ограничениях в экономике. Скорее, высокая доходность ОФЗ показывает, что финансовые условия остаются жёсткими, и сама по себе не является аргументом в пользу дополнительного повышения ставки. Автор телеграм-канала «Мобилизационная экономика» Ян Гордеев: Вариант повышения ключевой ставки рассматривается, но вероятность такого исхода, я считаю, мала. Рабочий сценарий — заморозка ключевой ставки до конца текущего года. Об этом, например, говорят долгосрочные ставки денежного рынка (ROISfix). На сроках 1–6 месяцев они находятся в диапазоне ≈14,0–14,24%. Повышение КС не даст сейчас нужного Центробанку эффекта. Тем более, что регулятор в документах своих департаментов признаёт, что значительная часть кредитования невосприимчива к росту ставок. Нужно учитывать также, что согласно методологии ЦБ решения по ключевой ставке отражаются на экономике с лагом около полугода. Так, любое решение совета директоров Центробанка в октябре 2026-го повлияет на экономику лишь в марте 2027-го. Главный экономист Института экономики роста им. П.А. Столыпина Борис Копейкин: Вряд ли повышение ставки поможет ускорить ремонты НПЗ и дата-центров и в целом нарастить предложение в экономике. А вот способствовать укреплению рубля - может, дополнительно ухудшая положение экспортёров и компаний, конкурирующих с импортом на внутреннем рынке. Да и доходность ОФЗ – это всё же следствие долгого периода высоких ставок и восприятия уровня рисков в экономике инвесторами, а отнюдь не причина для повышения ключевой ставки. (продолжение в следующем посте)
-


Забудьте об IT_шниках, теперь самые перспективные специалисты – в сельском хозяйстве. Во всяком случае сентябрьский мониторинг рынка труда Headhunter выделяет именно СХ как отрасль, где работодатели готовы предлагать самую высокую зарплату (164 тыс. руб.) Я предполагаю, что речь идёт не о линейном персонале в СХ, а о специалистах с высшим образованием – агрономах, зоотехниках, ветеринарах, инженерах умных систем в теплицах и т.д.
-
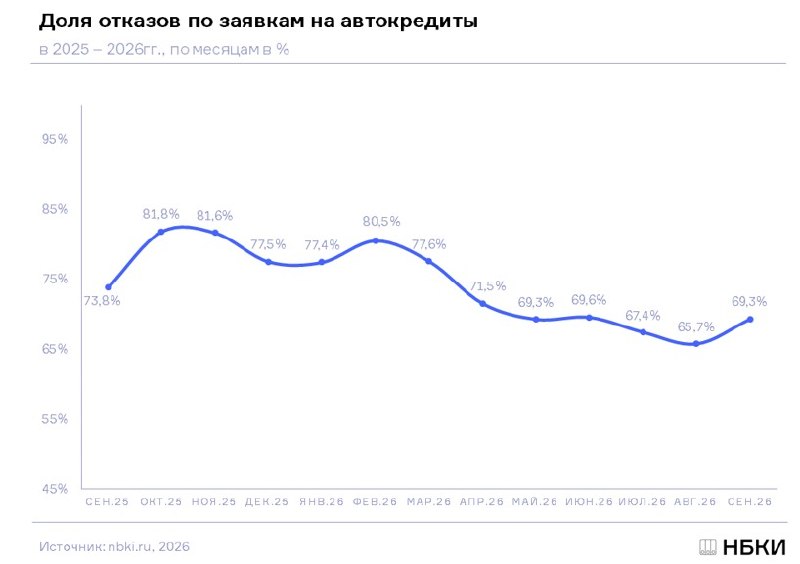
Доля отказов по заявкам на автокредиты удержалась в сентябре ниже отметки в 70%. Осенью 2025 года она достигала 81%. Но если посмотреть на более длинной дистанции, то политика банков сегодня остаётся жестокой – так, по итогам 2019 года доля отказов в автокредитах была 56%. Средняя ставка по рыночным автокредитам в России осенью 2026 года составляет 23,09% годовых, а средняя полная стоимость кредита (ПСК) — 24,52% годовых. Для сравнения: в 2019 году ПСК по кредитам была 15,4%, т.е. на 9 п.п. ниже, чем сегодня.
-

Сверхконкуренция производителей друг с другом самопожирает экономику Китая. США производят примерно в два раза больше продукции на каждый доллар капитала, чем Китай. Экономисты Риватон и Саутвуд утверждают, что неустанная конкуренция между китайскими субнациональными органами власти, на долю которых приходится около 85% государственных расходов, стимулирует промышленный рост за счёт снижения эффективности использования капитала. Коэффициент эффективности капитала измеряет, какой объём производства страна получает от инвестированного капитала - сколько долларов ВВП страна может купить на один доллар инвестиций. США получают почти вдвое больший объем экономического производства на каждый вложенный доллар, чем Китай. И это не укладывается в рамки классических экономических воззрений, чего экономисты ожидали бы от развитой страны со зрелой экономикой по сравнению с быстрорастущей страной, пытающейся догнать конкурентов. Китайский рост – это ненормальный рост, основанный только на безумной накачке государственных денег, не имеющих ничего общего с эффективностью. Это и есть то самопожирание, когда тот же экспортный сектор Китая растёт за счёт масштабного подавления внутренней экономики Китая.
-
Руководитель платформы Neobridge Павел Родионов – о том, что дал бизнесу закон о цифровых валютах, и как дальше будет развиваться отрасль – специально для Proeconomics. С 1 сентября 2026 года в России вступил в силу закон «О цифровых валютах и цифровых правах». Участники внешнеэкономической деятельности получили возможность использовать криптовалюту для международных расчётов. Нормативный акт упростил использование данного инструмента для всех, поскольку теперь нет необходимости в присоединении к экспериментально правовому режиму либо привлечении каких-либо субагентов из иностранных юрисдикций. Сегодня для проведения платежа в криптовалюте компании или физлицу достаточно обратиться к платформе, которая оказывает соответствующие услуги, подписать стандартный агентский договор. В рамках данного договора клиент направляет на платформу рубли, а далее весь процесс по конвертации рубля в криптовалюту и доставке криптовалюты до получателя осуществляется без участия клиента и проходит на стороне платформы. Закон действует месяц, и уже заметны определенные тенденции. С одной стороны, мы видим растущий интерес клиентов, в основном это малый и средний бизнес, которые до сентября не использовали криптовалюту для международных расчётов. С другой стороны, клиенты, которые и ранее имели возможность рассчитываться со своими контрагентами в криптовалюте, активнее переходят на новый формат в рамках нового закона, потому что это объективно проще и понятнее для участников рынка. Впрочем, нельзя не отметить, что сохраняется определённая осторожность, и ряд компаний пока присматриваются к расчётам в криптовалюте, по-прежнему отдавая предпочтение сделкам в фиате. На этом фоне говорить о резком росте криптовалюты в общем объёме международных платежей преждевременно. Компаниям необходимо время на адаптацию, изучение новых механизмов, перестройку маршрутов платежей. Однако мы ожидаем, что доля криптоплатежей будет расти ежегодно. Участники финансового рынка — как клиенты, так и провайдеры — всё больше будут использовать криптовалюту в международных расчетах ввиду очевидных преимуществ перед платежами в иностранных валютах. Платежи в криптовалютах обеспечивают скорость и надёжность, а также они существенно дешевле. Более того, помимо основной криптовалюты, которой сейчас является привязанный к доллару USDT, доля стейблкойнов из других юрисдикций также будет набирать обороты. Для российского рынка крайне важно иметь возможность использовать такие инструменты расчётов, у которых санкционный риск если не отсутствует, то существенно минимизирован. В связи с этим мы ожидаем появление блокчейна, на котором могли бы свободно обращаться стейблкойны из дружественных юрисдикций, а также стейблкойн, привязанный к российскому рублю. Физические лица, на мой взгляд, будут активнее заходить в сделки, в которых и сам актив, и инструмент расчётов обращаются на публичном блокчейне: например, оплата в USDT за RWA (Real World Assets — материальные активы, которые переносят в цифровой формат на блокчейне) на недвижимость/золото и иные активы. При этом не стоит ожидать существенного замещения платежей в фиате платежами в криптовалюте в ближайшие несколько лет. Чтобы криптовалюта заняла существенную долю в международных расчётах, необходимо соответствующее регулирование, инфраструктура, доверие рынка и понимание инструмента со стороны участников ВЭД
-

Продолжая изучать по косвенным индикаторам – в данном случае по мониторингу Headhunter – реальное состояние рынка труда. С начала года предлагаемая работодателями средняя зарплата выросла с 85 до 90 тыс. руб., или около 6%. Это примерно соответствует накопленной с начала года инфляции (6,1%). Т.е. реального, с учётом инфляции, роста зарплат нет. Ожидаемая соискателями зарплата вообще не изменилась с начала года, и составила 80 тыс. руб. Минэкономразвития прогнозирует рост реальных зарплат на 2026 год 4,0% (в сентябрьской оценке), ранее озвучивались цифры до 5,7%. В ЦБ прогнозируют +2,7%. Но обе оценки выглядят завышенными. Почему? Всё по той же причине, которую не раз озвучивал: наши институции совсем не видят и не оценивают малый бизнес, самозанятых и тем более неформальную экономику. В реальности реального роста зарплат в 2026 году не будет, показатель в лучшем случае выйдет в ноль.
-
edited (продолжение предыдущего поста) Директор по аналитике Инго Банка, к.э.н. Василий Кутьин: Здесь речь идёт о двух моментах. Прежде всего, планируется внедрить прогрессивную шкалу. Минфин предлагает учитывать процентный доход вместе с другими доходами человека (например, зарплатой). Сейчас повышенная ставка (15% или 22%) применяется, если самостоятельный инвестиционный доход превышает 2,4 млн руб. в год. Идея в том, чтобы суммировать этот доход с зарплатой — и если в итоге порог превышен, ставка на процентный доход тоже вырастет. Конечно, если смотреть на статистическое распределение, для большинства вкладчиков эффект будет минимальным. По данным АСВ на август 2026 года, 94,5% физических лиц имели остатки на счетах до 1 млн рублей (но АСВ учитывает банки по отдельности). Но для тех, у кого вклад в сумме с другими доходами выходит за порог, нагрузка действительно увеличится. Во-вторых, вызывают вопросы удержание налога банком. Сейчас ФНС сама рассчитывает налог по итогам года и направляет уведомление. С 2027 года банки станут налоговыми агентами: они будут удерживать НДФЛ при выплате процентов. Это лишает вкладчика времени «работать» на него (особенно при капитализации), и для крупных вкладов потеря в доходности может быть ощутимее. Утверждение о дефиците в 3,6 трлн рублей из-за роста спроса на наличные — это явное упрощение. На практике ситуация сложнее: спрос на наличные действительно колеблется (в том числе и по причинам, не зависящим от банков), и банки действительно могут испытывать временные сложности с мгновенной ликвидностью. Но это не означает системного кризиса. Банки давно умеют с этим эффективно работать: они привлекают средства из других источников (межбанковские кредиты, вклады от других клиентов), используют высоколиквидные активы, могут продавать ликвидные ценные бумаги. Чтобы не допустить критической ситуации, банки проводят стресс-тесты — моделируют разные сценарии оттока (например, 10% средств физлиц или 40% корпоративных) и проверяют, хватит ли буфера. Помимо этого, банки поддерживают буфер ликвидных активов (высоколиквидные активы, которые можно быстро продать без больших потерь) и активно используют инструменты рефинансирования от ЦБ. Но риск для небольших банков всё-таки может проявляться. Прежде всего, причиной может быть концентрация рисков. У небольших банков часто меньше ресурсов для буферизации таких шоков: у них может быть меньше капитала, менее диверсифицированные источники фондирования, меньше возможностей привлечь рефинансирование. Во-вторых, крупным финансовым структурам помогает эффект масштаба. Системно значимые банки имеют больше инструментов для сглаживания подобных колебаний. Небольшие игроки в более уязвимой позиции. В-третьих, возможны репутационные риски. Если крупный массовый отток средств произойдёт в небольшом банке, это ударит по доверию ко всему сектору. Таким образом, сами по себе эти факторы — не приговор. Системный кризис маловероятен благодаря роли крупных игроков и способности банков управлять ликвидностью. Но для небольших банков они могут стать триггером локальных трудностей, если не будет адекватного буфера и поддержки со стороны регулятора.
-
Налоговые новации в части НДФЛ в 2027 году могут замедлить приток денег на вклады, допустили в «Сбере». Кроме того, из-за роста спроса на наличные деньги сохраняется выраженный дефицит ликвидности у кредитных организаций (около 3,6 трлн руб.) Не столкнется ли ряд банков, особенно вне крупных системных, в 2027 году с кризисом из-за этих явлений? Ответы экспертов в рубрике #опросы Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова: Хотя определённые риски сохраняются, вероятность полномасштабного кризиса в банковском секторе выглядит невысокой — скорее можно ожидать отдельных трудностей у некоторых участников рынка. Особенно уязвимыми остаются банки, не входящие в топ‑группу. Их положение осложняется рядом факторов: ограниченным запасом ликвидности, недостаточно широкой диверсификацией источников финансирования, а также высокой зависимостью от средств физических лиц — любые колебания в притоке этих средств сразу отражаются на их устойчивости. При этом ряд обстоятельств способен сдержать развитие негативных сценариев. Первый - реакция регулятора. ЦБ внимательно следит за ситуацией и при необходимости может оперативно задействовать инструменты поддержки — например, скорректировать условия предоставления ликвидности или расширить лимиты по ключевым операциям. Второй - гибкость участников рынка. И граждане, и бизнес способны адаптировать своё поведение: к примеру, заранее планировать налоговые выплаты, чтобы избежать резких всплесков спроса на наличные в отдельные периоды. Это помогает сглаживать пиковые нагрузки на банковскую систему. Руководитель маркетингово-коммуникационного агентства «Стратагема», экономист Роман Черёмухин: Оснований считать банковский кризис в 2027 году неизбежным нет. Но сочетание более высокой налоговой нагрузки на процентные доходы и спроса на наличные способно усилить конкуренцию за деньги вкладчиков. Для небольших банков это прежде всего риск снижения прибыльности, который при слабом качестве кредитов может перерасти в проблему устойчивости. Структурный дефицит ликвидности означает потребность банковского сектора в средствах ЦБ. При наличии подходящего обеспечения банки могут получать рефинансирование. Но этот механизм помогает проводить платежи, а компенсировать убытки от невозвратных кредитов он не может. Налоговый фактор тоже не стоит переоценивать. Замедление притока вкладов ещё не означает массового изъятия сбережений. Наличные не приносят процентов, поэтому снижение чистой доходности депозита само по себе не делает хранение денег «под подушкой» выгоднее. Масштаб реакции вкладчиков будет зависеть от окончательных налоговых правил, ставок и доверия к конкретному банку. Наиболее уязвимы игроки, которые зависят от нескольких крупных вкладчиков, привлекают короткие деньги под высокие проценты и выдают длинные, недостаточно качественные кредиты. При оттоке средств им придётся повышать ставки по депозитам, сокращать кредитование или искать дополнительный капитал. Крупные банки обычно располагают более разнообразными источниками финансирования, но размер сам по себе не гарантирует устойчивости. Отдельные проблемы исключать нельзя, но оценивать их нужно по запасу капитала, ликвидным активам и качеству кредитного портфеля. (продолжение в следующем посте)
-
edited 
В начале октября на рынке продовольствия всё те же лидеры по удорожанию, год к году. Борщевой набор (картофель, капуста, свёкла, лук, морковь), +15-26%. Курица и яйца, рыба, гречка, сахар, хлеб с ростом цен выше уровня продовольственной инфляции (+10-18%). Это всё – базовые виды продовольствия, занимающие значительную долю в рационе россиян, особенно малообеспеченных – вот поэтому традиционно «инфляция для бедных» всегда выше, чем для обеспеченных.
-
viral 
Минфин вчера занял часть выпуска ОФЗ под 16,77%. Выше было только в феврале 2025 года, когда выпуск разместили под 16,89%. Но в феврале 2025 года ключевая ставка была… 21%. Этот косвенный индикатор нам говорит о том, что ЦБ не то что снижать, но даже на 2-3 п.п. повышать ставку не должен. А должен – повысить ключевую ставку сразу на 5-6 п.п., т.е. с нынешних 14% до 19-20%. Т.е. нынешняя величина ставки явление политическое, а не экономическое. Второй печальный вывод: такой дорогой госдолг ещё долгие годы будет пожирать ресурсы. Даже если ситуация в стране откатится к «норме», обслуживание госдолга будет съедать до 3% ВВП – примерно как сейчас в США, а в Европе у худших стран с гигантским госдолгом его обслуживание составляет до 2,2-2,3% ВВП. Нынешний госдолг России – мина замедленного действия.
-
Инициатива Сбера по смягчению кредитных норм поможет высвободить до 4 трлн рублей на развитие электроэнергетики до 2030 года. По словам первого зампреда правления банка Александра Ведяхина, инициатива снизит ставку для отрасли на 0,7 п.п. и сэкономит компаниям до 20 млрд рублей в год на процентах. Кажется, что при жесткой ДКП масштабные стройки невозможны без субсидий. Но предложенный подход хорош тем, что не просит бюджетных денег: речь идет об изменении методологии ЦБ для проектов с гарантированной доходностью. (Предлагается снизить по ним риск-веса и расширить инструменты снижения рисков — инициативы уже обсуждают с Банком России)
-

А вот так сумасшедший спрос ЦОДов на электроэнергию раздул цены на неё в США. Похоже, энергией в мире нарастающего ИИ сейчас заниматься существенно выгоднее, чем самим ИИ. Ситуация схожа со временем «Золотой лихорадки» в США, когда продавцы лопат и другого снаряжения и припасов зарабатывали больше, чем золотодобытчики. С середины 2000-х по начало 2020-х годов в США практически не наблюдалось роста спроса на электроэнергию. В 2025 году производство электроэнергии выросло на 2,8%, причём дата-центры составили 55% этого роста, согласно EIA. Ожидается ежегодный рост от 2% до 3% до конца десятилетия, при этом спрос на электроэнергию для дата-центров более чем удвоится - с 31 ГВт в 2025 году до 66 ГВт в 2027 году, по расчетам Goldman. К 2030 году общий объём потребления электроэнергии может вырасти на 20% по сравнению с сегодняшними 4300 ТВт·ч, а пиковая нагрузка системы - то есть самый высокий момент общего спроса на сеть - может подскочить с нынешних 760 ГВт до 850-930 ГВт. Ситуация не только в США, но и в других развитых странах, включая Россию, осложняется тем, что получение разрешений и согласований, проектирование, строительство и ввод новых электростанций (включая даже крупные ВИЭ) и особенно электросетей может занимать минимум 5 лет, тогда как ЦОДам электричество нужно здесь и сейчас.
-
Часто привожу пример того, как в России на девелоперов муниципалитеты навешивают социальный оброк в виде бесплатного (для города) строительства школ, детсадов, больниц, пожарных депо и т.п. Но прибыли девелоперов таковы, что они могут и тянут такой оброк. И вот в США местные власти тоже начинают навешивать всё больше социального оброка на строительство дата-центров. Дефицит ЦОДов огромен, всё больше территорий протестуют против их нового появления, и компаниями приходится соглашаться на такой оброк, если какой-то округ согласен на стройку. Округ Мейсон, Кентукки, только что одобрил огромный новый дата-центр для одного хайтек-гиганта, признанного в России экстремистским. Он разместится на площади 800 га и будет стоить $15 млрд только на первом этапе. Владелец ЦОДа согласился платить особый земельный налог. Кроме того, он согласился за свой счёт финансировать новую станцию очистки воды, поддерживать местные школы («округ заявил, что проект может приносить до $60 млн в год для школьной системы») и взялся значительно увеличить финансирование экстренных служб (аналог наших МЧС, «скорой помощи» и полиции).
-
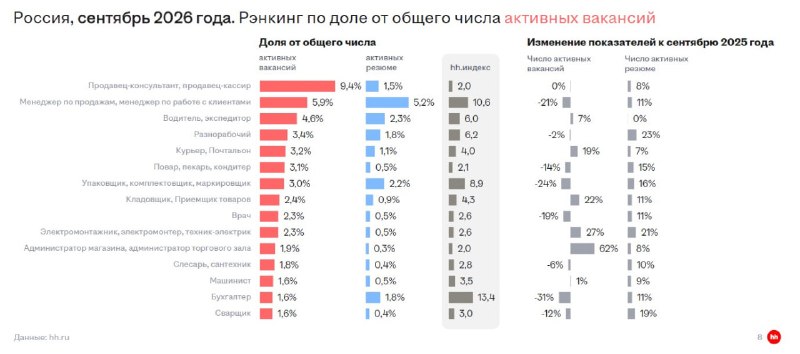
Снова про тему искажения представлений о рынке труда медиа-истерией. Последние три-четыре года медиа-истерия в экспертном и властном сообществах была развязана вокруг якобы дефицита рабочих специальностей. Мониторинг Headhunter в очередной раз показывает, что самые дефицитные специальности в России – низкоквалифицированные, так или иначе связанные с торговлей и сферой услуг. На диаграмме мы видим, что основной массив вакансий именно в этой сфере: продавцы и кассиры, пекари, кладовщики, упаковщики… За последний год гигантски вырос спрос на администраторов торгового зала, +62%. На 22% вырос спрос на кладовщиков и приёмщиков товаров, на 19% - на курьеров. Да, рабочие специальности есть в Топ-15 профессий, но они сильно уступают потребности работодателей в работниках в сфере услуг.
- Older posts