Переводы россиян с карты на карту будут контролироваться ФНС уже с нового года, пишет Интерфакс. Ранее стало известно, что Минфин планирует обязать Центробанк передавать в налоговую сведения о россиянах, которые регулярно получают переводы на карту от других физлиц. С помощью этих данных ФНС будет запрашивать выписки по счетам из банков для взыскания и начисления налогов. Если вы регулярно получаете переводы (сдаёте квартиру, подрабатываете, принимаете оплату от клиентов на личную карту, гасите долги за родственников), обратитесь к нам до блокировки. Мы разберём, как ваши поступления выглядят глазами банка и налоговой, и подскажем, как оформить доходы законно, чтобы не было вопросов ни у тех, ни у других. Если карту уже заблокировали, тоже пишите. Чем раньше подготовить объяснения и документы для банка, тем больше шансов вернуть доступ к деньгам без долгих споров. Запишитесь на консультацию: разберём именно вашу ситуацию.

Покровский и партнеры
Телеграм-канал юридической компании «Покровский и партнеры» Здесь о праве, новостях, законе. Пишем свои мысли, суждения. Присутствует логика. ⚖️ Получить консультацию: @Pokrovskii_bot 📩 По всем вопросам: @Pokrovsky_Partners 🌐: pokrovskii-partners.ru
-
-
Революция в банкротстве 2026: как сохранить ипотечное жилье? Долгое время ипотека была «красной зоной» — любой заемщик знал: подача на банкротство означает неминуемую потерю жилья. Но в 2026 году правила игры изменились Теперь закон официально закрепляет право банкрота на локальное мировое соглашение с банком-залогодержателем. Что это значит для вас? Жилье остается у вас: Вы можете выделить ипотечный долг в отдельное производство. Если по ипотеке нет просрочек, вы продолжаете платить за квартиру, а остальные долги (кредиты, налоги, расписки) списываются Оплату ипотеки могут взять на себя ваши родственники или друзья, так как ваши личные доходы в процедуре ограничены прожиточным минимумом Если квартиру всё же пришлось продать, 10% от вырученной суммы теперь законодательно остаются должнику на покупку нового жилья или аренду Мы знаем, как составить локальный план реструктуризации так, чтобы суд его утвердил, а банк не смог изъять недвижимость. Хотите узнать, подходит ли ваша ситуация под новые правила? Пишите свой запрос в наш Бот юридической помощи. Мы ответим вам в ближайшее время. 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
🌟🌟🌟🌟Друзья, сейчас участились вопросы о процедуре банкротства. Мы с командой подготовили для вас полезный чек-лист, который поможет вам определить, подходите вы под процедуру банкротства или нет! 🌟🌟🌟🌟🌟🌟🌟🌟🌟 Пожалуйста, ознакомьтесь сами и поделитесь с теми, кому это также актуально. По всем вопросам вы можете сразу переходить в наш Бот юридической помощи и написать напрямую юристам, специализирующимся на процедуре законного списания долгов. ПЕРЕЙТИ В БОТ: https://t.me/Pokrovskii_bot 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
Минюст РФ предложил повысить пороги крупного и особо крупного хищения впервые за 23 года — с 250 000 до 1,5 млн рублей и с 1 млн до 6 млн рублей соответственно. Директор департамента уголовного и административного законодательства Минюста Джоусе-Иванина заявила на круглом столе в Совете Федерации, что действующие критерии не пересматривались более 20 лет и не соответствуют нынешним экономическим условиям. Она также поддержала инициативу МВД об увеличении порога мелкого хищения с 2500 до 5000 рублей, а значительного ущерба, причиненного гражданину, — до 10 000 рублей. 🌟 @pokrovskii_partners
-
Кредиты в один день — долги не спишут: Верховный суд поставил точку в деле о банкротстве Определение Судебной коллегии по экономическим спорам ВС РФ от 12.03.2026 № 308-ЭС25-8904 по делу № А18-3334/2023 📌 Суть спора В рамках дела о банкротстве гражданина Рашида Умаровича Долакова финансовый управляющий обратился с заявлением о завершении процедуры реализации имущества. Сбербанк, являвшийся основным кредитором с требованием на 3 779 221,49 руб., возражал против освобождения должника от обязательств, ссылаясь на недостоверные сведения о доходах, предоставленные при получении кредита. 4 августа 2023 года Долаков заключил кредитный договор со Сбербанком на 3 589 000 руб. В тот же день он оформил кредит в банке ВТБ на 1 млн руб. . В анкете Сбербанка заемщик указал среднемесячный доход 240 000 руб., тогда как справки 2-НДФЛ подтверждали лишь 27 109 руб. . О наличии параллельного кредитования в ВТБ он кредитора не уведомил. После получения средств Долаков внес по два платежа в каждый банк и прекратил исполнение обязательств. Суд первой инстанции (Арбитражный суд Республики Ингушетия, определение от 18.11.2024) отказал в освобождении от обязательств перед Сбербанком, указав на умышленное предоставление заведомо ложных сведений о доходах, что повлияло на кредитный анализ. Апелляция и кассация отменили это решение и освободили гражданина от долгов. Суды исходили из того, что Сбербанк мог самостоятельно проверить доходы заемщика, а доказательств умысла на введение в заблуждение не представлено. Сбербанк обратился с кассационной жалобой, указав на недобросовестное поведение должника: одновременное оформление кредитов в двух банках, сокрытие информации о долговой нагрузке и отсутствие намерения исполнять обязательства. Заявитель также отметил, что в бюро кредитных историй информация об иных обязательствах не могла появиться на дату кредитования ввиду одновременной подачи заявок. Судебная коллегия по экономическим спорам ВС РФ отменила постановления апелляции и кассации, оставив в силе определение первой инстанции об отказе в освобождении от долгов. 🖇️ Ключевые правовые выводы ВС РФ сформулировал принципиальную позицию: добросовестное поведение должника предполагает предоставление достоверной информации. Если гражданин сообщил заведомо ложные сведения по существенным для кредитора вопросам, он не может быть освобожден от обязательств. Наличие у банка возможности проверить сведения о заемщике не снимает с последнего обязанности действовать добросовестно. ВС также отметил, что при заключении кредитных договоров в один день в разных банках гражданин должен был сообщить кредитору о намерении получить заем частями в нескольких банках. Такое поведение соответствует признакам, изложенным в пункте 62 Обзора судебной практики по делам о банкротстве граждан (утв. Президиумом ВС РФ 18.06.2025): принятие обязательств без намерения их исполнять влечет отказ в освобождении от них. Определение формирует единый стандарт добросовестности заемщика: банк не обязан проверять правдивость слов клиента, а освобождение от долгов — привилегия для добросовестных должников, а не способ уйти от ответственности за умышленное введение кредиторов в заблуждение. 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
📰 ВЕРХОВНЫЙ СУД ТРЕБУЕТ РАЗУМНЫХ РЕШЕНИЙ ПО СРОКАМ КАССАЦИИ Верховный суд (ВС) РФ запретил отказывать в восстановлении сроков на кассационное обжалование, если заявитель добросовестно пытался их соблюсти. Необходимо оценивать все доводы об уважительности причин пропуска, реально проверять добросовестность обратившихся лиц, а не механически констатировать, что «объективных препятствий не доказано». Эксперты «НГ» считают, что отказы судей учитывать процессуальную историю конкретных дел стали барьером для гарантированного Конституцией доступа к правосудию. И это уже не частные случаи, а принципиальная проблема. Дал комментарий по теме для газеты «Независимая». 📌 Читать статью: https://www.ng.ru/politics/2026-09-03/1_9574_problem.html 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
Переходит ли залоговый приоритет ФНС при уступке требований в банкротстве? Нет, залоговые права ФНС не переходят новому кредитору автоматически. Я бы сказала так: сам по себе факт, что у ФНС был залоговый приоритет в деле о банкротстве, не означает, что этот «залоговый хвост» перейдёт к другому лицу, если требования ФНС уступят. Разберу детальнее, чтобы было понятнее. Суть в том, что залоговые права ФНС в банкротстве возникают не из договора, а прямо из закона — а именно из пункта 2.1 статьи 73 Налогового кодекса РФ. Там закреплено: если налогоплательщик не погасил долг, а ФНС до этого наложила арест или ввела запрет на отчуждение имущества, то это имущество признаётся находящимся в залоге у налогового органа в силу закона. Когда в деле о банкротстве требования ФНС уступают другому лицу (например, банку или иной компании), новый кредитор получает сами требования — право на включение в реестр, — но не «автоматический» залоговый статус, который был у ФНС. Почему? Потому что залоговый статус — это не просто право требования, а особый правовой режим, привязанный к основанию его возникновения: закону, а не договору. Суды исходят из того, что такой специальный режим не транслируется при цессии. ⚖️ Что это значит на практике? На практике это выглядит так: новый кредитор встанет в реестр как обычный, незалоговый кредитор. Если возникнет спор, он может попытаться доказать, что залоговый статус должен сохраниться, но бремя доказывания будет на нём — придётся убеждать суд, что есть особые обстоятельства, позволяющие «сохранить» этот специальный режим. В большинстве же случаев суды сохраняют залоговый приоритет именно за ФНС, пока она остаётся кредитором по этим требованиям. ❗️Нюанс с регистрацией: Если для возникновения «налогового» залога требовалась государственная регистрация (например, для недвижимости — в ЕГРН, для движимого имущества — в нотариальном реестре), то при уступке новый кредитор сможет «унаследовать» эффект от уже совершённой регистрации. То есть если залог был публично зарегистрирован до уступки, это может повлиять на позицию суда, но не меняет сути: статус возникает из закона, а не переходит по договору. Поэтому, если вы участвуете в таком деле — как новый кредитор или как другой участник процесса, — я рекомендую сразу проверить: была ли регистрация залога, и если да, как суд расценит этот факт в связке с договором уступки. В сложных ситуациях имеет смысл привлечь юриста, который специализируется на банкротном праве и налоговых спорах. Для получения консультации по процедуре банкротства, пишите в наш бот юридической помощи! 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
Кризис тренд
-
Этого не может быть
-
 +2
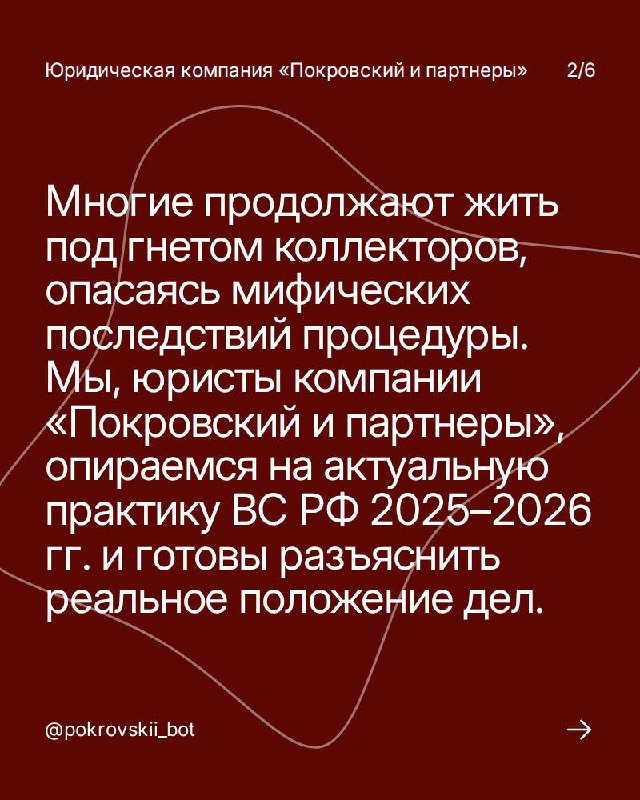
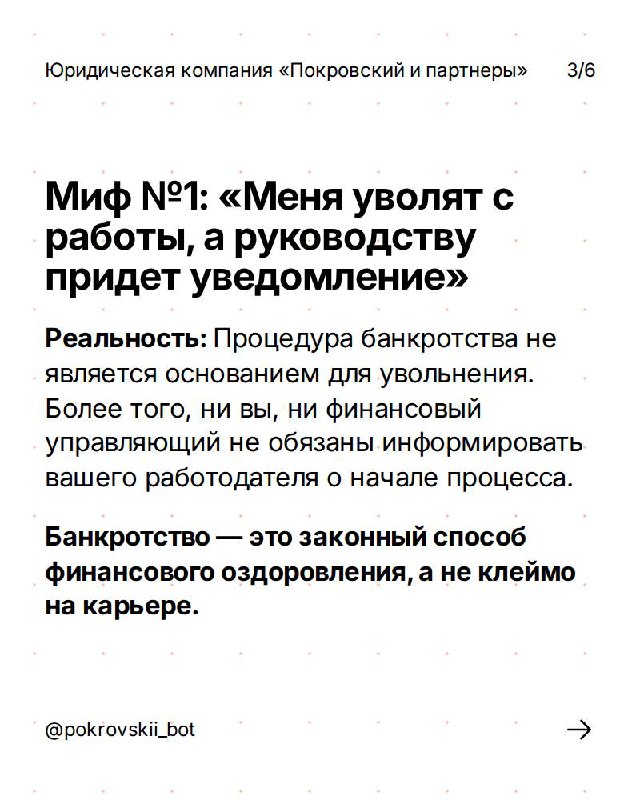
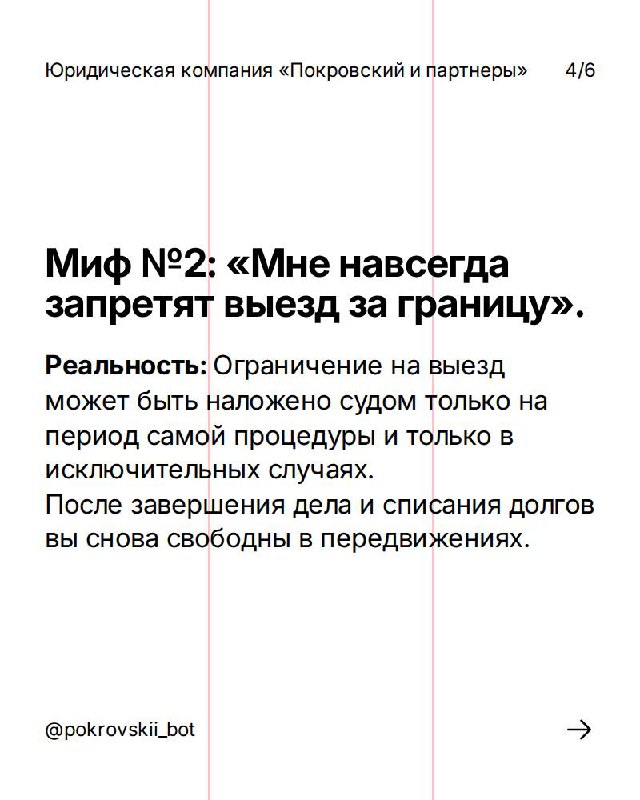
🌟🌟🌟🌟Говорим о главных мифах банкротства в 2026 году О процедуре законного списания долгов слышали многие. Но далеко не все знают нюансы, за счет чего, вокруг банкротства всегда множество мифов. Разбираем самые главные в 2026 году. Прочитайте сами и поделитесь с теми, кому актуально. Вы также можете получить БЕСПЛАТНУЮ консультацию от наших юристов. Для этого просто напишите свой вопрос в наш Бот юридической помощи. Мы ответим вам в ближайшее время. 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
НОВЫЙ КЕЙС ✅ К нам обратился клиент со следующей ситуацией. Между ним и физическим лицом был заключен договор займа на сумму 500 000 рублей. Исполнение обязательства обеспечивалось поручительством другого гражданина. Впоследствии стороны подписали дополнительное соглашение, которым подтвердили получение денежных средств, увеличили процентную ставку и продлили срок возврата. Несмотря на это, долг возвращен не был. Документы содержали неточности в датах, что создавало риски при определении объема обязательств. Мы подготовили исковое заявление, в котором на основании статьи 431 Гражданского кодекса РФ обосновали действительную волю сторон, подтвердили наличие задолженности ссылкой на дополнительное соглашение и самостоятельно снизили размер неустойки с 3 % до 0,1 % в день. Иск был предъявлен к заемщику и поручителю солидарно. Особенность дела состояла в том, что суд, несмотря на расхождения в датах в договоре и дополнительном соглашении, признал факт возникновения заемного обязательства. Проценты были взысканы в заявленном размере без снижения, а неустойка, уже уменьшенная истцом, взыскана полностью. Суд не усмотрел оснований для ее дополнительного уменьшения по статье 333 Гражданского кодекса РФ. 📌 В результате суд полностью удовлетворил исковые требования. С ответчиков солидарно взыскано 1 009 185 рублей, включая основной долг, проценты и неустойку, а также расходы на оплату услуг представителя. Государственная пошлина взыскана с каждого ответчика в равных долях. Решение вынесено в заочном порядке. Тактика заявления разумного размера неустойки имеет практическое значение. Когда истец сам снижает договорную пеню до соразмерного уровня, суд реже применяет статью 333 Гражданского кодекса РФ и чаще удовлетворяет требование в полном объеме. Полное удовлетворение иска, в отличие от частичного, дает возможность взыскать судебные расходы без пропорционального уменьшения. 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
Личные активы и бизнес: где на самом деле проходит граница Самая распространённая ошибка — считать, что вопрос защиты имущества возникает, когда кредиторы уже на пороге. На деле к этому моменту почти ничего сделать нельзя: любые переоформления начинают работать против собственника. Разбираться нужно раньше — и не с того, что обычно советуют. Почему привычные схемы не спасают? Первое, что приходит в голову, — переписать квартиру на супруга или подарить родственникам. Это не защита: при определённых обстоятельствах такие сделки признают недействительными, а совершённые вдогонку за проблемами — создают новые риски вместо решения старых. Причина в том, что юридическая перегородка между владельцем и компанией не абсолютна. Через субсидиарную ответственность долги ООО могут лечь лично на директора или контролирующее лицо — достаточно вывода активов, сомнительных сделок или нарушений при банкротстве, и защита снимается. У ИП границы нет вовсе: закон не разделяет предпринимателя и гражданина, поэтому кредиторы вправе претендовать на личное имущество — в пределах установленных законом ограничений. И даже перевод на супруга не универсален: по общему правилу взыскание по долгам одного из супругов касается лишь его личных активов, но если суд установит, что полученные по обязательствам средства пошли на нужды семьи, взыскание может распространиться и на совместно нажитое, а при его нехватке супруги отвечают солидарно. ⚖️ Что действительно работает Не отдельные переоформления, а структура, выстроенная заранее: продуманное владение и ясное разделение личного и корпоративного, брачный договор, задающий режим собственности супругов, и трезвая оценка рисков поручительства — его часто подписывают не читая, а потом недоумевают, почему банк претендует на квартиру. Начинать стоит не после требования налоговой и не в момент прихода кредиторов: защита активов эффективна только тогда, когда выстроена до проблем. Если у вас есть бизнес и личное имущество, которое вы хотите сохранить, приходите на консультацию — определим слабые места и способы их закрыть. 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
edited Чужой кредит на ваше имя: как не остаться крайним Представьте: заходите проверить кредитную историю — а там заём, которого вы не брали. Или банк присылает уведомление о просрочке по договору, который вы в глаза не видели. Оставлять это без внимания нельзя: долг числится на вас, и со временем он обрастёт пенями и испортит вам репутацию перед банками. Почему так бывает? Либо банальная ошибка при вводе данных, либо кто-то воспользовался вашим паспортом или персональными данными. Во втором случае тянуть опасно — мошенники могут успеть оформить ещё несколько займов. 📌 Как действовать Начните с фактов: выясните, где хранится ваша кредитная история. Сделать это можно через «Госуслуги» — там покажут список бюро. Затем запросите отчёт в каждом. Запомните: два раза в год это бесплатно в каждом бюро, так что платные сервисы вам не нужны. Дальше — письменная претензия кредитору. Не ограничивайтесь звонком: нужен документ. Укажите, что договор не заключали, и потребуйте копии бумаг по займу. С этого момента запускается механизм оспаривания записи в кредитной истории. Если чувствуете, что дело нечистое, — заявление в полицию. Это не формальность: без официального обращения доказать в суде, что подпись под договором не ваша, будет почти невозможно. И наперёд: включите самозапрет на кредиты через «Госуслуги». Услуга бесплатная, а работает как замок на двери — без вашего ведома новые займы на ваше имя просто не оформят. Суть проста: не ждите, пока проблема вырастет. Чем раньше вы начнёте собирать документы, тем выше шанс признать договор недействительным и вычеркнуть чужой долг из своей истории. Если вы попали в сложную ситуацию, обращайтесь в юридическую компанию «Покровский и партнеры». Для этого напишите в наш Бот юридической помощи. Мы ответим вам в ближайшее время. 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
⚖️ Питер, приготовиться: с 2027 года налоги для малого бизнеса вырастут вдвое С 1 января 2027 года в Петербурге хотят отменить льготную ставку 7% на УСН «доходы минус расходы». Большинство предпринимателей будут платить 15%. Льготы сохранят только для аккредитованных IT-компаний и малых технологических предприятий. 📌 Что это значит на практике Для бизнеса с выручкой 20–60 млн рублей рост ставки более чем в два раза — это не «еще один налог», а вопрос выживания. По данным бизнес-омбудсмена, 75% петербургских компаний уже работают без прибыли. Финансовой подушки, чтобы компенсировать рост нагрузки, у них нет. Кого заденет сильнее всего Розничная торговля, общепит, сфера услуг — там, где маржинальность традиционно низкая. Косвенный сигнал: в легкой промышленности уже закрылось 30% розничных точек, а в стрит-ретейле закрытий на 48% больше, чем открытий. Массовой одномоментной ликвидации не будет — процесс растянется. Но реалистичный сценарий: каждый четвертый-пятый микробизнес в торговле и услугах либо закроется, либо уйдет в «серую» зону, либо перейдет в самозанятость (их в городе уже 1 млн). Сжатие уже началось: в I квартале 2026 года в Петербурге впервые зафиксировали снижение числа МСП. Что делать уже сейчас Пересчитать налоговую нагрузку на 2027 год по ставке 15%, а не 7%. Проверить, подпадаете ли вы под сохраняемые льготы (IT, малые технологические предприятия). Оценить законные варианты: смена режима, структурирование бизнеса, работа с расходами. Не тянуть до декабря 2026-го — перестройка занимает месяцы. Решение еще не финальное, но готовиться к нему стоит заранее. Кто пересчитает модель сейчас — переживет переход спокойнее. 🌟@pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
Чужую работу можно возложить на сотрудника, если это прописано в его трудовом договоре или должностной инструкции. Дал комментарий по теме в программе «Утреннее шоу» Вопросы, которые обсудили: ▪️Что должно быть в договоре, что позволит работодателю возложить на сотрудника чужие обязанности? ▪️Может ли сотрудник при трудоустройстве убрать это из договора? 🌟 @pokrovskii_partners #Покровский_и_партнеры #Покровский_СМИ
-
Брачный договор или соглашение о разделе: что выбрать Брачный договор и соглашение о разделе имущества — два разных инструмента, которые часто путают. Первый смотрит в будущее и определяет «правила игры» на годы вперёд, второй подводит итог и делит то, что уже есть. Главное отличие — момент заключения. Брачный договор можно подписать до свадьбы, но вступит в силу он только после регистрации брака; можно оформить и в любой момент, пока вы женаты. Соглашение о разделе заключают только в браке или после развода — до свадьбы делить ещё нечего. Второе отличие — предмет регулирования. Брачный договор меняет законный режим совместной собственности: вы выбираете совместную (всё общее), долевую (у каждого своя часть, в том числе неравная) или раздельную (что на кого оформлено — то и его). Он может касаться и будущего имущества — например, квартиры, которую только планируете покупать, — а также алиментов друг другу, порядка оплаты семейных расходов и того, кому что достанется при разводе. При этом в договор нельзя включать условия про детей, личную жизнь или ограничивать правоспособность супруга. Соглашение о разделе работает только с уже нажитым: вы фиксируете, что эта квартира — мужу, эта машина — жене, а вклад делим пополам. Оставить имущество общим без долей по нему нельзя — смысл документа именно в прекращении совместного режима на конкретные вещи. Оба документа обязательно заверяются у нотариуса, иначе не имеют силы. В Росреестре сами договоры не регистрируются, но если по ним переходит право собственности на недвижимость или выделяются доли, это нужно зарегистрировать. Обычно документы подаёт сам нотариус — это экономит время. Если документов нет, суд по общему правилу делит совместно нажитое поровну. Брачный договор или соглашение о разделе — способ отойти от «равенства» и учесть реальный вклад каждого. Хотите определить судьбу будущих покупок — берите брачный договор. Нужно поделить уже имеющееся — оформляйте соглашение о разделе. 🌟@pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
🌟🌟🌟🌟🌟Что делать, если карту или счёт заблокировали по 115-ФЗ? Вопросов на эту тему становится все больше с каждым днём. Мы с командой подготовили для вас полезную памятку. Пожалуйста, ознакомьтесь сами и поделитесь с близкими! 🌟 @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
edited 📉 Банкротства в России: почему цифры этого года требуют внимания За девять месяцев 2026 года банкротами признаны 5,4 тыс. компаний — на 13,3% больше, чем годом ранее. В третьем квартале рост ускорился до 18,5%. Но главное не в самом росте, а в том, кто теперь запускает процедуры: доля ФНС среди инициаторов выросла примерно с 16% до 24%, а за первое полугодие налоговая подала в 4,5 раза больше заявлений, чем за тот же период 2025-го. Число дел о банкротстве юрлиц выросло на 23,6%. Ещё показательнее другая цифра: на 35,6% увеличилось количество сообщений о намерении компаний подать на банкротство самостоятельно. Это значит, что всё больше бизнесов воспринимают процедуру не как катастрофу, а как способ разрулить ситуацию — пока её не разрулили за них. Ключевой сдвиг — в поведении налоговой. Раньше ФНС была одним из кредиторов, теперь всё чаще выступает триггером процесса. За первым полугодием 2026 года — 9,8 тыс. заявлений против 2,2 тыс. годом ранее. Такой рост говорит о том, что ведомство перестало откладывать взыскание «на потом». 📌 Где проходит граница риска Формальный порог для запуска банкротства юрлица по инициативе ФНС — 2 млн рублей просроченной задолженности свыше трёх месяцев. Но ориентироваться только на него — ошибка: на практике налоговая всё чаще использует этот инструмент как рычаг давления, а не как крайнюю меру. И если долг уже перевалил за порог, окно для манёвра резко сужается — после подачи заявления действовать придётся в жёстких временных рамках. ☑️ Что имеет смысл сделать заранее Если налоговая задолженность приближается к критической отметке, лучшая тактика — не ждать введения процедуры, а готовиться к ней: ▪️проверить сделки последних лет на предмет риска оспаривания; ▪️оценить перспективы субсидиарной ответственности руководителя и собственников; ▪️попробовать выстроить диалог с кредиторами и налоговой до того, как процесс станет необратимым. Если ситуация уже острая — действовать нужно быстро и со специалистами, а не выжидать. @pokrovskii_partners Наши контакты: 💬 Бесплатный бот юр. помощи 💙 ВК 💬 MAX 📺 YouTube 📺 Rutube 🌐 Сайт
-
🗓 Ноябрь 2026: бесплатные консультации по банкротству для граждан и бизнеса Если у вас или вашей компании есть просроченные долги, важно понять не только, подходит ли банкротство, но и когда действовать. С 1 по 30 ноября 2026 года консультация юриста «Покровский и партнёры» по банкротству граждан и компаний — БЕСПЛАТНАЯ! 📌 Записаться можно через наш бот юридической помощи: https://t.me/Pokrovskii_bot Почему разговор с юристом лучше не откладывать? В банкротстве многое решают сроки, и закон называет их прямо: ▪️гражданин с долгом от 500 тыс. рублей, который уже не может расплатиться со всеми кредиторами, обязан подать заявление о банкротстве в течение 30 рабочих дней (ст. 213.4 Закона о банкротстве); ▪️руководитель компании при признаках неплатёжеспособности обязан подать заявление в течение месяца (ст. 9). Если срок пропущен, долги, которые компания наберёт после этого, могут лечь на него лично (ст. 61.12); ▪️сделки должника за три года до банкротства проверяет управляющий и может их оспорить (ст. 61.2). Чем раньше юрист увидит ситуацию, тем больше вариантов: реструктуризация долгов, переговоры с кредиторами, внесудебное банкротство через МФЦ — или честный вывод, что банкротство вам не нужно. С какими вопросами приходят на консультацию? Граждане: - подходит ли мне банкротство или есть путь проще; - что будет с квартирой, в том числе ипотечной, с машиной, с зарплатой; - какие долги спишут, а какие останутся в любом случае; - можно ли пройти процедуру через МФЦ без суда. Собственники и руководители бизнеса: - пора ли подавать на банкротство компании и кто должен это сделать; - грозит ли субсидиарная ответственность директору, учредителю, главному бухгалтеру; - что будет со сделками последних трёх лет; - что делать, если компанию начал банкротить кредитор или налоговая. 📌 Что вы получите Разбор вашей ситуации, оценку рисков и понятный план следующих шагов. Без обещаний «списать всё»: в банкротстве гарантий не бывает, решение принимает суд. Поэтому мы говорим как есть — в том числе когда процедура вам не подходит. Консультации ведёт наша команда — практика в банкротстве с 2015 года. ✉️ Как записаться 1. Откройте бот: https://t.me/Pokrovskii_bot 2. Коротко опишите ситуацию: вы гражданин, ИП или компания, примерная сумма долгов, есть ли уже суды или исполнительные производства. 3. Оставьте заявку — мы свяжемся с вами и согласуем время. Бесплатные консультации — с 1 по 30 ноября 2026 года. 🌟 @pokrovskii_partners
-
Доброе утро
- Older posts