🏢Балконы ушли в прошлое На российском рынке недвижимости случился переворот. То, что ещё недавно считалось преимуществом, теперь превратилось в минус при продаже. По данным ЦИАН, квартиры с балконами продаются в среднем на 7% дешевле аналогичных без них. Балкон, который раньше ассоциировался с уютом и возможностью выпить чай на свежем воздухе или вайбово покурить, теперь стал символом старого жилого фонда. Современные покупатели всё чаще выбирают панорамное остекление и увеличенные окна — это воспринимается как признак актуального архитектурного подхода. А балконы остались в прошлом веке вместе с коврами на стенах и сервантами. Тренд подтверждают и опросы. 52% жителей мегаполисов готовы отказаться от балкона в новой квартире ради более низкой цены. Ещё 24% согласятся на такое при условии, что в доме будут общие кладовые для хранения. Чаще всего от балконов отказываются москвичи — 67% жителей столицы считают это помещение лишней нагрузкой на стоимость квартиры и коммунальные платежи. Комфортным снижением цены при отказе от балкона они считают сумму от 900 тысяч до 1,2 миллиона рублей. То есть за возможность не выходить на улицу, чтобы подышать воздухом, москвичи готовы заплатить почти миллион. В итоге девелоперы уже корректируют проекты, минимизируя долю традиционных балконов и делая ставку на современные фасады. Вопрос цены за квадрат теперь выходит даже за пределы жилого. Дело семейное. Ипотека

Дело семейное. Ипотека
Рассказываем об ипотеке и новостях о ней. По вопросам рекламы: @politmanagertg
-
-
🛡Покупателей решили защитить от «эффекта Долиной» Верховный суд России утвердил тематический обзор судебной практики по оспариванию сделок с жильём. Документ, которого ждали почти полгода, появился после резонансного дела певицы Ларисы Долиной. Тогда суд оставил квартиру в Хамовниках за покупательницей Полиной Лурье, которая не имела отношения к мошенникам, а сама Долина осталась без жилья и денег. Теперь Верховный суд разъяснил, как рассматривать подобные споры в будущем. Главное новшество: заблуждение продавца о мотивах сделки больше не считается достаточным основанием для её отмены, если покупатель действовал добросовестно. Суды больше не смогут автоматически вставать на сторону продавцов, ставших жертвами мошенников. Теперь им придётся проверять не только факт обмана третьими лицами, но и добросовестность поведения покупателя, а также его возможность распознать это заблуждение. Если покупатель признан добросовестным, сделка не может быть признана недействительной в ущерб его интересам. В обзор вошли 20 правовых позиций, выработанных с 2022 по 2025 год. Среди них — разъяснение, что при признании сделки недействительной суды обязаны применять двустороннюю реституцию: квартира возвращается продавцу, а деньги — покупателю. При этом ответственность за доказывание своего психического состояния в момент сделки лежит на продавце. Уклонение от исследования психического состояния может стать основанием для отказа в иске. Больше ни одна бабка не кинет вас на бабки.
-
🥰Московская "элитка" перешагнула триллион Рынок элитного жилья в Москве поставил сразу три рекорда за первое полугодие. Впервые в истории совокупная стоимость всех выставленных на продажу квартир и апартаментов в элитных новостройках превысила 1 трлн рублей. В экспозиции находится 3,4 тыс. лотов общей площадью 446 тыс. кв. м в 84 проектах. Средневзвешенная цена «квадрата» достигла 2,335 млн рублей (+8% к прошлому году). В премиум-классе — 1,619 млн (+6%), в делюксе — 3,237 млн (+7%). При этом спрос валится. Число сделок за полугодие сократилось на 27% — до 650 лотов. А предложение растёт: за первые четыре месяца 2026 года на рынок вывели 21 жилой комплекс в премиум и делюкс — рекордное количество за всю историю. Девелоперы конкурируют за оставшихся платежеспособных клиентов, предлагают скидки и рассрочки. Пока миллиардеры выбирают между 3,2 млн за метр в делюксе и 1,6 млн в премиуме, остальные 99,9% москвичей смотрят на свои 423 тыс. за «квадрат» в комфорт-классе (+17% за год) и пытаются угадать, когда этот поезд остановится. Ну и самое смешное: пока на рынке элитки бьют рекорды, в массовом сегменте в старых границах Москвы за полгода не вышло ни одного нового проекта. Дело семейное. Ипотека
-
📈Ипотечный бум без льгот По предварительным данным ВТБ, за первые шесть месяцев 2026 года банки выдали россиянам ипотечных кредитов на 2,18 трлн рублей. Это на 46% больше, чем за аналогичный период прошлого года. Июнь выдал рекордные 475 млрд рублей — даже больше ажиотажного января (420 млрд). Основной двигатель роста — снижение ключевой ставки и возвращение клиентов, которые выжидали более подходящий момент. Но структура рынка меняется кардинально. Год назад льготные программы обеспечивали 80% всех выдач. По итогам первого полугодия их доля рухнула до чуть более 60%. За год — минус 17 процентных пунктов. Рыночная ипотека, напротив, набирает обороты: если во второй половине 2025 года её доля составляла 17–20%, то к маю 2026-го достигла 37,3%. Причина — закручивание гаек по льготным программам и оживление рыночного кредитования. Доля господдержки продолжит падать. Минфин намерен сократить её до 25–30% к 2030 году. «Эксперт РА» прогнозирует паритет льготной и рыночной ипотеки уже во второй половине 2026 года. По итогам года рынок может вырасти на 15–20%. Ипотечный рынок ожил. Но дышит он уже не за счёт господдержки, а вопреки её сворачиванию. Дело семейное. Ипотека
-
🌟В России изменились правила игры с квартирами ❗Главное новшество — биометрия в сделках. Теперь для регистрации купли-продажи, дарения или ипотеки не обязательно ехать в МФЦ. Идентификация по лицу и голосу заменяет личное присутствие. Правда, это работает не для всех сделок. Продажа долей, сделки с несовершеннолетними и наследство по-прежнему требуют очного визита. Но для тех, кто покупает квартиру у застройщика или оформляет ипотеку, это реальное упрощение. 🗝Одновременно Центробанк закручивает гайки по рискованной ипотеке. С 1 июля банки не смогут выдавать больше 5% кредитов на новостройки заемщикам с долговой нагрузкой выше 80% или с первоначальным взносом менее 20% (было 7%). Для вторичного жилья лимит снижен с 20% до 15%. Это значит, что получить ипотеку с маленьким первым взносом или при высокой закредитованности станет сложнее. Банки будут тщательнее проверять доходы, а неофициальные зарплаты при расчете долговой нагрузки теперь учитываются только на 90%. ☝️Семейная ипотека, вопреки ожиданиям, пока не изменилась. Никаких новых ставок или лимитов с 1 июля не ввели. Решение о модернизации программы отложили как минимум до октября. Пока действуют прежние условия: 6% для семей с детьми. Но это временная отсрочка. Дифференцированная ставка в зависимости от числа детей и региона уже обсуждается. 🥇Помимо сделок и кредитов, с 1 июля меняется и порядок расчетов за коммунальные услуги. Управляющие компании переходят на проактивный перерасчет. При временных отключениях горячей воды плату скорректируют автоматически, без заявлений от жильцов. В платежках появится детализация по видам работ: отдельно уборка, отдельно аварийное обслуживание, отдельно текущий ремонт. Прозрачности стало больше, но платить меньше никто не станет. Дело семейное. Ипотека
-
🗝Льготной ипотеке дали еще три месяца Минфин официально объявил: условия семейной ипотеки не изменятся до 1 октября 2026 года. Решение, которое обещали принять к 1 июля, отложили на три месяца. Ставка 6% и все остальные параметры программы остаются прежними. За это время заинтересованные ведомства продолжат «прорабатывать предложения по совершенствованию» и «стимулированию рождаемости». Власти хотят привязать ставку к количеству детей: для семей с одним ребенком она может вырасти до 10–12%, с двумя — остаться около 6%, с тремя и более — снизиться до 4%. В Москве и Петербурге для одного ребенка ставка может составить 12% (лимит 12 млн рублей), для двух и более — 10% (лимит 15 млн рублей). Сейчас программа — самая массовая льготная ипотека в стране. С 1 февраля уже действует правило «один льготный кредит на семью». Максимальная сумма кредита — 12 млн рублей для Москвы, Петербурга и областей, 6 млн — для остальных регионов. Первоначальный взнос — от 20%. Минфин поставит россиян перед нелегким выбором: либо второй ребёнок, либо второй кредит. Дело семейное. Ипотека
-
🧐Почему россияне «заморозили» покупку квартир? Российский рынок недвижимости вошел в фазу «ожидания», которая рискует затянуться на годы. Последние социологические замеры показывают интересную картину: россияне не отказались от идеи покупки квартиры, но перевели её в режим «заморозки». 40% потенциальных покупателей ждут снижения ключевой ставки и, как следствие, ипотечных ставок. 27% надеются на коррекцию цен на сами объекты недвижимости. 18% ждут роста реальных доходов, чтобы текущие условия стали подъемными. 9% выбрали стратегию сбережения, предпочитая доходность депозитов рискованным инвестициям в бетон. Рынок недвижимости сейчас находится в тисках жесткой денежно-кредитной политики. По данным ЦБ РФ, средневзвешенная ставка по ипотеке на рыночных условиях (без учета льготных программ) превысила 20%. Это делает ежемесячный платеж за «среднюю» квартиру фактически неподъемным для большинства семей. Более 50% опрошенных планируют сделку на горизонте 2–3 лет. Это создает иллюзию того, что спрос есть. Однако на рынке возникает временной разрыв: предложение (объем строящегося жилья) может начать сокращаться из-за падения продаж, что в будущем неизбежно приведет к новому витку цен, как только ставки пойдут вниз. Сейчас депозит с доходностью 18–20% годовых выглядит гораздо привлекательнее покупки инвестиционной квартиры под аренду, доходность которой редко превышает 4–6% годовых. Это «вымывает» инвесторов с рынка недвижимости, которые раньше поддерживали спрос. Покупатели стали более прагматичными: они готовы ждать, копить на первоначальный взнос (который банки требуют всё выше) и изучать рынок. Главная опасность текущего момента — это разрыв между ожиданиями покупателей и возможностями рынка. Если ключевая ставка останется высокой дольше, чем прогнозирует рынок, часть тех самых 40% «ждущих» рискует никогда не вернуться на рынок недвижимости в качестве покупателей, окончательно перейдя в статус бессрочных арендаторов. Дело семейное. Ипотека
-
repost Льготная ипотека добавила миллион к цене квартиры Банк России оценил, насколько льготная ипотека повлияла на стоимость новостроек. По данным регулятора, в первом квартале 2026 года квартиры на первичном рынке стоили в среднем на 52% дороже жилья на вторичном. Однако при сравнении домов сопоставимого качества — не старше семи лет — разрыв сокращается до 9%, а с учетом затрат на ремонт достигает 18%. Вклад льготной ипотеки в эту разницу ЦБ оценивает примерно в 11 процентных пунктов. Это означает, что при стоимости квартиры в 11 млн рублей около 1,1 млн приходится на ценовой эффект господдержки. Массовая льготная ипотека была запущена в 2020 году как антикризисная мера для поддержки строительной отрасли и быстро стала главным двигателем рынка жилья. После резкого роста ключевой ставки рыночные ипотечные кредиты оказались практически недоступны для большинства семей, а программы с господдержкой фактически сохранили спрос на новостройки. В начале 2026 года на них пришлось более половины всех выданных ипотек и почти 70% их общего объема. Вместе с тем исследование Банка России показывает, что рост цен нельзя объяснить только льготной ипотекой. На стоимость жилья продолжают влиять высокая стоимость кредитов, ограниченное предложение новых квартир и рост себестоимости строительства. В результате рынок остается перекошенным: государство вынуждено субсидировать ипотеку, чтобы поддерживать спрос, а покупатели по-прежнему сталкиваются с дорогим жильем и ограниченной доступностью кредитов.
-
🏠Застройщики придумали «арендотеку» Рынок новостроек в России переживает не лучшие времена. В домах, которые должны быть введены в 2026 году, продано лишь около 52% квартир, а в некоторых проектах этот показатель и вовсе едва достигает 30–50%. Покупатели не спешат брать рыночную ипотеку под 18–20%, а под льготные программы подходят не все. Вот застройщики и начали изобретать новые способы, как сбыть готовое жильё. Схема работает просто: вы заселяетесь в квартиру, платите каждый месяц фиксированную сумму, которая делится на арендную часть и на взнос в счёт будущего выкупа. Через 2–3 года, когда накопится достаточная сумма (или когда ипотека подешевеет), вы оформляете право собственности. При этом цена квартиры фиксируется заранее — застройщик не сможет сказать: «Знаете, мы тут передумали». Звучит заманчиво, и спрос это подтверждает: с начала 2026 года число таких сделок выросло на 50%. Главный плюс — переплата в полтора раза меньше, чем по ипотеке. Вдобавок вы получаете ключи и заезжаете в день сделки, а не ждёте, пока банк одобрит кредит. Особенно схема подходит тем, кто не попадает под льготные программы, или семьям, которые продают старую квартиру и хотят сразу переехать в новую. Но, как обычно, есть нюансы. До полной выплаты квартира принадлежит застройщику, а значит, вы не сможете делать перепланировку и останетесь без жилья и денег, если девелопер обанкротится. В договоре важно чётко прописать, какая часть платежа идёт в счёт выкупа — иначе суд может признать всё просто арендой. Некоторые компании требуют первоначальный взнос, а при досрочном расторжении можно потерять накопленное. За красивой фразой «живи сейчас, плати потом» всё ещё прячется юрист с мелким шрифтом. И застройщик, который, возможно, тоже не застрахован от банкротства. Дело семейное. Ипотека
-
🏙️Новостройки вытянулись до 19 этажей, но россияне мечтают о пяти Средняя этажность строящегося жилья в России закрепилась на отметке 19,2 этажа. Высотные здания от 25 этажей составляют всего 11% рынка, а дома выше 30 этажей застройщики возводят с осторожностью — там себестоимость квадрата начинает расти из-за усиления конструкций и сложных инженерных систем. При этом этажность вводимых сейчас домов в миллионниках разнонаправленная: в Москве она стабильна на уровне 17 этажей, а в Петербурге за пять лет упала с 13 до 9. При этом покупатели всё чаще выбирают приватность и близость к земле: дома в 3–5 этажей становятся престижнее небоскрёбов. В апрельском опросе москвичей 46% назвали наиболее комфортными здания до 5–6 этажей, тогда как высотки от 20 этажей привлекают лишь 12%. В премиальном сегменте 86% проектов — не выше 25 этажей. Параллельно в России разрешили строить пятиэтажные дома из дерева — с 1 апреля вступил в силу первый свод правил по пожарной безопасности для таких объектов. В Хабаровском крае уже возводят первый в стране многоквартирный дом из профилированного бруса. Так что скоро вместо бетонных человейников у нас появятся деревянные. Осталось только понять, кто будет страховать такие дома от ветра, огня и, самое главное, от волка. А то ведь в сказках всё закончилось не очень. Дело семейное. Ипотека
-
😕Цена перегрева: ипотека сгорает в долгах Российский рынок недвижимости сейчас находится в зоне классического противоречия: пока отчетность демонстрирует рекордные объемы ипотечного портфеля, фундаментальные показатели сигнализируют о серьезном перегреве. Рост просроченной задолженности на 79% (до 229 млрд рублей) — это не просто статистика, а индикатор того, что модель «ипотечного разгона» исчерпала свой ресурс. Ситуация выглядит как результат сочетания двух факторов: 👍Эффект льготной ипотеки: В течение нескольких лет искусственно низкие ставки стимулировали спрос, который вытащил цены на недвижимость на запредельный уровень. Доступность жилья для покупателя с реальными доходами снизилась, так как рост цен опережал динамику зарплат. 👍Эффект «закредитованности»: Когда рынок насытился, застройщики и банки начали привлекать тех заемщиков, чья платежеспособность вызывала вопросы. Теперь, при высоких рыночных ставках и замедлении льготных программ, этим людям стало объективно сложнее обслуживать долг. Статистика по регионам отчетливо показывает, что проблема носит системный характер, но проявляется неравномерно: к примеру, в Поволжье мы видим классическую ситуацию «большого объема при низкой устойчивости». Когда портфель кредитов раздут, даже небольшой процент дефолтов дает колоссальные абсолютные цифры просрочки. В республиках Северного Кавказа и Тыве показатели просрочки выглядят аномально высокими (вплоть до 10% в Ингушетии). Это может указывать на специфику региональных рынков, где ипотека часто используется не как инструмент инвестиций или улучшения жилищных условий, а как способ срочного привлечения ликвидности в условиях ограниченных экономических возможностей. То, что происходит сейчас, можно охарактеризовать как фазу «очищения» рынка. Когда объем нереализованного жилья в новостройках достигает 70–80%, это означает, что строительная отрасль создала избыточное предложение, которое не обеспечено платежеспособным спросом. Если заемщик перестает платить, банк забирает квартиру. Но если таких квартир на рынке станет много, их цена начнет падать, что приведет к убыткам у самих банков. Дело семейное. Ипотека
-
👌Теперь семьи, у которых родился второй или следующий ребенок, смогут официально уйти на «кредитные каникулы» по ипотеке. Это значит, что на время можно будет приостановить платежи по кредиту, чтобы направить семейный бюджет на нужды новорожденного. Новое правило начнет действовать с сентября 2026 года. Льгота будет распространяться не только на новые, но и на уже оформленные ипотечные кредиты. Дело семейное. Ипотека
-
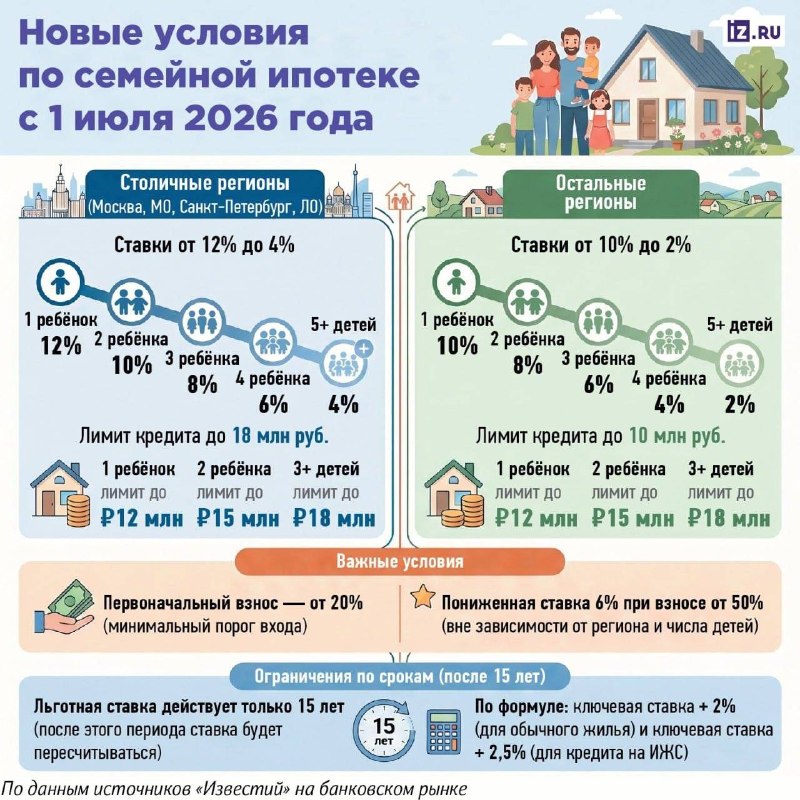
🏫Срок льготной ипотеки порежут в два раза Не зря власти придерживают полный текст документа об изменениях в условиях выдачи льготной ипотеки, которые вступят в силу уже со следующего месяца. Потому что россиянам вряд ли понравятся новости, просочившиеся в прессу. Формально программа продолжит свое существование, однако ее параметры станут значительно строже, а доступность — ниже. Суть реформы — снижение нагрузки на бюджет, который сейчас компенсирует огромную разницу между рыночными ставками и льготной в 6%. 💸Главное новшество: государство будет субсидировать льготную ставку не весь срок кредита (обычно до 30 лет), а только первые 15 лет. По истечении этого периода ставка по кредиту автоматически вырастет до рыночного уровня, определяемого по формуле: ключевая ставка + 2% (или + 2,5% для ИЖС). Это создает долгосрочный риск: через 15 лет ежемесячный платеж может стать неподъемным. 🏦Сохранить прежние условия (ставку 6% без региональной привязки) можно только одним способом: внести первоначальный взнос в размере 50% от стоимости недвижимости. 🗺Программа становится «матричной»: условия зависят от региона покупки жилья и количества детей. 🤏Государство уменьшает размер компенсации банкам недополученных доходов (формула меняется с «ключевая + 3,5%» на «ключевая + 2%»). Это делает выдачу таких кредитов менее выгодной для самих финорганизаций. Как следствие, банки неизбежно ужесточат требования к заемщикам, проверяя их доход гораздо строже, чем раньше. Эксперты прогнозируют падение одобрения на 20–35%. 🪪Вводится требование обязательной регистрации по месту жительства в течение 271 дня после оформления сделки. В противном случае ставку могут поднять до уровня «ключевая + 3–3,5%». Продолжаем наблюдать, как власти переходят от политики массовой доступности жилья к точечной поддержке. Ипотека для многих семей неизменно превращается из простого инструмента в сложную финансовую конструкцию с высоким порогом входа. Дело семейное. Ипотека
-
🙈ЦБ снизил ставку, а банки сделали вид, что ничего не произошло Банк России 19 июня девятый раз подряд пошёл на снижение ключевой ставки — до 14,25% годовых. Президент Владимир Путин ещё 10 июня заявил, что инфляция падает, а значит, россияне «вправе рассчитывать» на удешевление кредитов. Но банки, похоже, не торопятся оправдывать ожидания. «Банк оценивает целесообразность корректировки условий», — ответили в ПСБ. В «Абсолют банке» пошли дальше: «Наши ставки сейчас находятся в рынке, и необходимости в их корректировке нет». И это при том, что минимальная ставка по рыночной ипотеке там составляет 17,84%. В Сбербанке и ВТБ — крупнейших игроках рынка — пока вообще хранят молчание. Единственное исключение — Альфа-банк. Там с 19 июня снизили ставки по базовым программам: минимальная — от 16,19% при первом взносе от 50%. Остальные предпочли стратегию наблюдателей: «Следим за динамикой», «Анализируем ситуацию», — а по факту просто перекладывают выгоду от снижения ставки ЦБ в свой карман. ЦБ сделал шаг навстречу заёмщикам, а банки — шаг в сторону. Впрочем, ничего удивительного: когда государство даёт сигнал, банкиры его слышат. Но не всегда понимают. Дело семейное. Ипотека
-
🤪«Умный дом» по версии ГК «Самолет». Главное, чтобы газ не включался при сливе бачка унитаза.
-

Обычный парень заработал 57 млн за 2025 и впервые поделился своей стратегией в сети Евгений разработал уникального ИИ-трейдера. Теперь все желающие могут без особых усилий день делать 15-25к в день с помощью легких действий: 1. Получить стратегию под себя на звонке с экспертом 2. Подключить ИИ-трейдера 3. Попробовать, как все работает и сделать первые 25.000₽ Средний доход его партнёров — 243.000₽ в месяц. Попробуй тоже — потом сам решишь нужно ли тебе 👉 https://t.me/+epuFCGC11gI1NTUy
-
🌱Цены на землю в России удивляют Аналитики SRG по заказу «РБК-Недвижимости» выяснили: за два года сильнее всего выросли в стоимости участки в 50–100 км от МКАД — на 22%, до 169,3 тыс. рублей за сотку. В зоне 30–50 км прибавка скромнее — 15% (470,3 тыс. за сотку). А ближний пояс (15–30 км) прибавил всего 5% — там сотка уже стоит 1,05 млн рублей. На периферии (от 100 км) рост 11%, до 77,6 тыс. рублей. Разрыв между ближним и дальним Подмосковьем — 13,5 раз: участок у МКАД дороже периферийного в 13,5 раза. При этом внутри одного пояса цена зависит не столько от километража, сколько от того, обжито место или нет: «Участок среди домов и поселков заметно дороже "участка в поле". И чем дальше от Москвы, тем этот разрыв сильнее», — пояснили аналитики. По всей России земля тоже дорожает. В среднем по стране сотка в мае 2026 года стоила 334 тыс. рублей (+1,5% за год). Самый заметный рост — в Краснодаре и Казани: 14–15% за год, в Петербурге и Ленобласти — 10–12%. В премиальных локациях Подмосковья цены стартуют от 10 млн рублей за сотку на Рублёвке, а в «делюкс»-сегменте доходят до 6,6 млн. Участки в поле за 77 тысяч никому не нужны, а на Рублёвке за сотку просят 10 миллионов. И это, похоже, не предел. Дело семейное. Ипотека
-
repost Льготная ипотека дорожает: денег в казне все меньше, поэтому с 1 июля ставки по семейным программам могут удвоиться С 1 июля ставки по программе семейной ипотеки могут существенно вырасти. По данным «Коммерсанта», в Москве и Санкт-Петербурге ставка для семей с одним ребёнком может подняться до 12% годовых, в регионах - до 10%. Прежний ориентир программы - около 6% - сохранится в наиболее урезанном виде: с повышенным первоначальным взносом и более узким кругом получателей. Условия для разных категорий заёмщиков складываются неравномерно. Для семей с одним ребёнком в столицах лимит кредита может остаться на уровне 12 миллионов рублей при ставке 12%. В регионах - 6 миллионов под 10%. Для семей с двумя и более детьми условия мягче: в Москве и Петербурге лимит до 15 миллионов под 10%, в регионах - до 8 миллионов под 8%. Учитываться будет и площадь приобретаемого жилья. Логика изменений связана с бюджетной нагрузкой. Льготная ипотека финансируется за счёт компенсации банкам разницы между рыночной и льготной ставкой - это прямые расходы федерального бюджета, который мы неоднократно разбирали на канале в контексте растущего дефицита. Чем больше выдано льготных кредитов под низкий процент, тем выше бюджетные обязательства на годы вперёд. В условиях, когда дефицит бюджета уже превышает плановые показатели, сокращение субсидий по одной из самых капиталоёмких программ становится логичным шагом для министерства финансов. Не на войну же сокращать расходы в самом деле? Для рынка недвижимости последствия ощутимы. Семейная ипотека последние годы оставалась одним из немногих факторов, поддерживавших спрос на первичное жильё на фоне общего охлаждения рынка, о котором мы писали ранее. Повышение ставок для части заёмщиков сократит круг тех, кто может позволить себе покупку новостройки - особенно в сегменте с одним ребёнком, для которого изменения наиболее заметны. Для российских семей это означает не отмену программы, а её перенастройку: поддержка концентрируется на семьях с двумя и более детьми, тогда как условия для остальных приближаются к рыночным. Решение о покупке жилья для многих станет более зависимым от точного состава семьи и региона проживания, чем раньше. @kritiknewsfeed - когда льгота сжимается избирательно, доступность жилья всё больше зависит не от дохода, а от анкетных данных.
-
🤪Публичная порка девелоперов Сочинский форум «Движение» запомнится не только строительными дискуссиями, но и громким кадровым скандалом. Главным событием мероприятия стала жесткая отповедь замглавы Минстроя Никиты Стасишина застройщикам. Ранее мы уже писали, как девелоперы попытались поднять тему «потребительского терроризма», жалуясь на юристов и приёмщиков, которые зарабатывают на поиске недочетов в новостройках. Однако вместо поддержки Минстрой ответил ультиматумом: никаких упрощений правил приемки не будет. Государство уже сделало достаточно послаблений за последние годы. «То, что вы устроили за последние три года, не поддаётся никакому объяснению. Вы должны сдавать квартиры с качественным ремонтом, если он есть, и надлежащего качества», — заключил Стасишин. Более того, министерство пригрозило еще сильнее ужесточить контроль для компаний, которые продолжают сдавать жилье с плохим качеством отделки. Позиция ведомства прозрачна: вместо борьбы с «террористами» застройщикам стоит сосредоточиться на качестве продукта. На фоне серьезных дискуссий о качестве жилья в Сети завирусилось выступление главы аналитического центра «Дом РФ» Михаила Гольдберга. Его невнятная речь на форуме вызвала у зрителей подозрение, что спикер находится в не совсем адекватном и трезвом состоянии. Реакция Минстроя была молниеносной — топ-менеджер, проработавший в структуре более 15 лет, лишился должности. Дело семейное. Ипотека
-

🏠Россияне скупают вторичку как билеты на последний поезд За пять месяцев 2026 года вторичное жильё пережило настоящий ренессанс: количество сделок выросло на 19% по сравнению с прошлым годом. В мегаполисах рост ещё драматичнее — почти 50%. В регионах-лидерах рост оказался ещё мощнее: Новосибирская область прибавила 28%, Красноярский край — 26%, Челябинская область — 23%. Даже Московская область (+35%) и Санкт-Петербург (+19%) подтверждают тренд — вторичка в моде. Рост сделок произошёл за счёт снижения рыночных ставок и высоких цен на первичку, которая в новостройках становится всё менее доступной. Плюс с 1 июля семейную ипотеку ждут серьёзные изменения: ставку привяжут к количеству детей (за одного ребёнка — 10–12%, за двоих — 6%, за троих и более — 4%). Те, у кого один ребёнок, рискуют выпасть из программы — разница в платеже между 6% и 10% на 25 лет составит почти 16 тысяч рублей в месяц. Сегодня как раз должно быть объявлено окончательное решение по новым условиям. И пока чиновники спорят о процентах и лимитах, люди бегут на вторичку, чтобы успеть до того, как льготная ипотека окончательно превратится в привилегию для многодетных. Главное — успеть до того, как «доступное жильё» станет оксюмороном. Дело семейное. Ипотека
- Older posts