
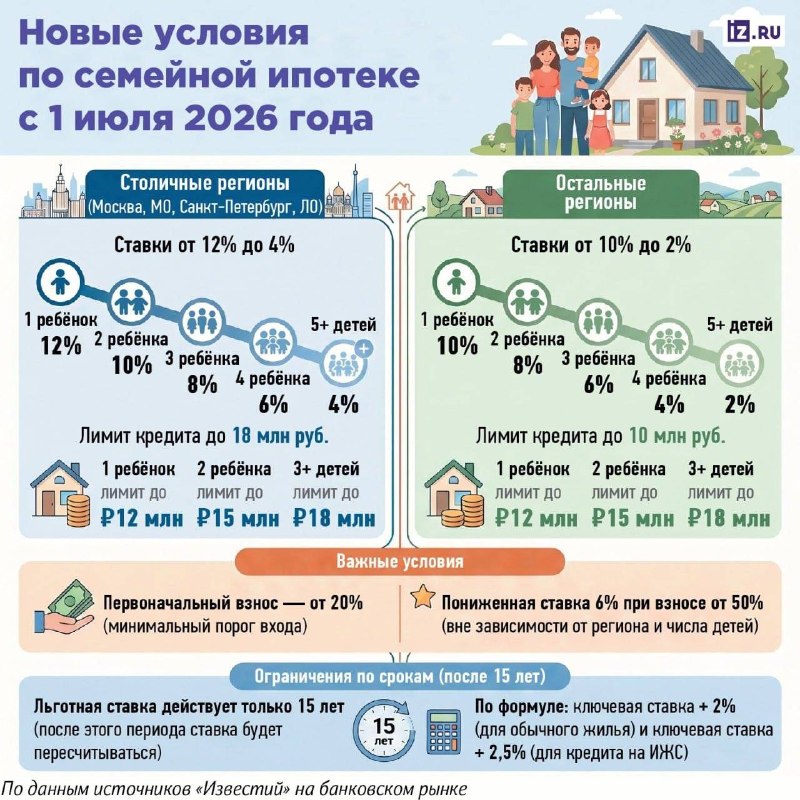
🏫Срок льготной ипотеки порежут в два раза Не зря власти придерживают полный текст документа об изменениях в условиях выдачи льготной ипотеки, которые вступят в силу уже со следующего месяца. Потому что россиянам вряд ли понравятся новости, просочившиеся в прессу. Формально программа продолжит свое существование, однако ее параметры станут значительно строже, а доступность — ниже. Суть реформы — снижение нагрузки на бюджет, который сейчас компенсирует огромную разницу между рыночными ставками и льготной в 6%. 💸Главное новшество: государство будет субсидировать льготную ставку не весь срок кредита (обычно до 30 лет), а только первые 15 лет. По истечении этого периода ставка по кредиту автоматически вырастет до рыночного уровня, определяемого по формуле: ключевая ставка + 2% (или + 2,5% для ИЖС). Это создает долгосрочный риск: через 15 лет ежемесячный платеж может стать неподъемным. 🏦Сохранить прежние условия (ставку 6% без региональной привязки) можно только одним способом: внести первоначальный взнос в размере 50% от стоимости недвижимости. 🗺Программа становится «матричной»: условия зависят от региона покупки жилья и количества детей. 🤏Государство уменьшает размер компенсации банкам недополученных доходов (формула меняется с «ключевая + 3,5%» на «ключевая + 2%»). Это делает выдачу таких кредитов менее выгодной для самих финорганизаций. Как следствие, банки неизбежно ужесточат требования к заемщикам, проверяя их доход гораздо строже, чем раньше. Эксперты прогнозируют падение одобрения на 20–35%. 🪪Вводится требование обязательной регистрации по месту жительства в течение 271 дня после оформления сделки. В противном случае ставку могут поднять до уровня «ключевая + 3–3,5%». Продолжаем наблюдать, как власти переходят от политики массовой доступности жилья к точечной поддержке. Ипотека для многих семей неизменно превращается из простого инструмента в сложную финансовую конструкцию с высоким порогом входа. Дело семейное. Ипотека