Рассказываем об ипотеке и новостях о ней.
По вопросам рекламы: @politmanagertg
Subscribers5.4K tracking since 27 Oct
Reach per post (ERR)117.4%6.4K avg views
Posting6.5/weeklast 11 hours ago
Reactions per 1K views0.2❤ 👍 🤡
🔼Просрочка по ипотеке обновила рекорд
Долги по платежам (сроком более трех месяцев) почти достигли 300 млрд рублей. По данным «Скоринг Бюро», только за последний месяц показатель вырос на 4,3%, а в годовом выражении — в 1,8 раза. При этом в сравнении с началом года, банки сократили выдачу ипотеки на 40%. В марте выдано всего 137 млрд рублей.
Как это отразилось на рынке:
🧮Массовая продажа ипотечных квартир из-за невозможности платить долги пополнила относительно дешевые предложения на вторичке. В марте на новостройки пришлось лишь 28% от общего числа кредитов и 41% от объёма. Доля вторички составила 72% по количеству и 59% по объёму.
Впрочем, ситуация в разных регионах неоднородная. Рынок ввода нового жилья значительно просел в Подмосковье и Санкт-Петербурге, тогда как в Москве и Татарстане он наоборот вырос.
🏠Россияне стали вдвое чаще оформлять кредиты на строительство собственных домов. С начала года объём выдач в сегменте ИЖС превысил 48 млрд рублей, сообщают аналитики «Сбера».
🐾Чаще всего из МДК переезжают жители Якутии, Иркутской и Астраханской областей. Согласно исследованию «Домклик», типовым объектом в 2026 году является одноэтажный трёхкомнатный дом. То есть тенденция к снижению квадратуры прослеживается и здесь, что не вносит позитивных прогнозов в изменении демографической ситуации.
🔄Из-за дорогой ипотеки, низких лимитов и более жестких требований к заемщикам, население начало выбирать более выгодные для приобретения недвижимости регионы. На Московскую агломерацию пришлось 26,3% таких покупателей, на Санкт-Петербургскую — 17,4%. Среди лидеров по внутренней миграции — Сибирь, Краснодарский край и Адыгея.
❄️Вероятно, ручеёк переселения потечёт в малонаселенные регионы страны благодаря расширению дальневосточной и арктической ипотеки на защитников Крыма, Севастополя, Белгородской, Брянской и Курской области, Анапы, Новороссийска и Геленджика, а также других регионов, которые подвергаются особенно частым атакам БПЛА.
Как видим, ипотека становиться супер-точечным инструментом для адресной поддержки узкого слоя населения.
Дело семейное. Ипотека
🏦Долговое ярмо застройщиков
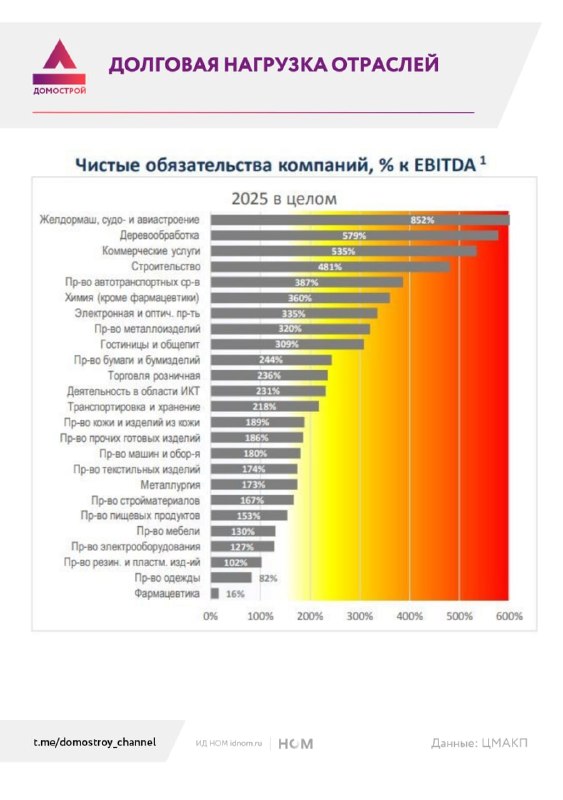
Кредитные обязательство девелоперов за последние пять лет увеличились в разы. Согласно свежему исследованию ЦМАКП, на то, чтобы выплатить текущие долги перед банками из операционной прибыли строительным компаниям потребуется почти 4,8 года.
В экономическом рейтинге по этому показателю отрасль вошла в пятерку наряду с тяжелой промышленностью — авиа и машиностроением, деревообработкой и коммерческими услугами.
А новые проекты вводятся, будто и нет никакого кризиса. И новые кредиты под них берутся. Строительство сейчас в РФ выглядит, как доменная печь, которую проще загрузить нерентабельным сплавом, чем остановить — издержек будет меньше.
При этом финансовая устойчивость компаний продолжает ухудшаться из-за высоких ставок, падения продаж и инвестиций, непосильных налогов, лимитов по льготной ипотеке, которым никак не угнаться за реальными ценами на жильё.
Основной ресурс для девелопера – постоянное движение вперед и имитация спроса. Как отрасль будет дальше держать эту планку в условиях жесточайшего кадрового дефицита при парадоксально низкой безработице, не совсем понятно.
На создание кластеров по профессиональной подготовке рабочих рук потребуется немало времени, а ИИ, который собираются внедрять на базе Главгосэкспертизы России, поможет при разработке проектно-сметной документации, но не заменит каменщиков и штукатуров.
Вице-премьер Марат Хуснуллин сегодня сделал весьма сомнительный комплимент курируемой отрасли: Россия теперь опережает Китай по вводу жилья на душу населения. Тем временем застройщики в КНР последние пять лет переживают жесточайший упадок, по сценарию которого наша страна сейчас и движется. Его апофеозом стал снос целых жилых кварталов, которые китайцы не сумели продать.
Когда рынок представляет собой сплетение банковских долгов и маркетинговых уловок для заманивания беднеющего населения в кабалу, по другому и не получится.
Дело семейное. Ипотека
🤔Чем опасна рассрочка?
Ее доля в сделках по новостройкам Москвы выросла до 28%, а значит, нормальный механизм спроса больше не работает. Похожая ситуация была летом-осенью 2024 года из-за отмены массовой льготной ипотеки.
Сейчас одобряемость упала до 49,9% на первичном рынке — банки стали осторожнее, а льготные программы больше не компенсируют разрыв между ценами и доходами. В итоге покупатели, которые реально нуждаются в своем жилье, не проходят по требованиям, а люди с крупным первоначальным взносом используют кредитное плечо и скупают квартиры под сдачу.
То есть спрос есть, но без денег здесь и сейчас. Именно поэтому застройщики вынуждены вводить рассрочку. Для них это проблема, которая ломает всю экономику проекта: деньги приходят не сразу, эскроу наполняется медленно, получается разрыв кассы, при этом обязательства никто не отменял. По сути, застройщик начинает кредитовать покупателя, потому что банк не готов делать это в прежнем объеме.
Для покупателя все выглядит привлекательно только на первом этапе: платеж ниже, вход проще, решиться на покупку легче. Но через пару лет придется или переходить на ипотеку, или выплачивать остаток. А если к тому моменту ставки не снизятся, доходы не вырастут, и сложно будет перепродать объект, то покупатель может оказаться в еще более невыгодных условиях, чем два года назад. А деваться уже некуда — сделка оформлена.
Для застройщиков это способ выиграть время, не фиксируя убытки. И вопрос, как и для покупателя, тот же: хватит ли этого времени рынку, чтобы стабилизироваться, или ситуация ухудшится?
Если за год-два ставки не снизятся ощутимо, доходы у населения не удвоятся, а банки не вернут массовую ипотеку, то рынок недвижимости ожидает рост долговой нагрузки. И тогда придется или снижать цены, или урезать объемы строительства.
Дело семейное. Ипотека
👇 Как застройщики выживают за ваш счет
Куда деть первоначальный взнос? Броситься в рынок под увещевания о беспроцентной рассрочке или беречь свои накопления, пока они не сгорят?
Рассрочка — это крайний выход для застройщиков не захлебнуться в неликвиде. Расчет на то, что ключевая ставка через пару лет упадет, — хуже, чем поставить все на красное. Если ЦБ продолжит жестко охлаждать потребительский спрос перед риском гиперинфляции, то покупатель к моменту сдачи дома либо будет обязан выплачивать 200 с лишним тысяч рублей ежемесячно, либо искать «мамонта», который в условиях сжатого спроса откупорит ему дверку.
Держать на вкладе свои пару миллионов и оплачивать аренду с процентов? Но ключевая ставка скачет, имея тенденцию к падению. И как только появятся новости о ее снижении, миллионы «ждунов» снимут деньги и помчатся вкладывать их в и так перегретый рынок. Закономерно, цены взлетят, и ваш первоначальный взнос сгорит моментально.
Вторичка же страдает от заградительных ставок, и верить, что этот «чемодан без ручки» сработает вам в плюс как минимум недальновидно. На первичке застройщики строят больше, чем могут реализовать. Рассрочка — это заманивание капиталов в рынок, который сам не знает, куда себя деть.
Здесь у нас классический кризис перепроизводства на первичке, когда компании вынуждены строить больше, чем в состоянии продать. Рассрочка не райские кущи — это лишь яркая попытка переложить риски девелопера на плечи покупателя.
Первоначальный взнос нынче перестал быть капиталом: это теперь просто деньги, которые жалко сжечь в инфляции, но и пристроить их в «активы» — все равно что оседлать Везувий ради сиюминутного глотка воздуха.
Сегодняшний рынок недвижимости — это то место, где покупатель без льгот проигрывает при любом сценарии. Либо он кормит банки, либо рискует выйти в полный офф (когда под давлением инфляции сгорят все накопления), либо замораживает свой капитал в неликвиде (рассрочка).
Единственный реальный фактор, который может спасти ситуацию — массовое снижение цен на недвижимость, но застройщики будут до последнего удерживать их, иначе пойдут по миру.
Вопрос здесь не как правильно применить свои накопления, а насколько вы готовы играть в это казино, где речь уже не про доход, а про выживаемость.
Дело семейное. Ипотека
edited
❓Парадокс: россияне беднеют, спрос на элитное жилье растёт
На фоне общей картины с сокращением ввода жилья выделяется «феномен» — доминирование недвижимости бизнес- и элитной недвижимости над массовым сегментом. Особенно это заметно в Москве, где в уже запущенных проектах с окончанием срока после 2026 года на 2,8 млн кв. м недорогих квартир придется 6,5 млн кв. м премиум-класса.
В столице же доля доступного жилья упала за последние пять лет с 60,4% до 42,1%, элитная недвижимость выросла в цене в два раза. Похожая картина, но в меньших масштабах наблюдается в остальных городах-миллионниках, а наибольший бум на дорогие квартиры риэлторы прогнозируют в Санкт-Петербурге после окончания строительства ВСМ, когда путь между двумя городами станет занимать не больше по времени, чем доехать по вечерним пробкам из центра столицы до спальных районов.
Девелоперы отвечают реалиям спроса: из-за пока еще дорогой коммерческой ипотеки и сокращения программ госсубсидирования, рынок массового жилья практически исчерпал покупателей. Падающие доходы большинства россиян вынуждают отложить покупку недвижимости и дождаться снижение «ключа» от ЦБ до адекватной отметки.
Тех же, у кого есть свободные средства и кто наоборот — приумножил капиталы в последние годы, мало интересует нераспроданные миллионы малогабаритного типового жилья. Им нужны «золотые квадраты» в полном комфорте, достойные их статуса, и дополнительный инструмент для капиталовложений.
Рынок с готовностью отвечает такому спросу. В столице доля новостроек премиум-класса со средней ценой более 1 млн рублей за 1 кв. м достигла 30% (6,8 тыс. лотов). Максимальная средняя же стоимость поднялась до 1,9 млн рублей (в прошлом году — 1,8 млн рублей). Элитные частные дома в столичном регионе обогнали по цене особняки в Дубае или на Кипре. Надо ли говорить, что рентабельность подобных объектов для девелоперов выше, даже если объемы продаж медленнее.
По данным Росстата, коэффициент дифференциации между медными и богатыми россиянами достиг семилетнего максимума, всё больше наших граждан пополняют список богатейших людей мира по версии Forbes. Вместе с тем геополитическая ситуация накладывает на них определенные рамки, при которых они вынуждены рассматривать приобретение недвижимости внутри России.
Есть все предпосылки к тому, что расслоение населения будет и дальше вносить свои коррективы в строительную отрасль. Например, можно ожидать тиражирование проектов ЖК с полностью приватной инфраструктурой — микрогорода в мегаполисе «для избранных».
Дело семейное. Ипотека
🧐Девелоперы хронически больны?
Задержка сроков сдачи новых объектов и падение продаж — это лишь верхушка «айсберга проблем», с которыми столкнулись застройщики в массовом сегменте недвижимости, считают эксперты.
Одним из скрытых симптомов болезненного состояния девелоперов — это накапливающиеся проценты по проектному финансированию и по вспомогательным бриджам — коротким (и зачастую дорогим) кредитам, которые компании перехватывают, чтобы перекрыть текущие обязательства перед банками.
Накопленные долги по этим двум статьям им предстоит отдавать долгие годы. И изменения ключевой ставки тут заметной роли не сыграют.
Проблема возникла не на пустом месте, а стала следствием стремительного строительного бума прошлых лет, когда застройщики набирали крупные территории под комплексное строительство с обязательством безусловного характера перед государством по их освоению в конкретные сроки.
Теперь для их реализации нет свободных средств. Выхода два: либо объявлять себя банкротом и закрываться, как многие бизнесы в других отраслях, либо перекредитовываться для запуска грандиозных проектов, которые сейчас совершенно не нужны ни самим девелоперам, ни конечным потребителям.
Это и есть замкнутый круг: запускать новые стройки, что бы переложить на них текущие убытки в надежде перекрыть потери в будущем.
Финансовое состояние компаний подтачивает еще один скрытый «червь» — рассрочка, которую сейчас вынуждены предоставлять покупателям большинство застройщиков. С одной стороны, в эпоху сжимания госсубсидирования и ипотечных программ, она стимулирует продажи.
С другой — деньги поступают на счета медленно, успевают обесцениваться, и эскроу системно недополучают средства. По итогу каждый третий девелопер работает в убыток, а меры, принимаемые властями, помогают только крупнякам.
Дело семейное. Ипотека
🎩Мошенники продолжают одолевать рынок недвижимости
Год за годом в России растет число махинаций в сфере покупки жилья. По последним доступным оценкам, ущерб от таких преступлений увеличивается, а сами схемы становятся более разнообразными и сложными.
Сильнее всего разошлись фейковые посредники — так называемые юристы и риэлторы, которые в лучшем случаем исчезают с задатком, а в худшем — подменяют документы или заключают недействительную сделку. Да, ее можно оспорить в суде, но потраченных нервов и денег не вернуть.
Еще опаснее финансовые схемы. Это «помогаторы», которые предлагают выгодно оформить ипотеку/рассрочку/рефинансирование, загоняют человека в кредит, а сами получают недвижимость или деньги за несуществующий объект. Ну и нестареющая классика вроде двойных продаж и давления на пенсионеров.
Кейс Долиной высветил то, что происходит уже давно и массово, но обычно не попадает в публичное поле. Рынок недвижимости из надежного актива превращается в токсичную среду: схем все больше, они все сложнее, а сами сделки — рискованнее.
Времена «черных» риэлторов, по сути, возвращаются, только в более цивилизованной обертке. Потому что людям некуда деваться: им хочется верить в шанс выгодной сделки, ведь денег становится меньше, а цены не собираются останавливаться.
Дело семейное. Ипотека
repost
В Петербурге средняя зарплата, по официальным данным, уже перевалила за 120 000 ₽.
А платёж по обычной ипотеке под ~20% на 30 лет — около 165 000 ₽ в месяц.
Математика простая: ежемесячный ипотечный платёж превышает ежемесячную зарплату.
Без дизайнерских метафор и сложных концепций, это главный «контекст», в котором сегодня вообще существует рынок квартир и интерьеров.
Все разговоры про тренды, стиль и «как должно быть» разбиваются об одну цифру — ежемесячный платёж.
Реальность, от которой уже не отмахнуться.
Как много тех, кто еще может купить себе жилье?
⛔️ Почему жилье перестало быть доступным даже формально
Свежая статистика по рынку жилья показывает резкое падение продаж: по итогам первого квартала 2026 года реализовано всего около 1,2 млн кв. метров. Это худший результат за последние девять лет, сопоставимый только с периодом коронавирусных ограничений.
Однако тогда рынок недвижимости столкнулся с внешним вызовом и был остановлен административно, а затем быстро восстановился за счет масштабной программы льготной ипотеки. Теперь же рынок поломался экономически: спрос неумолимо падает, и властям все сложнее его поддерживать.
Банально — потому что у людей нет денег. По оценкам, москвич с медианным доходом сегодня может позволить себе приобрести лишь около 11,5 кв. метров на вторичном рынке и около 23 кв. метров на первичном. Проще построить себе конуру — ненамного теснее, зато ползарплаты за нее отдавать не надо.
Рынок недвижимости становится доступным лишь обеспеченной группе лиц, а застройщики перекладывают риски на покупателя. При этом интересно, что в некоторых регионах увеличился спрос на вторичку, например, в Петербурге он составил 11%, хотя цены выросли на 16% в годовом выражении.
Это может свидетельствовать о перетоке спроса в более доступный и понятный сегмент, а не о восстановлении рынка в целом. У владельца вторички можно попросить скидку, подобрать вариант, где не надо тратиться еще и на ремонт, и это просто необходимо тем, кому надо заехать и жить сейчас, а не платить ипотеку параллельно с арендой.
В итоге застройщики будут адаптироваться под премиальный сегмент, чтобы покрыть расходы, и под госпрограммы, то есть предложение переориентируется на людей с высоким доходом, в регионы с субсидированными программами, такими как арктическая и дальневосточная, на многодетные семьи, айтишников и ветеранов СВО.
Дело семейное. Ипотека
🏢Покупатели дрейфуют в сторону рассрочки
За последние четыре года доля покупки жилья в рассрочку в общем портфеле договоров долевого участия в России достигла 16% (или 1,3–1,4 трлн рублей). Это примерно в четыре раза больше показателей 2022 года.
Такой схемой пользуются россияне, имеющие первоначальный взнос в 30% и не желающие растягивать кабалу на 20+ лес с трехкратной переплатой банкам. Типичный срок «кредита» от застройщика один год — достаточно времени, чтобы неспеша продать по выгодной цене старую квартиру или найти другие источники для покрытия рассрочки.
И если в прежние годы этот инструмент работал скорее на покупателей, дабы те избежали высоких процентов по банковским займам, то теперь он становиться костылем для девелоперов, которые пойдут на выгодные для клиентов условия, чтобы распродать имеющийся фонд недвижимости в новостройках. Рассрочку предлагают уже более 90% строительных компаний, а, к примеру, в Петербурге, Ленинградской области и Крыму ее доля превысила 25%.
Вероятно, пик ее популярности ещё не пройден. Старые правила на рынке недвижимости поломались. Всё говорит о том, что государство ещё долго не сможет субсидировать банкам ипотечные портфели в прежнем объёме.
В правительстве это прекрасно понимают, Центробанк и Минстрой уже готовят новое законодательство, которое позволит лучше контролировать этот инструмент и установит чёткие правила по его предоставлению.
Лишь бы вмешательство было во благо гражданам, а не как обычно.
🏠Дело семейное. Ипотека
🫠«Квадрат» за 10 млн хотите?
В Москве на продажу выставлен пентхаус в районе Хамовники за 3,8 млрд рублей. Площадь объекта 348 м².
Итого один квадратный метр предлагается за 10,8 млн «деревянных». За эти деньги можно купить две хорошие однушки в городе-полумиллионнике.
🏠Дело семейное. Ипотека
edited
👍👍👍👍Эта девушка поставила раком всех трейдеров России
Потому что по её системе люди зарабатывают в 2-3 раза больше без опыта и знания экономики и рынка.
Любой может делать 23-30 тысяч каждый вечер, достаточно просто повторять шаги из её закрытого канала: «Тут нажать, здесь зайти по ссылке, сюда добавить свои реквизиты для вывода денег». Справится любой.
На первый доход в 250.000 она дает личную гарантию. Если человек не получает эти деньги за неделю, то она выплачивает их лично.
В её канал идет последний бесплатный набор🔔 : https://t.me/+aYHVYN4tcqwzMDIy
🛍За год средний размер ипотеки вырос почти на 25% — до 4,9 млн рублей, а в сегменте новостроек и того больше — до 5,7 млн рублей. При этом срок выплаты жилищного кредита достиг 26 лет.
С одной стороны, увеличение чека при общем экономическом упадке усилило охлаждение спроса. По оценкам ВШЭ, от половины до двух третей российских домохозяйств можно назвать финансово неустойчивыми — они живут от зарплаты до зарплаты и не имеют финансовой подушки безопасности. В такой ситуации влезать в кабалу без гарантии иметь возможность стабильно вносить платежи по ипотеке мало кто отважится.
С другой стороны, аналитики ожидают заметное оживление в жилищном кредитовании при падении ставки до 16–17% годовых. В текущем году, по прогнозам экспертов, выдача займов вырастет на 15–20% и составит более 5 трлн рублей.
🏠Дело семейное. Ипотека
edited
👌Краха рынка недвижимости не произойдет, это больше похоже на затяжную стагнацию, где цены, хоть медленно, но растут, спрос слаб, и весь рынок зависит от решений государства. Оно спасает не девелоперов, вернее, не только их, а всю строительную отрасль, рабочие места, зарплаты, налоги, банки, покупательскую способность.
Рост среднего ипотечного кредита до 4,9 млн рублей (+23% за год) и 5,7 млн в семейной ипотеке говорит о том, что людям приходится брать все больше денег, чтобы купить то же самое, то есть рынок уже заморозился, и цены не разгоняют искусственно, а обеспечивают хоть какой-то спрос, потому что «комфортный» платеж в 35 тысяч рублей существует только за счет льготной ставки.
210 млрд рублей бюджетной поддержки — это уже не стимулирование, а системная опора рынка. Фактически государство одновременно поддерживает банки, застройщиков и спрос, сглаживая последствия перегрева последних лет. При этом рост долга населения и увеличение сроков кредитования ведут к простой вещи: рынок жилья все меньше привязан к доходам и все больше — к условиям кредитования.
Главный риск — не в том, что отрасль рухнет, а в том, что она надолго застынет в таком состоянии.
🏠Дело семейное. Ипотека
👶 И снова — рожайте!
В правительстве обсуждают возможность введения дифференцированной ипотеки по принципу: один ребенок — ставка возрастает до 10-12%, то есть практически достигает рыночной для первички, два ребенка — стандартные 6%, три и более детей — 4%. Параллельно могут быть введены ограничения по метражу жилья, например, нельзя приобрести студию по льготной программе, а минимум площади должен составлять 50 кв. метров.
Речь здесь не о поддержке и на самом деле не об улучшении демографии, а о сокращении госрасходов, о чем прямо заявил глава Минстроя Марат Хуснуллин: «У нас непростая задача — сократить расходы бюджета <…> при этом мы точно видим, что по ряду регионов надо увеличивать лимит по семейной ипотеке».
Переводя на человеческий: поддерживать стройку необходимо, но влетает в копеечку, рынок перегрет, а банковская ставка фактически заградительная. Показательна ситуация на вторичном рынке: спрос слабый и колеблющийся, весь прошлый год он фактически стагнировал. Поток покупателей есть, но он неравномерный и неустойчивый. Мало кто может позволить себе выплачивать кредит под 20%.
Ужесточение правил семейной ипотеки — это попытка не улучшить ситуацию, а удержать рынок жилья на плаву. За последние годы программа обеспечила мощный рост спроса, однако привела к разрыву между реальными доходами населения и постоянно увеличивающейся стоимостью квадратного метра. В среднем, с конца 2021 года по текущий момент цены на недвижимость увеличились в 1,8-2 раза.
С другой стороны, это уравнивает возможности покупателей: раньше за счет кредитного плеча люди покупали доступное жилье и использовали его для сдачи в аренду, в то время как остальные не могли себе позволить кредит даже по льготной программе или не подходили под ее параметры. Теперь же государство фактически вручную корректирует распределение, чтобы охладить рынок и придержать рост цен.
Для застройщиков это тоже означает дифференциацию: они теряют универсального покупателя и вынуждены подстраивать проекты под более узкие категории клиентов или регионы, где рынок не так перегрет.
В теории ужесточения правил должны привести к сдерживанию цен, однако могут вызвать противоположный эффект: в субсидированных сегментах стоимость может продолжить расти из-за ограниченного предложения. Там же, куда субсидии не вливаются, возможна стагнация, но без обвала, потому что застройщики не готовы замедлять темпы продаж и нести убытки.
Иными словами, рынок недвижимости все больше зависит не от реального спроса и предложения, а регулируется государством в соответствии с его желанием и возможностью тратить ограниченный бюджет.
🏠Дело семейное. Ипотека
💡Аренда жилья — как панацея
На фоне стагнации в строительстве и продажи недвижимости, рынок арендного жилья не только активизировался, но и радует потенциальных квартиросъемщиков ценами. Навес из лишних квартир под сдачу привёл к тому, что арендаторы могут диктовать свои условия и получать скидки.
К примеру, за март в Москве снять студию или двушку стало дешевле на 3%, а ценники на более просторное жильё упали на 9%. В Петербурге дисконты еще внушительнее, где по данным «Яндекс Аренды», стоимость, в зависимости от района, снижалась в среднем на 7,8-12,0%. На протяжении года в Северной столице 33% объявлений о сдаче студий «худели» в стоимости. Правда, сокращается и средняя площадь арендуемых квартир.
Рынок заливают квадратные метры, которые начали возводить и продавать на этапе котлована в период пика выдачи льготных ипотек. Теперь их достроили и ввели в эксплуатацию.
Немалую долю предложений пополнили собственники, купившие недвижимость для последующего переезда, а теперь не спешат продавать старую квартиру из-за волатильности цен на вторичку. Сдача новостройки в аренду помогает им минимизировать убытки. Таких вынужденных рантье на рынке около 25%, считают риэлторы.
Для всё большего количества россиян рыночная ипотека по-прежнему недоступна, и вместо того, чтобы едва сводить концы с концами при ипотечных платежах, им остается экономичный и, как это ни странно, психологически более комфортный вариант — жить в чужих квадратных метрах или даже не в своей стране.
🏠Дело семейное. Ипотека
👀Россияне выселяются в избушки
Деревенская романтика внезапно одолела граждан. Пока цены на вторичку и новостройки соревнуются на очередном взлёте, люди обратили внимание на жизнь в «эко-стиле» — спрос на старые домики вдали от городской суеты вырос на 20%.
Россияне приобретают даже откровенные столетние развалюхи ради участка земли, на котором впоследствии можно построить приличное жильё. Тем более цены пока еще вполне демократичные — от 100 тысяч рублей в глубинке до нескольких миллионов вблизи мегаполисов. Предпосылки к такому тренду очевидны и объективны:
🛍Лимитированная льготная ипотека не поспевает за инфляцией. Пока неповоротливая бюрократическая махина пытается найти выходы из ситуации, россиянам негде жить здесь и сейчас. Кредиты на рыночных условиях вовсе недоступны для большинства граждан. Они просто не зарабатывают столько, сколько нужно для одобрения заявки в банке.
📺Вторая значимая причина — жизнь в цивилизации потеряла былую привлекательность. Услуги дорожают или вовсе «самоликвидируются», на вечеринку в ночной клуб в любой момент могут вломится «маски-шоу», в кинотеатрах крутят пиратские копии зарубежных фильмов, но главное — весь привычный мир, построенный на цифровых платформах, получает от государства «френдли файер». Развитие каршеринга, удобной навигации и доставок, оплата на кассах «улыбкой» — всё это и многое другое, чем славилась страна, улетело в трубу по до сих пор не артикулированной внятно причине.
💸В стране нарушен закон равновесия, который гласит, что если где-то убыло, значит, где-то прибыло. Пока что россияне ощущают лишения и то, как государство в силу ряда экономических причин всё глубже залезает им в карманы и вводит запреты. Прав все меньше, а долга перед родиной, вгоняющего в депрессию, всё больше.
Вот и сбегают в люди «на самоизоляцию» от проблем большого города. Пока — только удалёнщики и другие категории граждан, которые не привязаны работой к цивилизации. Но из этого может получится внезапно позитивный experience, когда умирающие российские сёла внезапно оживут из-за притока талантливых и молодых людей.
🏠Дело семейное. Ипотека
"В ЕГЭ появились Z-задания"
"В школьной программе по истории обеляют Сталина"
"В Белгороде заколачивают окна в школах от обстрелов"
Это лишь малая доля того , что произошло с образованием в последний месяц. В канале "Лес Мук" мы освещаем всю дурость и абсурдность современного российского образования, не скрывая от вас ничего.
Подписывайся и следи, как деградирует наше образование.
📊 Хуснуллин пообещал продолжить модернизацию семейной ипотеки
На деле это означает ужесточение правил, потому что нужно банально сэкономить бюджет, который и так трещит по швам, при этом стимулируя девелоперов.
С февраля государство ограничило число заемщиков, а банки теперь требуют идеальную кредитную историю и учитывают только «белый» доход. В условиях, когда реальные доходы не поспевают за инфляцией, «модернизация» просто не проходит скоринг.
За первый квартал 2026 года цены на квадратный метр увеличились на 20%, а выручка застройщиков сократилась, что символично, тоже на 20%. Подмосковье еще показывает небольшой рост продаж только потому, что это последний шанс для тех, кто не тянет Москву, взять ипотеку хоть где-то.
Зачем же тогда вливать триллионы субсидий в строительство? Остановка стройки потянет за собой крах металлургии, производства цемента и логистики. Этого допустить нельзя, и это логично.
Однако, чем выше ставка ЦБ, тем больше миллиардов из бюджета уходит банкам в качестве компенсации разницы. А эти деньги могли бы пойти на ту же социалку. Но и застройщики не могут снижать цены из-за удорожания материалов и кредитов.
Вот и получается замкнутый круг: людей, могущих купить жилье, всё меньше, а цены все выше.
🏠Дело семейное. Ипотека