Всё о товарах повседневного спроса: от производства до продаж.
ИД НОМ idnom.ru
Сотрудничество @id_nom
Связь с редакцией @fmcg_ed
MAX https://max.ru/fmcg_ru
РКН https://clck.ru/3FAXFC
Subscribers43.4K tracking since 24 Oct
Reach per post (ERR)20.6%9K avg views
Posting5.0/daylast 14 hours ago
Reactions per 1K views0.0
Владелец Love is судится с "Московским картофелем" и "Магнитом".
🔘Нидерландская Minikim Holland B.V. обратилась в Арбитражный суд Калужской области с иском к ООО "Московский картофель" и АО "Тандер".
🔘С 1 февраля по 31 марта производитель чипсов и ритейлер проводили промо-акцию "Любовь в каждой пачке", посвященную Дню всех влюбленных.
🔘Истец считает, что изображения мальчика и девочки в рамках акции схожи до степени смешения с иллюстрациями Love Is вплоть до фирменной наклейки.
🔘Поэтому в Minikim Holland B.V. требуют с ответчиков 132,1 млн руб. — сумму продаж чипсов в рамках акции (по 512 тыс. шт. двух видов по цене 130 руб. за пачку).
🔘Компания обратилась к "Московскому картофелю" за досудебным урегулированием и получила отказ, а в "Магните" пока не хотят комментировать детали процесса.
Перспективы иска
🔘В Forward Legal напоминают, что большинство из 20 исков, поданных Minikim Holland B.V. за последние два года, признавали использование бренда Love Is нарушением.
🔘Там добавляют, что экспертиза в этой категории дел необязательна, и что нидерландская компания владеет не только ТЗ, но и исключительными правами на сами рисунки.
🔘В Comply возражают: слова Love Is в акции не фигурировали, потребители могли воспринимать образы элементы оформления, а марка не использовалась по классу чипсов.
🔘Также истцу придется доказать непосредственную переработку иллюстраций, а недружественность юрисдикции для иностранной компании только усложнит процесс.
™️ FMCG Report в Telegram | в MAX
Nestle отреагировала на введение временного управления в отношении ее российских активов.
▶️Вчера вечером президент подписал указ, передающий доли иностранных владельцев ООО "Нестле Россия" и ООО "Нестле Кубань" созданному в 2024 АО "Л.Е.В Менеджмент". Также этому обществу перешли, помимо прочих, "Ашан" и "Лемана ПРО". По данным Rusprofile, у нового управляющего неизвестны владельцы, уставной капитал близок к минимальному (15 тыс. руб.), а в одном помещении с ним зарегистрировано еще 169 юрлиц.
▶️Сегодня на официальном сайте Nestlе вышел пресс-релиз, в котором компания объявила о принятии всех необходимых шагов для защиты своих прав и обеспечения работы бизнеса. Она пока оценивает ситуацию и взвешивает варианты. На Россию приходится всего 2% продаж Nestle, но в ее офисах и на шести предприятиях заняты около 7 тыс. человек.
▶️И российские, и зарубежные участники рынка и аналитики согласны в том, что вариантов немного — временное управление чаще всего влечет за собой ускоренную продажу или национализацию. Продажа традиционно проводится со значительным дисконтом, поэтому швейцарцы не получат даже трети стоимости своих активов, которые Infoline оценивает в 160-170 млрд руб.
▶️Из крупных FMCG-компаний в стране продолжают работать PepsiCo, Mars, Mondelez и другие. Все они — в зоне риска, поскольку временное управление может вводиться на основании недостаточных инвестиций в развитие российских активов.
™️ FMCG Report в Telegram | в MAX
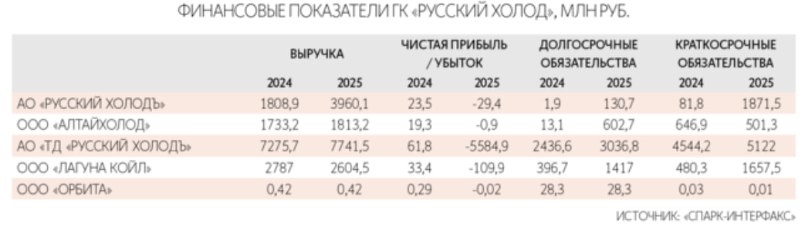
Налоговая банкротит "Русский холод".
🔘О риске банкротства — правда, со стороны частной компании, — стало известно еще в мае, а в июне акционеры компании приняли решение о ее ликвидации.
🔘Теперь заявление о признании банкротом головного юрлица АО "Русский холодъ" подала омская инспекция ФНС в Арбитражный суд Алтайского края.
🔘Заявления в отношении АО "Торговый дом "Русский холодъ" и ООО "Алтайхолод", поданные той же инспекцией, рассматриваются еще с июля.
🔘Оставшиеся два юрлица — ООО "Лагуна койл", находящееся в стадии ликвидации, и ООО "Орбита", которое пока нигде не светилось.
Позиция участников рынка
🔘В Freedom Global и "Меллинг, Войтишкин и партнеры" долговую нагрузку "Русского холода" называют существенной.
🔘Там уточняют, что суммарный долг юрлиц группы (14,4 млрд руб.) — завышенный показатель, поскольку необходимо учесть внутригрупповые обязательства и сопоставить его с остаточными активами.
🔘По оценке Freedom Global, суды при подобных спорах могут длиться более двух-четырех лет, а долгие простои повышают стоимость восстановления продаж.
🔘Поэтому там считают вероятным продажу отдельных активов отраслевому инвестору (производственные площадки в Алтайском крае и Подмосковье) без сохранения группы.
🔘Также возможно заключение мирового соглашения до окончания споров — в "Меллинг, Войтишкин и партнеры" среди вариантов называют внешнее управление или финансовое оздоровление компании силами акционеров или нового инвестора.
™️ FMCG Report в Telegram | в MAX
edited
⚡️Российские активы Nestle переданы во временное управление.
▶️Это следует из Указа президента от 17.09.2026 № 661. Временным управляющим стало некое АО "Л.Е.В Менеджмент". Ранее ООО "Нестле Россия" и ООО "Нестле Кубань" принадлежали швейцарской Societe des Produits Nestle S.A. и немецкой Nestle Deutschland AG.
™️ FMCG Report в Telegram | в MAX
Русская водка взяла высшие награды на британском конкурсе.
▶️По итогам международного конкурса The Vodka Masters 2026, прошедшего в Лондоне, жюри отметило медалями 72 напитка. Из них семь — российского производства. Высшую награду, Master, взял "Царский Cream Liqueur" от Ladoga. Большинство оставшихся медалистов — представители того же бренда.
Золото:
🔘"Царская Оригинальная" в категории "Премиум";
🔘Siberian Express от АСГ в категории "Ультра-премиум" — единственный представитель России не от Ladoga среди медалистов;
🔘"Царская Ледяная" в категории "Европа";
🔘"Царская Organic" в категории "Восточная Европа";
🔘"Царская Черная смородина" в категории "Вкусовая водка"
Серебро:
🔘"Царская Золотая" в категории "Супер-Премиум".
Также из близкого к России — несколько золотых медалей взяли различные варианты молдавской водки Zernoff.
™️ FMCG Report в Telegram | в MAX
Топовым FMCG-компаниям требуются руководители. Кто ищет специалистов и каких, смотрим в нашей регулярной рубрике #за_работу.
Высший менеджмент:
🔘исполнительный директор и директор по персоналу в "Мираторг";
🔘операционный директор в Zotman;
🔘финансовый директор в "Ермолино";
🔘финансовый директор в винный город "Белый мыс";
🔘коммерческий директор в "Сибирскую продовольственную компанию";
🔘директор по персоналу в Брянский молочный комбинат;
🔘HR-бизнес-партнер в АО "Прогресс".
Прочее руководство:
🔘управляющий директор субхолдинга "Мясопереработка и мясопродукция" в "Комос Групп";
🔘директор по международному Е-com в Brandfree;
🔘директор производственной площадки в БКК "Коломенский";
🔘директор по стратегическому развитию продаж в сетевом канале в ГК "Ренна";
🔘менеджер по совершенствованию бизнес-процессов в "Маревен";
🔘руководитель HR-службы в "Мираторг";
🔘руководитель маркетинга в категории "Шоколад" KDV.
Заместители:
🔘замгендиректора (он же исполнительный директор) в "Sибирскую коллекцию";
🔘замгендиректора по продажам в ГК "Ренна";
🔘замдиректора по экономике и финансам в головное подразделение "Сибагро".
™️ FMCG Report в Telegram | в MAX
Россияне лучше относятся к отечественным копиям зарубежных брендов, чем к зарубежным копиям отечественных брендов (данные НАФИ).
🔘За последний год 40% россиян стали чаще замечать товары с названиями, лого и упаковками, будто бы специально повторяющими дизайн известных марок.
🔘Треть респондентов не заметила, что число таких копий изменилось, а 7% даже перестали встречать их так же часто, как раньше.
🔘Абсолютное большинство при виде товаров-двойников испытывает негативные эмоции: ощущение попытки обмана (22%), раздражение (19%), недоверие (17%) и чувство фальши (6%).
🔘Положительную реакцию демонстрирует только каждый десятый — интерес (8%) или поддержку маркетингового хода (2%), — а 16% остаются безразличными.
🔘При этом 39% поддержали бы выпуск российской компанией товара, очень похожего на товар ушедшей иностранной компании, а против выступили бы всего 12%.
🔘Поддержка такого решения напрямую коррелирует с возрастом: чем старше респондент, тем больше в нем такого своеобразного патриотизма.
🔘В обратную сторону это не работает: против создания иностранными компаниями копий российских брендов выступили 27%, хотя 43% и назвали такие действия допустимыми.
🔘Здесь корреляция другая — с образованием: каждая новая ступень увеличивает вероятность того, что опрошенный будет не против копирования.
™️ FMCG Report в Telegram | в MAX
Внимание покупателей индейки привлекает растущий ассортимент продукции.
▶️Например, компания "Дамате" ("Индилайт") активно развивает линейки полуфабрикатов, готовых снеков и колбас. Показательно это потому, что "Дамате" на сегодня занимает уже 60% рынка индейки, в том числе благодаря активному продвижению бренда в медиа.
™️ FMCG Report в Telegram | в MAX
Покупатели продуктов чаще совершают покупку сразу после рекомендации ИИ — смотрим, какие данные о поведении пользователей нейросетей в продуктовом сегменте приводит агентство "Ашманов и партнеры" в своем аналитическом отчете "Поиск 2026: Как ответы "нейросетей" влияют на выбор и мнение покупателей".
🔘При покупке продуктов пользователи готовы делегировать ИИ поиск лучшей цены (56%) и сравнение товаров (51% против 47% в среднем по рынку).
🔘В этом сегменте потребители активнее применяют ИИ при выборе товаров из любопытства (31% против 24%) и менее активно — ради рекомендаций (21% против 28%).
🔘Их сильнее, чем других, настораживают возможные ошибки в рекомендациях (40% против 37%) и неактуальность информации в выдаче (41% против 35%).
🔘Любопытно, что ответы нейросетей заставляют 26% покупателей продуктов думать, что они хорошо разбираются в категории (против 19% в среднем).
🔘Каждый пятый (21%) покупал продукты сразу после рекомендации ИИ (в 1,5 раза чаще среднего), а еще 50% поступали так хотя бы иногда.
🔘У 37% купленный товар всегда или почти всегда совпадает с рекомендацией, а половина покупает рекомендованные позиции время от времени.
🔘Бренд предложенного ИИ продукта очень важен только для 14% покупателей, скорее важен — для 55%, а скорее не важен — для 27% (против 23% в среднем).
🔘Ответы нейросетей всегда влияют на итоговый выбор продуктов в 4% случаев, часто — в 32%, иногда — в 47%, редко — в 16%, а никогда — только в 2% случаев.
🔘Как правило, в продуктовом сегменте ответы ИИ расширяют выбор вариантов (40%) и помогают делать более осознанные покупки (40% против 33% в среднем).
🔘При использовании ИИ-сервисов покупатели продуктов чаще всего обращают внимание на информацию о ценах (39%), общую полезность ответа (3%) и оценку товара (31%).
🔘Они более склонны доверять нейросети в случае противоречия с отзывами покупателей (17% против 14%), хотя 34% доверятся отзывам, а 48% перепроверят информацию.
™️ FMCG Report в Telegram | в MAX
Добровольное сдерживание наценок работает.
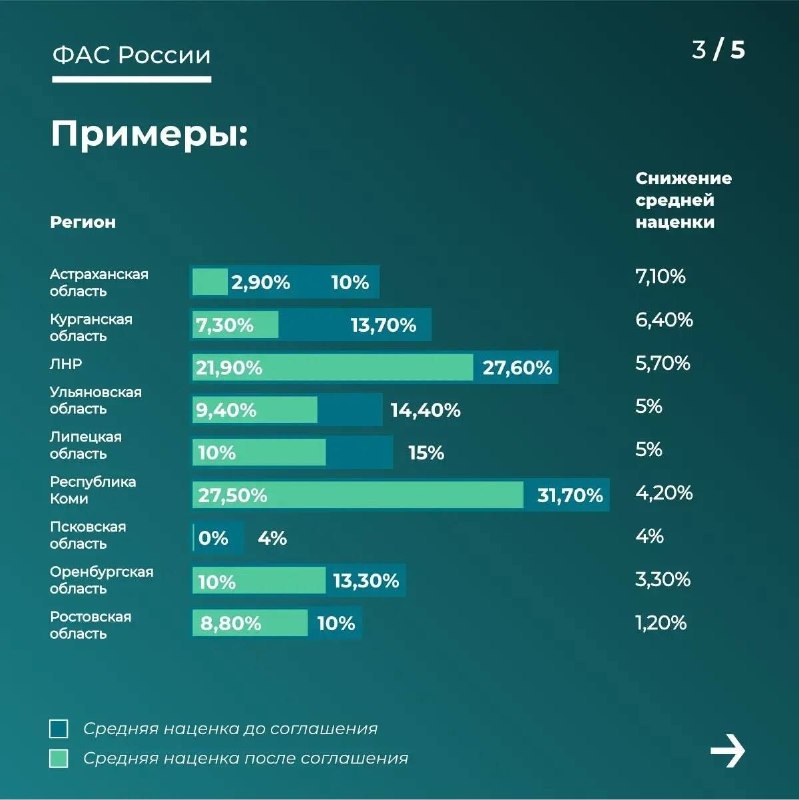
▶️ФАС оценила эффект от соглашений по стабилизации цен, в рамках которых ритейлеры и власти регионов кооперировались для снижения наценок на товары первой цены. Оказалось, что на август 2026 наценки стали меньше во всех регионах, что предоставили данные до и после заключения таких соглашений.
🔘В среднем по 19 регионам снижение составило 8,6% — с 19,8% до 11,2%.
🔘Наибольшее сокращение пришлось на Ивановскую (-20 п.п. до 10%), Калужскую (-17,5 п.п. до 10%) и Новосибирскую (-15,8 п.п. до 8,2%) области.
🔘В два и более раза наценки уменьшились в Орловской области, Карелии, Бурятии, а также в Пензенской, Астраханской, Курганской и Псковской областях.
🔘Самые низкие значения зафиксированы в Псковской (0%) и Астраханской (2,9%) областях.
🔘Самые высокие наценки остались в Коми (27,5%), Карачаево-Черкесии (24,3%), ЛНР (21,9%) и Магаданской области (20%).
Данные по категориям
🔘В категории яблок средняя наценка на позиции первой цены составила -5,6%, доля реализации таких позиций в общем объеме яблок — 15,8%, а снижение цен во всей категории согласно Росстату — 1,75%.
🔘В категории моркови наценка тоже отрицательная (-2,6%), доля нижнего ценового сегмента гораздо больше (56,1%), а цены снизились заметнее — на 2,8%.
🔘У свеклы наценка минимальная (0,3%), доля первой цены приближается к двум третям (65,2%), а стоимость снизилась почти на 2%.
🔘Наценка на репчатый лук несколько выше (7,3%), доля позиций первой цены тут не такая высокая (42,5%), но снижение цен в категории сравнимо с морковью (-2,8%).
🔘У питьевого молока наценка составляет 1,8%, доля самых бюджетных SKU этого продукта довольно низкая (4,1%), но и тут наблюдается удешевление на 0,24%.
🔘В категории сахара-песка, где наценка на позиции первой цены не превышает 5,4%, а доля таких позиций составляет 56,7%, цены снизились на 0,06%.
™️ FMCG Report в Telegram | в MAX
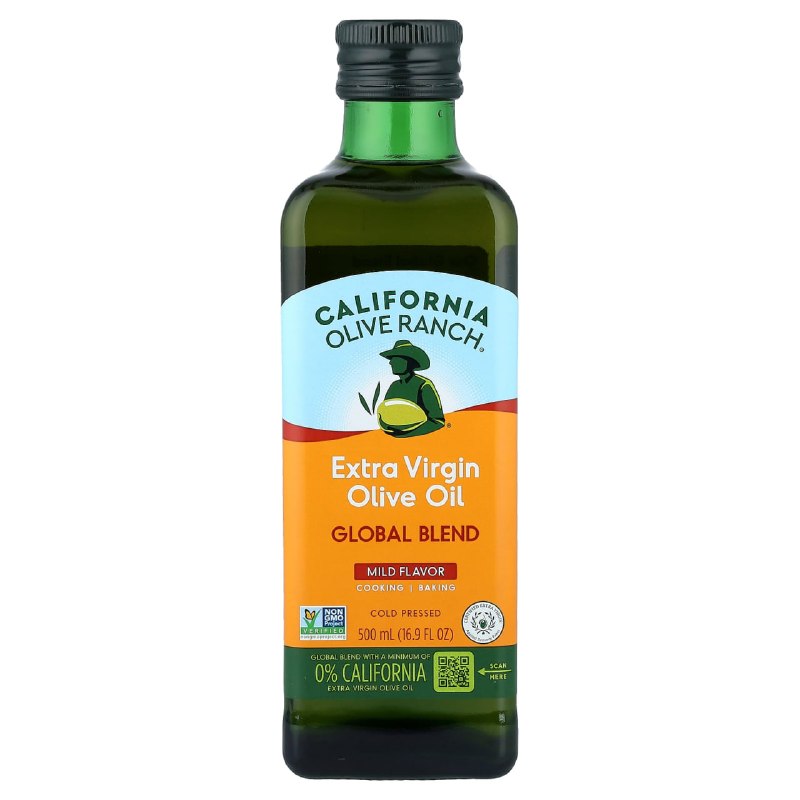
Когда этикетка противоречит сама себе.
▶️Один из крупнейших производителей оливкового масла в Калифорнии — California Olive Ranch. В его ассортименте есть и 100% местное масло, и различные бленды, но вариант выше нас удивил. В нижней части этикетки гордо указано "0% California". То есть, самого калифорнийского продукта тут нет. Интересно, сколько покупателей этого масла ввело в заблуждение название бренда.
#бредыбрендов
™️ FMCG Report в Telegram | в MAX
"Арнест ЮниРусь" — один из самых ценных брендов.
🔘Он впервые попал в рейтинг "Топ-100 самых дорогих брендов России" от BrandLab в категории "потребительские товары".
🔘Его оценка составила 9,3 млрд руб. — это именно нематериальный актив с его узнаваемостью, репутацией, лояльностью и способностью приносить доход.
🔘Вместе с "Арнест ЮниРусь" в список вошли 23 новых участника, а всего BrandLab ежегодно анализирует 1 тыс. крупнейших компаний по выручке — конкуренция серьезная.
Методика BrandLab
🔘Агентство определяет ставку роялти бренда по стандарту ISO 10668: сколько бы компании пришлось платить за бренд по лицензии, если бы она им не владела.
🔘Затем это значение корректируется на силу бренда — показатель, в который входит 10 параметров от имиджа до охвата коммуникаций.
🔘Наконец, производится прогноз и дисконтирование будущих денежных потоков бренда.
О бренде "Арнест ЮниРусь"
🔘Компания активно инвестирует в свой одноименный бренд: она активно расширяет бизнес, заходит в новые категории и пополняет портфель.
🔘"Арнест ЮниРусь" уже запустила продукты в категориях премиальных уходовых средств, функциональных напитков, соусов, БАДов и профессиональной косметики для волос.
🔘Также она вывела на рынок несколько новых марок, в числе которых — BioCode, Repeat, Feel Moment, Explain AirTouch и др. Всего у "Арнест ЮниРусь" более 50 брендов.
™️ FMCG Report в Telegram | в MAX
Спрос на готовые блюда летом вырос (данные X5).
🔘За три летних месяца продажи готовой еды в сетях группы увеличились на 12% г/г.
🔘Быстрее всего росли категории блинов, оладий и сырников (+28%), каш (+24%) и блюд с курицей (+18%).
Самые популярные категории готовой еды:
🔘салаты (+7%, на первом месте уже второй год подряд);
🔘перекусы, например сэндвичи (+13%);
🔘роллы и суши (+17%);
🔘блюда с курицей;
🔘блины, оладьи и сырники.
Самые популярные салаты:
🔘морковь по-корейски (+46%);
🔘оливье;
🔘крабовый салат;
🔘салат "Деревенский" с курицей и фасолью;
🔘сельдь под шубой, лидер прошлого лета, не вошла даже в топ-5.
▶️Летом россияне старались меньше тратить времени на готовку и предпочитали готовые блюда, не требующие разогрева. В целом же популярность готовой еды выросла не только из-за желания потребителей сэкономить время, но и благодаря расширению ассортимента в сегменте. Хотя до идеала этому сегменту ещё далеко.
™️FMCG Report в Telegram | в MAX
Индюшатина растет опережающими темпами.
🔘В I полугодии продажи мяса индейки увеличились на 17% г/г в объеме до 42 тыс. т и на 22% в деньгах до 27 млрд руб. (данные NTech).
🔘При этом спрос на куриное филе вырос всего на 5,2% до 325,3 тыс. т, а на стейки из говядины и свинины — снизился на 7,5% до 6,7 тыс. т и на 24,2% до 11,2 тыс. т соответственно.
🔘Осенью динамика сохранилась: за первые 10 дней сентября число покупок индюшатины стало больше на 9% (данные "Платформы ОФД").
Данные компаний:
🔘"Черкизово": продажи индейки в I полугодии выросли на 11% г/г в натуральном выражении;
🔘"Да!": рост в категории обеспечили колбасные изделия, п/ф для гриля, а также стейки и слайсы;
🔘X5: спрос на мясо индейки в январе-августе вырос на 15% г/г;
🔘"Магнит": этот вид мяса показал двузначный рост в I полугодии, причем максимальными темпы были в крупноформатных магазинах (+25%) и в онлайне.
Причины динамики
🔘Индюшатина дорожала медленнее, чем другие виды мяса: +4% г/г до 639 руб./кг по версии NTech и +6% до 604 руб. по версии Росстата против +12% до 983 руб. у говядины.
🔘В "Дамате" отмечают, что мясо индейки перетягивает спрос из других мясных категорий, становясь их регулярной, доступной и удобной альтернативой.
🔘В "Черкизово" добавляют, что оно соответствует тренду на ЗОЖ благодаря низкому содержанию жира.
🔘В Agrifood Strategies результат объясняют также расширением ассортимента производителей индейки и активными инвестициями в маркетинг и рекламу.
Прогнозы на будущее
🔘В Strategy Partners ожидают дальнейшего роста спроса на индейку, поскольку ее потребление в России до сих пор не превышает 3 кг/чел. в год против 4-6 кг в западных странах.
🔘Среди факторов роста там упоминают реализацию новых проектов по выращиванию птицы и развитие переработки.
🔘В Agrifood Strategies дают и краткосрочный прогноз: ближе к декабрю может произойти всплеск спроса на индюшатину, поскольку она становится праздничным продуктом.
™️ FMCG Report в Telegram | в MAX
Спрос на алкоголь продолжает снижаться (данные РАТК за январь-август 2026).
🔘Сокращение продаж спиртного составило 2% до 6,14 млрд л — уже не номинальные -0,1%, как за I полугодие.
🔘Крепкий алкоголь продолжает свое умеренное снижение: -0,6% до 1,32 млрд л.
🔘Спрос на напитки брожения, бывший до этого стабильным, тоже начал падать: -2,4% до 4,82 млрд л.
🔘Этот сегмент пострадал сильнее всего — вероятно, на фоне роста цен потребители охотнее отказываются от слабоалкогольных напитков.
🔘У большинства категорий отрицательная динамика ускорилась, а положительная — замедлилась, либо же темпы остались прежними.
🔘Из исключений — только игристые вина, которые ускорили рост, и пуаре, которое немного притормозило свое стремительное падение.
Крепкий алкоголь:
🔘спиртные напитки крепче 9%: +1,2% до 782 млн л;
🔘водка: -0,1% до 478 млн л;
🔘коньяк: -2,4% до 80 млн л;
🔘ликеро-водочные изделия: +11% до 132 млн л.
Вино:
🔘тихие вина: -2,7% до 363 млн л;
🔘игристые вина: +4,3% до 137 млн л;
🔘ликерные вина: -7,6% до 7,2 млн л.
Напитки брожения:
🔘пиво: -2,6% до 4,09 млрд л;
🔘пивные напитки: -4,1% до 635 млн л;
🔘сидр: +25,1% до 72 млн л;
🔘пуаре: -23,9% до 905 тыс. л;
🔘медовуха: +8,7% до 21 млн л.
Продажи слабоалкогольной продукции сократились на 57,5% до 5,2 млн л.
▶️Также стоит помнить, что данные за текущий год включают новые регионы, которые не были учтены в базе 2025. Эти регионы активнее потребляют крепкое спиртное, из-за чего динамика этого сегмента оказывается завышена. Ранее A.List оценивал искажение примерно в 2,4 п.п., так что реальное сокращение сегмента могло достигнуть -3%. На данные о продажах других категорий этот статистический казус, конечно, тоже повлиял, хотя и в меньшей степени.
™️ FMCG Report в Telegram | в MAX
Ассортимент необходимо адаптировать под тренды, а цены продолжать держать доступными — такой вывод сформулировал коммерческий директор "Пятерочки" Денис Вечканов на пленарной сессии в рамках форума WorldFood Moscow 2026.
Смотрим подробности:
🔘Вечканов заявил, что будущее ритейла в России связано со способностью сетей адаптировать ассортимент товаров под разные форматы и стабилизировать цены.
🔘По его мнению, сейчас на ассортимент оказывает влияние рост популярности готовой еды и экономические стимулы к увеличению доли СТМ.
🔘В этой связи ритейлеры могут скооперироваться с производителями, чтобы создавать уникальный ассортимент под каждый формат торговли.
🔘"Пятерочка", согласно планам Вечканова, тоже будет наращивать долю СТМ, но при этом сокращать число собственных брендов в портфеле.
🔘Магазин будущего в его глазах — это "сенсорная витрина" для знакомства с новинками и импульсных покупок, ориентированная на категории фреш и ультра-фреш.
🔘При этом цена продолжит играть важнейшую роль при выборе, чтобы потребитель не искал наиболее выгодное место для покупки.
™️ FMCG Report в Telegram | в MAX
36 отраслевых проектов и 1,17 млн подписчиков — новый масштаб ИД НОМ
Издательский дом «Новые отраслевые медиа» продолжает расширять крупнейшую сеть отраслевых медиа в русскоязычном Telegram и MAX.
Сегодня ИД НОМ объединяет уже 36 отраслевых проектов, каждый из которых сфокусирован на своей профессиональной аудитории — от промышленности, строительства и транспорта до IT, телекома, финансов и других ключевых отраслей экономики.
🟠36 отраслевых медиапроектов,
🟠1,17 млн подписчиков совокупной аудитории,
🟠Telegram и MAX — основные площадки развития проектов.
По вопросам сотрудничества и рекламы @id_nom
"Анти-лагер", протеиновая СТМ и элитный творожный сыр. Новинок в этот раз оказалось так много, что мы снова разбили подборку на два дня:
🔘новая линейка напитков от премиального проекта "Балтики" — "Балтика Brew": про IPA мы уже писали, а теперь заметили крик, кельш, пшеничный эль и сидр;
🔘б/а запуск от Stellar Group — изотоники, про которые сегодня вышел материал в "Ъ" (правда, без фото), и энергетики, о которых до сих пор нигде нет упоминаний;
🔘молочный соджу Cream Soju со вкусами черники и персика-манго от ГК "Руст" — подобные напитки мы пока видели только у "Кристалла";
🔘отдельная протеиновая линейка марки "Вкус & Польза", ЗОЖной СТМ "Пятерочки", в которой в т.ч. представлены новинки — протеиновые напитки, пудинги и батончики;
🔘сметанный майонез со сниженной жирностью (50,5%) от Mr. Ricco;
🔘чипсы с медовой шрирачей от брендов KDV, "PRO Чипсы" и Chips Fan, — это пока заявка на ТЗ, обнаруженная коллегами из "Бюро названий", но тренд на шрирачу очевиден;
🔘клубнично-шоколадное эскимо в виде сердца с рисовыми шариками Love is... от ООО "Сигам";
🔘окрашивающая язык в яркие цвета карамель "Покажи язык" от "ВкусВилла";
🔘творожный сыр Sveža от "Савушкина продукта" с премиальными вкусами — трюфеля и оливкового масла;
🔘творожок "Чудо" со вкусом кофе латте с соленой карамелью.
▶️Если хотите увидеть свою новинку в нашей рубрике, пишите на наш аккаунт редакции — @fmcg_ed. Продукты, которые покажутся нам интересными, мы включим в одну из следующих подборок.
#новинки_на_рынке
™️ FMCG Report в Telegram | в MAX
"Люди не затягивают пояса": рынок растет, инфляция замедляется, кризиса нет, зато есть риск провала в стагнацию. Выбрали главное о продуктовом рынке с годовой конференции NTech.
Продажи
🔘В I полугодии рынок они увеличились на 2,1% г/г в натуральном выражении до 43,35 млн т и на 6,4% в денежном до 10,34 трлн руб.
🔘Заметнее всего в объеме приросли готовая еда (+13,8%), яйца (+7,8%) и пекарня (+7,5%), а в деньгах — готовая еда (+20,2%), пекарня (+14,5%) и рыбная продукция (+13%).
🔘Объемы упали у кондитерки, детского питания (по -1,6%), бакалеи (-1,4%) и консервации (-1%), а выручка снизилась только у фруктов и овощей (-4%) и детского питания (-0,2%).
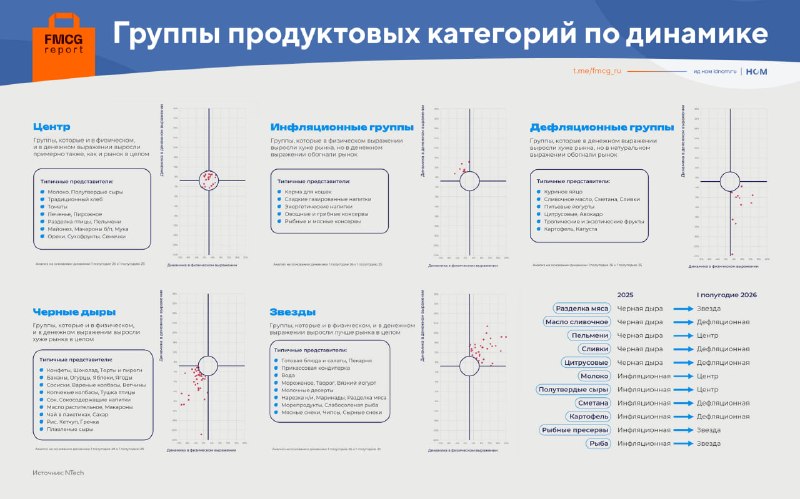
🔘Темпы перетоков спроса между категориями замедлились на 30% с конца 2024 и во II кв. 2026 составили всего 1,84% от общего объема продуктового рынка.
Цены
🔘Инфляция в I кв. составляла чуть меньше 4% г/г, а ко II кв. замедлилась до 1,5% (показатель отличается от публикуемого Росстатом благодаря более широкой базе).
🔘Наибольший вклад в замедление инфляции внесли такие крупные сегменты как молочка (0% во II кв.) и фрукты с овощами (-2% в I кв., -1,5% во II кв.).
🔘Средневзвешенная цена (без учета структурных сдвигов) тоже стала расти медленнее: +5% г/г в I кв. и немногим больше +3,5% во II кв.
🔘Структурный сдвиг, т.е. переключение на более премиальные продукты, составил 1,5% в I кв. и более 2% во II кв. — меньше, чем в 2025.
🔘До конца года инфляция может вырасти — II квартал стал "дном" ценовой динамики, — но резкого скачка не предвидится.
Тренды
🔘"Новая экономическая реальность" сохраняется: с одной стороны, россияне выбирают дорогие категории, а с другой — внутри них переходят на более бюджетные позиции.
🔘"Хрупкий рост": низкая инфляция не привела к значительному росту рынка в натуральном выражении, а быстрорастущие категории выросли в основном за счет сдвига в сторону бюджетной продукции.
🔘Сформировался рынок бренда: категории, в которых значимость марки выше, показывают лучшую динамику продаж.
🔘Растет интерес к простой, базовой еде: многие традиционные продукты улучшили динамику в объеме и/или в деньгах.
Форматы ритейла
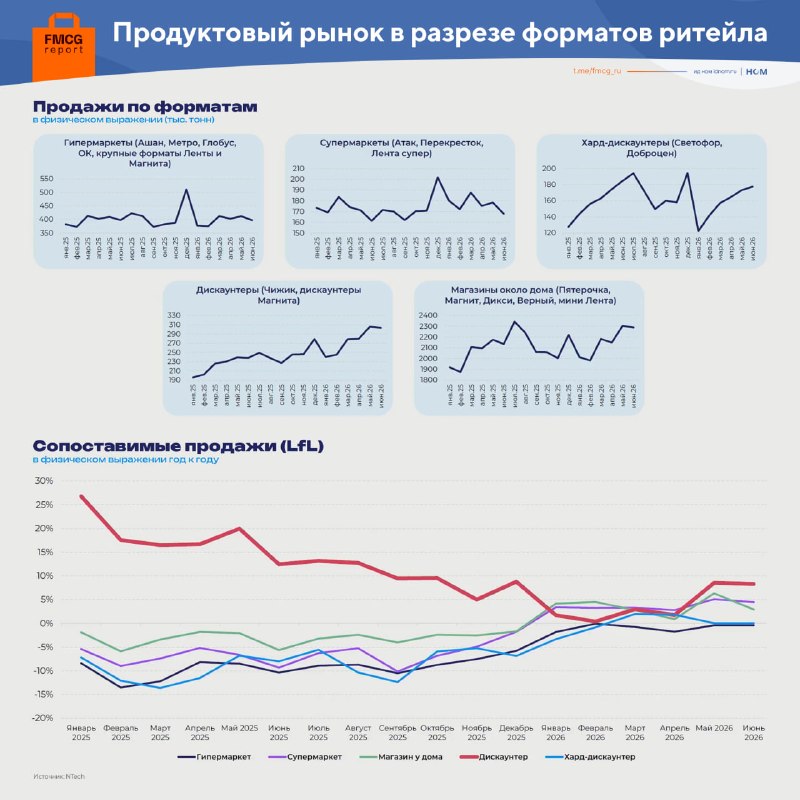
🔘Заметно растут только "мягкие" дискаунтеры и магазины у дома, в то время как гипермаркеты и супермаркеты показывают умеренную динамику.
🔘При этом сопоставимые продажи перестали снижаться во всех форматах: у гипермаркетов и хард-дискаунтеров они на нуле, у остальных — растут.
™️ FMCG Report в Telegram | в MAX
Сырных продуктов на рынке все меньше.
🔘Производство такой продукции в январе-июле сократилось на 22,2% г/г до 82,4 тыс. т, а спрос — на треть с начала года (данные "Союзмолоко").
🔘Отрицательная динамика ускорилась по сравнению с данными за I полугодие и январь-май соответственно.
🔘В АКОРТ изменений в структуре предложения и спроса на продукты с ЗМЖ не наблюдают, уточняя, что на них приходится всего 1% молочного ассортимента.
Причины динамики
🔘В "Союзмолоко" ее объясняют ростом НДС для продукции с ЗМЖ с 10% до 22%, переходом нарушений маркировки в разряд налоговых, обелением рынка и снижением стоимости обычных сыров.
🔘В "Руспродсоюзе" уточняют, что в январе-июле производство сыра выросло на 4,5% г/г, в результате чего запасы увеличились, а производителям пришлось активнее использовать скидки.
🔘От себя добавим, что в последнее время резко подорожало пальмовое масло, а вслед за ним и ЗМЖ, что могло дополнительно сократить ценовой разрыв между двумя категориями.
Прогнозы на будущее
🔘В "Союзмолоко" ждут ускоренного разделения рынка на натуральные сыры и сырные продукты, а также исчезновения неправильно маркированной продукции.
🔘В "Руспродсоюзе" полагают, что основной спрос на сырные продукты перетечет из розницы в профессиональный сегмент, где они используются как ингредиент.
™️ FMCG Report в Telegram | в MAX