
🎙Мы же спросили аналитика канала Market Power – насколько сейчас регулятор может оградить потребителя от рекламы онлайн казино и сомнительных инфлюенсеров.

ФинАйКью / Фин IQ — канал для профессиональных участников финансового рынка. Развиваем финансовый интеллект — ваше конкурентное преимущество: СФА, кейсы, карьерные ориентиры, сигналы рынка. Сообщество НФА — эксперты, задающие стандарты знаний
🎙Мы же спросили аналитика канала Market Power – насколько сейчас регулятор может оградить потребителя от рекламы онлайн казино и сомнительных инфлюенсеров.

Онлайн-казино легализуют: миллиарды налогов и рост зависимости Минфин изучает возможность легализовать онлайн-казино в России по аналогии с регулированием букмекеров, заявил замминистра финансов Иван Чебесков. 🎰Опыт зарубежных рынков показывает масштаб возможных поступлений. Например, только в Пенсильвании выручка онлайн-казино за 2025/26 финансовый год составила $2,93 млрд, налоги с сегмента - $1,337 млрд. EDITDA в сегменте тоже неплохая - британская группа Entain, работающая и в онлайн-казино, и в ставках на спорт, в 2025 году отчиталась о показателе в 25,7%. 🚑 Но одновременно с популярностью ставок растут социальные риски. В канадском Онтарио после открытия частного онлайн-рынка частота обращений в неотложную помощь из-за расстройств, связанных с азартными играми выросла на 31,3% в первый квартал и на 99% к концу первого года. Сколько заработает казна и потратит на реабилитацию лудоманов? 🧮 В Британии налог на онлайн-гемблинг с апреля 2026 года составляет 40% - это примерно ₽248 млрд в год; в России Минфин прогнозирует ₽100 млрд налоговых поступлений после легализации казино при ставке не менее 30% от дохода. То есть налогов в России соберут примерно в 2,5 раза меньше. На профилактику и лечение игровой зависимости британские онлайн-операторы платят обязательный сбор по ставке 1,1% - это ориентировочно ₽6,8 млрд, тогда как в России предложено отчислять около ₽2 млрд в год за счёт ставки в 0,1% - разница в 11 раз не в пользу России. ⚖️Краткосрочный всплеск налогов после открытия рынка попадёт в доходную часть бюджета, а последствия лудомании - в расходную: лечение, социальная помощь, потери трудоспособности и производительности. В стране по разным оценкам около 9 млн активно играющих граждан. В концепции «люди — новая нефть» вопрос не только в том, сколько государство соберёт налогов сегодня, но и сколько потратит на реабилитацию завтра. 📍Мы также есть в Max, Дзен и Пульс

🧠ИИ меняет финансовый сектор: какие специалисты будут востребованы на горизонте 3-5 лет? Внедрение искусственного интеллекта меняет подходы к работе с финансовыми данными, бюджетированию и управлению рисками. Вместе с этим меняются и требования к специалистам: всё большую ценность приобретают компетенции на стыке финансов, аналитики и цифровых технологий. 🌐 Пример цифровой трансформации - государственная система «Электронный бюджет», которая обеспечивает информационную поддержку бюджетного процесса. Развитие подобных решений повышает значимость специалистов, способных работать с большими массивами данных, понимать финансовые процессы и использовать цифровые инструменты для повышения эффективности управления. 👨💻В финансовом секторе ИИ открывает возможности для автоматизации рутинных операций, ускорения анализа информации и совершенствования оценки рисков. При этом технологии не заменяют профессиональную экспертизу: для интерпретации результатов, контроля качества данных и принятия обоснованных решений по-прежнему необходимы квалифицированные специалисты. 💡 В этих условиях особенно важным становится сочетание финансовых знаний, аналитического мышления и навыков работы с современными технологиями. Именно на пересечении этих компетенций формируются новые карьерные возможности. 🎙А о том, какие специалисты будут наиболее востребованы в финансовом секторе в ближайшие пять лет, рассказал управляющий директор, руководитель Департамента клиентских операций на финансовых рынках Совкомбанка Филипп Аграчев в блиц-интервью нашему каналу. 📍Мы также есть в Max, Дзен и Пульс
❤️«Драгметаллы — 2026»: опубликована программа Форума 26 ноября состоится XIX Форум НФА «Российский рынок драгоценных металлов». В центре внимания - регулирование отрасли, новые финансовые инструменты и перспективы российского и мирового рынков. 📌В этом году в нашей программе три сессии: 🟡Регулирование и практика. Обсудим планы Мнфина по развитию прослеживаемости оборота драгоценных металлов (ГИИС ДМДК), совершенствование требований к дистанционным продажам, взгляд аффинажных заводов на развитие рынка, налогообложение отрасли и лицензирование экспорта. 🟡Цифровые и финансовые рынки. Поговорим про новые инструменты для инвесторов, национальные индикаторы рынка, цифровизацию отрасли и трансграничные расчёты с использованием драгоценных металлов. 🟡Мировые рынки. Обсудим аналитические обзоры развития российского и международного рынков драгоценных металлов. ⭐️Среди участников форума в этом году - представители Минфина России, Банка России, Федеральной пробирной палаты, Московской биржи, топ-менеджеры банковского сектора и крупнейших компаний отрасли. ⚡️В программе также - доклад Булата Дамдинова из ЦНИГРИ о минерально-сырьевой базе благородных металлов России, а также церемония награждения лидеров рынка. Регистрация на форум доступна по ссылке 📸 А пока предлагаем вспомнить, как прошло мероприятие в прошлом году. 📍Мы также есть в Max, Дзен и Пульс

🏠Донстрой: премиальный метр в Москве - это страховка капитала Продолжаем серию эксклюзивных постов Ивана Горбунова, руководителя отдела аналитики и ценообразования Донстрой. Сегодня эксперт рассказал, грозит ли сегменту премиальной недвижимости «пузырь», может ли покупка такого объекта в Москве рассматриваться как инвестиция, будет ли доходность покупки сопоставима с доходностью ОФЗ? ▪️Классический пузырь на рынке недвижимости предполагает массовое кредитное плечо. В премиальном сегменте доля ипотеки исторически минимальна, а при текущих ставках она стремится к нулю. Сделки проходят на живые деньги. Пузырь лопается, когда заемщики не могут обслуживать долги. Здесь заемщиков почти нет. Второй фактор — ограниченное предложение, земли в центральных районах Москвы больше не становится, а значит, ценовое дно отсутствует. ▪️ В текущих реалиях, мы не ждем бурного роста +30%, рынок здорово стабилизируется. Реалистичный сценарий: селективный рост на 10–15% в действительно ликвидных объектах (локация, вид, приватность, грамотные планировки) и стагнация в псевдопремиальных лотах. Для сравнения: ОФЗ дают 18–20% в рублях, но накопленная инфляция за 2024–2025 уже превысила 20%. В реальном выражении доходность госбумаг близка к нулю или отрицательна. Недвижимость, номинированная в рублях, но имеющая валютную природу ценности (так как рынок ориентируется на долларовый эквивалент), сохраняет покупательную способность. 📌 Итог: премиальный метр в Москве - это не спекулятивный актив, а страховка капитала. Его покупают не для того, чтобы через год продать, а для того, чтобы через 10 лет передать наследникам или использовать как залоговую массу. В этом смысле он ближе к золоту, чем к акциям. И золото, как известно, не приносит купон, но его продолжают покупать. 📍Мы также есть в Max, Дзен и Пульс
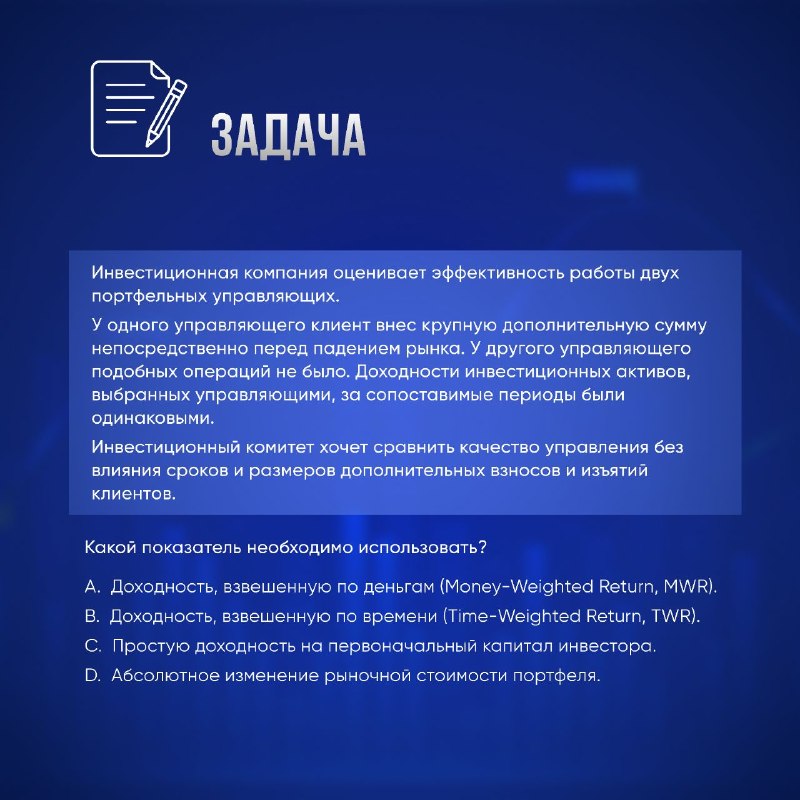


👨🎓 Продолжаем готовиться к СФА Напоминаем, что в регулярной рубрике #ШпаргалкаСФА публикуем реальные экзаменационные вопросы по СФА для того, чтобы вы могли проверить свои финансовые знания и потренировать логику.
⚡️Эксклюзивное интервью Руководителя Федеральной пробирной палаты для НФА – совсем скоро на форуме «Драгметаллы 2026» Совсем немного осталось до завершения делового сезона НФА в 2026 году – 26 ноября состоится XIX Форум «Российский рынок драгоценных металлов». В рамках мероприятия мы запланировали эксклюзивное интервью руководителя Федеральной пробирной палаты – а пока, делимся темами, которые будут раскрыты в ходе будущего выступления. 〰️Национальная финансовая ассоциация и Федеральная пробирная палата совместно с участниками отрасли активно взаимодействует в части повышения прозрачности и эффективности рынка драгоценных металлов, сообща решают ключевые проблемы сегмента. В рамках интервью Президенту НФА Василию Заблоцкому Руководитель Федеральной пробирной палаты Юрий Зубарев расскажет гостям форума о проделанной работе, а также вызовах, стоящих перед индустрией в 2027 году. Эксперты планируют обсудить: ⏺цифровизацию рынка драгоценных металлов; ⏺итоги функционирования ГИИС ДМДК и влияние системы на оборот драгоценных металлов в России; ⏺новации и ключевые доработки для дальнейшего развития системы; ⏺планы включения Банка России в периметр прослеживаемости ГИИС ДМДК; ⏺результаты введения новой формы акта ввода в оборот продукции из драгоценных металлов с 1 марта 2026 года. 👉Кстати, регистрация на мероприятие открыта до 20 ноября включительно – еще есть время попасть на главный «Золотой форум». 📍Мы также есть в Max, Дзен и Пульс
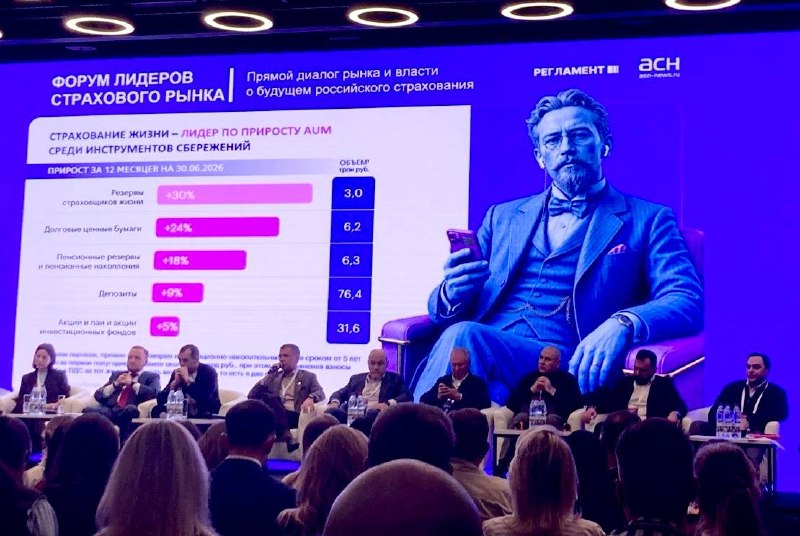


🎙У страховщиков появились принципы Публикуем репортаж с ежегодной конференции «Будущее страхового рынка». 🧲Пленарную часть мероприятия начал Евгений Уфимцев – президент ВСС. По его словам в индустрии в целом все хорошо – игроки отрасли «молодцы», так как смогли донести преимущества страхования жизни, несмотря на непростой информационный фон вокруг этого вида, до граждан и до руководителей страны – так как они не раз обсуждали вопрос про вклад страхования в экономику. В сегменте медицинского страхования идет трансформация системы. «У нас появились принципы», - отметил Уфимцев, имея ввиду отраслевые стандарты, хотя вопросы со стороны госорганов по нужности и эффективности страховщиков в системе ОМС и ДМС все еще возникают. 🧲В розничном страховании головная боль отрасли - моторное страхование и ОСАГО – многолетние традиционные жалобы на автоюристов и мошенников, повышающих расходы отрасли, были озвучены спикером и в этот раз. Трансформация рынка по ремонту «бьется о стенку Закона о защите прав потребителей» - растущие судебные издержки давят на убыточность и тарифы. Елена Ненахова из Банка России рассказала в контексте страхования жизни о теме признания страховщиками клиентов квал. инвесторами. Эксперт довольно подробно рассказала про наши сертификаты Квалифин и СФА. Также Елена подняла вопрос эффективности отраслевых стандартов в страховании жизни, которые были приняты вместо нормативного регулирования на уровне законов. Регулятор будет смотреть, насколько они сработают в сегменте. 🧲Сергей Цикалюк из ВСК посетовал, что рынок растет, но страховым компаниям пока не удается победить автоюристов. «Мы сами себя не можем защитить – например, застройщики смогли инициировать серьезные изменения в законодательстве – там снимается вопрос потребительского терроризма». При этом пока индустрия разобщена, нужно объединяться для противостояния мошенникам и лоббирования. «Кто нас может объединить? – задал аудитории и сидящему в первом ряду Евгению Уфимцеву вопрос Цыкалюк. – Женя, давай займись, возглавь движение. Мы все готовы». В целом по мнению эксперта конкуренция развивает рынок, а анализируя экономику в регионах, у страховщиков в следующем году, по мнению Цикалюка, есть перспективы. 📍Мы также есть в Max, Дзен и Пульс
✅Нужен ли финфлюенсеру статус квалифицированного инвестора? Банк России намерен усилить регулирование финансовых блогеров, которые влияют на решения частных инвесторов. Среди возможных мер - Кодекс этики с требованиями к раскрытию рисков, конфликтов интересов и информации о платном продвижении финансовых продуктов. Об этом мы уже рассказывали ранее в серии материалов. 🏦 Банк России допускает модель мягкого регулирования финфлюенсеров, основанную на добровольном соблюдении общих правил. Предполагается также, что финансовые организации будут раскрывать информацию о взаимодействующих с ними финфлюенсерах и отдавать предпочтение тем, кто соблюдает отраслевые этические принципы. 🎓На этом фоне возникает вопрос: достаточно ли финансовому блогеру собственных знаний чтобы разбираться в рынке и ответственно подходить к рекомендациям или для работы с инвестиционной тематикой все же нужен формальный статус квалифицированного инвестора? ⚡️ Сам по себе статус «квала» подтверждает соответствие установленным критериям, но не заменяет требований к добросовестности, прозрачности и раскрытию рисков. Для аудитории важны не только компетенции автора, но и понимание того, в чьих интересах он дает рекомендации. 🎙Ранее мы делились первыми итогами проекта – публиковали Q&A Банка России, делились итогами заседаний с участием регулятора и блогеров. Также заместитель Председателя Банка России Михаил Мамута эксклюзивно для Фин IQ рассказал том, насколько важен статус квалифицированного инвестора для финфлюенсера. 📍Мы также есть в Max, Дзен и Пульс

⭐️Зажигаем новые звезды в Андромеде – запускаем интерактив для пользователей платформы Недавно рассказывали, что стали партнером премии «Звёзды Андромеды» информационно-аналитической платформы «Андромеда». А с 29 октября пользователи платформы также могут принять участие в интерактиве и получить преимущество для получения Сертификата финансового аналитика. 👨💻В рамках партнерства НФА и Андромеды у пользователей платформы есть возможность проверить свои знания, пройдя простой опрос на базе экзамена СФА. Механика простая – нужно решить тестовые задания, указав свою электронную почту. 🤍 При успешном прохождении теста – более 75% правильных ответов – участник может рассчитывать на дополнительную скидку (5%) на прохождение экзамена СФА. 🔖Ссылка на тест тут: https://forms.yandex.ru/u/69bd5fc890fa7b57fb21551c Пожелаем удачи соискателям! И пожелаем им успехов в премии «Звёзды Андромеды» в следующем году. 📍Мы также есть в Max, Дзен и Пульс

⚽️ Подамся в ногомячеры? Криштиану Роналду стал первым действующим спортсменом, чьи совокупные доходы за карьеру превысили $2 млрд. Основной источник доходов футболиста - контракт с саудовским «Аль-Насром», оцениваемый более чем в $200 млн в год, а также рекламные соглашения. ⚽️ Роналду дебютировал в профессиональном футболе в августе 2002 года. Таким образом, к 2026 году он шел к своему финансовому рекорду около 24 лет. Для сравнения, Джейми Даймон, глава крупнейшего американского банка JPMorgan Chase, получил суммарно за 2025 год в 5 раз меньше – всего $43 млн. До кресла руководителя JPMorgan он строил карьеру в финансах около 18 лет, а к 2026 году работал в индустрии примерно 44 года. 😎 Но молодежи расстраиваться не стоит, среди финансистов есть и другой уровень заработков - владельцы инвестиционных фондов. Крис Хон основал лондонскую TCI Fund Management в 2003 году. В 2025 году он лично заработал, по оценке Institutional Investor, $4,9 млрд - больше, чем Роналду за всю карьеру. При этом сам фонд получил $18,9 млрд прибыли для инвесторов за год. Хону потребовалось около 22 лет, чтобы прийти к такому результату. 🎙Ну а мы спросили Татьяну Суслову из Академии бизнеса Б1, может ли российская бизнес-школа воспитать молодежь уровня Хона? 📍Мы также есть в Max, Дзен и Пульс
💼 На рынке производных инструментов обновили стандартные условия сделок С конца октября участники российского финансового рынка смогут применять обновленные правила для сделок с кредитными производными инструментами, а также для срочных сделок на процентные ставки и свопционов. Изменения должны упростить оформление таких операций и привести документацию в соответствие с практикой, которая уже сложилась на рынке. 📄 Национальная финансовая ассоциация (НФА) подготовила два документа. Первый - Матричное дополнение к Стандартным условиям кредитных производных сделок 2026 года. Второй - Изменения № 3 к Стандартным условиям срочных сделок на процентные ставки и сделок свопцион 2011 года. 🔴Матричное дополнение - это набор типовых условий для сделок с кредитными деривативами. Оно помогает сторонам быстрее согласовывать ключевые параметры: какие события считаются кредитными, как рассчитываются выплаты и в какие сроки проводятся расчеты. Использование единого набора условий должно сократить время на согласование сделок между участниками рынка. 🔴Второй документ меняет подход к классификации сделок кэп, флор и коллар. Ранее в стандартных условиях их относили к форвардным сделкам. Теперь этот подход приводится в соответствие с экономической сутью инструментов и практикой российского рынка производных финансовых инструментов, где такие сделки учитываются как расчетные опционы. 😊Изменения в общем то закрепляют уже сложившуюся практику в стандартной документации. Теперь участникам рынка будет проще применять новые правила к соответствующим сделкам без необходимости отдельно указывать их в подтверждениях по каждой операции. 📍Мы также есть в Max, Дзен и Пульс

🐖Банки с 2027 года начнут удерживать НДФЛ с вкладов – что это значит для вкладчиков? Разбирались с экспертом С 2027 года банки будут сами рассчитывать и удерживать налог на доходы от вкладов в момент выплаты процентов. Об этом нам рассказал Никита Казанцев, руководитель кластера «Сбережения и инвестиции» ОТП Банка. Публикуем самое интересное. ▫️Необлагаемый лимит процентного дохода сохранится. Его по-прежнему предлагается определять как 1 млн рублей, умноженный на максимальную ключевую ставку Банка России, действовавшую на первое число каждого месяца расчётного года. Для процентов, начисленных в 2027 году, будет учитываться максимальная ставка 2026 года, для доходов 2028 года — ставка 2027 года. ❗️Важно: 1 млн рублей в формуле — расчётная величина, а не предельная сумма вклада, с которой не нужно платить налог. ⚠️Пример: за 2026 год ставка может составить 16%, тогда лимит для процентов 2027 года составит 160 тыс. рублей. При ставке 12% за 2027 год лимит для 2028 года будет равен 120 тыс. рублей. ▫️ В 2027 году проценты по вкладам предлагается включить в общую налоговую базу, к которой применяется прогрессивная шкала НДФЛ от 13% до 22%. При доходе от 2,4 млн до 5 млн рублей ставка составит 15%, от 5 млн до 20 млн рублей — 18%. ❗️Важно: на расчёт влияют и другие доходы, например зарплата. ⚠️Пример: если годовая зарплата равна 3 млн рублей, а проценты по вкладу после применения лимита — 100 тыс. рублей, общая база без вычетов и специальных правил составит 3,1 млн рублей, а налог вырастет на 15 тыс. рублей. Если банк удержал 13 тыс. рублей, при окончательном расчёте возникнет доплата в 2 тыс. рублей. 📍Мы также есть в Max, Дзен и Пульс
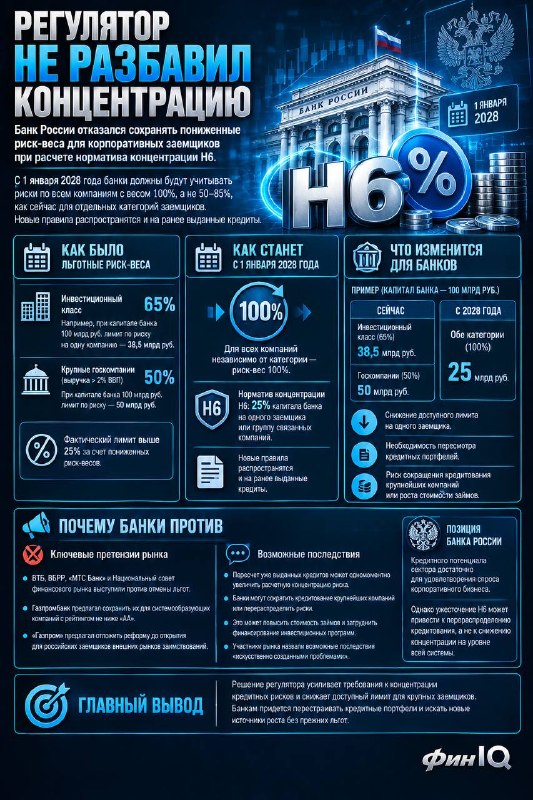
🧑⚖️Регулятор не разбавил концентрацию Банк России отказался сохранять пониженные риск-веса для корпоративных заемщиков при расчете норматива концентрации Н6. С 1 января 2028 года банки должны будут учитывать риски по всем компаниям с весом 100%, а не 50–85%, как сейчас для отдельных категорий заемщиков. Новые правила распространятся и на ранее выданные кредиты. Что изменится для банков 🏷Н6 ограничивает риск на одного заемщика или группу связанных компаний уровнем 25% капитала банка. Но из-за льготных риск-весов фактический лимит сейчас выше. Например, для компаний инвестиционного класса применяется вес 65%: при капитале банка 100 млрд руб. норматив позволяет держать риск на такую компанию до 38,5 млрд руб. Для крупных госкомпаний с выручкой более 2% ВВП действует вес 50%, что позволяет увеличить экспозицию до 50 млрд руб. С 2028 года для обеих категорий предел составит 25 млрд руб. Почему банки против 🏷 ВТБ, ВБРР, «МТС Банк» и Национальный совет финансового рынка выступили против отмены льгот. Газпромбанк предлагал сохранить их хотя бы для системообразующих компаний с рейтингом не ниже «АА». «Газпром» в свою очередь предлагал отложить реформу до открытия для российских заемщиков внешних рынков заимствований. Участники рынка опасаются, что пересчет уже выданных кредитов одномоментно увеличит расчетную концентрацию риска, вынудит банки сокращать кредитование крупнейших компаний или искать способы перераспределить риски. Это может повысить стоимость займов и затруднить финансирование крупных инвестиционных программ. В замечаниях к проекту участники рынка назвали возможные последствия «искусственно созданными проблемами». 🏦 Банк России считает, что кредитного потенциала сектора достаточно для удовлетворения спроса корпоративного бизнеса. Однако ужесточение Н6 может привести к перераспределению кредитования: компании, достигшие лимитов в крупнейших банках, будут искать финансирование у других кредиторов. Вопрос в том, сможет ли банковский сектор заместить выпадающие объемы без роста стоимости займов и сокращения финансирования инвестиционных программ. При этом само по себе ограничение риска на одного заемщика в отдельном банке не гарантирует снижения концентрации на уровне всей системы. 📍Мы также есть в Max, Дзен и Пульс
✨Национальная финансовая ассоциация стала партнером премии «Звёзды Андромеды» Национальная финансовая ассоциация в качестве организатора сертификации финансовых аналитиков стала партнером ежегодной премии «Звёзды Андромеды» информационно-аналитической платформы «Андромеда». НФА поддержит номинацию, в рамках которой будут оцениваться лучшие sell-side аналитики. ☑️Голосование за sell-side аналитиков проходит до 16 ноября 2026 г. в следующих номинациях: ⏺Общие (6): макроэкономика, валютный рынок, товарные рынки, стратегия на рынке акций, стратегия на рынке долговых бумаг, корпоративный долг. ⏺Отраслевые (11): нефть и газ, материалы и горная добыча, банки и финансовый сектор, потребительский сектор, ИТ и ТМТ, транспорт, электроэнергетика, недвижимость, компании средней и малой капитализации, фарма и здравоохранение, ЦФА. 🗳Ссылка на голосование: https://award.andromedaterminal.ru/#participate 📍Мы также есть в Max, Дзен и Пульс
🏦 Банкам упростят зарубежные инвестиции - но не всем Госдума приняла в первом чтении законопроект о новых правилах инвестиций российских банков за рубежом. Документ меняет порядок приобретения иностранных активов в зависимости от типа лицензии кредитной организации. По словам авторов инициативы, поправки направлены на снижение регуляторной нагрузки и издержек банковского сектора. 🏷Банкам с универсальной лицензией разрешение Банка России потребуется, если они приобретают контроль над иностранным банком или страховой компанией. Для инвестиций в другие зарубежные компании согласование будет необходимо, если сумма вложений превышает 5% капитала или 10 млрд рублей - в зависимости от того, какой порог ниже. Об остальных инвестициях регулятора нужно будет уведомлять в течение 30 календарных дней. 🏷Открытие филиалов за рубежом по-прежнему потребует разрешения ЦБ, а для представительств будет достаточно уведомления. Для банков с базовой лицензией и небанковских кредитных организаций вводятся более жесткие ограничения. Им запретят приобретать акции и доли иностранных компаний, устанавливать над ними контроль, а также открывать зарубежные филиалы и представительства. 🏷Исключение предусмотрено для участия в капитале иностранных операторов систем международных финансовых сообщений. Законопроект предусматривает дифференцированный подход: крупным банкам упростят часть зарубежных сделок, сохранив контроль ЦБ над наиболее значимыми инвестициями, тогда как возможности банков с базовой лицензией и НКО останутся существенно ограниченными. 📍Мы также есть в Max, Дзен и Пульс
🛒Cпрос ушел в таблетки: ритейлеры нарастили выручку, но потеряли 2/3 чистой прибыли Выручка 50 крупнейших ритейлеров в 2025 году выросла на 8,3%, до 19,7 трлн руб., однако их совокупная чистая прибыль сократилась почти втрое - с 587 млрд до 215 млрд руб. Средняя рентабельность участников снизилась с 3,3% до 1,1%: рост продаж перестал гарантировать рост финансового результата. Главная проблема отрасли - опережающий рост расходов. ✍️Дорогие кредиты, затраты на логистику, аренду и персонал давят на прибыль, а конкуренция вынуждает сети поддерживать спрос скидками и промоакциями. В результате дополнительный оборот приносит ритейлерам все меньше чистой прибыли. Рост рынка распределяется неравномерно. Первая десятка крупнейших игроков увеличила выручку на 11,4%, до 13,8 трлн руб., тогда как остальные 40 компаний - лишь на 5%. Это усиливает позиции лидеров, которым проще использовать эффект масштаба, договариваться с поставщиками и распределять постоянные расходы на больший оборот. 🎁Пятерку крупнейших ритейлеров по выручке возглавила X5 Group с показателем 4,64 трлн руб. (+19% год к году). Далее идут «Магнит» - 3,51 трлн руб. (+15%), Mercury Retail («Красное & Белое» и «Бристоль») - 1,66 трлн руб. (+20%), «Лента» -1,1 трлн руб. (+24%) и DNS - 800 млрд руб. (+3%). ➕По сегментам наиболее динамично росли аптечные сети: их совокупная выручка увеличилась на 25%. Продуктовый ритейл и алкомаркеты прибавили 14%. Электроника и бытовая техника сократили выручку на 9%, автодилеры - на 13%. На бирже давление на сектор также заметно: к 14 октября 2026 года акции X5 Group потеряли около 36% с начала года, «Магнита» - около 48%, «Ленты» - около 10%. Такая динамика контрастирует с ростом выручки сетей и отражает опасения инвесторов по поводу устойчивости прибыли на фоне дорогого финансирования и растущих издержек. 📍Мы также есть в Max, Дзен и Пульс
Эксплуатация премиальной недвижимости за 4 года выросла на 30-60% - какие риски нужно учесть инвестору Продолжаем серию эксклюзивных постов Ивана Горбунова, руководителя отдела аналитики и ценообразования Донстрой. Сегодня эксперт рассказал, как за последнее время выросла цена обслуживание премиальной недвижимости, появились ли дополнительные риски для инвесторов и стоит ли ожидать повышения налоговой нагрузки? 🔚Эксплуатация премиальной недвижимости подорожала, но в структуре доходности элитного актива это шум, а не сигнал. Давайте рассмотрим на примере квартиры 150 м² и стоимостью 250 млн, почему. 🔚 Эксплуатация в премиальном сегменте с 2022 года подорожала в среднем на 30–60% (до 350-500 руб./кв. м в месяц), для квартиры 150 м² это 0,6–0,9 млн руб. в год. Налог на имущество физических лиц считается от кадастровой стоимости, которая по премиальным объектам почти догнала рыночную. Для объекта стоимостью 250 млн руб. налог составит примерно 0,4–0,6 млн руб. в год (ставка 0,1–0,3% для объектов до 300 млн в Москве). В сумме расходы на эксплуатацию и налоги - это менее 2% от прироста цены за год: так, премиум за год вырос на 9%, для объекта за 250 млн - это +23 млн. 🔚 Для сравнения: комиссия за управление в хедж-фонде или при доверительном управлении ценными бумагами редко ниже 1,5–2% от активов ежегодно. Даже если добавить сюда амортизацию и мелкий ремонт, суммарные издержки владения премиальной недвижимостью остаются одними из самых низких среди всех классов активов. 🔚Более того, высокие эксплуатационные платежи - это не проклятие, а фильтр. Они отсекают случайных арендаторов и соседей, поддерживая «клубность» дома и, как следствие, его гарантированную капитализацию в будущем. Продолжение – в следующем посте ➡️ 📍Мы также есть в Max, Дзен и Пульс

Как «разматрешить» рынок облигаций и нанять грамотного IR Продолжаем репортаж с конференции РА Эксперт «Будущее облигационного рынка». ☺️С мнением Минфина о том, что ОФЗ не конкурент корпоративным бондам не согласился Алексей Куприянов из Синары: «Мы видим «гонку за деньгами» со стороны государства, поэтому рекомендуем эмитентам быстрее размещаться, не жадничать, к концу года спреды вырастут». Эксперт отметил, что от 70% до 100% выпусков в конечном счете оказываются в руках физлиц, которые очень эмоционально реагируют на сообщения финфлюенсеров: несколько постов – и цены могут резко пойти вниз. Если раньше финдиректор встречался с розничными инвесторами один раз в году, то сейчас нужна IR-служба, которая практически ежедневно общается с держателями бумаг. А IR-специалистов очень мало на рынке – спрос на них должен вырасти. ☺️Мария Хабарова из ВТБ - наиболее яркий докладчик конференции - отметила, что на фоне охлаждения экономики ОФЗ и компании с рейтингом ААА – это все, что сегодня «хотят инвесторы». «Раньше любой маленький эмитент находил своего инвестора, сейчас только 1-й и 2-й эшелон чувствуют себя устойчиво, рынок становится менее ликвидным», - отметила Мария. Рынку стоит готовиться к расширению спредов и расслоению в кредитном качестве. При этом уровень коммуникаций с рынком у старых эмитентов иногда не выдерживает критики – у розничных инвесторов и у институционалов нехватка оперативной информации об эмитентах. ☺️Еще одной проблемой рынка стали сами банки, организующие размещение бумаг таким образом, чтобы заявка конкретного инвестора была заранее предусмотрена в распределении выпуска. «Заматрешенные» бумаги в конечном счете не попадают на рынок, их не может купить розничный инвестор, что заметно вредит развитию всей долговой отрасли. «Аллокация гарантирована – до объявления книги все всё знают, - отметила Хабарова, - Когда такой инвестор знает параметры эмиссии, он начинает сбрасывать текущую бумагу эмитента, чтобы зайти в новую. Фронтраннинг убивает рынок. Когда бумага выходит на вторичку у нее нет шанса отрасти». 👏По данным Мосбиржи объем рынка бондов составил в этом году 7.5 трлн рублей, рост - 19% к прошлому году. Банки - крупнейшие нетто покупатели облигаций - в этом году уходят в ОФЗ, как и розничные инвесторы. Доля банков в книгах растет – с 50% в 2025 году до 72% в 2026, с 10% до 7% упала доля розничных инвесторов. Обе категории покупателей предпочитают бумаги первого эшелона – сегмент эмитентов ААА вырос за год на 20%. С другой стороны, объем спроса сократился в этом году на 22%, средний спрос на 1 книгу – до 18 млрд. Тем не менее, по мнению выступавших, рынок облигаций будет расти опережающими темпами – переток средств на публичный рынок - благо для экономики. 📍Мы также есть в Max, Дзен и Пульс
💡Приватизация через IPO – новая идея Минфина Минфин хочет разрешить принадлежащим российским регионам компаниям выходить на биржу через IPO. Мы писали об этой инициативе еще в рамках ВЭФ - этому была посвящена целая панель Форума. Законопроект планируют внести в Госдуму уже осенью. Сейчас принадлежащий субъекту пакет акций нельзя продать через организованные торги из-за действующего регулирования. 👏Рынок, на который собираются вывести региональные активы, пока выглядит довольно компактным. В 2025 году в России прошло 4 IPO: JetLend, GloraX, ДОМ.РФ и ГК «Базис». Совокупно они привлекли около 37 млрд рублей: 476,4 млн рублей пришлось на JetLend, 2,1 млрд - на GloraX, 31,7 млрд - на ДОМ.РФ и более 3 млрд - на «Базис». В 2026 году пока прошло два IPO: B2B-РТС на 2,43 млрд рублей и «Инкаб Холдинга» на 2,04 млрд рублей, то есть суммарный объем составил около 4,47 млрд рублей. 📈При этом говорить, что в будущем деньги от IPO компаний с госучастием пойдут в бюджет было бы неправильно. IPO - прежде всего способ привлечения капитала самой компанией. А вот будущие дивиденды – при условии сохранения части акций в госсобственности – уже пойдут в бюджет. Всего рынок публичных размещений - если считать вместе IPO и SPO - привлек в 2025 году 125,2 млрд рублей против 102,1 млрд годом ранее. При этом число эмитентов сократилось с 19 до 9, а впервые на рынок акционерного капитала вышли всего 4 компании. Для регионов потенциальный эффект будет в возможности монетизировать принадлежащие субъектам активы и одновременно дать им доступ к частному капиталу. Минфин рассчитывает включить инициативу в федеральный проект по развитию финансового рынка, конечная цель которого, напомним, увеличить капитализацию российского фондового рынка до 66% ВВП: по итогам августа показатель составлял 19,5%.📊 🎙Ну а мы спросили Юлию Акинфиеву из Инкаба – нужно ли сейчас среднему бизнесу выходить на IPO. 📍Мы также есть в Max, Дзен и Пульс