Что ждёт нас с 1 сентября 2026 года? Женщинам с детьми до 3 лет нельзя устанавливать испытательный срок Сотрудники, вернувшиеся с СВО, получают преимущественное право остаться в компании при сокращении штата Другие изменения в ТК РФ Лицо, на которое регистрируется доменное имя, должно быть идентифицировано на Госуслугах Новая обязанности бизнеса: поддержать сотрудников, которые работают в зоне ЧС Теперь можно наказывать граждан за действия, совершенные за пределами РФ Где ещё читать полезное про налоги и бизнес: 💙 канал в VK здесь, 🌐наш сайт здесь, 🤩мы в Яндекс.Дзен тут 👣Хотите вступить в закрытый налоговый клуб предпринимателей? Пишите мне #мспживи

Наталья Горячая. #МСПживи
Налоги, новости господдержки, судебная практика, кадровые вопросы. Без воды и со ссылками на первоисточники. Написать автору можно в WhatsApp: +7 985 924 05 91 или в Telegram: @NatalyaNG Есть также чат для предпринимателей. Заявление в РКН N5943722340
Subscribers
13.1K
tracking since 13 Nov
Reach per post (ERR)
11.5%1.5K avg views
Posting
5.5/day
last 8 hours ago
Reactions per 1K views
16.5
👍 ❤ 👀
-
-
Приглашаю владельцев и руководителей ООО, которым требуется качественный бухгалтерский сервис, стать нашим клиентом Что можем предложить? Вы занимаетесь своим бизнесом, а моя команда ведёт ваши финансовые дела. 1. Делопроизводство: - составляем первичные документы (счета, акты, накладные, УПД для ваших клиентов), - делаем платежные поручения. 2. Формируем финансовую отчетность: - составляем бухгалтерскую и налоговую отчетность, - даём предварительные итоги работы компании к концу квартала, - анализируем возможности по оптимизации расходов и налогового бремени. 3. Консультируем: - рассказываем о том, как сберечь и приумножить заработанные средства через различные финансовые инструменты и инструменты грамотного налогового планирования, - отвечаем на вопросы по основному виду деятельности и нетипичным операциям, - отвечаем на незаданные вопросы, предвосхищая их. "Чётко, слаженно, на высоком организационном уровне - я такого сервиса не встречал ранее. Восхищен заботой рабочей группы бухгалтеров, которая занимается моей компанией!" "Мы очень боялись уходить из штатной бухгалтерии, но ни разу за 6 лет сотрудничества не пожалели о том, что перешли в ваш бухгалтерский сервис" "Со мной разговаривают на понятном мне языке - это главное, это то, чего я всегда хотела от бухгалтера" "Я бы назвал вашу организацию бухгалтерским бутиком. Есть стандарты, но одновременно я получаю особый подход к решению задач, которые бывают порой сложными" "Как машина! - всё четко, понятно, своевременно" Да, бухгалтерия в XXI веке это не только отчётность и мы это осознаём. Почему именно мы, а не штатный бухгалтер? - не всякому бизнесу подходит штатный бухгалтер, который работает в офисе и требует расходов в виде зарплаты, отпускных, рабочего места, доступов к правовым системам и повышению квалификации, - не всякий штатный бухгалтер может себе позволить сидеть полдня и в выходные за чтением новостей, в том числе из смежных с бухгалтерией отраслей, а мы это делаем, и вы это видите, - проактивного бухгалтера трудно найти, а мы находим. Для этого у нас есть фея hr - Анна, - есть служба внутреннего контроля, которая проверяет расчеты и поддерживает бухгалтеров методологически. А ещё у нас есть абонементы (фиксированная цена сервиса на год) для ИП на любой системе налогообложения, и еще очень любим и знаем как работать с адвокатами и их бюро, и нотариусами. Также можно заказать анализ текущей ситуации в учете и получить рекомендации по чек-листу собственной разработки. Еще есть мозговые штурмы для тех, кто переживает по теме дробления бизнеса или строит схему для нового направления бизнеса. А с перечнем консультационных услуг можно ознакомиться здесь. Побродить по нашему сайту? Тоже можно. Он здесь. Приходите. #мспживи
-
Маркетплейсы, налоги и новый закон Минэкономразвития провело совещание с крупнейшими платформами (Озон, РВБ, Яндекс Маркет) и бизнесом. Обсудили, как работать в условиях логистических сбоев и новых правил игры. Главное. Налоговые отсрочки и ущерб. Для пострадавших продавцов (у которых возникли проблемы из-за сбоев на складах) проведут специальную сверку. Она необходима для фиксации суммы ущерба и получения отсрочки по налогам. Закон о платформенной экономике (№ 289-ФЗ). Документ вступает в силу 1 октября. Цель — создать прозрачные правила игры между площадками и государством. Борьба с серым импортом. Власти готовят инструмент для сравнения полной финансовой нагрузки (налоги + пошлины + комиссии) российских и иностранных продавцов в надежда убрать дисбаланс, при котором наши селлеры платят больше налогов и проигрывают в цене зарубежным конкурентам. Доступ к товарам. Решается вопрос об упрощенном вывозе товаров со складов платформ в случае форс-мажоров. В общем, государство усиливает контроль над маркетплейсами, но одновременно обещает поддержку тем, кто несет убытки из-за проблем с инфраструктурой площадок. 💡Для любителей почитать первоисточник здесь #мспживи
-
Цена невыполненных обещаний: почему инвестору пришлось вернуть налоги за девять лет В 2015 году компания начинала свой путь с амбициозного проекта: строительство и эксплуатация современной обувной фабрики в солнечной Евпатории. Статус участника Свободной экономической зоны (СЭЗ) открывал перед бизнесом двери в налоговый рай. Взамен компания обязалась вкладывать средства в экономику региона и создавать рабочие места. Однако годы шли, а вместо стройных рядов станков и новых вакансий оставались лишь невыполненные пункты договора. Развязка наступила, когда региональные власти через суд расторгли инвестиционное соглашение из-за нарушения его условий. Следом за этим в дверь постучалась налоговая инспекция. Вердикт такой: раз договор расторгнут по вине инвестора, значит, право на льготы аннулируется не с текущего момента, а с начала проекта. В итоге компании выставили счет на 7 млн. руб. и штраф. В суде представители компании пытались найти оправдание в цепочке неудач. Они винили недобросовестного подрядчика, допустившего брак при строительстве сетей, ссылались на бесконечные тяжбы со строителями и даже на отголоски пандемии. Юристы настаивали: закон, требующий возвращать налоги за весь период, не должен применяться к старым периодам, ведь это непосильное бремя для бизнеса. А что суд? 1. Пониженные ставки - не подарок, а доверие государства, которое нужно оправдывать делом. Если инвестор не исполнил обязательства, он теряет право считаться особенным и должен платить налоги наравне со всеми с первого дня. 2. Проблемы с подрядчиками и просчеты в планировании - это внутренние риски предпринимателя. Компания видела свои нарушения еще в 2018 году, но не пыталась официально изменить условия договора, надеясь на авось. 3. Норма о ретроспективном доначислении налогов при расторжении договора СЭЗ - это не новое наказание, а механизм восстановления справедливости. Она возвращает ситуацию в то русло, в котором компания находилась бы, не имея льготного статуса. Итог: компании придется заплатить полную цену за нереализованную мечту об обувной фабрике. 💡Для любителей почитать первоисточник: Дело № А83-15828/2025 (июль 2026, Крым) #мспживи #мспсудится
-
edited 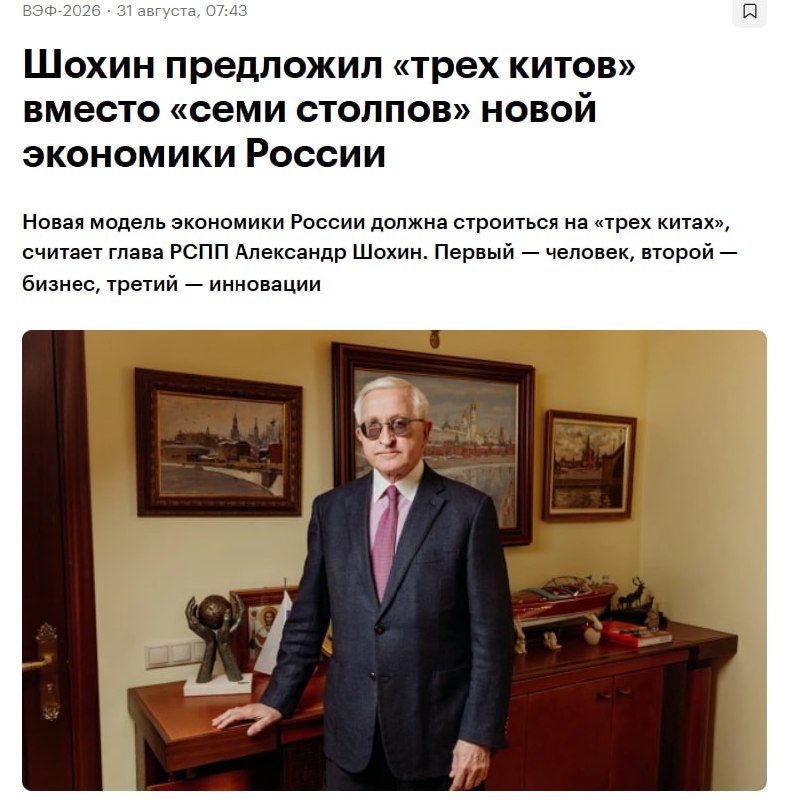
Три кита вместо семи столпов: Александр Шохин о будущем российской экономики Глава РСПП Александр Шохин в преддверии ВЭФ-2026 предложил упростить модель развития России до 2027 года. Вместо предложенных экспертами «семи столпов», он выделил три ключевых приоритета: 1️⃣ Человек. Инвестиции в кадры, медицину и образование как база для роста. 2️⃣ Частный бизнес: предприниматель - «вечный двигатель», но ему нужны защищенность и предсказуемость. Главный запрос к государству: стабильность фискальной и регуляторной нагрузки в условиях неопределенности. 3️⃣ Технологии. Внедрение инноваций во все сферы — от госуправления до энергетики. Дискуссия идет вокруг доклада центра «Третий Рим» (РАНХиГС), где среди прочего упоминались обеление экономики и рост доступности капитала. Позиция РСПП: рост ВВП выше 3% возможен только при условии, что государство обеспечит бизнесу прозрачные и неизменные правила игры. 💡Для любителей почитать первоисточник здесь Ну, ждем очередное осправедливливание налоговой системы в виде законопроекта в пакете бюджетных документов, которые обычно Правительство вносит в сентябре в Думу. Кстати, про стабильность: помню я, как в 2020 году В.Путин говорил по поводу принятого закона о снижении страховых взносов для МСП: эта мера не временная, она навсегда. Вот прям как сейчас слышу. Только вот ссылку не найду сейчас. Но найду. #мспживи
-
Из зала суда: прикрыться стажировкой не получится, если в объявлении о приеме на работу указано другое Сотрудница была трудоустроена у ИП в декабре 2023 года в должности продавца-кассира, при этом трудовые отношения не были оформлены, ей обещали выплачивать заработную плату по должности стажера в размере 110 руб. в час, по должности продавца - 150 руб. в час. За время работы она получила аванс в размере 10 000 руб., а в феврале 2024 года её уволили, при этом с приказом об увольнении не ознакомили, расчет за отработанное время не сделали. Именно эти обстоятельства стали основанием для обращения кассира в суд. У работодателя другая версия: с истцом не был заключён трудовой договор, потому что он работал не более 2 часов в день и проходил стажировку. Как продавец-кассир доказал, что был трудоустроен у ИП? 1. Представлены скриншоты сайта "Авито", где размещено объявление о предложении работы по профессии продавец-кассир с заработной платой 50 000 руб. - 60 000 руб. 2. Представлены фото экрана монитора с изображением таблицы в формате Excel, из которого следует, что истец указан как продавец пекарни совместно с другим сотрудникам, а также как стажер. 3. На фотографии рукописного графика за январь указан как стажер. Ему установлены смены по 9 часов. 4. Представлена переписка в мессенджере Ватсап. 5. Свидетели подтвердили допуск сотрудника к работе в качестве стажера продавца. Почему отношения были признаны трудовыми? А. Фактически между сторонами возникли трудовые отношения. Б. Сотрудник был допущен к работе с ведома работодателя, подчинялась правилам трудового распорядка, указаниям, инструкциям работодателя, ему выделено рабочее место, выполнял работу под контролем другого сотрудника, которая фактически являлась администратором пекарни. Достоверно установить график работы и заработную плату истца не представляется возможным, поэтому суд первой инстанции сделал расчет зарплаты исходя из МРОТ и пятидневной рабочей недели. Суд апелляционной инстанции не согласился с выводами с выводами суда первой инстанции в части размера подлежащих взысканию заработной платы, в связи с чем изменил решение суда. Но сути дела это не изменило. Важное: трудовой договор, не оформленный в письменной форме, считается заключенным, если работник приступил к работе с ведома или по поручению работодателя или его уполномоченного на это представителя. При фактическом допущении работника к работе работодатель обязан оформить с ним трудовой договор в письменной форме не позднее 3 рабочих дней со дня фактического допущения работника к работе, а если отношения, связанные с использованием личного труда, возникли на основании гражданско-правового договора, но впоследствии были признаны трудовыми отношениями, - не позднее 3 рабочих дней со дня признания этих отношений трудовыми отношениями, если иное не установлено судом. 💡 Для любителей почитать первоисточник: Определение 3-го КСОЮ от 26 марта 2025 г. по делу № 8Г-3113/2025[88-4571/2025] #мспживи #мспсудится #мспдаётработу
-
Нет статуса - нет взносов: как предпринимателю удалось аннулировать требования налоговой службы Налоговая инспекция приняла решение о признании ИП недействующим предпринимателем. 15 февраля 2021 года запись о ней была официально исключена из ЕГРИП. Предприниматель не согласилась с этим и начала процедуру обжалования. Через 7 месяцев, 27 сентября 2021 года, вышестоящий налоговый орган признал исключение из реестра незаконным и восстановил статус ИП. Однако возникла новая проблема: налоговая инспекция потребовала, чтобы ИП уплатила фиксированные страховые взносы (ПФР и ОМС) за весь период, пока она числилась закрытой (с февраля по сентябрь). Логика налоговой была проста: раз запись об исключении признана недействительной, значит, ваш статус не прерывался, и вы всё это время оставались предпринимателем, а значит — обязаны платить. Общая сумма претензий составила около 25 000 рублей. Предприниматель отказалась платить за период, когда она юридически не могла вести деятельность, и обратилась в суд. А что суд? Связь статуса и обязательств: обязанность платить страховые взносы напрямую связана с наличием у гражданина статуса ИП, зафиксированного в реестре (ЕГРИП). Фактическая невозможность работы: в период с 15 февраля по 27 сентября запись в ЕГРИП о предпринимателе отсутствовала. В это время гражданка была лишена прав и гарантий, которые дает статус ИП, и не имела законных оснований вести предпринимательскую деятельность. Ошибка госоргана - не вина бизнеса: то обстоятельство, что налоговая инспекция позже сама признала свою ошибку и восстановила статус ИП, не означает, что предприниматель должен нести финансовое бремя за этот «выпавший» период. Итог: суд признал требования ИФНС незаконными. Предприниматель обязана платить взносы только за те периоды года, когда она официально числилась в ЕГРИП как действующий субъект. 💡Для любителей почитать первоисточник: Дело № А56-56491/2022 (март 2023) Если ИФНС необоснованно исключает вас из реестра (например, посчитав недействующим), вы не обязаны платить фиксированные взносы за время вынужденного простоя, даже после восстановления в правах. На днях мы изучали похожее дело - там тоже ИП не был в этом статусе какое-то время и оспаривал начисление страховых взносов. Но вот причина для принуждения к уплате этих взносов в этих делах разная. В одном случае ИП по ошибке исключили из ЕГРИП, затем восстановив его в правах, во втором - ИП прекратил деятельность в этом статусе, но как физлицо продолжил принимать выручку в то время, пока был вне статуса ИП. Вроде как итоги одинаковы, да причина разная. Отсюда и финал судебных разбирательств тоже разный. #мспживи #мспсудится
-
Технический сбой в работе 1С не дает право на восстановление срока на вычет по НДС А что случилось? Конфликт начался с того, что компания обнаружила досадную ошибку в своей бухгалтерии. Из-за технического сбоя в программе «1С: Предприятие» за 2-й квартал 2020 года были ошибочно учтены счета-фактуры по авансам, которых на самом деле не было. В итоге возникла переплата по НДС в размере 700 тыс.рублей. Желая восстановить справедливость, в октябре 2023 года компания подала уточненную декларацию, чтобы уменьшить налог. Однако ИФНС отказалась отражать эти суммы на ЕНС, сославшись на то, что компания опоздала: с момента крайнего срока уплаты налога за тот период прошло более 3 лет. Не согласившись с потерей крупной суммы, налогоплательщик обратился в суд с требованием признать причины пропуска срока уважительными и восстановить его. В суде развернулась дискуссия о том, кто несет ответственность за ошибки программного обеспечения. Юристы компании настаивали: переплата реальна, а задержка вызвана техническим сбоем, который не могли выявить раньше. А что суд? 1. Обязанность правильно считать налоги лежит на самой компании. Использование софта (даже популярного) - это осознанный риск предпринимателя. Если программа глючит, отвечать за это перед бюджетом будет директор, а не разработчик ПО. 2. У компании всегда были на руках банковские выписки и первичные документы. Суд посчитал, что руководство имело реальную возможность сверить данные программы с бумагами и обнаружить ошибку в течение установленных законом 3 лет. 3. Технический сбой в офисной программе не является непреодолимым или исключительным обстоятельством (как, например, стихийное бедствие), которое оправдывало бы пропуск срока. Итог: компания лишилась возможности вернуть почти 700 тысяч рублей из-за того, что подала уточнёнку всего на несколько месяцев позже критического срока. 💡Для любителей почитать первоисточник: Дело № А08-5825/2025 (июль 2026, Белгород) Не позволяйте бухгалтерии откладывать исправление старых ошибок на потом. Если до конца трехлетнего срока с момента уплаты налога остаются считанные месяцы, любые технические сложности с ПО будут трактоваться против вас. Проверяйте критические отчеты не только по экранным формам, но и по реальным движениям средств в банке и первичке. Для этого реализуйте регламент, позволяющий контролировать приход первичных документов и отражение его в учётных программах. #мспживи #мспсудится
-
Сегодня в закрытом налоговом клубе для предпринимателей вышла очередная статья моего партнера по юридической практике Дмитрия Галанцева. Каждый раз, когда Дмирий выкладывает в Клуб свои размышления о насущных проблемах бизнеса и путях их решения, я думаю о том, насколько важно быть специалистом в своей области и одновременно с этим быть понятным тем, кто не юрист, не адвокат, не учился 6 лет на юрфаке. Присоединяйтесь к ЗНК. Там мы выкладываем новости налогового контроля, отвечаем на вопросы, помогаем отвечать на запросы налоговых органов, обсуждаем вопросы текущей деятельности, оказываем адвокатскую и юридическую поддержку. #мспживи
-
Тонкая грань между перевозкой и арендой: поучительная история одного автобуса и налоговой проверки Представьте себе предпринимателя, который уверен, что его бизнес надежно защищен патентом. Сергей Михайлович, владелец небольшого автобуса «Ситроен», добросовестно возил пассажиров, сотрудничая с крупной транспортной компанией. В конце года он подал нулевую декларацию по УСН, полагая, что все его доходы законно укрыты под зонтиком патентной системы. Однако ИФНС, изучив банковские выписки, увидела иную картину: на счет бизнесмена поступило более 6,6 миллиона рублей. Но в графе «назначение платежа» вместо привычного «за перевозки» красовалось роковое слово - «аренда». Именно этот лингвистический нюанс стал началом затяжной судебной драмы. Предприниматель пытался убедить налоговую службу, а затем и суд, что произошла досадная ошибка: мол, по ошибке инспектору дали старый договор аренды, а на самом деле работали по договору оказания услуг. А что суд? В зале суда развернулось настоящее сражение смыслов. Предприниматель настаивал: «Я сам сидел за рулем, я оказывал услуги перевозки, это мой патент!» Но выяснилось, что в актах выполненных работ не было ни маршрутов, ни списков пассажиров, ни конкретных пунктов назначения. Зато была почасовая оплата и фиксированная стоимость километра - классические приметы аренды транспорта с экипажем. Нельзя называть аренду перевозкой только ради того, чтобы сэкономить на налогах. Патент дает право возить людей, но не дает права сдавать технику в пользование другим фирмам под прикрытием. Итог: почти 300 тысяч рублей налога и штрафов. 💡Для любителей почитать первоисточник: Дело № А60-64307/2025 (июль 2026) #мспживи #мспсудится
-
Новое в судебной практике Если ваша группа компаний далека по совокупной выручке от лимитов по УСН или применяет ОСН, в отсутствие признаков независимости и самостоятельности вы можете оказаться в зале суда и судьи в споре поддержат не вас. Признаётся ли дроблением деятельность двух организаций, применяющих общий режим налогообложения? Часть 1. Компания-"мама", компания-"дочь", 270 сотрудников, вид деятельности - строительство зданий, применяемая система налогообложения - ОСН. На кон поставлено 237 миллионов налогов в результате объединения выручки "дочки" и "матери". Часть 2. Семь признаков зависимости и нереальности деятельности "дочки" и, как следствие, вывод: налогоплательщик для получения налоговой экономии использует другие организации, обеспечивающие формальное право на вычеты по НДС путем искусственного оформления пакета документов при отсутствии реальных хозяйственных операций. Смотрите: реальных хозяйственных операций между "мамой" и "дочкой" не было, но выручку "дочки" сложили с выручкой "мамы". И получилась доплата по налогам. Наша логика: нет реальности - нет выручки. Логика ФНС и суда: нет реальности - выручку сложить. И права на реконструкцию тоже нет, ибо документооборот между организациями формальный. А под амнистию такое дробление не подпадает. Такие дела... #мспживи #мспсудится
-
Бывших госслужащих не бывает: почему за молчание о новом сотруднике придется заплатить полмиллиона Наем сотрудника с опытом работы в госструктурах - это не только ценные компетенции, но и серьезные антикоррупционные риски для бизнеса. Если забыть об одной формальности, компания может получить штраф до 500 000 рублей. Согласно закону о противодействии коррупции (№ 273-ФЗ), при приеме на работу бывшего государственного или муниципального служащего работодатель обязан уведомить его предыдущее место службы. Кого это касается? Если с момента увольнения сотрудника со службы прошло менее 2 лет, и его должность входила в специальные перечни (их можно проверить на сайтах ведомств или запросить у самого кандидата). Какие сроки? У вас есть ровно 10 дней с момента заключения договора, чтобы отправить уведомление. Что проверить Обязательно уточните у кандидата, входила ли его должность в коррупционно-опасные списки. По закону он обязан сам сообщить вам о последнем месте службы. В каком формате и куда писать Письмо направляется экс-работодателю (в госорган) в письменной форме на бланке организации за подписью директора. Что будет, если не сообщить (ст. 19.29 КоАП РФ)? Штрафы кусаются: - для организации (юрлица): от 100 000 до 500 000 руб. - для руководителя (должностного лица): от 20 000 до 50 000 руб. Сделайте запрос о бывшем статусе соискателя обязательным пунктом в анкете при приеме на работу. Это обезопасит бюджет компании от внезапных штрафов. 💡Для любителей почитать первоисточник: Памятка Минтруда России «О приеме на работу бывшего государственного или муниципального служащего» (на основании ст. 12 ФЗ № 273 и Постановления Правительства РФ № 700). #мспживи #мспдаётработу
-
edited ⚡️Крым и Севастополь: налоговые льготы и мораторий на проверки в 2026 году Правительство РФ утвердило пакет мер поддержки для бизнеса, работающего на территории Крыма и Севастополя. Основной упор сделан на туристический сектор, производство и строительство. Что изменится для МСП? Отсрочка по страховым взносам Для компаний и ИП из реестра МСП (сферы: гостиницы, общепит, туризм, детские лагеря и санатории): - сроки уплаты взносов за июнь – декабрь 2026 года переносятся на 27 января 2027 года, - после этой даты налоги можно будет гасить в рассрочку — равными долями в течение 12 месяцев. Для сельского хозяйства, обрабатывающей промышленности и строительства: - сроки уплаты взносов за июнь – август 2026 года переносятся на 1 октября 2026 года, - далее — рассрочка на 6 месяцев. Мораторий на проверки (до 30 декабря 2026 г.) Приостанавливаются: - назначение новых выездных проверок (в том числе по взносам на травматизм), - проведение уже начатых проверок, - течение сроков по текущим проверкам. Заморозка долгов и пеней (до 31 декабря 2026 г.) - начисление пеней по налогам приостанавливается, - взыскание: продлеваются предельные сроки направления требований об уплате задолженности и принятия решений о взыскании. Кто может рассчитывать на льготы? 1. Организации и ИП, зарегистрированные в Крыму и Севастополе. 2. Профиль деятельности (ОКВЕД) должен соответствовать перечню (раздел А — сельхоз, раздел С — производство, раздел F — стройка, коды 55, 56, 79, 85.41.91, 86.90.4). 3. Для максимальных льгот (12 месяцев рассрочки) нужно состоять в реестре МСП на 1 июля 2026 года. 4. Списки получателей поддержки будут формировать Совет министров Крыма и Правительство Севастополя. Решения об отсрочке будут приниматься автоматически на основании этих списков - подавать отдельные заявления в налоговую не потребуется. 💡Для любителей почитать первоисточник: Постановление Правительства РФ от 25 августа 2026 года № 1072 #мспживи
-
edited Сдача имущества в аренду: когда платить налог по спецрежиму, а не НДФЛ Если ИП официально использует имущество в своей предпринимательской деятельности, то доход от его сдачи в аренду считается доходом от бизнеса. В этом случае налог уплачивается в соответствии с выбранным налоговым режимом (УСН, ПСН или ОСНО), а не как НДФЛ физического лица (13%). Предприниматель вправе сам выбирать наиболее выгодный налоговый режим для такой деятельности, если соблюдены условия его применения. Если же недвижимость сдается просто физическим лицом вне бизнеса, применяется стандартная ставка НДФЛ. 💡Для любителей почитать первоисточник: письмо Минфина № 03-04-05/23598 от 15.03.2024 Включили в ЕГРИП сведения о сдаче объектов жилой недвижимости в аренду? Платите УСН (или ПСН). Заключили договор с арендатором как ИП? Платите налог по УСН (ПСН). Не включали в ЕГРИП сведения о сдаче квартиры в аренду? Платите НДФЛ. Заключили договор с арендатором как физлицо? Платите НДФЛ. Не забудьте после принятии решения выбрать соответствующий счет для получения денег: предпринимательский (начинается на 408 02) или на лицевой, открытый физлицу (начинается на 408 17). #мспживи
-
"А мне подходит АУСН?" "Может ли моё ООО применять АУСН?" "Я на ОСН. Можно ли перейти на АУСН с 1 сентября 2026 года?" Проверьте, подходит ли вашей компании АУСН. Ответьте на вопросы в чек-листе на нашем сайте. Читайте всё про АУСН здесь #мспживи
-
repost Самозанятые водители такси платят двойную комиссию Представим, что вы заплатили за поездку 1000 руб. До 25% из этой суммы водитель отдаст агрегатору как комиссию. В итоге на руках у него останется 750 руб. А налог самозанятого всё равно считается с 1000 руб. Получается, что одна и та же сумма облагается дважды: водитель платит налог со всей поездки, а агрегатор — с полученной комиссии. При этом растут цены на бензин и обслуживание автомобилей. Из-за больших расходов часть водителей может уйти обратно в тень. «Новые люди» предложили не облагать НПД ту часть дохода, которую таксист отдаёт как комиссию. Сейчас больше 230 тысяч водителей такси зарегистрированы как самозанятые. И каждый год их количество растёт. Важно сделать легальную работу для них выгодной. Это полезно и для пассажиров: через агрегаторы приезжают проверенные водители, значит, поездки с ними безопаснее. 🙋♂️ Нечаев — подписаться
-
Оперативный штаб для критических отраслей: Правительство усиливает координацию бизнеса и безопасности Правительство РФ создало специальную подкомиссию по обеспечению бесперебойной работы ключевых отраслей экономики. Новая структура создана внутри правительственной комиссии по устойчивости экономики в условиях санкций. Состав комиссии указывает на сращивание экономического и силового блоков для оперативного управления: Председатель: первый вице-премьер Денис Мантуров. Заместители: вице-премьеры Александр Новак и Дмитрий Григоренко, а также замначальника Генштаба ВС РФ Анатолий Концевой. Чем будет заниматься подкомиссия? 1. Защита критической инфраструктуры: анализ безопасности и контроль за состоянием объектов в ключевых отраслях. 2. Оперативное восстановление: выработка мер по быстрому запуску мощностей в случае сбоев или инцидентов. 3. Минимизация последствий: координация ведомств для того, чтобы проблемы на конкретных предприятиях не вызывали «эффект домино» в экономике и социальной сфере. 💡Для любителей почитать первоисточник: Постановление Правительства № 1077, Распоряжение №2284-р от 26.08.2026 #мспживи
-

Вот такие люди обесценивают труд специалистов. Ты объясняешь, первоисточники прикладываешь, а человек, считающий себя "профессионалом высшей категории", рассказывает о том, что надо делать, чтобы подвести себя и других людей под статью. Итак, РФМ действительно будет иметь доступ к информации о платежах. Что меняется? Сейчас ведомство получает информацию о платежах через банки. Как будет? эту же информацию оно получит от НСПК напрямую, а не отдельно у каждого банка. Зачем? Нововведение направлено на борьбу с мошенниками, (подставными лицами для вывода денег и незаконным обналичиванием. На основании чего? Закон от 15.12.2025 № 461-ФЗ Что ещё? Станет ли контроль жестче? Больше ли в связи с этим у РФМ полномочий? Нет. Всё в этой части как было, так и остается. Только банки из цепочки между РФМ и НСПК как посредники уходят. Теперь про "выпустите карту и передайте карту арендатору". Здесь вместо арендатора можно поставить любое другое слово - курьеру, сотруднику, партнеру, менеджеру, другу... Чем это действие грозит? Статья 187 УК РФ «Неправомерный оборот средств платежей». В качестве максимального наказания закон предусматривает штраф до 1 млн. руб., а также лишение свободы на срок до 6 лет. И что? Никаких передач карт третьим лицам. Никому и никогда. #мспживи
-
Отсутствие регистрации в статусе ИП при осуществлении реальной предпринимательской деятельности является основанием для уплаты страховых взносов Гражданин в июле 2019 года стал ИП. В апреле 2021 года предприниматель был исключен из ЕГРИП. Решением суда в феврале 2023 года исключение из ЕГРИП было признано недействительным. Решением также установлено, что гражданин после его исключения из ЕГРИП был намерен заниматься и занимался предпринимательской деятельностью. Ведение предпринимательской деятельности подтверждается движением денежных средств по банковским счетам налогоплательщика. Потому за периоды с даты исключения из ЕГРИП до 2023 года налоговый орган начислил страховые взносы и взыскал их путем направления в банк инкассового поручения. Предпринимателю это не понравилось и он пошел отстаивать свои интересы: мол, индивидуальным предпринимателем не был, что подтверждают данные из ЕГРИП, поэтому ежегодные стразовые взносы за себя платить не должен. А что суд? Деятельность в качестве индивидуального предпринимателя после исключения из ЕГРИП заявитель не прекратил, в связи с чем у налогового органа имелись основания для начисления страховых взносов, в том числе за 2021 и 2022 годы. 💡Для любителей почитать первоисточник: Дело № А82-16668/2023 (Ярославль) #мспживи #мспсудится
-
Общепит, подтягивайтесь на эфир. Расскажу всё, что сейчас есть в налоговом контроле. Обещаю: скучно не будет. Только по существу вопроса, но интересно. #мспживи
- Older posts