Экономист Дмитрий Полевой - от экономики к рынкам.
Все комментарии носят информационный характер, отражают мое личное мнение и не связаны с какой-либо организацией. Любые ссылки только на ТГ-канал.
Обратная связь @dmitry_polevoy
Subscribers4.5K +0 24h
Reach per post (ERR)33.4%1.5K avg views
Posting4.0/weeklast 2 days ago
Reactions per 1K views6.0👍 🔥 🤔
repost
#ОбзорРисков
В октябре российский рынок акций существенно вырос, а рубль укрепился
🟣 Повышение цен на нефть на глобальном рынке и ожидания позитивных для России геополитических новостей значительно поддержали рынок акций в октябре, что привело к росту Индекса МосБиржи на 10,7%.
🟣 В результате акции стали самым доходным инструментом российского рынка за прошедший месяц. На горизонте 12 месяцев наибольшая полная доходность была у акций энергетических и нефтегазовых компаний, корпоративных облигаций, рублевых депозитов и рублевых БПИФ денежного рынка.
🟣 Рубль в октябре укрепился, курсы основных иностранных валют снизились до уровня марта 2026 года. Доходности ОФЗ, за исключением однолетних бумаг, уменьшились. При этом спреды корпоративных облигаций к ОФЗ немного расширились.
🟣 Розничные инвесторы значительно нарастили вложения в рублевые депозиты, сократив объем новых вложений в корпоративные облигации в рублях. Впервые за год граждане продали больше акций, чем купили.
Подробнее читайте в выпуске «Обзора рисков финансовых рынков» ➡️
Друзья, уже традиционная просьба ко всем желающим поучаствовать в опросе наших друзей 🙏🙏🙏
repost
❗️ГЛОБАЛЬНЫЙ ОПРОС по зарплатам в финансах от профессиональной соцсети PERFORUM
Друзья, хотите знать насколько изменились зарплаты ваших коллег за год и какие где зарплаты? Мы обновляем наш обзор по зарплатам.
Пройдите опрос и получите отчет по его итогам! С вас качественные и честные ответы на вопросы, а с нас — отчет, который мы отправим на почту, которую вы укажете в конце опроса. В нем мы расскажем, сколько, где и за что платят.
Опрос АНОНИМНЫЙ и Ваша КОНФИДЕНЦИАЛЬНОСТЬ гарантирована.
⏩Пройти опрос и запросить отчет
(Время прохождения 3 минуты)
edited
📝 Минфин рублю не угрожает
Минфин ожидает почти 392 млрд руб. дополнительных нефтегазовых доходов в ноябре, и это выше рыночных ожиданий.
Но одновременно он переоценил доходы в октябре почти на 79 млрд руб. Поэтому итоговая цифра в 313 млрд руб. оказалась даже чуть ниже ожиданий.
С учётом "зеркалируемых" продаж валюты в ноябре суммарные покупки вырастут с 12.1 до 15 млрд руб. Но из-за высоких цен на сырьё экспорт вырастет заметнее. По-прежнему не забываем, что объем операций по бюджетному правилу - это производная от экспортных доходов. И устойчивого влияния на уровень курса объем операций оказывать не должен.
В сухом остатке, у рубля до конца года всё должно быть хорошо. Я бы ждал ближе к 80-83/$. Краткосрочного негатива, который я допускал до публикации объемов операций, быть не должно.
📊🌎 Что это значит для мировой экономики и рынков?
Первая негативная реакция рынков на победу Демократов в среду сменилась осторожным оптимизмом. Больше пространства для использования доступных сдержек и противовесов к решениям Трампа – это хорошо. Но риск эскалации в геополитике (прежде всего по Ирану) и торговых отношениях, где у Трампа остаются существенные полномочия, означает сохранение неопределённости, а это всегда плохо для мировой экономики.
Если же Трамп станет «послушнее», то более быстрое урегулирование иранского конфликта и снижение риска «торговых войн» должно снизить цены на сырьевые товары (с недавних $117/брл. нефть упала до $95/брл.) и сбить инфляцию, позволяя ФРС и другим Центробанкам сменить планы повышения ставок на их постепенное снижение. Это поддержит глобальную экономику и рынки. Но вместе с сохраняющими бюджетными проблемами это означает, что, среднесрочно, более низкие короткие долларовые ставки могут по-прежнему сосуществовать с повышенными длинными ставками по US-Treasuries (5%+). Краткосрочно же в коротких долларовых ставках может сохраняться премия за риск возможного шатдауна в 2027.
Для экономики США важна будет траектория бюджета (скорее, снижение стимула) и политика в отношении ИИ/технологического сектора (более сдержанный рост, но не остановка). Риск более медленного роста экономики и бюджетные вызовы означают, что доллар как валюта вряд ли будет дальше укрепляться, а в течение 2027 вероятно возобновление его снижения к основным мировым валютам. Поэтому EUR/USD после консолидации на текущих уровнях может вернуться к уровням 1.15-1.16 в течение 2027. Слабость доллара и более низкие ставки в США способны развернуть тренд на снижение цен золота и вернуть интерес к металлу как классу активов.
🇷🇺 Какие последствия для РФ и российских активов?
По украинскому конфликту у Республиканцев и Демократов традиционно было меньше разногласий, что может усложнить Трампу попытки его скорого урегулирования на своих условиях. Шансы на преодоление Конгрессом «вето» от Трампа здесь также выглядят более реалистичными. В итоге, по украинскому вопросу Конгресс получает рычаги давления, контроль и возможность торга, но дипломатия, переговоры и вопросы предоставления помощи остаются в руках Трампа и его администрации.
Для российских активов это открывает потенциал для некоторого роста геополитической риск-премии, которая в последние недели сокращалась. Но больше рисков вижу для акций, чем ОФЗ и облигаций, поскольку реакция последних на геополитические процессы в последние недели была сдержаннее, а премия за риск/срок в ОФЗ остаётся на исторически повышенных уровнях.
С точки зрения курса рубля, с одной стороны, меньше рисков для глобальной экономики – это плюс через более устойчивый спрос на российский экспорт. С другой стороны, возможность урегулирования иранского вопроса и снижение цен на энергоносители означает меньшую поддержку для рубля, пусть большая часть этих эффектов будет демпфирована бюджетным правилом, как это происходит сейчас на фоне повышенных цен на нефть.
Сегодняшний анонс объема операций по бюджетному правилу от Минфина на ноябрь может разочаровать рынок, открывая возможность для краткосрочного ослабления рубля. Но в скорое разрешение иранского конфликта я не верю, поэтому жду возврата нефти на более высокие уровни. До конца года это сохранит поддержку для рубля, и сильно от текущих уровней по курсу мы не уйдем.
В итоге, с точки зрения стратегической аллокации активов приоритет по-прежнему у ОФЗ и (квази)валютных облигаций, где доходности остаются повышенными и в них уже заложены многие риски. В акциях время для покупки широкого рынка, полагаю, еще не пришло, поскольку для достижения 4% инфляции на фоне сохраняющихся «шоков предложения» ЦБ будет и далее замедлять рост спроса (это сдержит восстановление прибылей), а санкционные/геополитические риски сохраняются. С другой стороны, акции по-прежнему дёшевы по историческим и глобальным меркам, поэтому для инвестора по-прежнему важна избирательность в секторах/эмитентах при выборе структуры портфеля акций.
🇺🇸🇺🇸🇺🇸 Выборы в США и рынки
По итогам промежуточных выборов в Конгресс США (состоит из Сената и Палаты представителей) Демократы получили контроль над обеими палатами. Окончательных результатов пока нет, но уже сейчас в Сенате у Демократов 54 места vs 44 у Республиканцев (всего 100), а в Палате представителей – 240 vs 147 (всего 435 мест), и прогнозы пророчат Демократам от 250 до 268 мест. Рынки ожидали победы Демократов, но не рассчитывали на такой триумф. Новый Конгресс начнёт работу 3 января 2027.
Главные причины поражения правящей партии: рекордно-низкий рейтинг одобрения республиканца-Трампа в 38%. Почти 90% избирателей назвали стоимость жизни важным или решающим фактором. Сказался рост инфляции из-за тарифных решений Трампа и удорожание топлива после начала непопулярной в США войны с Ираном без чёткой стратегии у действующей Администрации. Всё это вызвало повышенную тревогу среди американцев и рекордно-низкий уровень потребительской уверенности. Фактически, завершился референдум по политике Трампа в течение первых двух лет президентства.
🤝 vs❌Компромисс или право «вето»?
Законодательная инициатива в Конгрессе за два года не позволила Республиканцам провести какие-то значимые инициативы, помимо «Одного большого и прекрасного закона по налогам» летом 2025, ужесточения иммиграционных правил, базового регулирования криптовалют, отмены части страховых выплат и ряда других вопросов. Теперь же инициатива у Демократов, усложняя Трампу реализацию своей внутренней повестки.
Любой законопроект потребует одобрения обеих палат до подписания президентом. Трамп признал итоги выборов и выразил готовность работать с Демократами. Но он также выразил готовность использовать право «вето» по инициативам, с которыми не согласен. Преодолеть «вето» позволит лишь две-трети голосов в обеих палатах, что маловероятно. Столько же нужно для импичмента Трампу, т.е. он вряд ли возможен и реалистичен. Поэтому Демократы могут нацелиться на членов команды Трампа, и новости о возможном импичменте главы Пентагона Хегсета уже появились, причем с подачи Республиканца.
Из экономической повестки важны решения по расходам бюджета и налогам. Отдельные соглашения типа «оборонные расходы vs страховых выплат» возможны, но широкий консенсус по бюджетной стратегии вряд ли достижим. Бюджетные риски не вырастут, и это хорошо. Но структурная проблема растущего дефицита и госдолга не будет решена, и это плохо. К декабрю политикам придётся вернуться к поиску решения проблемы финансирования правительства. А к середине 2027 снова нужно будет решать проблему лимита по госдолгу с риском очередного «шатдауна». Помимо расследования коррупционных историй действующей администрации, существенные различия между партиями есть по вопросам ИИ/дата-центров, традиционной энергетики, миграции, медицины и социальной политики.
Внешняя политика/торговля и нацбезопасность – сферы, где у Трампа останется больше полномочий. Но «Демократический» Конгресс будет усложнять действия Трампа и здесь, что важно для перспектив завершения иранского и украинского конфликтов, а также отношений с Европой, Китаем и другими странами. Ключевой вопрос, будет Трамп жёстче и бескомпромисснее в своих решениях, или нас ждёт уже привычное, но всё более частое ТАСО («Трамп всегда отступает первым»). Наконец, Демократы получат контроль над ключевыми назначениями в органах исполнительной и судебной власти США.
edited
➡️ Уже и выходные стали фактором поддержки для рубля, все остальные "страшилки", видимо, закончились 😁😁😁
Но, ничего, адептам "неизбежной девальвации рубля" нужно лишь немного потерпеть, скоро Минфин снова объявит объем покупок валюты на ноябрь, и можно будет попробовать ещё раз...
repost
Рубль в пятницу укрепился в паре с юанем перед выходными днями
Курс китайской валюты в 19:00 мск составил 12,0715 руб., что на 12,9 коп. ниже уровня закрытия предыдущих торгов.
@ifax_go
repost
Коллеги, комплаенс пройден, поэтому дроп!
Встретились с Сашей, пока он не нашел третью работу, и его можно найти в дикой природе
Получился обстоятельный разговор про профессию макроэкономиста:
🔹 зачем нужны макроэкономисты?
🔹 чем отличается макроэкономист банка от макроэкономиста центрального банка?
🔹 как стать макроэкономистом?
🔹 как зародился и куда движется (и движется ли) макротелеграм?
🔹 сколько нужно макроэкономистов банку?
🔹 сколько банков нужно макроэкономисту?
Ответы на эти и другие всякого разного по мелочи смотрите или слушайте, где больше нравится:
youtube
Apple подкасты
Яндекс подкасты
Аудиофайл в комментарии
Активное распространение данного материала, комментарии или иная обратная связь приветствуются
с уважением,
@unexpectedvalue
repost
🐘 Публикуем Основные направления денежно-кредитной политики на 2027–2029 годы
В этом стратегическом документе мы разъясняем подходы к проведению денежно-кредитной политики, а также представляем базовый и альтернативные сценарии прогноза на ближайшие 3 года.
Ранее проект документа был одобрен Правительством Российской Федерации, направлен Президенту России и обсуждался на рабочих встречах с депутатами Государственной Думы.
Итоговый документ учитывает решение по ключевой ставке и среднесрочный базовый прогноз Банка России, принятые Советом директоров 23 октября, а также статистические и иные данные на 20 октября 2026 года.
Основные изменения по сравнению с проектом, опубликованным 30 сентября читайте на нашем сайте.
repost
👀 #ИнфляционныеОжидания в октябре снизились
✨ В октябре люди ожидали, что за следующие 12 месяцев цены в среднем вырастут на 13,2% (в сентябре — на 14,2%).
✨ Ценовые ожидания предприятий в октябре также снизились. Индекс потребительских настроений почти не изменился. Он отражает текущие оценки и ожидания граждан относительно личного благосостояния, экономики и ситуации на потребительском рынке.
Подробнее — в комментарии «Инфляционные ожидания и потребительские настроения» ➡
repost
🐌 Рост денежной массы и кредита экономике в сентябре замедлился
🟤 Широкая денежная масса М2Х в сентябре росла медленнее, чем в августе, главным образом за счет сокращения депозитов организаций. Годовой прирост М2Х продолжил замедляться и составил 11,3%.
🟤 Основным источником роста денежной массы оставались кредитование экономики и бюджетные операции.
🟤 Прирост кредита экономике в сентябре был меньше, чем в предыдущем месяце. В годовом сопоставлении показатель снизился до 9,9%.
Подробнее — в материале «Денежные агрегаты и кредит экономике» ⬆️
edited
🐢 ЦБ спешить некуда
Вероятно, позади одно из самых скучных решений ЦБ. Скучных в том смысле, что новых аргументов мы не увидели и не услышали, а рынок уже давно отчаялся верить в позитив. У ЦБ всё под контролем и по плану.
Ставка 14%, сигнал прежний:
Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий.
Основные аргументы:
📌 Дискомфортные 5-6% в устойчивой инфляции и высокие инфляционные ожидания (ИО)
📌 Умеренный рост экономики во 2 полугодии 2026 с замедляющимся, но всё ещё повышенным ростом потребительского спроса
📌 Риски сохранения дисбаланса между спросом и временно выбывшими производственными возможностями экономики
📌 Проинфляционные риски преобладают над дезинфляционными, их перечень не изменился – дисбаланс спроса и предложения, повышенные ИО, угроза глобальной инфляции
📊 Основную ценность для рынка представляет обновлённый базовый прогноз регулятора:
📌 Прогноз инфляции – в 2026 повышен с 6-7% до 7.1-7.6% при сохранении целевых 4% с 2027
📌 Прогноз ВВП – в 2026 сужен с 0-1% до 0.5-1%, на 2027 понижен с 1.5-2.5% до 1-2%, в 2028/29 – прежние 1.5-2.5%
📌 Прогноз средней ставки – на 2026 уточнён до 14.60%, допуская 13.75-14% к концу года, на 2027 – повышен с 10.5-12.5% сразу до 12.5-13.5%, допуская 11-12.5% к концу года, на 2028 – повышен с 8-9% до 9-10%, допуская возврат к нейтральным 7.5-8.5% к концу года
📌 В остальном - небольшие уточнения/актуализация прежних ожиданий в отдельных компонентах ВВП, денежной массе и кредите.
🎙 На пресс-конференции обошлось без значимых откровений, но мы узнали, что:
📌 Прогноз инфляции на 2026 повышен во многом из-за временных факторов, но возврат к 4% цели потребует более длительного периода умеренно-жёстких денежно-кредитных условий
📌 Предметно вновь обсуждался лишь вариант сохранения ставки с нейтральным сигналом, хотя были отдельные голоса за повышение ставки
📌 Пространство для снижения ставки в 2027-28 сохраняется, но его стало меньше
⚖️ Что это значит?
Негатив от более продолжительного выбытия «производственных мощностей в ряде секторов», вызвавший с лета новую инфляционную волну и повышение прогноза на 2026, перевесил позитив от утверждённого проекта бюджета. И чтобы обеспечить целевые 4% в 2027 - с учётом своей оценки рисков и новых тарифных вводных - ЦБ был вынужден взять за основу чуть более высокую траекторию ставки на 2027-28.
Главное же, что цикл смягчения ДКП продолжается. В зависимости от ситуации в экономике, снижение ставки может возобновиться с декабря 2026 или марта 2027.
• Прогноз инфляции на этот год 7.1-7.6% довольно консервативен, и выход на уровни вблизи 7% может позволить снизить ставку в декабре до 13.75%.
• Если же инфляция будет замедляться медленнее, то пауза может продлиться до начала 2027.
📊 Какие выводы для инвестора?
Несмотря на более высокие прогнозы средней ставки в 2027-28, чем ждали аналитики, рынки не сильно реагируют на обновлённый прогноз – ОФЗ умеренно снижаются, а акции даже растут. Причина в том, что рынки изначально заложились на близкие к озвученным диапазоны средней ставки до конца 2027 при довольно сдержанных ожиданиях на 2028-29. Поэтому сильно падать не на чем.
Устойчивый негатив тут возможен лишь при сохранении плохой макростатистики. Но последние данные показывают замедление недельной инфляции в устойчивой части, остановку роста цен на потребительские товары у производителей, снижение инфляционных ожиданий. Цифры Сбериндекса фиксируют дальнейшее торможение потребительского спроса и динамики зарплат. Рубль продолжает укрепляться, и в ближайшие месяцы вряд ли быстро/сильно ослабнет. А рост экономики остаётся ниже "безинфляционных" 1.5-2%.
Поэтому в отсутствие новых шоков ожидаю возвращения устойчивой инфляции в диапазон 4-5% уже в ноябре-декабре, снижение ставки ЦБ в декабре до 13.75%, и постепенное смещение доходностей ОФЗ по индексу RGBI c текущих 16% до 15.50% к концу 2026-началу 2027. Базовый прогноз на 2027 предполагает ставку ЦБ 11.75% к концу года при доходности ОФЗ не выше 14%.
repost
🐱 Ключевая ставка — 14%
repost
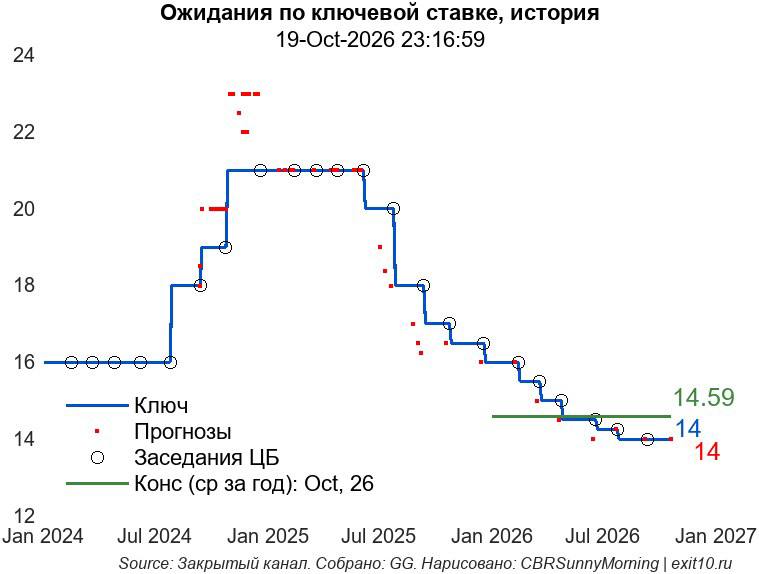
Прогнозный финал на седьмое заседание Банка России в 2026 году.
Базово, вообще без огонька.
Несите декабрь уже.
И восстали прогнозисты всех мастей из пепла стаканов ядерных ОФЗ, и пошла война на уничтожение своих же прогнозов и шла она десятилетиями, но последнее сражение состоится не в будущем, оно состоится здесь, в наше время, сегодня ночью.
Арнольд Шварценеггер
Майкл Байн
Линда Хэмилтон
Центральный Банк РФ
и
Пол Винфред - в роли лейтенанта Трекслера
Режиссер - Жизнь
Сценарист - ОРЦБ
Так же в ролях - остальные участники
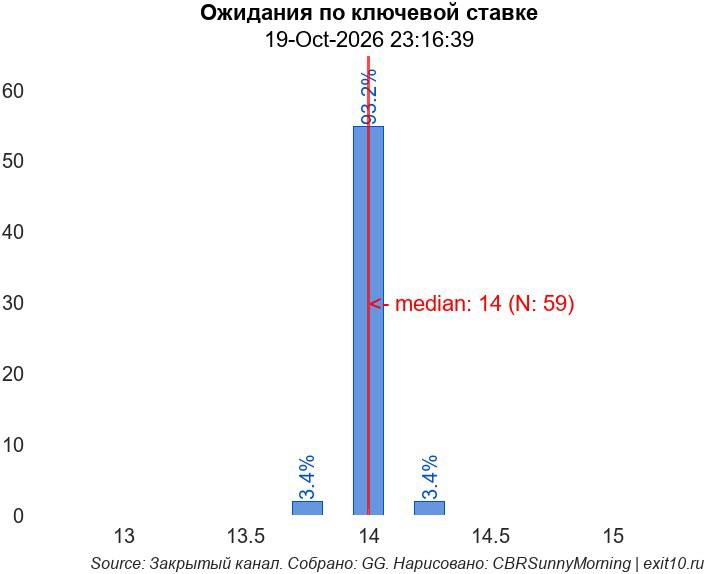
The “СТАВКА-УБИЙЦА”
1. Совкомбанк - 14%
2. АСТРА УА - 14% (
3. Сбербанк ЦМИ - 14%
4. Сбербанк КИБ - 14%
5. Т-Инвестиции - 14%
6. Газпромбанк - 14%
7. Ренессанс Капитал - 14%
8. УК Первая - 14%
9. Альфа Банк - 14%
10. Зенит - 14%
11. РСХБ УА - 14%
12. МКБ - 14%
13. Велес Капитал - 14%
14. Финам - 14%
15. Цифра Брокер - 14%
16. Райффайзенбанк - 14%
17. ИК Регион - 14%
18. Банк Санкт-Петербург - 14%
19. Синара - 14%
20. АКРА - 14%
21. МТС Банк - 14%
22. Capital Economics - 14%
23. Свой Банк - 14%
24. JP Morgan - 14% ( ЛЕГЕНДА )
25. Национальный Банк Сбережений - 14%
26. УК ПСБ - 14%
27. НРА - 14%
28. РАНХиГС - 14%
29. ING - 14%
30. Виктор Тунев - 13.75%
31. Банк Русский Стандарт - 14%
32. Солид - 14%
33. Freedom Finance - 14%
34. ДОМ РФ - 14%
35. Почта Банк - 14%
36. УК Альфа Капитал - 14%
37. Риком-Траст - 14%
38. РГС жизнь - 14%
39. ТКБ Инвестмент Партнерс - 14%
40. Абсолют Банк - 14%
41. Эксперт РА - 14%
42. Oxford Economics - 13.75%
43. Егор Сусин - 14%
44. Standard Chartered - 14%
45. БКС - 14%
46. Ингосстрах УА - 14%
47. Barclays Bank - 14%
48. Атон - 14%
49. ВТБ ( ТЦ ) - 14%
50. РЭУ Плеханова - 14%
51. HSBC - 14%
52. Гарда Капитал - 14%
53. ITC Markets - 14%
54. ОТП Банк - 14,25%
55. Goldman Sachs - 14%
56. Bloomberg Economics - 14%
57. Институт Гайдара - 14.25%
58. УБРиР - 14%
59. Уралсиб - 14%
За визуализацию спасибо БАТЕ матриц корреляций.
https://t.me/CBRSunnyMorning
+ спасибо всем работягам, кто скидывает консенсус от Блума и просто делится прогнозами.
P.S. Ну и как всегда, верим в себя, верим в ЦБ, а что еще остается…
🏭 Не хватает денег и спроса
Комментарий в режиме отпуска, коротко:
📌 индекс бизнес-климата (ИБК) вырос с -2.4 до +1.2 благодаря улучшению текущих оценок и ожиданий
📌 рост во многом благодаря услугам, торговле, транспорту и обработке
📌 текущая инфляция подросла, но ИО снизились, причем если убрать энергетику/ЖКХ, где прошла индексация, то инфляционная картинка, грубо, будет даже чуть получше заявленной
📌 условия кредитования снова ужесточились - вполне ожидаемо
📌 квартальные индексы инвестиций и занятости получше, загрузка мощностей - хуже, по расходам на оплату труда - по-прежнему скромно, 80% компаний повышать зарплаты не планируют в 4К26
🔭 Какие выводы?
📌 Видимо, "испуг" от топливного шока почти прошел, но уровни октября по ИБК остаются ниже средних за 2К26, т.е. рост есть, но он умеренный
📌 среди основных проблем для текущей деятельности - рост издержек, недостаток внутреннего спроса и оборотки
📌 барьеры для инвестиций - недостаток собственных средств, неопределенность ситуации в стране и слабый спрос.
То есть, несмотря на улучшение ИБК, слабый спрос и недостаток средств при при росте издержек - вот текущая структура экономической активности. Ценовое давление пониже, ДКУ пожёстче - небольшой плюс.
🏷️Недельная инфляция 0.11% н/н при нуле в плодоовощах (после сезонной дефляции с лета), росте в туризме и дальнейшей инерции в основных тарифах ЖКХ выглядит несколько лучше ожиданий, умеренным по меркам последних недель выглядят бытовые услуги.
⚖️ В итоге, жесткость политики ЦБ и топливный шок компенсируются стимулирующим бюджетом, поэтому экономика продолжает умеренно расти - в рамках прогноза 0-1%.
Улучшение инфляционных ожиданий даёт надежду, что худшее позади. Но текущий рост цен всё ещё не позволяет (пока) расслабиться.
Пауза, наверное, пока логичнее снижения на 25 б.п., учитывая подход ЦБ. Но основная интрига - изменится ли среднесрочный прогноз и если да, то как сильно. Бюджет лучше, экономика по ожиданиям, инфляция высоковата. Восстановления в нефтепереработке к концу года, как ждали в июле, пока не видно внешние ценовые риски сохраняются. Видимо, ЦБ может оставаться консервативным, но к чему это в итоге приведёт - покажет время. Да и перманентный шок предложения будет нести угрозу и спросу, о чем бизнес тоже явно говорит...
repost
#МониторингПредприятий
👀 Деловая активность в октябре выросла
⚪️ Индикатор бизнес-климата Банка России в октябре повысился до 1,2 пункта после -2,4 пункта в сентябре. Улучшились как оценки текущей ситуации по производству и спросу, так и ожидания компаний на следующие 3 месяца.
⚪️ Краткосрочные ценовые ожидания бизнеса в октябре снизились. По оценкам предприятий, несколько ужесточились неценовые условия кредитования.
⚪️ Инвестиционная активность в третьем квартале, по оценкам компаний, была на уровне второго квартала. Баланс ожиданий предприятий на четвертый квартал увеличился до максимального значения за три квартала, что предполагает рост инвестиционной активности.
⚪️ Загрузка мощностей по сравнению со вторым кварталом снизилась, но осталась выше уровня 2017–2019 годов. Улучшилась обеспеченность кадрами.
Подробнее читайте в комментарии «Мониторинг предприятий» ➡️
repost
Заботкин: снижение структурного дефицита бюджета - важное условие для снижения ставки в 2027 году
Запланированное снижение структурного первичного дефицита бюджета выступает важным условием для снижения ключевой ставки в 2027 году, заявил зампред Банка России Алексей Заботкин.
"Бюджет является очень важным источником спроса в экономике, параметры бюджетной политики, сроки и скорость снижения дефицита бюджета - это интегральная часть предпосылок озвученного экономического прогноза Банка России. Жёсткость денежно-кредитной политики, которая влияет на частный спрос, должна быть такой, чтобы совместное влияние государственного спроса и частного спроса соответствовало производственным возможностям и не приводило к высокой инфляции. Применительно к сегодняшнему обсуждению, это означает, что запланированное правительством существенное снижение структурного первичного дефицита в 2027 году, его возвращение к нулевому значению в 2029 году - это важное, хотя и не единственное, конечно же, условие для того, чтобы пространство для смягчения денежно-кредитной политики, снижения ставки в 2027 году материализовалось", - сообщил Заботкин на заседании комитета Госдумы по бюджету и налогам.
@ifax_go
edited
😃🔭 Раз в год мы с коллегами...
...разбираем посты MMI 😁 Сегодня моя очередь, видимо...
Как сторонник разных точек зрения, я не буду спорить с коллегами 😁 Но подсвечу несколько моментов, которые позволят читателю таких комментариев чуть лучше понимать данные и критичнее воспринимать их интерпретацию.
📌 Первое - данные СберИндекса периодически пересматриваются, и об этом лучше говорить. Так, рост за первые 7 месяцев составил 3% вместо 3.2% до пересмотра - не так критично, но всё же.
📌 Второе - цифра за август была пересмотрена с +0.18% до -1.14% м/м, благодаря чему накопленный с начала года рост составил 1.8% vs 3.4% по прежней оценке.
📌 Третье - даже если не знать про эти тонкости последних точек данных, что должно насторожить читателя?
• Смотрим на годовой показатель потребления или большинства компонент, в первом случае 4.5%
• Видим, что 3.2 п.п. из него приехало только во 2К26, т.е. более 2/3 годового роста
• В 3К26 уровень потребления не изменился, чего за исключением НДС-ного 1К26 не было с августа 2022 года(!). Да, тут случился топливный шок, есть разные эффекты, которые могут привести как к частичному восстановлению потребления, так и оставить спрос на более низких уровнях.
• В среднем за последние 6 месяцев потребление росло на 0.2% в месяц, т.е. при сохранении этих тенденций по году получим около 2.6%, что сильно ниже текущего годового показателя и вполне соответствует верхней границе оценок сбалансированного роста потребительского спроса.
Экономисты обычно смотрят на месячное или квартальное изменение любого показателя с поправкой на сезонность. Именно они показывают, что происходит здесь и сейчас. Ровно поэтому ЦБ смотрит на инфляцию за 3-мес. с поправкой на сезонность - чтобы понять, как меняется текущий инфляционный импульс.
В годовом показателе сидят данные последних 12 мес. И многое из этого - уже далёкое прошлое, имеющее к настоящему и будущему очень слабое отношение. Это, безусловно, не значит, что на годовой рост не нужно смотреть, главное - понимать, что он показывает с учётом происходящего в прошлом.
На этом я свой шанс обсудить посты MMI в этом году использовал, увидимся в этой рубрике в следующем, 2027 😁
repost
‼️ЧТО С ПОТРЕБИТЕЛЬСКИМ СПРОСОМ? – ВСЁ ПРЕКРАСНО
По данным Сбериндекса реальные потребительские расходы:
· Сентябрь: 0.2% mm sa / 4.3% гг
· 3К26: 0.0% qq sa / 4.5% гг
· 9М26: 5.1% гг vs 5.4% гг в 2025г
Замедление роста реальных расходов в 3К26 во многом результат снижения продаж новых авто (-3.9% гг). Это нормальная реакция на отсутствие бензина – формируется отложенный спрос, который реализуется, как только появится бензин
В 3К26 потреб.активность была высокой. Но в 4К26 реальные показатели могут ухудшиться: расходы в номинальном выражении продолжат расти, но подскочившая инфляция съест значительную часть реального роста. Тоже, что происходит и с инвестициями
‼️ ИНФЛЯЦИЯ В СЕНТЯБРЕ – ВЫШЕ НЕДЕЛЬНЫХ ОЦЕНОК
· ИПЦ: 0.35% мм / 6.35% гг / 5.04% YtD (по неделькам: 0.31% мм)
· БИПЦ: 0.49% мм / 5.47% гг / 4.59% YtD
По нашим оценкам, текущие темпы роста цен в сентябре были ближе к 7% saar, а устойчивая инфляция ближе к 6% saar. Подробнее напишем в среду, когда ЦБ даст свои sa-оценки
MMI в Max🌏