Авторский канал об инвестициях в облигации. Основной канал: https://t.me/taurenin
Для связи: @tauren_smart
Реклама: https://telega.in/c/bonds_T
https://gosuslugi.ru/snet/69d63f9f202100fe1688f005
Subscribers9.6K tracking since 13 Nov
Reach per post (ERR)16.3%1.6K avg views
Posting1.2/daylast 9 hours ago
Reactions per 1K views15.8👍 ❤ 🔥
📝 Новое размещение ООО «Газпром Капитал»
Газпром Капитал - 100% дочерняя компания Группы «Газпром», выполняющая функции эмитента рублевых облигаций. Привлеченные средства направляются в Группу в форме займов.
‼️ Поручителем по займу выступает ПАО «Газпром».
Финансы:
▫️Выручка 6 мес 2026: 490,3 млрд ₽ (+7,9% г/г)
▫️Чистая прибыль 6 мес 2026: 177,2 млрд ₽ (+15,7% г/г)
▫️Чистый долг: 1 926,9 млрд ₽
✍️ Состояние рынка облигаций на утро 12.11.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,0%
3 года: 15,6%
5 лет: 16,3%
10 лет: 16,7%
15 лет: 16,7%
🇺🇸 Доходности US Treasuries:
1 год: 4,6%
10 лет: 5,0%
✅ Самая короткая ОФЗ:
ОФЗ 26207 |13,7%| 03.02.2027
📄 Ключевые события:
👉 СОПФ «ДОМ. РФ» установило финальный ориентир спреда к ключевой ставке ЦБ социальных облигаций со сроком обращения 1,63 года на уровне 155 б.п.
👉 ПАО «ФосАгро» отменяет сбор заявок в рамках размещения дополнительного выпуска №2 облигаций БО-02-01, запланированный на 12 ноября по решению эмитента.
👉 Доля системно значимых кредитных организаций на аукционах ОФЗ в октябре составила 45,5%, снизившись с 73,6% месяцем ранее.
👉 Средневзвешенная цена на состоявшемся в среду аукционе по размещению ОФЗ-ПД 26250 с погашением 10 июня 2037 года составила 79,3107% от номинала, что соответствует доходности 16,78% годовых.
👉 Средневзвешенная цена на состоявшемся в среду аукционе по размещению ОФЗ-ПД 26235 с погашением 12 марта 2031 года составила 71,2042% от номинала, что соответствует доходности 15,79% годовых.
👉 АКРА понизило кредитный рейтинг ООО «Балтийский лизинг» с AA-(RU) до А(RU), изменило прогноз с развивающегося на негативный и установило статус «под наблюдением». Причина: ухудшение оценок риск-профиля и ликвидности.
👉 Эксперт РА» установило статус «под наблюдением» по рейтингам кредитоспособности ПАО «Селигдар» и его облигаций. Рейтинг компании продолжает действовать на уровне ruA со стабильным прогнозом. Причина: публикация в СМИ информации об изменении обвинения в отношении акционеров ПАО «Селигдар».
👉 Девелопер «Самолет» опубликовал итоги выкупа облигации БО-П05 у их владельцев: компания приобрела 102,77 тыс. долговых бумаг, а также выплатила купонный доход по ним.
👉 ПАО «МТС» установило ставку 19-24-го купонов облигаций 002P-11 на уровне 14,75% годовых.
👉 НК «Роснефть» установила ставки 13-14 купонов по выпускам 10-летних облигаций 003P-01 и 003P-02 объемом 400 млрд руб. каждый на уровне 8% годовых.
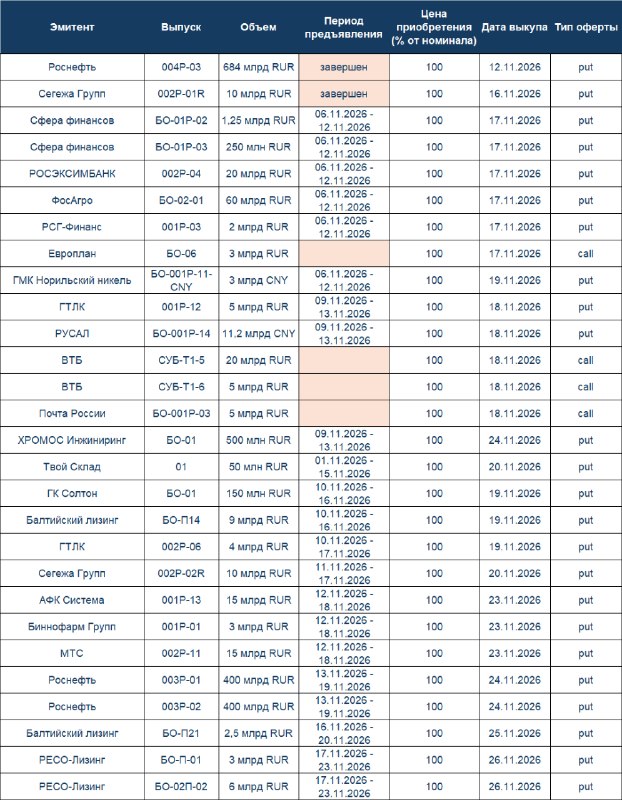
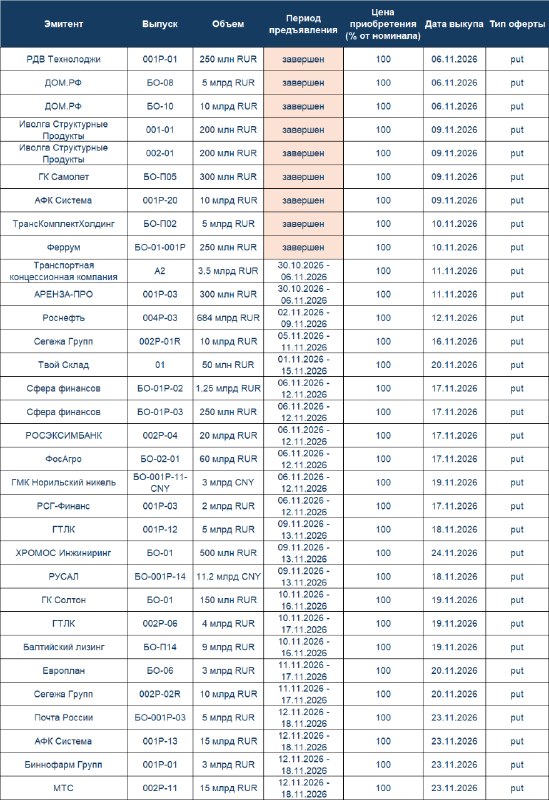
❗️ Ближайшие оферты и периоды предъявления (изучайте условия и принимайте действия, если это выгодно)
Особенности PUT-оферт
Особенности CALL-оферт
✅ Облигационная стратегия | Срез на 11.11.2026
Шторм на рынке облигаций не проходит незамеченным и тормозит доходность стратегии, но ситуация стабильная. С момента предыдущего обзора разбалансировки не проводились. Считаю, что с текущим балансом валютной позиции и длинных ОФЗ можно ехать дальше до каких-то новых вводных.
Сейчас неопределённость зашкаливает. Быть уверенным в длительном продолжении СВО или в скором его завершении - глупо. Подготовиться к обоим сценариям - лучший вариант.
1. Если СВО продолжается вместе с последствиями в виде ударов по инфраструктуре, особенно экспортной, то для длинных ОФЗ это дополнительный риск, так как бизнес будет чувствовать себя хуже, дефицит бюджета будет расти и закрывать этот дефицит будут новыми размещениями. Количество денег в обращении будет расти и это всё проинфляционная история. Учитывая 12% ставки по депозитам, квазивалютные бонды под 8-9% выглядят куда более интереснее кэша в негативном сценарии развития событий.
2. В позитивном сценарии у нас всё будет происходить ровно наоборот и длинные ОФЗ будут расти. Падение доходности с 16,5% до 13% - это около 20% роста тела (в зависимости от бумаги) + приличные купоны. Корпоративные бонды тоже тогда оживут, но на них я особых надеж не питаю, всё надежное торгуется с неинтересной премией к ОФЗ.
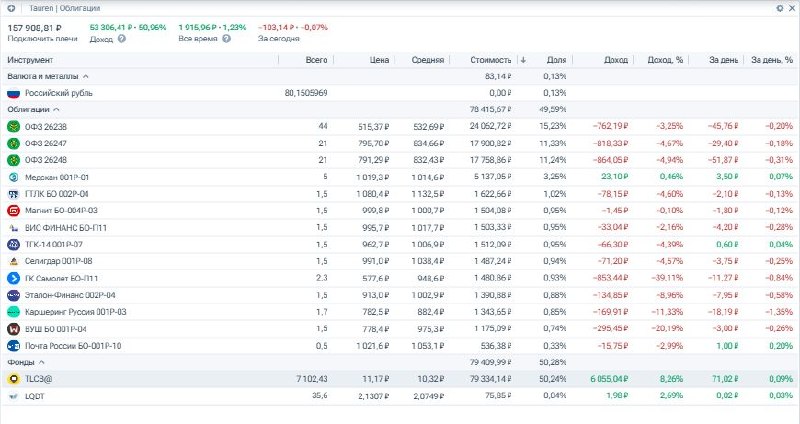
📈 Продолжаем растить капитал на облигациях, делаем это осторожно и обдуманно. За 26 месяцев доходность стратегии с учетом комиссий составила 51% (без комиссий было бы около 57%).
Структура портфеля на скриншоте.
Ставьте 👍, если отчет полезен
✍️ Состояние рынка облигаций на утро 11.11.2026
🇷🇺 Доходности ОФЗ:
1 год: 13,9%
3 года: 15,6%
5 лет: 16,3%
10 лет: 16,8%
15 лет: 16,8%
🇺🇸 Доходности US Treasuries:
1 год: 4,6%
10 лет: 5,0%
✅ Самая короткая ОФЗ:
ОФЗ 26207 |13,9%| 03.02.2027
📄 Ключевые события:
👉 ООО «Икс 5 финанс» установило финальный ориентир спреда к ключевой ставке ЦБ 10-летних облигаций 003P-24 с офертой через два года на уровне 130 б.п. и зафиксировало объем размещения на уровне 22 млрд рублей.
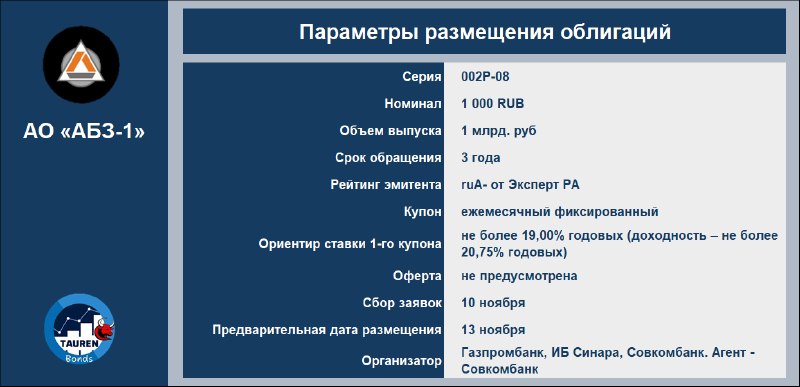
👉 АО «АБЗ-1» установило финальный ориентир ставки купона трехлетних облигаций 002Р-08 на уровне 19% годовых.
👉 Минфин Нижегородской области установил финальный ориентир спреда к ключевой ставке ЦБ по 3-летним облигациям 34018 на уровне 200 б.п. и зафиксировал объем размещения на уровне 20 млрд рублей.
👉 ООО «ПИК - Корпорация» установило ставку ежеквартального купона двухлетних облигаций 001Р-06 на уровне 17% годовых до погашения.
👉 Минфин РФ 11 ноября проведет аукционы по продаже ОФЗ-ПД 26235 и ОФЗ-ПД 26250 в объемах остатков, доступных для размещения в каждом выпуске.
👉 ГК «Самолет» сообщила, что по техническим причинам не смогла исполнить обязательства по выкупу облигаций 9 ноября, пообещав приобрести долговые бумаги 11 ноября.
👉 ПАО «МГКЛ» допустило технический дефолт при выплате 5-го купона облигаций 001РS-03 на сумму 13,47 млн рублей.
👉 АКРА понизило кредитный рейтинг АО «Селектел» до A(RU) с A+(RU), сохранило стабильный прогноз и сняло статус «под наблюдением». Причина: снижение оценки за покрытие процентных платежей вследствие того, что осенью 2026 года «Селектел» приобрел облачного провайдера M1Cloud, а также разместил два выпуска облигаций на общую сумму 10 млрд рублей для финансирования инвестиционной программы, что привело к росту долговой и процентной нагрузки.
👉 Эксперт РА понизило рейтинг кредитоспособности ООО «Контрол лизинг» до уровня ruВ- с ruВВ-, сохранило развивающийся прогноз и продлило статус «под наблюдением». Причина: значительное ухудшение качества активов, что оказало давление на рентабельность деятельности и ликвидную позицию компании.
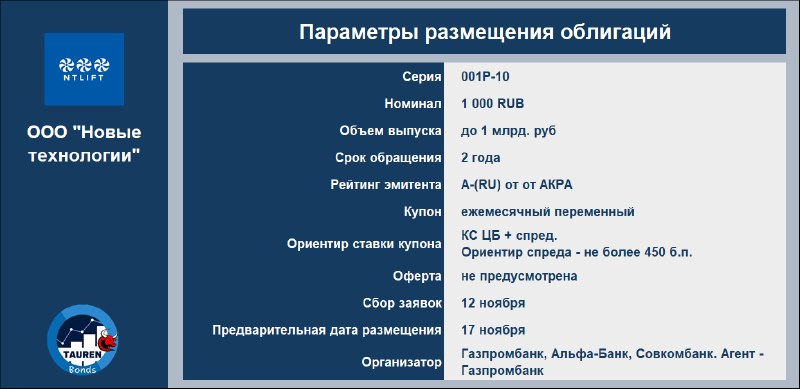
📝 Новое размещение ООО "Новые технологии"
ООО "Новые технологии" специализируется в сфере разработки, производства, реализации и сервисного обслуживания погружного оборудования для добычи нефти.
Финансы:
▫️ Выручка 6 мес 2026: 10,6 млрд ₽ (+17,8% г/г)
▫️ Чистая прибыль 6 мес 2026: 0,78 млрд ₽ (-29,1% г/г)
▫️ Чистый долг: 18,8 млрд ₽
✍️ Состояние рынка облигаций на утро 10.11.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,1%
3 года: 15,6%
5 лет: 16,2%
10 лет: 16,6%
15 лет: 16,7%
🇺🇸 Доходности US Treasuries:
1 год: 4,4%
10 лет: 4,9%
✅ Самая короткая ОФЗ:
ОФЗ 26207 |14,0%| 03.02.2027
📄 Ключевые события:
👉 АО «Эталон-Финанс» установило размер спреда к ключевой ставке ЦБ по 15-летним «зеленым» облигациям серии 002Р-06 на уровне 4% годовых (400 б.п.)
👉 "Оил ресурс" допустил техдефолт по облигациям БО-01, не исполнив обязательство по выплате купонного дохода за 31-й купонный период. Причина: отсутствие денежных средств на расчетном счете.
👉 Арбитражный суд Санкт-Петербурга и Ленинградской области объявил перерыв в судебном заседании по иску ООО «Лигал Кэпитал Инвестор Сервисез» к АО «Монополия» до 23 ноября для уточнения исковых требований от истца.
👉 Из 53 АЗС ПАО «Евротранс» бренд «Трасса» не функционируют все 53 АЗС. В настоящее время собственник имущества компании - Газпромбанк лизинг (АЗС предоставлялись ПАО «ЕвроТранс» в лизинг) осуществляет изъятие всех АЗС.
👉 АКРА присвоило статус «под наблюдением» по кредитному рейтингу ООО «СибСульфур». Рейтинг продолжает действовать на уровне B(RU) со стабильным прогнозом. Причина: сообщение МФК «Фордевинд» о намерении обратиться в Арбитражный суд с заявлением о признании ООО «СибСульфур» несостоятельным (банкротом).
👉 МКПАО ОК «Русал» установило ставку 7-8-го купонов облигаций БО-001Р-14 на уровне 10% годовых.
👉 ПАО «Сегежа Групп» установило ставки 11-14 купонов 15-летних облигаций 002P-02R объемом 10 млрд руб. на уровне 19% годовых.
📝 Новое размещение Нижегородская область
‼️ Погашение номинальной стоимости облигаций осуществляется амортизационными частями: по 30% от номинала в даты окончания 6-го и 10-го купонов, 40% от номинала в дату окончания 13-го купона.
‼️ Физическому лицу для участия в размещении требуется статус квалифицированного инвестора.
✍️ Состояние рынка облигаций на утро 09.11.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,2%
3 года: 15,5%
5 лет: 16,2%
10 лет: 16,8%
15 лет: 16,8%
🇺🇸 Доходности US Treasuries:
1 год: 4,3%
10 лет: 4,8%
✅ Самая короткая ОФЗ:
ОФЗ 26207 |14,3%| 03.02.2027
📄 Ключевые события:
👉 Минфин с 18 ноября будет предлагать на аукционах бумаги допвыпусков ОФЗ-ПД 26218, ОФЗ-ПД 26221, ОФЗ-ПД 6233 и ОФЗ-ПД 26239 в объеме до 200 млрд рублей по номинальной стоимости каждый, а также бумаги нового выпуска ОФЗ-ИН 52006 в объеме до 250 млрд рублей по номиналу без учета индексации.
👉 ПАО «МГКЛ» допустило технический дефолт при выплате 28-го купона облигаций 001Р-06 на сумму 9,45 млн рублей.
👉 АКРА понизило кредитный рейтинг Металлинвестбанка до уровня A-(RU) с A(RU), изменило прогноз с негативного на стабильный. Рейтинг выпуска субординированных облигаций банка на $30 млн понижен до ВВВ-(RU). Причина: снижение оценки риск-профиля до адекватного уровня при сохранении удовлетворительной оценки бизнес-профиля, сильной оценки достаточности капитала, а также адекватной позиции по фондированию и ликвидности.
👉 ООО «Хромос инжиниринг» установило ставку 33-48-го купонов до конца срока обращения облигаций БО-01 на уровне 1% годовых.
📝 Новое размещение АО «АБЗ-1»
АО "Асфальтобетонный завод №1" - входящее в состав ГК «АБЗ-1», является лидером по производству асфальтобетонной продукции на Северо-Западе РФ. Производственная база предприятия включает пять асфальтобетонных заводов, оснащенных современными автоматизированными системами управления, дорожно-строительной техникой и вспомогательным оборудованием, включая мобильные установки.
‼️ Погашение номинальной стоимости осуществляется амортизационными частями: по 12,5% в даты выплат 29-36-го купонов.
‼️ Оференты: АО ПСФ "Балтийский проект" (холдинговая компания Группы), АО "АБЗ-Дорстрой" (операционная компания Группы)
Финансы:
▫️ Выручка 6 мес 2026: 2,6 млрд ₽ (-13,3% г/г)
▫️ Чистая прибыль 6 мес 2026: -0,08 млрд ₽
▫️ Чистый долг: 12,7 млрд ₽
✍️ Состояние рынка облигаций на утро 06.11.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,3%
3 года: 15,7%
5 лет: 16,2%
10 лет: 16,6%
15 лет: 16,6%
🇺🇸 Доходности US Treasuries:
1 год: 4,3%
10 лет: 4,8%
✅ Самая короткая ОФЗ:
ОФЗ 26207 |14,0%| 03.02.2027
📄 Ключевые события:
👉 ПАО НК «Роснефть» установило ставки 1-2 купонов 10-летних облигаций 006Р-01 на уровне 8% годовых.
👉 Департамент финансов ХМАО проводит конкурс на оказание услуг по организации размещения и обращения государственных облигаций 2026 года. Прием заявок от финансовых организаций осуществляется с 6 по 16 ноября.
👉 Эксперт РА понизило рейтинг кредитоспособности АО «Регион-продукт» до уровня ruD с ruС, изменило прогноз с развивающегося на стабильный и сняло статус «под наблюдением». Причина: неисполнение обязательства по выплате номинальной стоимости облигаций в объеме 100 млн рублей по выпуску 001P-04 по истечении 10 рабочих дней после допущения технического дефолта в связи с отсутствием денежных средств на счетах эмитента.
👉 АКРА понизило кредитный рейтинг ХМАО до уровня «АА(RU)», прогноз «развивающийся». Причина: снижение уровня ликвидности бюджета в связи с ее использованием для финансирования бюджетного дефицита, существенный рост долговой нагрузки, а также неравномерный график погашения долга.
👉 АКРА понизило кредитный рейтинг ПАО «Распадская» до уровня «АA(RU)» с «негативным» прогнозом. Причина: показатель FFO до чистых процентных платежей и налогов опустился ниже 1,5 б. п. ВВП, рентабельность по FFO до чистых процентных платежей и налогов - ниже 20%, рентабельность по свободному денежному потоку - ниже минус 3%. Также высока вероятность того, что и по итогам 2026 года эти показатели будут находиться на уровнях ниже указанных.
👉 НРА понизило кредитный рейтинг ПАО «ТрансФин-М» до уровня A|ru| с A+|ru|, сохранило по рейтингу стабильный прогноз. Причина: увеличение долговой нагрузки в результате расширения масштабов бизнеса, а также влияние неблагоприятной рыночной конъюнктуры на финансовые результаты по итогам I полугодия 2026 года.
❗️ Ближайшие оферты и периоды предъявления (изучайте условия и принимайте действия, если это выгодно)
Особенности PUT-оферт
Особенности CALL-оферт
✍️ Состояние рынка облигаций на утро 02.11.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,1%
3 года: 15,4%
5 лет: 16,1%
10 лет: 16,6%
15 лет: 16,7%
🇺🇸 Доходности US Treasuries:
1 год: 4,4%
10 лет: 4,9%
✅ Самая короткая ОФЗ:
ОФЗ 26207 |13,8%| 03.02.2027
📄 Ключевые события:
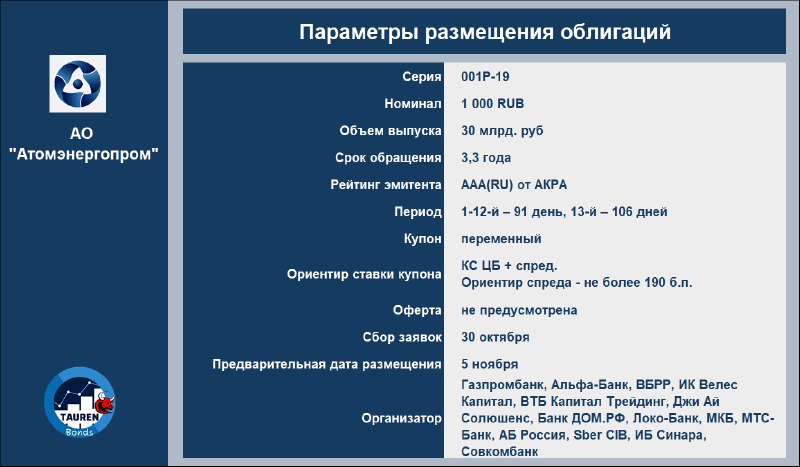
👉 АО «Атомэнергопром» установило финальный ориентир спреда к ключевой ставке ЦБ облигаций 001P-19 на уровне 185 б.п. и зафиксировало объем размещение на уровне 30 млрд рублей.
👉 АО «Почта России» приняло решение 18 ноября досрочно погасить выпуск облигаций БО-001Р-03 объемом 5 млрд рублей. Погашение состоится в дату окончания 19-го купонного периода.
👉 ЛК «Европлан» приняла решение 17 ноября досрочно погасить выпуск облигаций БО-06 по усмотрению эмитента. Погашение состоится в дату окончания 15-го купонного периода.
👉 Объем инвестиций нерезидентов в ОФЗ в сентябре 2026 года уменьшился на 20 млрд рублей, или на 2,0%, до 974 млрд рублей.
👉 Эксперт РА понизило рейтинг кредитоспособности ООО «Балтийский лизинг» до уровня ruА с ruAA-, изменило прогноз по рейтингу со стабильного на развивающийся, а также установило статус «под наблюдением». Причина: ухудшение качества лизинговых активов компании, которое в свою очередь оказало давление на ликвидную позицию и привело к снижению рентабельности бизнеса.
👉 НКР присвоило Альфа-банку кредитный рейтинг AAA. ru со стабильным прогнозом.
👉 ООО «Оил Ресурс» направило держателям облигаций условия реструктуризации бондов БО-01, 001Р-01, 001Р-02 и 001Р-03, проведет заочное голосование общего собрания владельцев бумаг.
👉 ООО «Биннофарм групп» установило ставку 21-го купона облигаций 001Р-01 на уровне 14% годовых.
✍️ Состояние рынка облигаций на утро 30.10.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,0%
3 года: 15,6%
5 лет: 16,1%
10 лет: 16,4%
15 лет: 16,4%
🇺🇸 Доходности US Treasuries:
1 год: 4,5%
10 лет: 5,0%
✅ Самая короткая ОФЗ:
ОФЗ 29016 |14,0%| 23.12.2026
📄 Ключевые события:
👉 Банк России обсуждает возможность по аналогии с действующими банкротными правилами разрешить Национальному расчетному депозитарию (НРД) представлять интересы облигационеров и в реабилитационных процедурах, если представитель от них не был определен.
👉 АКРА присвоило статус "под наблюдением" рейтингу "Уральской стали".
👉 Пьянов: В кейсе с Самолетом возможно будет использовано комплексное соглашение о санации по новому законодательству о несостоятельности и банкротстве.
👉 МГКЛ допустил технический дефолт по выплате купона облигаций серии 001Р-07.
📝 Новое размещение АО "Атомэнергопром"
АО "Атомэнергопром" - интегрированная компания, консолидирующая гражданские активы российской атомной отрасли, которая обеспечивает полный цикл производства в сфере ядерной энергетики, от добычи урана до строительства АЭС и выработки электроэнергии.
‼️ Выпуск доступен для приобретения неквалифицированным инвесторам при условии прохождения теста №8.
Финансы 6 мес 2026:
▫️Выручка: 1 243,9 млрд ₽ (+6,5% г/г)
▫️Чистая прибыль: 68,9 млрд ₽
▫️Чисты долг: 2 061,9 млрд ₽
✍️ Состояние рынка облигаций на утро 29.10.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,0%
3 года: 15,6%
5 лет: 16,1%
10 лет: 16,4%
15 лет: 16,4%
🇺🇸 Доходности US Treasuries:
1 год: 4,5%
10 лет: 5,0%
✅ Самая короткая ОФЗ:
ОФЗ 29016 |14,0%| 23.12.2026
📄 Ключевые события:
👉 ПАО «ДОМ. РФ» установило финальный ориентир спреда к ключевой ставке ЦБ по 2-летнему флоатеру 002Р-12 на уровне 120 б.п. и зафиксировало объем размещения на уровне 40 млрд рублей.
👉 ООО «Брусника. Строительство и девелопмент» установило спред к ключевой ставке ЦБ по трехлетним «зеленым» облигациям 002Р-11 на уровне 500 б.п.
👉 Средневзвешенная цена на состоявшемся в среду аукционе по размещению ОФЗ-ПД 26254 с погашением 3 октября 2040 года составила 83,6576% от номинала, что соответствует доходности 16,59% годовых.
👉 Средневзвешенная цена на состоявшемся в среду аукционе по размещению ОФЗ-ПД 26244 с погашением 15 марта 2034 года составила 80,6056% от номинала, что соответствует доходности 16,41% годовых.
👉 Банк России с 1 октября 2027 года повысит пороговые значения отнесения профучастников рынка ценных бумаг к категориям крупных, малых и средних организаций. Предполагается, что новые диапазоны позволят исключить избыточную регуляторную и надзорную нагрузку на те компании, которые не занимают значимой доли на рынке и не являются источником существенных рисков.
👉 Арбитражный суд Кемеровской области удовлетворил заявление АО «Стройсервис» (ведет угледобычу в Кузбассе) о принятии обеспечительных мер и арестовал 819,2 млн рублей на счетах АО «Уральская сталь».
👉 Арбитражный суд Москвы полностью удовлетворил иск акционерного коммерческого банка «АК Барс» о взыскании с «ЕвроТранса» задолженности в размере 2,35 млрд рублей, сообщается в картотеке арбитражных дел. Резолютивная и мотивировочная части решения пока не опубликованы.
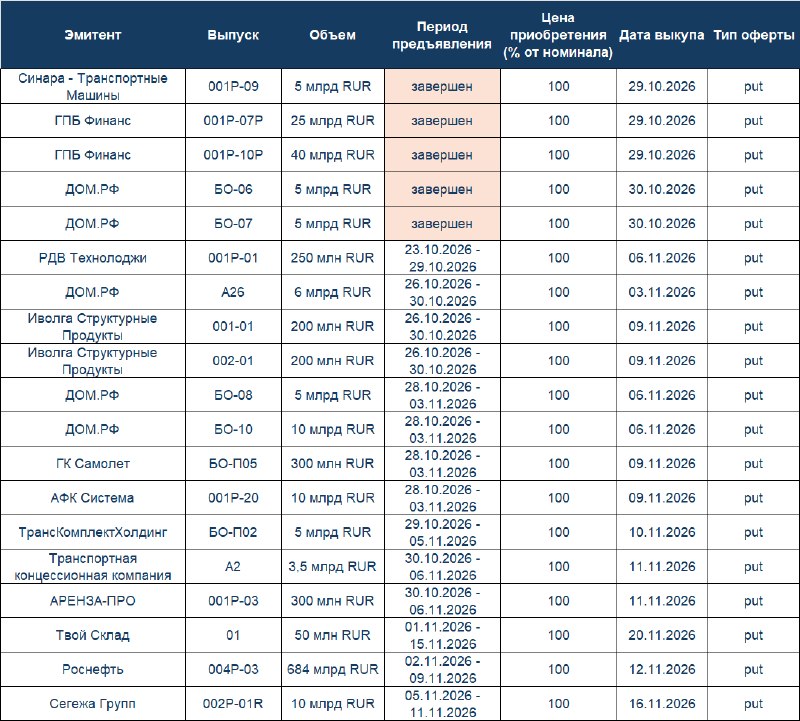
❗️ Ближайшие оферты и периоды предъявления (изучайте условия и принимайте действия, если это выгодно)
Особенности PUT-оферт
Особенности CALL-оферт
✍️ Состояние рынка облигаций на утро 28.10.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,0%
3 года: 15,4%
5 лет: 16,0%
10 лет: 16,4%
15 лет: 16,5%
🇺🇸 Доходности US Treasuries:
1 год: 4,5%
10 лет: 5,0%
✅ Самая короткая ОФЗ:
ОФЗ 29016 |14,0%| 23.12.2026
📄 Ключевые события:
👉 ООО «Русбонд-Удобрения» установило финальный ориентир спреда к ключевой ставке ЦБ 5-летних облигаций 001Р-02 с офертой через два года на уровне 260 б.п. и зафиксировало объем размещения на уровне 10 млрд рублей.
👉 Банк ПСБ установил спред к ключевой ставке ЦБ облигаций 004Р-11 со сроком обращения около 8,5 месяца на уровне 120 базисных пунктов.
👉 Минфин РФ 28 октября проведет аукционы по продаже ОФЗ-ПД 26244 и ОФЗ-ПД 26254 в объемах остатков, доступных для размещения в каждом выпуске.
👉 АКРА понизило кредитный рейтинг АО «Группа «Илим» до A(RU) с A+(RU) и изменило прогноз со стабильного на негативный. Причина: высокая долговая нагрузка и низкая оценка обслуживания долга.
👉 «Чистая Планета» допустила техдефолт по облигациям БО-01, не выплатив купонный доход за 37-й купонный период. Причина: отсутствие оборотных средств в необходимом количестве.
👉 АФК «Система» установила ставку 12-го купона облигаций 001P-20 на уровне 16% годовых.
repost
📉 МГКЛ - всё?
Акции компании потеряли больше 20% за 2 дня и сейчас торгуются на нижней планке. Облигации - тоже валятся и доходности большинства бумаг превышают 60% к погашению.
👆 Всё это на новостях о том, что у 8 дочерних компаний ФНС заблокировала счета из-за общей налоговой задолженности на сумму более 1,2 млрд р. Сигнал тревожный и ситуация усугубляется отсутствием новостей со стороны компании.
Единственное, что есть на данный момент - это комментарий на запрос "Ведомости":
Задолженность дочернего ООО «Команда МГКЛ» носит технический характер и будет погашена, а по делам еще двух «дочек» – ООО «Технотренд» и ООО «Ресейл» – производство о банкротстве прекращено. Ситуацию остальных компаний МГКЛ не стала комментировать.
❗ Проблема только в том, что на перечисленные 3 компании приходится всего 187,5 млн р задолженности из 1219,9 млн р. Что происходит с остальными компаниями - большой вопрос. При этом, сумма существенная и в текущих реалиях привлечь новое финансирование будет непросто. Более того, из-за проблем технического характера заявления о банкротстве вряд ли подают и маловероятно, что это хитрый план, чтобы потом выкупить просевшие облигации с рынка, снизив долговую нагрузку компании.
📊 Самое интересное, что формально бизнес прибыльный и конъюнктура рынка благоприятная. Некоторые сделки бизнеса и менеджмента, конечно, вызывали вопросы, но ключевые сегменты росли и довольно быстрое "схлопывание" выглядит странно.
❌ Собственно, вот еще один пример того, как могут реализоваться риски в сегменте ВДО. Доходность 25%+ никто не дарит, она является платой за риск. Кстати, у МГКЛ кредитный рейтинг ruB от "Эксперт РА", т.е. это четко позволяет относить бумагу к сегменту ВДО.
Выводы:
Несмотря на проблемы, дефолта еще не было. Ближайший купон по облигациям компании будет 29.10.2026, так что наблюдаем. У меня лично нет акций или облигаций компании, но думаю, что в ближайшие месяцы еще всё будет нормально (так как крупных погашений в ближайшие полгода нет), а там посмотрим.
Не является индивидуальной инвестиционной рекомендацией
✍️ Состояние рынка облигаций на утро 27.10.2026
🇷🇺 Доходности ОФЗ:
1 год: 14,1%
3 года: 15,6%
5 лет: 16,1%
10 лет: 16,5%
15 лет: 16,6%
🇺🇸 Доходности US Treasuries:
1 год: 4,5%
10 лет: 5,0%
✅ Самая короткая ОФЗ:
ОФЗ 29016 |14,0%| 23.12.2026
📄 Ключевые события:
👉 ЛК «Европлан» установила финальный ориентир ставки купона облигаций 001Р-11 со сроком обращения 2,75 года на уровне 15,00% годовых и зафиксировала объем размещения на уровне 13,5 млрд рублей.
👉 ПАО «Уралкалий» установило ставку ежемесячного купона трехлетних облигаций 003Р-01, номинированных в юанях, на уровне 9,15% годовых.
👉 МКАО «Воксис» установило финальный ориентир ставки купона 2-летних облигаций 001Р-03 на уровне 21,5% годовых.
👉 ООО «СФО «Совком взыскание» установило финальный ориентир ставки купона 5-летних облигаций с залоговым обеспечением класса А объемом 1,4 млрд рублей на уровне 16,75% годовых.
👉 Межрайонная ИФНС России N20 по Саратовской области направила в Арбитражный суд Московской области заявление о признании несостоятельным (банкротом) ООО «Трасса ГСМ» - главной сбытовой структуры ПАО «ЕвроТранс».
👉 НКР снизило кредитный рейтинг АО «Полипласт» с A. ru до BBB+. ru и изменило прогноз со стабильного на «рейтинг на пересмотре с возможностью понижения». Причина: ухудшение условий деятельности и прогнозных финансовых показателей компании во второй половине 2026 года, соответствующий рост долговой нагрузки и ухудшение показателей обслуживания долга, снижение оценок качества управления ликвидностью и стратегического планирования.
👉 АКРА понизило кредитный рейтинг ПАО «Кокс» с BBB+(RU) до BBB-(RU), изменило по рейтингу прогноз с негативного на стабильный. Причина: ухудшение оценок его долговой нагрузки и ликвидности на фоне сохраняющейся отрицательной рентабельности по свободному денежному потоку (FCF).