
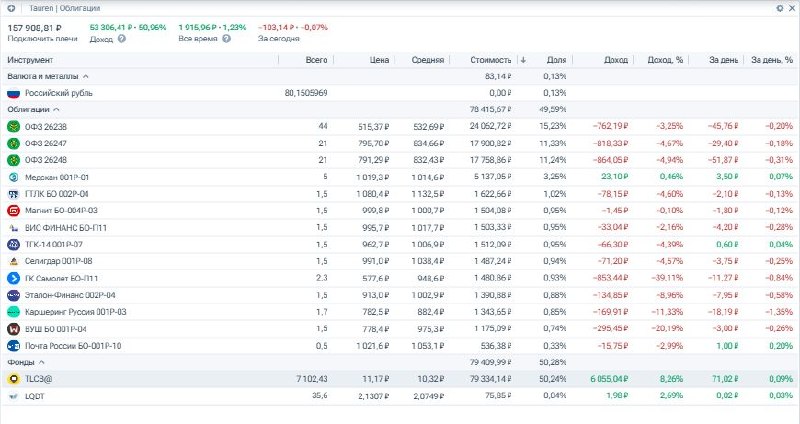
✅ Облигационная стратегия | Срез на 11.11.2026 Шторм на рынке облигаций не проходит незамеченным и тормозит доходность стратегии, но ситуация стабильная. С момента предыдущего обзора разбалансировки не проводились. Считаю, что с текущим балансом валютной позиции и длинных ОФЗ можно ехать дальше до каких-то новых вводных. Сейчас неопределённость зашкаливает. Быть уверенным в длительном продолжении СВО или в скором его завершении - глупо. Подготовиться к обоим сценариям - лучший вариант. 1. Если СВО продолжается вместе с последствиями в виде ударов по инфраструктуре, особенно экспортной, то для длинных ОФЗ это дополнительный риск, так как бизнес будет чувствовать себя хуже, дефицит бюджета будет расти и закрывать этот дефицит будут новыми размещениями. Количество денег в обращении будет расти и это всё проинфляционная история. Учитывая 12% ставки по депозитам, квазивалютные бонды под 8-9% выглядят куда более интереснее кэша в негативном сценарии развития событий. 2. В позитивном сценарии у нас всё будет происходить ровно наоборот и длинные ОФЗ будут расти. Падение доходности с 16,5% до 13% - это около 20% роста тела (в зависимости от бумаги) + приличные купоны. Корпоративные бонды тоже тогда оживут, но на них я особых надеж не питаю, всё надежное торгуется с неинтересной премией к ОФЗ. 📈 Продолжаем растить капитал на облигациях, делаем это осторожно и обдуманно. За 26 месяцев доходность стратегии с учетом комиссий составила 51% (без комиссий было бы около 57%). Структура портфеля на скриншоте. Ставьте 👍, если отчет полезен