Бухгалтер, блогер, человек.
Создала новый проект для бухгалтеров: https://biznesinalogi.ru
Рекламу в канале не размещаем. Канал 18+
Зарегистрирован в РКН https://www.gosuslugi.ru/snet/6735d2204d86083881cbb453
Subscribers81.8K tracking since 13 Nov
Reach per post (ERR)8.1%6.6K avg views
Posting1.9/daylast 13 hours ago
Reactions per 1K views8.8❤ 🔥 👍
Коллеги, смотрим сейчас регистрации на наш мастер-класс по новым ФСБУ и видим, что многие еще не забрали подарок. А мы для всех зарегистрировавшихся подготовили Пошаговый план перехода на ФСБУ 9/2025 и 10/2026 - что проверить в действующих договорах, что изменится в признании доходов и расходов, какие решения нужно закрепить в учетной политике и что делать с остатками при переходе на новые правила. Есть примеры расчетов, проводки и итоговый список для самопроверки.
Если вы уже зарегистрировались, но подарок не получили, подключите бота, он пришлет файл (ссылку отправляли в письме после регистрации).
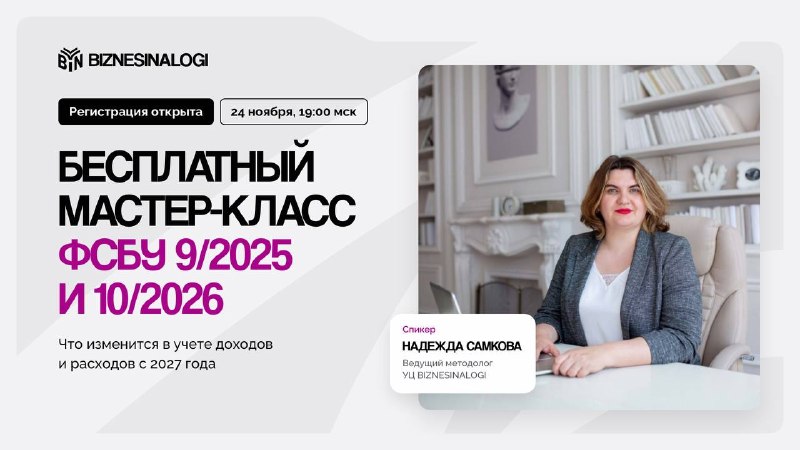
А если еще не с нами, тоже присоединяйтесь, напомню, 24 ноября в 19:00 мск Надежда Самкова проведет бесплатный мастер-класс по ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Будем подробно разбираться с новыми правилами, которые предстоит применять с 2027 года.
После регистрации также сможете забрать инструкцию через бота.
[Зарегистрироваться на мастер-класс]
Прямые и косвенные расходы при выполнении работ и оказании услуг
Разделение затрат на прямые и косвенные влияет на формирование себестоимости, величину незавершенного производства и период признания расходов. При этом правила бухгалтерского и налогового учета различаются.
🫥 Прямые и косвенные затраты в бухучете
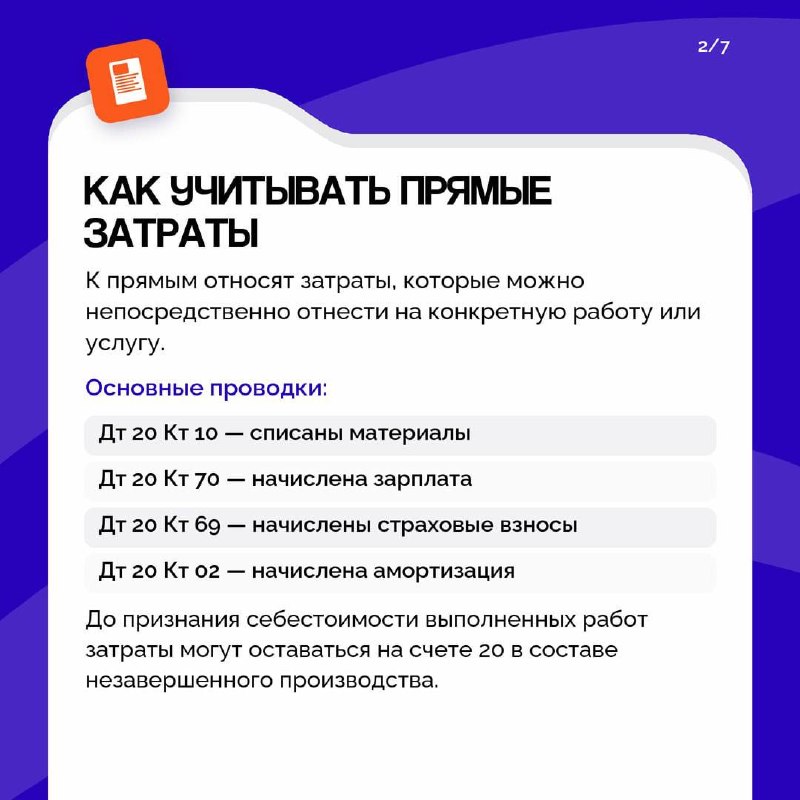
По ФСБУ 5/2019 прямыми считаются затраты, которые можно непосредственно отнести на конкретную работу или услугу. Например, стоимость использованных материалов, зарплату исполнителей, страховые взносы и амортизацию оборудования.
Обычно такие затраты собираются на счете 20:
— Дт 20 Кт 10 – списаны материалы;
— Дт 20 Кт 70 – начислена зарплата исполнителей;
— Дт 20 Кт 69 – начислены страховые взносы;
— Дт 20 Кт 02 – начислена амортизация.
Если работы еще не завершены, соответствующие затраты остаются в составе незавершенного производства. При признании себестоимости выполненных работ их списывают проводкой Дт 90-2 Кт 20.
Косвенные затраты распределяются между работами и услугами, поскольку непосредственно отнести их на конкретный заказ невозможно или экономически нецелесообразно.
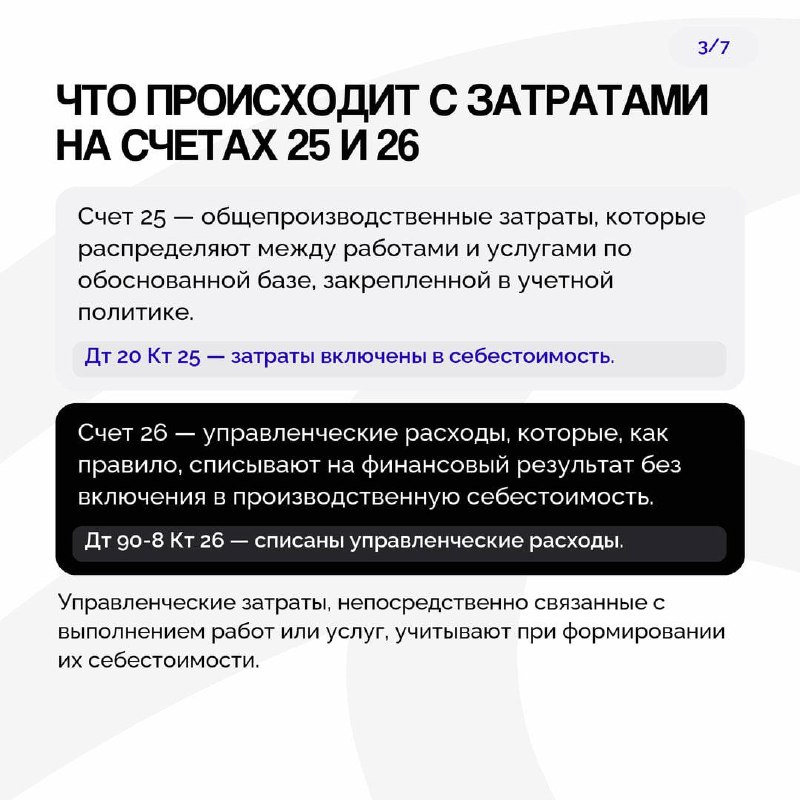
Общепроизводственные затраты учитывают на счете 25 и распределяют по обоснованной базе, закрепленной в учетной политике. Например, пропорционально зарплате производственных работников.
Управленческие расходы, отраженные на счете 26, как правило, не включают в производственную себестоимость и списывают на финансовый результат. Исключение – затраты, непосредственно связанные с выполнением работ или оказанием услуг.
🫥 Прямые и косвенные затраты в налоговом учете
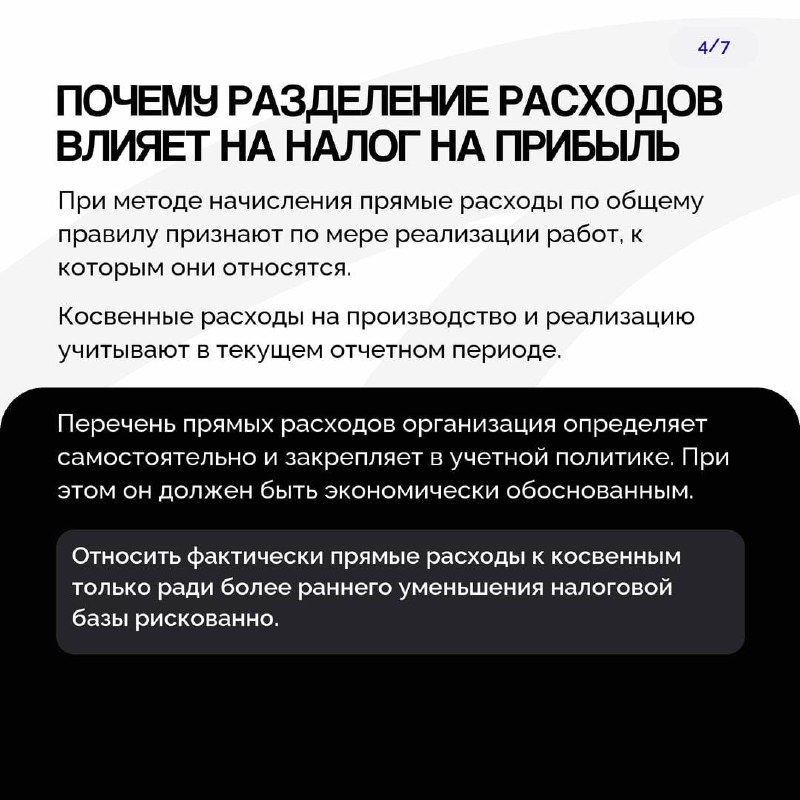
При методе начисления прямые расходы по общему правилу признаются по мере реализации работ, в стоимости которых они учтены. Косвенные расходы на производство и реализацию относятся к расходам текущего периода с учетом требований НК РФ.
Поэтому классификация влияет на момент уменьшения налога на прибыль.
Перечень прямых расходов организация определяет самостоятельно и закрепляет в налоговой учетной политике. Но этот выбор должен быть экономически обоснованным.
Относить затраты к косвенным исключительно ради более раннего признания расходов рискованно.
Для организаций, оказывающих услуги, есть важная особенность.
Пункт 2 статьи 318 НК РФ позволяет учитывать прямые расходы на оказание услуг в текущем отчетном периоде без распределения на остатки незавершенного производства.
То есть при выполнении работ прямые расходы обычно распределяются с учетом реализации, а при оказании услуг организация вправе применять специальный порядок их признания, выбранный способ необходимо закрепить в налоговой учетной политике.
🫥 Что стоит проверить перед закрытием периода
Сверьте состав прямых и косвенных затрат в бухгалтерском и налоговом учете, порядок распределения счета 25, списания управленческих расходов со счета 26 и формирования незавершенного производства.
Отдельно проверьте налоговую учетную политику по услугам. От выбранного порядка зависит, будут ли прямые расходы распределяться на незавершенное производство или уменьшат налоговую базу текущего периода.
24 ноября в 19:00 мск проведем бесплатный мастер-класс по ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Разберем признание расходов по новым правилам, распределение затрат между периодами и расхождения с налоговым учетом.
Регистрация уже открыта. Подарок за нее – пошаговый план перехода на ФСБУ 9/2025 и 10/2026.
[Зарегистрироваться бесплатно]
КАЖДЫЙ РАЗ, когда мы анонсируем что-то бесплатное, мы проводим такие мероприятия в 19 часов по Москве. И каждый раз есть недовольные временем проведения люди.
Я в этом бизнесе уже много лет, мы проводили бесплатные вебинары в разные дни и в разное время, опытным путем выяснили, что самое пиковое время и дни - это вт/ср/чт в 19:00 по Москве. Причем разница в посетителях может быть в 2-3 раза. Поэтому я всегда прошу с пониманием отнестись к тому, что мы очень много сил прикладываем к подготовке и проведению таких мероприятий, и, разумеется, хотим собрать больше людей, чтобы познакомить их с нашим учебным центром. Это нормальное желание коммерческой организации, я никогда не скрывала, что зарабатываю деньги, как и все остальные:)
Вообще, это вопрос приоритетов. Авиабилеты на ночное время стоят всегда дешевле, чем на дневное, и, если человек хочет сэкономить, для него нет обычно проблемы встать в 3 часа ночи, чтобы полететь в отпуск.
Коллеги, без обид, я больше не буду оправдываться :) кстати, в клубе мы ведем вебинары в 12-14 часов по Москве. Как говорится, можно купить билет на самолет на дневное время, в случае с клубом, это будет еще и бизнес-класс ))
Но начните с бесплатных материалов.
Переход на ФСБУ 9/2025 и проверка действующих договоров
С 2027 года применение ФСБУ 9/2025 «Доходы» становится обязательным. При подготовке к переходу стоит проверить договоры с покупателями и заказчиками, обязательства по которым продолжат исполняться в следующем году.
1️⃣ Несколько взаимосвязанных договоров
Например, поставка оборудования оформлена одним договором, а монтаж – другим. При этом стоимость монтажа зависит от поставки, а обязательства фактически направлены на единый результат.
ФСБУ 9/2025 предусматривает объединение таких договоров для учета выручки при одновременном выполнении условий пункта 17.
Проверьте общую коммерческую цель, зависимость оплаты и характер обязательств. Наличие нескольких договоров с одним заказчиком само по себе не является основанием для объединения.
2️⃣ Работы и услуги с исполнением в течение нескольких периодов
По договору предусмотрена сдача окончательного результата после завершения всех работ, но контроль над создаваемым объектом переходит заказчику по мере выполнения работ.
При соблюдении условий пунктов 18–19 ФСБУ 9/2025 и возможности определить степень готовности выручка признается по мере исполнения обязательства.
Проверьте, предусмотрена ли передача контроля в процессе исполнения и каким способом можно подтвердить степень готовности.
При этом выручка может признаваться до возникновения права предъявить соответствующую сумму к оплате. В таком случае отражается отдельный актив – не предъявленная к оплате начисленная выручка.
Для обязательств со сроком исполнения не более 12 месяцев и организаций с правом на упрощенный учет стандарт предусматривает специальные послабления.
Организация с упрощенным учетом вправе считать, что обязанность передать продукцию исполняется в тот момент, когда контроль фактически переходит к заказчику – независимо от того, сколько длился сам процесс (даже если договор шел дольше 12 месяцев). То есть ей не нужно распределять выручку по периодам «по мере готовности», даже если условия пунктов 18–19 формально выполняются.
3️⃣ Ретроскидки и бонусы покупателям
Если договор предусматривает скидку за достижение определенного объема закупок, ее влияние на выручку может возникнуть раньше окончательного расчета бонуса.
По ФСБУ 9/2025 скидка учитывается при определении выручки, если ее величину можно определить и покупатель имеет право на скидку либо вероятно возникновение такого права.
Проверьте накопительные скидки, бонусы за объем и другие условия, влияющие на окончательную стоимость поставок. Для организаций с правом на упрощенный учет предусмотрен отдельный порядок.
4️⃣ Отсрочка и рассрочка оплаты
По общему правилу при продаже с отсрочкой выручка определяется исходя из суммы, которую организация получила бы без отсрочки. Начисляемые впоследствии проценты не увеличивают выручку.
Поэтому стоит выделить договоры с длительными сроками оплаты и проверить, требуется ли отделять финансовую составляющую.
Если отсрочка не превышает 12 месяцев с момента передачи контроля, стандарт разрешает определять выручку в номинальной сумме. Предусмотрены и другие исключения, включая упрощения для отдельных организаций.
5️⃣ Дополнительные соглашения, изменяющие цену или объем
Если в ходе исполнения договора меняются объем работ, состав обязательств или цена, необходимо определить, затрагивают ли изменения уже исполненную часть договора.
Когда оставшаяся продукция отличается от ранее переданной, выручка, признанная до изменения договора, не корректируется.
Если же речь идет о единой обязанности, которая уже частично исполнена, может потребоваться единовременная корректировка ранее признанной выручки.
Для предварительной проверки удобно составить реестр действующих договоров и выделить в нем взаимосвязанные обязательства, переходящие работы, условия скидок, отсрочки и дополнительные соглашения.
По этим договорам следует определить порядок признания и оценки выручки с учетом положений ФСБУ 9/2025, доступных организации упрощений и выбранного порядка перехода.
🫥 Как определить момент признания выручки по таким договорам и что учесть в переходных положениях, разберем на бесплатном мастер-классе по ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Регистрируйтесь по ссылке ниже.
[Зарегистрироваться]
Коллеги из клуба, сразу проясню одну вещь - мы мастер-класс по ФСБУ решили сделать для всех платным (но у вас есть возможность 30% оплатить бонусами). Мы раньше все подобные вебинары делали платными для клуба, в этом году большая часть была бесплатной, включая огромный курс, который мы подарили вам в прошлом месяце.
Я надеюсь, вы с пониманием отнесетесь к тому, что запись МК и доп материалы в пакет клуба не входят ) Все же, клуб не единственный наш продукт. Спасибо за понимание.
🫥 ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Что изменится в бухучете с 2027 года
24 ноября в 19:00 по мск проведем бесплатный мастер-класс, посвященный переходу на новые стандарты бухгалтерского учета доходов и расходов.
С 2027 года бухгалтерам предстоит применять новые правила признания и оценки доходов и расходов, пересмотреть многие подходы к учету и внести необходимые изменения в учетную политику.
На мастер-классе разберем требования двух стандартов, их отличия от действующих правил и вопросы, которые стоит решить до начала 2027 года.
Спикер – Надежда Самкова, ведущий методолог учебного центра BIZNESINALOGI.
Программа мастер-класса:
ФСБУ 9/2025 «Доходы»
Новые условия признания выручки, учет скидок и бонусов, отсрочек платежей и неденежной оплаты. Переходные положения, изменения учетной политики и различия между БУ и НУ.
ФСБУ 10/2026 «Расходы»
Новые правила признания расходов, распределение затрат между периодами, расходы будущих периодов, учет скидок и рассрочек. Варианты перехода на стандарт и подготовка учетной политики на 2027 год.
🎁 Сразу после регистрации получите подарок – пошаговый план перехода на ФСБУ 9/2025 и ФСБУ 10/2026.
Участие бесплатное.
[Зарегистрироваться]
edited
Упрощенный бухгалтерский учет при переходе на ФСБУ 9/2025
Организации, которые вправе вести упрощенный бухучет, могут не применять некоторые сложные правила ФСБУ 9/2025. В частности, им доступны упрощения при признании выручки по длительным договорам, учете скидок и отсрочек платежей.
Но прежде чем закреплять эти способы в учетной политике, необходимо проверить, какие из них организация действительно вправе использовать и как они повлияют на учет действующих договоров.
🫥 Кто вправе применять упрощения
По статье 6 Закона № 402-ФЗ такое право есть у субъектов малого предпринимательства, некоммерческих организаций и участников проекта «Сколково», если они не относятся к установленным законом исключениям.
В частности, упрощения недоступны организациям, отчетность которых подлежит обязательному аудиту, за отдельными предусмотренными законом исключениями.
Само по себе применение УСН не подтверждает право на упрощенный бухгалтерский учет.
🫥 Какие возможности дает ФСБУ 9/2025
1. Признавать выручку по мере поступления оплаты
Пункт 15 позволяет применять такой порядок без выполнения условия о переходе контроля над продукцией покупателю. Но остальные предусмотренные стандартом условия признания выручки должны соблюдаться.
Например, если организация получила аванс за еще не оказанные услуги, поступившие деньги не становятся выручкой автоматически. Необходимо проверить выполнение условий признания.
2. Не рассчитывать степень готовности по длительным договорам
По общему правилу для ряда договоров, исполняемых в течение нескольких отчетных периодов, выручка признается по мере исполнения с определением степени готовности.
Организации с правом на упрощенный учет могут признавать исполнение обязанности в момент передачи контроля, независимо от условий договора.
Это особенно актуально для подрядчиков и исполнителей длительных работ, которым иначе пришлось бы определять степень готовности на каждую отчетную дату.
3. Не оценивать предполагаемые скидки заранее
Например, покупатель получает ретроскидку по итогам года при достижении определенного объема закупок.
Общий порядок ФСБУ 9/2025 требует учитывать такие скидки при определении выручки, если выполняются условия стандарта.
При упрощенном учете разрешено признавать выручку исходя из цены договора без учета скидок. А сумму скидки, которую следовало учесть при определении выручки, относить на расходы в периоде ее фактического предоставления.
4. Не выделять финансовую составляющую при отсрочке платежа
Организация продает оборудование с оплатой через два года.
По общему правилу выручку необходимо определить исходя из суммы, которая была бы получена без отсрочки, а проценты учитывать отдельно.
Упрощенный порядок разрешает признавать выручку в номинальной сумме будущей оплаты независимо от продолжительности отсрочки.
5. Не пересчитывать ранее сформированные показатели при переходе
Пункт 46 ФСБУ 9/2025 позволяет организациям с правом на упрощенный учет начать применение стандарта перспективно.
Это означает применение новых правил к фактам хозяйственной жизни после начала использования стандарта, без изменения ранее сформированных учетных данных.
🫥 Что стоит решить до 2027 года
Сначала проверьте право организации на упрощенный учет. Затем определите, какие из предусмотренных ФСБУ 9/2025 способов действительно целесообразно применять.
Особое внимание стоит уделить договорам с авансами, длительным исполнением, ретроскидками и отсрочкой оплаты. По ним различия между общим и упрощенным порядком могут непосредственно повлиять на момент признания и величину выручки.
Выбранные способы необходимо закрепить в учетной политике. При этом можно использовать отдельные упрощения, не переходя на все предусмотренные стандартом варианты одновременно.
Какие решения закрепить в учетной политике на 2027 год, разберем на бесплатном мастер-классе по ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы».
[Зарегистрироваться]
А как мы в итоге смотрим на тот факт, что мы готовим для вас бесплатное обучение по ФСБУ? Я даже не знаю, такое вообще еще где-то есть или нет.
Мы сперва хотели сделать платный мастер-класс, а потом решили сделать бесплатно, но будет и платный расширенный тариф. Хочется, чтобы все могли себе позволить эту информацию.
repost
🆕 Третий модуль курса «Бухгалтер-эксперт 2027» открыт
Модуль «Учет расчетов с персоналом в 1С и кадровое делопроизводство» – это уроки по кадровой документации и отчетности, базовым принципам кадрового учета и расчетов с сотрудниками в 1С:БП и 1С:ЗУП, с учетом актуальных изменений 2026–2027 гг.
Внутри модуля:
— кадровый документооборот: прием, перевод, отпуск, увольнение
— начисление зарплаты, оформление отпускных, больничных и командировок в 1С
— НДФЛ и страховые взносы с выплат работникам
— доплаты за особые условия труда, удержания, районные коэффициенты и северные надбавки, возмещение расходов и компенсации сотрудникам
— зарплатная отчетность: 6-НДФЛ, РСВ, ЕФС-1: вопросы теории и практика в 1С
— иностранные сотрудники: прием на работу и увольнение, расчеты.
🎓 В конце модуля вы сможете закрепить знания – после уроков вас ждет практическое задание в 1С:ЗУП и тест.
Уроки уже открыты в личном кабинете, переходите к изучению.
[Перейти к курсу]
edited
Переходящие расходы на стыке 2026–2027 годов
При закрытии года важно правильно распределить расходы по длящимся договорам, проверить предоплаты и определить, какие суммы относятся к 2026 году, а какие должны учитываться в следующих периодах.
Подготовили бесплатное пособие по переходящим расходам в бухгалтерском и налоговом учете.
— Длящиеся договоры и услуги
Порядок учета декабрьских расходов, если документы оформлены в январе, и распределение затрат по договорам с поэтапным исполнением;
— Подписки и программное обеспечение
Учет годовых подписок, лицензионных платежей и проверка необходимости признания НМА;
— Страхование и аренда
Распределение страховых премий между периодами, учет авансов по аренде и особенности договоров с признанием ППА;
— Бухгалтерский и налоговый учет
Различия в признании расходов, особенности УСН, проверка авансов и остатков счета 97.
В пособии есть примеры с расчетами и проводками, реестр переходящих сумм и чек-лист закрытия 2026 года, скачивайте и используйте при подготовке годовой отчетности.
🔥 В ноябре у нас на канале месяц бухучета, поэтому впереди еще больше разборов, инструкций и других полезных материалов для бухгалтеров. Включайте уведомления о публикациях, чтобы ничего не пропустить.
Регистрируйтесь на бесплатный мастер-класс «Изменения в бухгалтерском учете с 2027 года: ФСБУ 9/2025 „Доходы“ и ФСБУ 10/2026 „Расходы“».
Разберем новые правила признания доходов и расходов, учет скидок, отсрочек и переходящих затрат, способы перехода на стандарты и изменения, которые необходимо предусмотреть в учетной политике на 2027 год.
[Зарегистрироваться]
repost
📢📢📢📢 Методика подбора СНО
10 ноября в 13:30 по мск пройдет вебинар Надежды Самковой в рамках курса «Бухгалтер-эксперт 2027».
Разберем, как выбрать систему налогообложения на 2027 год: от чего зависит выбор режима, как сравнить между собой УСН, АУСН, патент и общую систему с учетом НДС. А также, какие условия принять во внимание, чтобы СНО подошла именно вашему бизнесу.
🔥 Приходите онлайн и приготовьте свои вопросы – спикер ответит на них в прямом эфире.
Отчет «Анализ субконто» в 1С. Пример по контрагентам
Для проверки расчетов с контрагентами в 1С существует простой и наглядный инструмент – отчет «Анализ субконто». Он позволяет сразу увидеть сводную информацию по выбранному субконто и даже «провалиться» в первичные документы для детального анализа.
Подготовили для вас инструкцию, где разберем, как пользоваться этим отчетом, какие настройки помогут сделать анализ точным и наглядным и как отследить ошибки в учете.
Сохраняйте инструкцию и не пропустите следующие. Новый полезный материал – завтра.
edited
Ноябрь – месяц бухгалтерского учета на нашем канале
Весь ноябрь будем уделять особое внимание бухгалтерскому учету и подготовке к изменениям, которые ждут нас в 2027 году.
Мы подготовили насыщенную программу:
— Практические пособия и методички с примерами, расчетами и рекомендациями по сложным вопросам учета;
— Чек-листы и инструкции, которые можно использовать при закрытии года, проверке учета и подготовке к новым требованиям;
— Видеоинструкции по работе в 1С с разбором конкретных операций и возможностей программы;
— Экспертные посты с разбором учетных ситуаций, изменений законодательства и вопросов, которые возникают на практике.
🫥 Главное событие месяца – бесплатный мастер-класс Надежды Самковой «Изменения в бухгалтерском учете с 2027 года: ФСБУ 9/2025 „Доходы“ и ФСБУ 10/2026 „Расходы“».
Он пройдет в конце ноября. Разберем новые правила признания доходов и расходов, особенности перехода на стандарты и подготовку учетной политики на 2027 год. Регистрация открыта.
[Зарегистрироваться]
Включайте уведомления о публикациях на канале, чтобы не пропустить новые материалы. В течение месяца здесь будет много практической информации, к которой можно будет возвращаться в работе.
Начинаем месяц бухучета!
repost
📢📢📢📢 Утрата права на УСН и добровольный переход с ОСН на УСН
9 ноября в 13:30 по мск пройдет вебинар с Надеждой Самковой в рамках курса «Бухгалтер-эксперт 2027».
Вы узнаете:
— Как перейти на УСН: условия, лимиты и сроки подачи уведомления по новой форме;
— Как учесть при переходе доходы, расходы и основные средства, оставшиеся с прошлого режима;
— Как быть с НДС при смене режима: когда нужно восстановление, как выбрать ставку налога;
— Что делать, если право на УСН утрачено в течение года: сроки, налоги и отчётность на ОСН;
— Как рассчитать налог на прибыль, налог на имущество и НДС после перехода на ОСН.
🫥 Подключайтесь онлайн и заранее готовьте свои вопросы – на вебинаре будет возможность получить ответы в прямом эфире.
Этот вопрос мы уже обсуждали, но лучше еще раз повторить.
У нас для вас есть методочка с актуальными лимитами, там разобрали главное изменение 2027 года, добавили таблицу порогов до 2031 года, показали, как доходы 2026 года влияют на налоги с 1 января 2027 года, и разобрали 7 ситуаций для ИП.
Если вдруг пропустили, скачать методичку можно здесь.
Уточненные декларации по НДС могут повлиять на сроки взыскания старых долгов
Налоговая не может взыскивать задолженность бесконечно, НК РФ устанавливает сроки для направления требования об уплате долга и его принудительного взыскания. Если инспекция их пропустила, это может стать основанием для оспаривания взыскания.
Именно на эти нормы опиралась компания, которой начислили 116 тыс. рублей пеней по НДС со сроками уплаты еще в 2019–2020 годах.
Компания решила, что налоговая утратила право на взыскание задолженности, и обратилась в суд, три судебные инстанции поддержали ее и признали отражение спорных пеней на ЕНС незаконным. Однако Верховный суд пришел к другому выводу.
🫥 Почему ВС поддержал налоговую
В определении от 25.09.2026 № 306-ЭС26-4683 Верховный суд обратил внимание на обстоятельство, которое нижестоящие инстанции не учли.
Компания десять раз уточняла декларации по НДС за III и IV кварталы 2019 года, последние уточненки подали в декабре 2022-го и феврале 2023 года, увеличив суммы налога к уплате. Инспекция проверяла эти декларации в рамках камеральных проверок, при этом компания не оспаривала ни факт подачи уточненок, ни отраженные в них суммы.
ВС указал, что при определении сроков взыскания нужно учитывать факты подачи уточненных деклараций и дополнительно заявленные в них суммы налога, а не ориентироваться только на первоначальную отчетность.
🫥 Как повторные уточненки влияют на сроки взыскания
Если новую уточненную декларацию подали до завершения камеральной проверки предыдущей декларации, проверку прекращают и начинают новую – по последней отчетности (п. 9.1 ст. 88 НК РФ). Поэтому для определения сроков взыскания важно учитывать всю последовательность уточнений, изменения сумм налога и результаты проверок.
🫥 Почему отсутствие нового требования не помогло компании
Еще один довод касался отсутствия требования об уплате спорных пеней. ВС напомнил, что с 2023 года инспекция направляет требование при формировании отрицательного сальдо ЕНС, если впоследствии размер задолженности меняется, повторное требование не направляется.
Следовательно, отсутствие отдельного требования на сумму пеней само по себе не делает их отражение на ЕНС незаконным.
🫥 Что учитывать при проверке пеней
Если инспекция начислила пени по старым периодам, нужно сопоставить первоначальную и все уточнённые декларации, даты их подачи, суммы налога и результаты камеральных проверок.
Также необходимо проверить операции по ЕНС, основания возникновения задолженности и расчет пеней – период начисления, примененные ставки и учтенные платежи.
Вывод из решения ВС – при оспаривании старых пеней недостаточно ссылаться на истечение сроков взыскания по первоначальной декларации, нужно установить, когда возникли конкретные обязательства, как они отражались на ЕНС и соблюдала ли инспекция сроки их взыскания.
МАХ Евгения Мемрук бухгалтер
ВК канал Евгения Мемрук бухгалтер
Особенности расчета НДС при работе с маркетплейсами
При расчете НДС у продавцов маркетплейсов возникают вопросы со скидками, компенсациями, возвратами и удержаниями площадки. Не все поступления облагаются налогом, а сумма, перечисленная продавцу, обычно отличается от стоимости реализованных товаров.
Разберем основные ситуации.
1. Маркетплейс предоставил скидку покупателю
Порядок расчета НДС зависит от того, как площадка компенсирует скидку.
Если маркетплейс снизил цену за свой счет и перечислил продавцу денежную доплату, связанную с реализацией товара, ее учитывают при расчете НДС (подп. 2 п. 1 ст. 162 НК РФ).
Другая ситуация – скидка по поручению продавца, за которую площадка начисляет баллы для уменьшения стоимости своих услуг. ФНС в письме от 02.09.2026 № СД-35-3/11693@ разъяснила, что в такой схеме НДС рассчитывают с фактической цены продажи покупателю, баллы сами по себе налоговую базу не увеличивают.
2. Площадка выплатила компенсацию
Денежные выплаты, связанные с оплатой реализованных товаров, могут увеличивать базу по НДС, но возмещение ущерба учитывают иначе.
Если маркетплейс потерял или повредил товар и компенсировал его стоимость как убыток, такая выплата не облагается НДС, т.к. реализации товара не происходит.
Понадобятся документы, подтверждающие утрату или повреждение, сумму ущерба и основание компенсации. Само по себе списание утраченного товара не требует восстановления входного НДС.
3. Покупатель вернул товар
Если реализация уже отражена, продавец вправе принять к вычету НДС, начисленный по возвращенному товару, после отражения соответствующей корректировки.
При продаже организации или ИП, которым выставлялся счет-фактура, оформляют корректировочный счет-фактуру. По розничным продажам физлицам без счетов-фактур корректировку подтверждают документами о возврате и сводными данными.
То, что деньги покупателю возвращает маркетплейс, не отменяет необходимости скорректировать НДС у продавца. Основание – п. 5 ст. 171 и п. 4 ст. 172 НК РФ.
4. Маркетплейс удержал комиссию, логистику или штраф
НДС с реализации рассчитывают без уменьшения стоимости проданных товаров на удержания площадки.
Например, покупатель заплатил 12 200 руб., включая НДС 2 200 руб. Площадка удержала 1 500 руб. комиссии и перечислила продавцу 10 700 руб. НДС с продажи рассчитывают с 12 200 руб., а не с суммы поступления на счет.
Комиссию, логистику и хранение учитывают отдельно. Входной НДС по услугам площадки можно принять к вычету при выполнении условий ст. ст. 171–172 НК РФ, если продавец применяет ставки, предусматривающие такой вычет.
Штрафы также не уменьшают базу по реализации, их налоговый учет зависит от основания начисления.
5. Продажи юридическим лицам через маркетплейсы
При продаже организации или ИП порядок оформления счетов-фактур зависит от того, от чьего имени действует маркетплейс – если площадка продает товар от своего имени как посредник, она выставляет счет-фактуру покупателю и передает сведения продавцу, продавец на их основании оформляет счет-фактуру посреднику и регистрирует его в книге продаж.
Если маркетплейс действует от имени продавца, счет-фактуру оформляют от имени самого продавца.
6. Сверка отчетов с декларацией по НДС
При закрытии квартала стоит сопоставить отчеты маркетплейса с учетом реализации и книгами продаж и покупок.
Особое внимание продажам на границе кварталов, возвратам, скидкам, компенсациям и удержаниям, проверять нужно полную стоимость реализации, а не только перечисления площадки на расчетный счет.
МАХ Евгения Мемрук бухгалтер
ВК канал Евгения Мемрук бухгалтер
repost
📢📢📢📢 Прогрессивная шкала НДФЛ с учетом действующих правил и изменений с 2027 г.
5 ноября в 12:00 по мск Евгения Мемрук проведет вебинар в клубе.
Разберем, как работает прогрессивная шкала НДФЛ, от каких доходов зависит размер налоговой ставки и как рассчитывается налог. Отдельно остановимся на изменениях, запланированных на 2027 год: какие доходы они затронут и как изменится расчет налога.
🙂 Подключайтесь онлайн и заранее готовьте свои вопросы – на вебинаре будет возможность получить ответы в прямом эфире.
edited
Ошибки в ЭТрН. Что можно исправить после подписания
Ошибку в электронной транспортной накладной могут обнаружить уже после подписания или завершения перевозки, но исправить можно не любые сведения – для реквизитных ошибок, переадресовки и изменений в ходе доставки установлены разные процедуры.
Разберем, как действовать в каждом случае по правилам постановления Правительства РФ от 21.05.2022 № 931.
🫥 Ошиблись в реквизитах грузоотправителя или грузополучателя
Если ошибка допущена в сведениях грузоотправителя, он формирует исправленный файл обмена с номером и датой исправления, ссылкой на исходный файл и идентификатором ЭТрН, после этого перевозчик повторно оформляет связанный файл о приеме груза.
Если исправляют сведения грузополучателя, сначала новый файл формирует он, затем перевозчик повторно оформляет файл о выдаче груза.
Так сохраняется связь исправлений с первоначальной накладной.
🫥 В пути изменился адрес доставки
Изменение пункта выгрузки оформляют переадресовкой, а не исправлением первоначального адреса.
Указание дает грузоотправитель или грузополучатель, если такое право предусмотрено условиями перевозки, перевозчик оформляет сведения о переадресовке, указывая новый пункт выгрузки и при необходимости нового получателя.
Новая ЭТрН только из-за смены адреса не требуется. Если получатель отказался принять часть груза, для переадресовки непринятой части предусмотрена отдельная последовательность обмена файлами.
🫥 Заменили водителя или автомобиль
Изменения оформляет перевозчик отдельным файлом обмена о замене водителя и/или транспортного средства.
В файле указывают сведения о новом водителе или автомобиле и идентификатор ЭТрН, перевозчик подписывает его электронной подписью, после чего оператор направляет данные участникам перевозки и в ГИС ЭПД.
Такой файл передают после оформления приема груза перевозчиком, но до оформления приемки грузополучателем, создавать новую накладную не нужно.
🫥 При приемке обнаружили недостачу
Если фактическая масса или количество груза не совпадает с документами, грузополучатель фиксирует расхождения при оформлении приемки в ЭТрН. При выявлении недостачи составляют отдельный акт с указанием фактического количества груза и характера расхождений.
По п. 10 Правил № 931 нельзя исправлять уже отраженные сведения о передаче и приемке груза, а также соответствующие замечания перевозчика, поэтому недостачу важно зафиксировать сразу, до подписания приемки без замечаний.
🫥 Ошибку обнаружили после завершения перевозки
Завершение перевозки само по себе не запрещает исправлять допустимые реквизитные ошибки, для этого формируют исправленные файлы с привязкой к исходной ЭТрН, но аннулировать или отозвать накладную, уже принятую ГИС ЭПД, нельзя. Не допускается и исправление сведений о фактической передаче и приемке груза, перечисленных в п. 10 Правил.
Если расхождения выявила ГИС ЭПД, исправленные файлы необходимо направить в течение пяти календарных дней с момента получения информации о необходимости исправления.
Перед корректировкой стоит сверить ЭТрН с заявкой на перевозку, товаросопроводительными документами и актами приемки, чтобы отличить ошибку в реквизитах от фактических обстоятельств перевозки.
МАХ Евгения Мемрук бухгалтер
ВК канал Евгения Мемрук бухгалтер
repost
🆕 Новые уроки курса «Бухгалтер-эксперт 2027» уже доступны
На курсе «Бухгалтер-эксперт 2027» открыта вторая часть модуля № 1 «Налоговый учет и отчетность в 2026–2027 гг.».
Стали доступны еще три блока:
— Выбор системы налогообложения – как подобрать выгодный режим, рассчитать налоговую нагрузку, разобраться с переходом между УСН и ОСН.
— НДФЛ и страховые взнос – прогрессивная шкала НДФЛ, взносы работодателей, фиксированные взносы ИП и их отражение в 1С.
— Имущественные налоги в 1С – практические уроки по расчету и начислению налога на имущество, транспортного и земельного налогов.
🎓 Также в рамках курса вышел учебник «Налоговые режимы 2026-2027», сможете использовать его в качестве справочного материала.
Все новые материалы уже доступны в личном кабинете. Переходите к изучению.