❗МОРАЛЬ истории: "Новый год к нам мчится, скоро все случится…" - это не только про Coca-Cola. В 2026 году грядет целый ряд нововведений (обязательно напишу о них в следующих постах), а значит многое стоит успеть сделать в уходящем 2026 году☝️. В частности, открыть ИИС, чтобы зафиксировать более выгодные условия. ❗СОВЕТЫ дня: 1️⃣ Откройте ИИС‑3 в 2026-м. Лучше все 3 счёта. "Кушать" они не просят. Но договор, заключенный до конца декабря, закрепит 5-летний срок. Пополнить счёт можно потом в любое время. 2️⃣ Если у вас уже открыты ИИС старого типа, бежать трансформировать старые ИИС в новый не стоит. Есть много ситуаций, когда лучше этого не делать! Дьявол, как говорится, в деталях. 3️⃣ Трансформировали старый ИИС? Подайте заявление в налоговую до конца того же года!! Заявление брокеру - только первая серия Марлезонского балета. Многие этого не знают, и вычет потом не получат☝️. 4️⃣ Подайте брокеру заявление на выплату дивидендов на банковский счёт, если хотите иметь к ним доступ. Налог с них вы все равно заплатите, но деньги не будут заморожены.

Смех сквозь слёзы
Меня зовут Тесля Елена. Это канал — про бизнес и деньги с улыбкой. · Кандидат эконом. наук., магистр психологии · Бизнес-консультант · Личный фин.консультант · Основатель проекта «НаСтоящее» 📍Консультации: @teslya_e 🌐 Сайт: www.vashe.nastoyasheye.ru
-
-
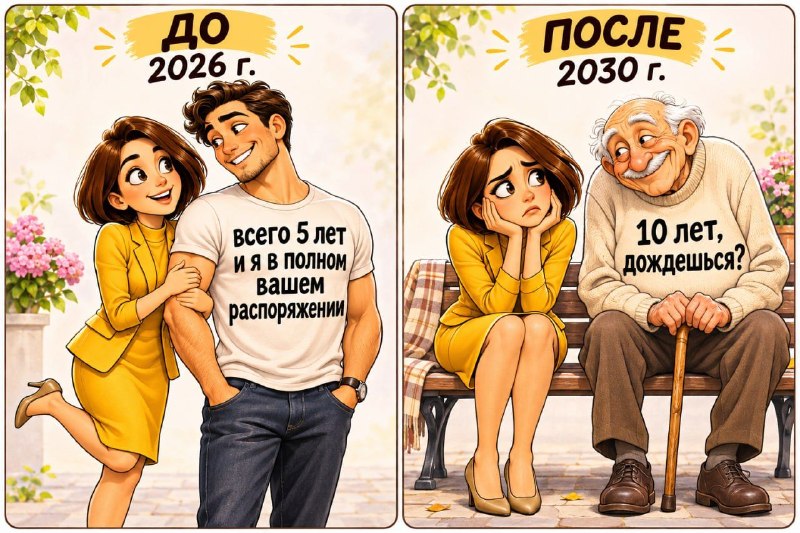
Тот случай, когда ДО выглядит значительно лучше, чем ПОСЛЕ. Сегодня пост без особого задора, но важный☝️. Потому что назад отыграть не получится. 🌲"Новый год к нам мчится, скоро всё случится…" Ёлка, мандарины, серпантин. И… ухудшение условий по получению, пожалуй, самых крупных (из ежегодно доступных на сегодня простому смертному) льгот от государства. Особенно актуально в свете повышающихся с 2026 года налогов на любые инвестиции и вклады в банках! Речь об ИИС (индивидуальном инвестиционном счёте), специальном счёте для инвестиций с налоговыми льготами. На нём можно покупать акции, фонды, облигации (в том числе ОФЗ, о которых говорят уже повсеместно, потому что сейчас действительно выгодно брать). ИИС‑3 позволяет вернуть часть НДФЛ за пополнение и сэкономить на налоге с прибыли, если соблюсти условия, в том числе минимальный срок действия счёта. Откроете его до боя курантов, срок до получения налоговых плюшек составит 5 лет. Откроете, доедая праздничное оливье, - уже 6 лет☝️. Вот уж где "давайте после НГ" обойдётся дороже. 💸 Что дают. На старом ИИС, который открывали до 2024 года, нужно было выбрать одну льготу. Вычет А - возвращаете часть НДФЛ за пополнение счёта, а с прибыли от сделок при закрытии платите налог. Вычет Б - возврата за взносы нет, зато можно освободить от НДФЛ всю прибыль по операциям на счёте. Минимальный срок старого ИИС - 3 года. На новом ИИС‑3 можно получить обе льготы. За пополнение можно вернуть НДФЛ со взносов в пределах 400 000 в год. Если на работе у вас удерживают 13%, то вернуть можно будет до 52 000, если у вас поистине высокая зарплата, то до 88 000🔥. Пополнять счёт можно на любую сумму, но лимит вычета общий для всех ваших ИИС‑3. Открыть можно 3 ИИС. При закрытии после минимального срока можно освободить от НДФЛ до 30 млн прибыли (кроме дивидендов). Если вы уже переживаете, куда девать прибыль сверх 30 миллионов, то…идите c Богом и не раздражайте окружающих😅. 📅 Сколько Новых годов встретят ваши деньги, прежде чем их отпустят домой. * Год открытия ИИС 2026г – минимальный срок владения 5 лет. * Год открытия ИИС 2027г – 6 лет. * Год открытия ИИС 2028г – 7 лет. * Год открытия ИИС 2029г – 8 лет. * Год открытия ИИС 2030г – 9 лет. * Год открытия ИИС 2030г и позже – 10 лет. ❗ Срок идёт с даты договора, даже если пополнять счёт начнете позже. Открыли 31 декабря 2026, держать придется до 31 декабря 2031. Открыли 1 января 2027 - держать придется сразу на год больше. 📈 Чем можно занять деньги, пока они гостят на ИИС. Внутри ИИС можно покупать и продавать бумаги сколько угодно раз. Но если до окончания минимального срока захотите забрать даже 1 рубль, придётся закрыть ИИС, вернуть ❗все полученные за годы вычеты за взносы с пенями и заплатить налог с прибыли от инвестиций. Исключение предусмотрено для оплаты дорогостоящего лечения. Будущие дивиденды можно заранее направить на банковский счёт, если брокер поддерживает такую настройку. Если еще выбираете брокера, уточните этот момент заранее! НДФЛ удержат при выплате в любом случае, зато получить деньги вы сможете сразу. Если дивиденды уже пришли на ИИС‑3, отдельно вывести их без закрытия ИИС нельзя! ❓А если старый ИИС уже есть? Можно оставить его на прежних условиях или трансформировать в ИИС‑3. Для перехода подайте заявление брокеру, а затем отдельное заявление в ФНС до конца того же года. Одновременно держать старый ИИС и ИИС‑3 нельзя. При трансформации зачтут до трёх лет стажа старого ИИС. Даже если старому счёту 7 лет, в зачёт пойдут 3. 🍒 И очень дорогой мелкий шрифт. Если подали заявление на трансформацию в 2026 году, финансовый результат по операциям до 1 января 2026-го посчитают по старым правилам, а с этой даты - по новым. Если уже пользовались вычетом А, трансформация сама по себе не освободит прежнюю прибыль от налога🤷♀️.
-
edited 
Девушка, вы давно не звонили. Поэтому теперь вы… Вася. Моя знакомая Ксения недавно рассказала мне историю, после которой захотелось срочно позвонить со всех своих симок. Просто сказать: "Алло, я ещё жива, имущество не раздавайте". У неё много лет был номер Tele2. На нём банки, почта, Wildberries: вся жизнь, которую мы так заботливо защищаем паролями, чтобы потом открывать одной смской. Переехала в Питер, завела новый номер. А банки, почта и Wildberries остались привязаны к старому: туда по-прежнему приходили смс с кодами для входа. Поэтому старую симку она сохранила, но звонить и отправлять сообщения с неё перестала. И оператор передал номер другому человеку🥴… Ксения узнала об этом не сразу. Сначала её выкинуло из Wildberries. Потом муж сообщил, что у него появилась новая "Любимая"🙈… в МАХ. Очевидно, новый владелец заветного номера тоже решил присоединиться к мессенджеру. Согласитесь, неприятно. Живёшь себе спокойно, а потом выясняется, что у мужа ты по-прежнему Любимая, но уже немного Вася😅. Спасибо Tele2. Обычно, чтобы в браке появился третий, хоть из дома надо выйти. А тут оказалось, достаточно не звонить по телефону☎. Ксения начала разбираться и поняла: номер теперь чужой. А аккаунты на нём остались её. То есть оператор выдал человеку номер без обязательств...со своей стороны. Зато с её, Ксении, обязательствами, покупками и банковскими картами. Ксения нашла нового владельца в Telegram. Объяснила: в Wildberries остались оплаченные заказы, привязанные карты и деньги за проданные вещи. Попросила код, чтобы войти и всё забрать. На удивление Вася оказался эмпатом…но это неточно ненадолго. Ксения, получив код, вспомнила о своей (слегка помятой годами опыта) вере в человечество…пока не получила неожиданную просьбу "оставить отзыв о покупке". Естественно не своей. Оказывается, с её карты уже несколько раз совершили покупки. Потом её выкинуло из аккаунта, а Вася перестал помогать и заблокировал. Зато тут же появилась якобы "поддержка Wildberries" в Telegram. Знала её имя, отчество и девичью фамилию. Настойчиво просила подтвердить личность🤕. То есть человека уже обокрали, но, видимо, не все успели поучаствовать. Дальше Ксения заблокировала карты и обратилась во все причастные организации. * Wildberries ответил: без смс ничего сделать нельзя, блокируйте карты. * Банк отказал в возврате денег. * В Tele2 сказали: надо было пользоваться симкой, звонить или отправлять смски. В общем, все при деле. Один продал номер, другие приняли код, отгрузили, третьи списали деньги. Не при делах оказалась только их клиентка…малообщительная слишком, по мнению Tele2. Понятно, что номер не обязательно остаётся за человеком навечно. Но почему при его передаче получается такая щедрая комплектация? - "Вам тариф с интернетом?" - "Нет, мне тот, где женщина уже ко всему привязала карту". ❗МОРАЛЬ истории: С симкой, оказывается, надо поддерживать отношения☝️. Периодически звонить, писать. Иначе она решит, что между вами всё кончено, и уйдёт к другому. Вернее ее уйдут. ❗СОВЕТ дня: Проверьте, какие телефонные номера привязаны к вашим аккаунтам на онлайн-площадках. И тем, где вы постоянный клиент, и тем, куда три года назад зашли глянуть на сковородку. Проявите особенно трепетное внимание к тем старым симкам, которые лежат "просто для смс с маркетплейсов". И позвоните с запасной симки. Маме, подруге, хоть кому-нибудь. А то следующим вам позвонит Вася… с вашего номера…и представится Любимой вашего мужа. Как раз не микроинсульт вам хватит🙃.
-
edited viral 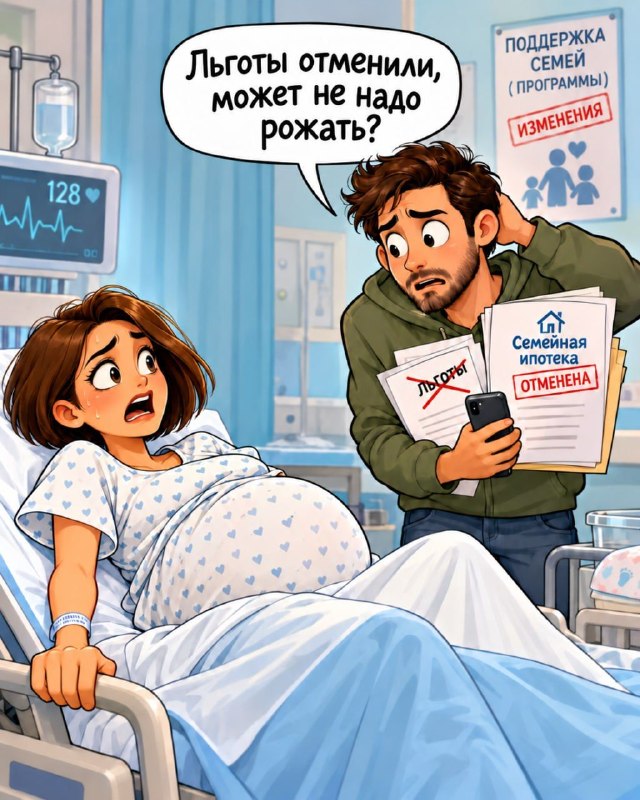
Рожайте больше, но...меньше. Не успела я написать пост про ужесточение правил семейной ипотеки, как глава ЦБ заявила, что льготную ипотеку необходимо еще больше ограничивать! И в этом есть экономическое зерно: льготная ипотека разгоняет спрос, цены на квартиры растут, инфляция тоже, а Цб приходится повышать ключевую ставку, чтобы все это охладить, ставки по рыночной ипотеке, соответственно, растут… Но самое прекрасное здесь не отсутствие логики, а стабильность государственной политики. Сначала семейную ипотеку продлили до 2030 года. Потом (с 1 октября) условия существенно перекроили. Не успели семьи разобраться в новых правилах, как снова заговорили об ограничениях🙈. С IT-ипотекой ещё веселее. В 2024 году программу торжественно продлили до 2030 года. А теперь обсуждают, не закрыть ли её уже в декабре 2026-го. Решение пока не принято, но сама идея прекрасна: обещали до 2030, а потом посмотрели на календарь и решили, что декабрь 2026 тоже вполне достойная дата. Особенно трогательно всё это выглядит на фоне государственной борьбы за рождаемость🤰. Помните пост про опрос на Госуслугах? Государство очень интересуется, почему вы не рожаете, и выдает направление к психологу. Видимо, психолог должен объяснить, что отсутствие денег на квартиру - это не финансовая проблема, а негативная внутренняя установка невротического характера😏. А теперь представим ответственную молодую семью, которая поверила в долгосрочную господдержку. * Родили первого. Опачки - правила изменились. * Второго - ставки пересмотрели. * Третьего - условия ужесточили. * Четвёртого - программу решили оптимизировать. * Пятого - льготы закончились. Поздравляем! Демографическая задача выполнена. Дальнейшее обслуживание детей осуществляется за счёт абонента. При этом все ведомства действуют исключительно в интересах граждан. И, главное, удивительно согласованно😏: * Правительство: "Рожайте больше! Желательно троих. А лучше пятерых!" * Центробанк: "Вы что, с ума сошли?! На какие деньги вы собрались все это финансировать и покупать квартиры? Нам инфляцию снижать надо!" * Минфин: "Детей родили? Молодцы! А теперь давайте без этих ваших льгот. Бюджет у нас один, а вас много". * Налоговая: "Пятерых содержите? Интересно… А откуда у вас такие деньги?" Понятно, что у всех свои задачи. А у гражданина: родить пятерых детей, не тратя при этом денег и желательно увеличивая налоговые отчисления. А если не получается, то обратиться к мозгоправу, может быть вылечат… Причём государство настойчиво рекомендует гражданам ответственно планировать свою жизнь на десятилетия вперёд. Само государство прогнозировать собственные правила жизнедеятельности предпочитает без таких мелочных обязательств. У него, знаете ли, обстоятельства меняются. А у вас что? Всего-то: пятеро детей и высокая степень доверчивости. Лечение наивности – это туда, к психологам… ❗МОРАЛЬ истории: Государство призывает граждан к ответственному планированию семьи на десятилетия вперёд. Само при этом не всегда может определиться с планами на ближайший вторник. С налогами у нас, если кто-то счастливый еще не слышал, та же история. Только успели привыкнуть к налоговым реформам 2025 и 2026 гг, как на 2027 уже готовят новые изменения. НДФЛ будет расти до 22% на доходы от вкладов и инвестиций. Но все это другое. У государства обстоятельства меняются, а у вас всего лишь пятеро детей и незначительные семейные планы по накоплениям на образование детей и пенсию. ❗СОВЕТ дня: Прежде чем заводить детей, внимательно изучите условия государственной поддержки. Затем прогноз инфляции, ключевую ставку, федеральный бюджет и планы Минфина☝️. Не забудьте проверить, не запланировано ли внеочередное заседание правительства. И только после этого приступайте к зачатию. Желательно в тот же день, пока правила опять не поменялись. А если после всех расчётов желание рожать пропало - обратитесь к психологу. Видимо, у вас недостаточно развито чувство финансового авантюризма😅.
-
edited 
Самый дорогой вынос мусорного ведра🗑 в истории. Многие из вас сейчас переживают о падающих акциях и невыгоревших проектах. Так вот, если вам кажется, что вы совершили неудачную инвестицию, познакомьтесь с Джеймсом Хоуэллсом из Уэльса. Этот человек буквально выбросил целое состояние на помойку. Причём без всяких брокеров и финансовых консультантов☝️. Сам справился😅. В 2009 году Джеймс намайнил около 8 000 биткоинов. Тогда они стоили примерно как фантики, поэтому особого трепета не вызывали. В 2013 году случайно, убираяся в квартире, он отправил жёсткий диск с ключами от криптокошелька на городскую свалку. К ноябрю того же года биткоины стоили уже около 8 млн долларов☝️. У большинства людей после генеральной уборки пропадают носки и "нужные документы", у Джеймса - полная финансовая независимость нескольких поколений🙈. Но самое интересное началось дальше. Биткоин рос. В отдельные моменты потерянное состояние оценивалось примерно в 800 млн долларов😱. Сложно представить, что чувствовал Джеймс, наблюдавший, как, мягко говоря, дорожает выброшенный им мусор. И если бы речь шла о каком-то другом активе, то вопрос решался бы кнопкой "забыли пароль", звонком в поддержку и восстановлением по паспорту. Но, как говорил Виктор Степанович Черномырдин, "здесь вам не тут". Ведь биткоинами управляют секретные цифровые ключи, хранить которые можно в том числе на ❄️ холодном кошельке. Это может быть флешка или жесткий диск. Украсть такие ключи через интернет, что очевидно, сложно, зато появляется другой риск: потерять само устройство🥴. "Идеальная" защита сбережений: мошенники не доберутся... Владелец, впрочем, тоже... Разумеется, Джеймс решил найти диск💿. Обратился к властям города с просьбой разрешить раскопки свалки. Ему отказали. Джеймс предложил городу 10% найденных биткоинов: то есть десятки миллионов долларов за разрешение забрать собственный мусор. Власти снова отказали. Видимо, местный бюджет был настолько стабилен, что дополнительные миллионы могли нарушить привычный финансовый уклад🤷♀️. Но Джеймс не сдавался. Он нашёл инвесторов, готовых выделить около 11 млн на поиски. Разработал план с использованием ИИ, специальной техники и даже роботов-собак. Представляете? Человек выбросил жёсткий диск, а потом собирает технологическую экспедицию уровня NASA, чтобы найти его среди использованных подгузников. Но снова отказ. После этого Джеймс даже рассматривал возможность выкупить сам полигон! Инвестиционная стратегия, так сказать, вышла на новый уровень. Сначала ты добываешь биткоины почти бесплатно. Потом случайно их выбрасываешь. А затем пытаешься купить свалку, чтобы получить доступ к собственным инвестициям. В учебниках по финансовой грамотности такого раздела пока нет. Но, возможно, стоит добавить😅. И есть ещё один нюанс. Даже если Джеймсу удалось бы найти жёсткий диск, какова вероятность, что после стольких лет под тоннами мусора получилось бы восстановить данные? То есть теоретически можно было потратить 11 млн долл на поиски, найти диск стоимостью 800 млн, подключить его к компьютеру и увидеть: "Диск необходимо отформатировать перед использованием". Психолог, я полагаю, тут уже точно не помог бы... 🥴 ❗МОРАЛЬ истории: ✔ Мало правильно выбрать инвестиционный актив. Желательно ещё не выбросить его вместе со старыми носками. ✔ Сохранить капитал иногда гораздо сложнее, чем его заработать. Даже если ты не относил его к мусоропроводу. К старым добрым классическим инвестициям это тоже относится в полной мере☝️. ✔ Деньги все-таки пахнут😅. ❗СОВЕТ дня: 1️⃣ Прежде чем выбрасывать старую технику, проверьте, что на ней хранится. Возможно, это единственная вещь в вашем доме, которая за последние 10 лет обогнала инфляцию. 2️⃣ Храните резервные копии важных для вас вещей в надёжном месте. Но желательно не настолько надёжном, чтобы потом потребовалось согласование с местными властями или сеанс гипноза для восстановления памяти. 3️⃣ Если сейчас вы переживаете из-за неудачных инвестиций, вспомните Джеймса. У него инвестиции выросли в тысячи раз, но почему-то легче ему от этого не стало🙈.
-
edited 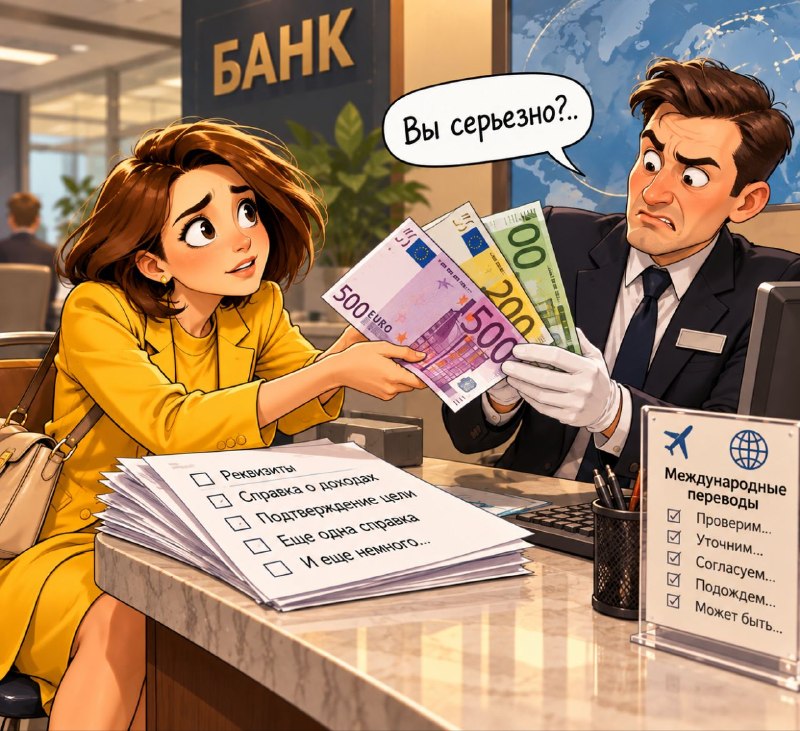
Ваши деньги всегда с вами. Даже если вы категорически против. Навеяно последними попытками быстро седеющего от стресса клиента оплатить обучение ребёнка за рубежом. Венгерская OTP Group заговорила о возможной продаже российского ОТП Банка. Новость вроде бы банковская и скучная. Но есть маленький нюанс. ☝️ОТП сегодня - один из немногих оставшихся банков, через который обычное физлицо ещё может взять свои совершенно законные деньги и совершить с ними совершенно вызывающее действие: отправить их в евро за границу. Не отправить рубли в Казахстан, там превратить их в тенге, тенге отправить в Киргизию, поменять на сомы, сомы на доллары, доллары передать знакомому Ахмеду в Дубае, который отправит их своему двоюродному брату в Стамбул, тот купит евро и наконец переведёт их на ваш счёт в Испании... И всё это желательно успеть до обеда, потому что после обеда банк-корреспондент опять поменяет правила. А просто: Россия → конвертация рублей в евро → иностранный банковский счёт. ОТП всё ещё предлагает такие вот нормальные SWIFT-переводы. Правда, комиссия конская. Но в 2026 году несколько процентов за возможность отправить собственные деньги туда, куда тебе надо, уже воспринимаются как чаевые за чудо🙈. Хотя, как показывает практика, подключение банка к SWIFT само по себе еще ничего не означает. Нужен иностранный банк-корреспондент, он должен согласиться провести платёж. Банк получателя должен согласиться его принять. И желательно, чтобы за время путешествия денег правила снова не поменялись🤷♀️. Поэтому современный SWIFT из России выглядит примерно так: Вы → российский банк → молитва → банк-корреспондент → европейский банк → проверка, проверка, проверка → молитва → получатель. Если на каком-то этапе выпадает "санкционный риск", возвращаемся на старт. ❗❗При этом комиссию банк-отправитель не возвращает: он молодец, он сделал всё, что мог🥴, а дальше на всё воля... божья банка-получателя. ОТП, конечно, не совсем последняя надежда для страждущих отправить деньги за рубеж: международные переводы всё ещё предлагают Кредит Европа Банк, Солидарность и Приморье. Но там квест ещё более увлекательный, для опытных пользователей с крепкой психикой. А если вы думаете, что можно обойти всю эту банковскую бюрократию, то у меня для вас ещё 3 новости. И все хорошие...если вы мазохист🤕. ✔ Многие россияне до недавнего времени выводили деньги в зарубежный контур через зарубежного брокера Freedom Finance с базой в Казахстане и Армении. Так вот, Генпрокуратура подала иск к основателю Freedom Holding Тимуру Турлову и связанным с ним структурам, потребовав конфискации имущества на сотни миллионов долларов. То есть пока суд ещё разбирается, кто кому и что должен, клиентам уже впору разбираться, не превратится ли привычный финансовый маршрут в экскурсию по действующему вулкану. ✔ Ладно, скажете вы, банки и брокеры не хотят, повезём наличные! И тут государство предусмотрительно встретило вас у выхода с чемоданом. С 29 сентября ограничили вывоз наличных рублей в Казахстан, Армению, Беларусь, Киргизию, Азербайджан, Таджикистан и Узбекистан. Сумма ограничения, конечно, немаленькая (1 млн рублей для физлиц), но если вы планировали, например, переезд или оплату обучения (как мой клиент), то по лимитам вы уже не пройдете. ✔ Ну хорошо. Есть же криптовалюта, скажете вы! Но государство взялось и за регулирование крипторынка (закон вступил в силу в сентябре): лицензирование обменников, идентификацию клиентов, введение правил контроля и учёта операций. То есть криптовалюта, которую когда-то придумали, чтобы обойтись без контролирующих органов, постепенно обзаводится лицензиями, реестрами и всем тем, от чего собиралась нас спасти.😏
-
-
Отдохните, друзья! От утомительных переговоров, бесконечных новостей и всего, что НЕ заставляет вас смеяться. Прекрасной вам пятницы! ❤️
-
edited 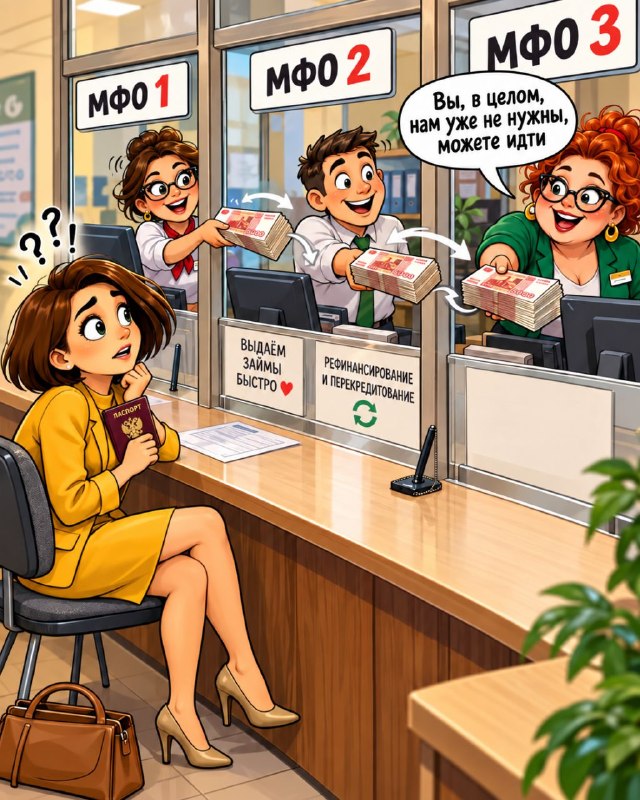
Два по 200 в одни руки. С 1 октября микро финансовые организации (МФО) больше не могут выдать человеку новый заем со стоимостью выше 200% годовых, если у него уже есть два таких непогашенных займа. Нет, это не опечатка. Не 20%... 200% годовых❗ Просто "дорогой заем" по официальной формулировке ЦБ🙈. По мне, 200% годовых - это не дорогой заем. Дорогой - это когда капучино в аэропорту стоит 900 рублей. А 200% - это когда деньги, кажется, должны привозить домой на Bentley, в бархатной коробочке и человеком, который потом лично интересуется вашим здоровьем. Причём речь именно о каждом займе отдельно! То есть два займа, например, под 220% и 270% - пожалуйста. А вот третий такой государство считает уже авантюризмом🥴. Примерно как с бокалами коньяка🥃: первый нормально, второй - ну, бывает, тяжелый день, на третьем кто-то наконец спрашивает: "А у вас точно всё хорошо?" И самое удивительное: проблема совсем не экзотическая. По данным ЦБ, по итогам первого полугодия 2026г примерно треть действующих клиентов МФО имела 2 и более таких дорогих займа🫣. То есть это не 3 человека, которые однажды очень неудачно отметили пятницу. Это массовый продукт. Чтобы понимать масштаб этой истории. В 2025 году МФО выдали займов примерно на 2 трлн рублей. Это почти 1% всего ВВП России, почти 5% расходов федерального бюджета и даже больше, чем заложено в бюджет по разделу "Здравоохранение"❗ То есть "перехватить пятёрку до зарплаты" в масштабах страны неожиданно выросло в индустрию размером примерно с годовое федеральное здравоохранение🫣. Главное, с чем таким образом пытается бороться ЦБ, - перекредитование. Человек берет новый заем, чтобы погасить старый. Потом ещё один, чтобы закрыть тот, которым закрыл старый. А потом уже никто не помнит, зачем вообще когда-то понадобились первые 15 тысяч... Осталась только прекрасная финансовая традиция: каждый месяц брать деньги, чтобы вернуть деньги, которые брал, чтобы вернуть деньги. И в какой-то момент человек уже не заёмщик. Он транзитный узел: деньги заходят, деньги выходят, а он просто обеспечивает бесперебойную работу системы😏. С 1 апреля 2027 года станет ещё строже: разрешат максимум 1 заем со стоимостью выше 100%, а после его погашения придётся ждать 3 дня до следующего. Три дня охлаждения. Примерно как после сауны: сначала выйти, потом отдышаться, потом решить, точно ли хочется обратно🤷♀️. ❗МОРАЛЬ истории: Самое казуистическое в этой новости даже не то, что государству пришлось ограничивать третий! заем под 200%. А то, что первые два существуют как массовый финансовый продукт на рынке почти в 2 триллион рублей☝️. И кто-то ежедневно нажимает кнопку: "Согласен с условиями". В общем, прогресс очевиден. Когда-то можно было строить долговую пирамиду почти без ограничений. Теперь: 2 займа под 200% можно, третий нельзя🚫. С апреля 2027-го: один под 100%, вернуть и потом 3 дня подумать. Ещё пара реформ, и мы, возможно, придём к совсем революционной мысли: если человеку нечем вернуть старый заем, выдача ему нового под 200% не всегда улучшает его финансовое положение😏. ❗СОВЕТ дня: Если процентная ставка в договоре уже напоминает температуру промышленной печи, возможно, пора не искать третью МФО, а слегка перенастроить личную экономику. Например, решить, что третий холодильник пока переживёт без вас, новый айфон можно купить не в этот четверг, а подписку на приложение для медитации, которой пользовались ровно два вечера, можно отключить. А заодно подумать не только о сокращении расходов, но и об увеличении доходов: попросить прибавку, взять подработку, монетизировать навык, которым вы до сих пор бесплатно радуете окружающих. Помните, пожалуйста, если новый заем нужен, чтобы погасить предыдущий, это уже не "перехватить до зарплаты". Это значит, что зарплату вы ещё не получили, а она уже распределена между людьми, которых вы никогда не видели🤕.
-
edited 
Есть 2 новости: хорошая и плохая. Плохая новость: тарифы ЖКХ уже выросли, потом снова вырастут, потом еще раз, а потом, сюрприз-сюрприз, снова. Хорошая: ... я пока не придумала, в чем хорошая😅... Если вам кажется, что коммуналку повышают как-то подозрительно часто, то вам не кажется. Давайте восстановим хронологию этого увлекательного финансового сериала. 1 июля 2025 года тарифы уже серьёзно проиндексировали. * Москва +15%. * Санкт-Петербург +14,6%. * Московская область +13,3%. * А рекордсменом тогда стал Пермский край +21,1%. То есть ещё прошлым летом нам довольно доходчиво объяснили, что вода течёт из крана не просто так. Судя по цене где-то по дороге она проходит через швейцарские Альпы🏔️. Но наступил 2026 год. И 1 января коммунальные платежи по всей стране проиндексировали ещё на 1,7%. Небольшая такая индексация, как стало понятно, тонизирующий такой аперитив,..чтобы мы не расслаблялись перед основной программой💪. Потому что с 1 октября 2026 года начинается второй акт. * Москва +15%. * Санкт-Петербург +14,6%. * Подмосковье +12,8%. * Дагестан +19,7%. * Ставропольский край +22%. Причём буквально 24 сентября, за неделю до новой индексации, правительство посмотрело на уже утверждённые показатели шести регионов и решило, что некоторые расслабились. * Кузбассу: было +12%, стало +19,8%. * Марий Эл: было +9,4%, стало +14,9%. * Краснодарскому краю: было +9,6% , стало +13,7%. * Якутии: было 15%, стало 18,9%. * Бурятии: 8,9% - 12,3%. * Волгоградской области: 9,4% - 11,2%. Очень напоминает ситуацию, когда официант уже принёс счёт, а потом забирает его обратно со словами: "Ой, простите, мы тут кое-что забыли" 🙈. Но и это ещё не финал. Потому что Минэкономразвития уже заглянуло в будущее. И будущее там светлое... Особенно если не включать свет💡. По свежему прогнозу средний совокупный платёж за коммунальные услуги планируют индексировать: 2027 год: +11% 2028 год: +8,6% 2029 год: +7,6% Причём ещё недавно прогноз был заметно скромнее: 8,7%, 7,1% и 6,1%, соответственно. Но прогноз пересмотрели. В правильную сторону. Правда, правильной она оказалась почему-то...не для нас🤔. А теперь немного магии сложного процента (проценты каждый раз начисляются уже на выросшую базу). Если в 2027-2029 годах Москва и Петербург просто сохранят размер нынешних повышений, то к концу 2029 года коммуналка будет стоить больше чем вдвое дороже. В Москве примерно +114%, в Петербурге +110%. Вода, так сказать, всё ещё течёт из-под крана...просто теперь с инвестиционным потенциалом🥴. Но что-то мне подсказывает, что и это не последний вариант прогноза... ❗В общем, я наконец нашла российский актив со стабильной историей роста😅. Коммуналка. Никаких вам инвестиционных графиков, технического анализа и "точек входа". Только инвестируете вы, а доходность получает кто-то другой😅. Особенно прекрасна сама бизнес-модель: чем лучше растёт актив, тем меньше хочется им пользоваться🙈. Дорогая электроэнергия - выключаем свет. Дорогая вода - быстрее принимаем душ. Дорогое отопление - достаём шерстяные носки. Ещё несколько лет такой доходности, и главным элементом системы "умный дом" станет человек, который ходит по квартире, с подозрением косится на розетки и переводит бытовую технику на четырёхдневную рабочую неделю. ❗МОРАЛЬ истории: Помните, в старые добрые времена родители кричали нам вслед: "Свет выключи! Мы что, миллионеры?!" Кажется, это была не бытовая привычка. Это был долгосрочный финансовый семейный план😅. ❗СОВЕТ дня: Не выбрасывайте свечи🕯️ после дня рождения. При нынешней динамике тарифов это уже не праздничный реквизит. Это диверсифицированный энергетический портфель🔥📈. 🍒Вопрос в студию: а только мне показалось, что в прошлом году начисления в квитанциях ЖКХ выросли не на какие не 15%, а значительно больше?🤷♀️
-
edited 
Ипотека по подписке: каждый новый ребёнок открывает новый тариф🫰. Кажется, у детей в России, кроме привнесения в нашу жизнь радости и забот, появилась новая функция - снижать ипотечную ставку 😄. Минфин утвердил новые условия "Семейной ипотеки". Раньше программа была устроена довольно примитивно: 6% годовых для всех. Лимит: * 6 млн руб в регионах * 12 млн руб в Москве, Петербурге, Московской и Ленинградской областях. Теперь её наконец сделали более увлекательной. С 1 октября процент будет зависеть от количества детей. То есть ипотечный калькулятор теперь можно смело объединять с календарём беременности🤰. 👶 1 ребёнок - 10%, до 6 млн руб. 👶👶 2 ребёнка - 8%, до 8 млн руб. 👶👶👶 3 ребёнка - 6%, до 10 млн руб. 👶👶👶👶 4 ребёнка - 4%, до 10 млн руб. 👶👶👶👶👶 5+ детей - 2%, до 10 млн руб. То есть каждый новый ребёнок - минус 2 процентных пункта. Раньше семейный финансовый план выглядел примерно так: * накопить первоначальный взнос * выбрать квартиру * сравнить банки Теперь добавился ещё один пункт: * чтобы за ужином вам не хватало стандартной пачки пельменей🥣🥣🥣. У столиц свой аттракцион невиданной щедрости. Москва, Петербург, Московская и Ленинградская области: 👶 1 ребенок - 12%, до 12 млн руб. 👶👶 2 ребёнка - 10%, до 15 млн руб. 👶👶👶 3 ребёнка - 8%, до 18 млн руб. 👶👶👶👶 4 ребёнка - 6%, до 18 млн руб. 👶👶👶👶👶 5+ детей - 4%, до 18 млн руб. То есть москвичу или питерцу с одним ребёнком семейная ипотека теперь будет под 12%☝️. Название "Семейная ипотека" сохраняется. Слово "льготная" постепенно выходит из чата... При пяти детях семья получает ипотеку под 2% или 4%. Вроде неплохо... Но есть маленький, малюсенький такой, нюанс: семье нужна квартира, в которую эти пять детей физически поместятся🥴. Попробуйте найти жильё на семью минимум из семи человек за сумму, для которой 10 млн действительно решают проблему. Причем льготная ставка теперь субсидируется максимум 15 лет❗ То есть государство заботливо снижает вам стоимость денег ровно к тому моменту, когда вам требуется квартира размером с небольшое посольство🙈... за 10 млн.руб, которые надо отбить всего за 15 лет?! Получается очень "гармоничная" жизненная стратегия: * Сначала расширяем семью, чтобы снизить ставку. * Потом расширяем квартиру, потому что расширили семью. * Потом выясняем, что расширенная квартира стоит настолько дороже, что снижение ставки было самым простым этапом этого проекта. * Да, и постоянно отслеживаем, чтобы хотя бы одному ребенку было меньше 7 лет на дату заключения договора (это еще одно условие новой программы☝️). 🍯Ложка мёда. Для строительства частного дома ставка останется 6% независимо от количества детей и региона. То есть предусмотрен и запасной сценарий: либо рожаете пятерых, либо учитесь разбираться в газобетоне😅. ❗МОРАЛЬ истории: Раньше дети были цветами жизни. Теперь это ещё и инструмент управления стоимостью заёмного капитала☝️. Причём первый ребёнок почему-то ухудшает условия относительно старой программы, третий возвращает вас туда, откуда всё начиналось, а пятый наконец открывает настоящий VIP-уровень. Правда, на этом скидки заканчиваются, поэтому шестого можно уже заводить исключительно по любви❤️😅. ❗СОВЕТ дня: Прежде чем досрочно гасить ипотеку, посчитайте альтернативные способы снижения ставки. Возможно, банк предложит рефинансирование. А возможно, Минфин уже предложил вариант поинтереснее. Главное - внимательно читать условия акции и помнить, что эти условия имеют удивительное свойство постоянно и очень "своевременно" меняться🙈. Например, на вашем хорошо спланированном и уже почти реализованном пути улучшения демографической ситуации в стране, правительство может неожиданно придумать что-то новенькое. А дети при этом, к огромному нашему сожалению, обмену и возврату не подлежат😅. 📌Если вам и так нескучно жить на свете и хочется поменьше сюрпризов и побольше денег, вы знаете, где меня найти. 💰@teslya_e
-
edited 
Штрафы как искусство. По запросу одного любимого читателя: сегодня больше смеха, меньше слез😀. Рассказал мне недавно друг об одном удивительном сингапурском правонарушении. И решила я поискать еще столь же развеселые мировые приколы. Все мы знаем, что в большинстве стран штрафуют за превышение скорости, неправильную парковку и другие унылые попытки испортить человеку день. Но есть страны, где государство посмотрело на человека и решило: "Нет. Скорость - это слишком банально. Давайте что-нибудь поинтереснее". Например, Сингапур. Сходили в общественный туалет и не смыли за собой? Поздравляю. Вы не просто свинтус, вы правонарушитель☝️. В правилах прямо написано: воспользовался туалетом с системой смыва, обязан немедленно смыть. За нарушение правил: штраф до 1 000 сингапурских долл (ок 66 тыс руб🙈) при первом нарушении. При втором - до 2 000. При последующих - до 5 000 (больше 330 тыс руб😱). То есть примерно после третьего несмытого унитаза начинаешь подозревать, что дешевле было нанять клининговую компанию сопровождать тебя по жизни🥴. А еще там интересная история с проветриванием себя любимого. Голым дома ходить можно. Но если вас видно с улицы - уже нельзя. Штраф до 2 000 сингапурских долларов (132 тыс руб), а в особо удачный день - ещё и до 3 месяцев тюрьмы. То есть квартира ваша личная. Но голый вы - уже немного общественный... Венеция тоже развлекается. Покормил голубей или чаек: штраф от 25 до 500 евро. Приехал в Венецию, увидел голубя, дал ему кусочек булочки, и вот у голубя обед, а у вас новый инвестиционный опыт😅. Нельзя просто присесть на ступеньках, мостах, у памятников или на набережной и поесть. Штраф 100–200 евро. Купаться в канале - 350 евро. А просто вести велосипед рядом с собой в историческом центр - 100 евро. Похоже, что Венеция - город, где прогулку лучше предварительно согласовать с юристом🫠. Великобритания. Закон 1839 года запрещает вытряхивать ковёр на улице. Есть роскошное исключение: придверный коврик можно вытрясти до 8 утра😅. Закон существует до сих пор. Британцы давно поняли: преступность преступностью, но ковёр после восьми - это уже вызов обществу😅. А еще там существует совершенно настоящий Salmon Act 1986. И в нём совершенно настоящий раздел: "Handling fish in suspicious circumstances". То есть "обращение с рыбой при подозрительных обстоятельствах". Нет, это не номер из "Камеди Клаб". Так звучит официальный закон. По смыслу речь, конечно, не о том, что вы подозрительно посмотрели на лосося в супермаркете😅. Закон касается рыбы, про которую человек знает или обоснованно должен подозревать, что она была незаконно выловлена или продана. Но согласитесь: законодательство, в котором официально существует формулировка "подозрительные обстоятельства вокруг рыбы", уже заслуживает отдельной рамочки. За серьёзное нарушение наказание может доходить до 2 лет лишения свободы. Австралия, Новый Южный Уэльс. Нельзя оставить машину незапертой, если отошёл от неё больше чем на 3 метра. Более того, окна надо закрыть; разрешён зазор максимум 2 см. В официальной таблице за такое нарушение указан штраф 116 австралийских доллара (ок 7тр). Видимо, на 2 и 1 десятой см уже начинается анархия😅. 🍒Барселона. Хозяин собаки должен разбавлять её мочу водой. Если не разбавил, штраф может доходить до 300 евро. Похоже, барселонская прогулка с собакой - это уже не досуг, а регламентированный технологический процесс. ❗МОРАЛЬ истории: Иногда кажется, что законы пишут не юристы, а очень увлечённые сценаристы. Здравый смысл у законодателей в разных странах заканчивается в разные моменты времени. Но фантазия, судя по всему,..никогда. Теперь любые странные нормы я воспринимаю спокойнее. Пока у нас не регулируют степень подозрительности лосося, есть куда расти😅.
-
-
edited 
Кажется, государство решило официально признать то, что российский бизнес знал всегда: лучший кадровый резерв - это родственники. В Госдуму внесли законопроект о семейном предпринимательстве. Семейный бизнес наконец решили признать не только местом, где рабочее совещание плавно переходит в выяснение, кто опять не купил молоко. То есть ситуация, когда у вас: муж - директор, жена - бухгалтер, брат занимается продажами, а дядя Коля просто иногда приходит и всем мешает, - может наконец получить официальный статус. И называется он красиво: "семейное предприятие". По проекту речь идёт о небольших компаниях: до 15 сотрудников и до 120 млн рублей выручки в год. Причём родственников в бизнесе должно быть действительно много. Не получится раз в год позвать троюродную сестру на корпоратив и потом сказать: "Ну вообще-то мы семейная компания". В расчёт могут идти супруги, родители, дети, братья, сёстры, бабушки, дедушки, внуки и другие близкие родственники. То есть оргструктура компании в какой-то момент начинает подозрительно напоминать схему рассадки на свадьбе😅. Но главный вопрос, конечно: "А что нам за это будет? Вот тут становится интереснее. Семейные предприятия хотят встроить в систему поддержки социального предпринимательства. А это потенциально открывает дорогу к: ✔️ субсидиям; ✔️ грантам; ✔️ льготным займам; ✔️ компенсации расходов на оборудование и лизинг; ✔️ льготной аренде; ✔️ обучению; ✔️ отдельным региональным программам. Например, в Подмосковье социальным предпринимателям уже доступны субсидии до 2 млн рублей с компенсацией части расходов на аренду, оборудование, основные средства и обучение сотрудников. То есть теоретически бизнес-модель: "Позовём ещё двоюродного брата, зато купим станок со скидкой", - уже звучит не так безумно. Но начинать срочно добавлять родственников в штат, наверное, еще рановато. Пока нет: ✔️отдельного "семейного" налогового режима, ✔️ автоматического миллиона за наличие мужа, ✔️ налогового вычета за тёщу, и ✔️ федеральной выплаты "за второго сотрудника родственника". Пока смысл закона в другом: создать отдельный официальный статус, под который регионы смогут делать свои льготы. И, кстати, уже спорят с условием, что не менее половины сотрудников должны быть родственниками. Потому что если у вас 15 человек, то примерно ☝️8 должны оказаться вашей семьёй. И тогда бизнес начинает превращаться в генеалогическое исследование. - Нам нужен маркетолог. - Есть кто-нибудь знакомый? - Есть племянник. - Что умеет? - Ему девять. - Отлично. Пока стажёр😅. Ещё одна задача нового режима - упростить передачу бизнеса следующим поколениям. Чтобы дети получали не только кота и коробку с документами "не выбрасывать", но ещё и действующую компанию. В общем, инициатива пока выглядит любопытно. Посмотрим🤔... 📌Если вам и так нескучно жить на свете и хочется поменьше сюрпризов и побольше денег, вы знаете, где меня найти. 💰@teslya_e
-
-
Весёлой вам пятницы, друзья! 🎉
-
edited 
Неисповедимы пути...бреда. Глава международная. В Испании договор аренды можно заключить устно. Да, буквально ртом. Гражданский кодекс, видимо, решил, что бумага - это для слабаков. Сказал "сдаю" - и всё, сделка почти заключена: никаких печатей, нотариусов и капли крови на пергаменте. Договорились, значит договорились. Этакая клятва на мизинцах, которую суд...признает🙈. Разумеется, предприимчивые люди довольно быстро обнаружили, что романтику можно превратить в бизнес-модель. Инструкция для тех, кто хочет чужую квартиру бесплатно. Представьте. Уезжаете вы на десять дней к морю🏝️. Возвращаетесь,.. а дома вас встречает не кот, а незнакомец в вашем халате, который смотрит на вас так, будто это вы вломились в квартиру. "У нас с вами устный договор аренды", — сообщает он с интонацией нотариуса. "Платим наличными. Свидетелей нет. Переписка случайно исчезла. Расписка улетела в море. Ну, бывает". И если перед вами обычные самовольные поселенцы, которые просто заняли жильё и никаких договоров не изображают, - это классические ocupas. В первые 48 часов ситуация для собственника удобоваримая: есть шанс решить вопрос через полицию без многомесячного судебного сериала. Но достаточно человеку внутри вашей квартиры произнести сакральную фразу: "У нас был договор аренды", - как дело мгновенно переносится из уголовного кодекса в гражданский. Всё. Квест переходит на следующий уровень. Теперь это не захват, а благородная inquiokupación, и на арену выходит Закон об аренде (LAU), который защищает недобросовестного жильца нежнее родной матери. И вместо бодрого "покиньте помещение" начинается веселое европейское: "Это ещё необходимо установить в судебном порядке". На выселение уходят уже не часы, а месяцы. В сложных случаях: год и больше. Конечно, истории про "сквоттер живёт пять лет, а хозяин ночует в машине" сегодня скорее наследие старой судебной реальности: после реформ 2025 года процедуры по части самовольных захватов ускорили. Но есть нюанс. Ускорили их прежде всего для понятных случаев самовольного заселения. А человек, который уже достал из кармана легенду про аренду, пытается доказать, что он вообще-то не сквоттер. Он контрагент... просто несколько своеобразный. Итого получается прекрасная юридическая конструкция: чем убедительнее человек врёт, что вы сами пустили его в квартиру, тем сложнее доказать, что вы его туда вообще не звали🤷♀️. Испанская Фемида, как выясняется, тоже уважает хороший сторителлинг🥴. Во Франции, кстати, тоже работает испанский близнец... с багетом. ❗МОРАЛЬ истории: "Там хорошо, где нас нет". "У соседа трава зеленее". "Не все то золото, что блестит"... Что там еще подходит из народной мудрости?!😅 ❗СОВЕТ дня: Если вы счастливый обладатель европейской недвижимости, то, собираясь в отпуск, проверяйте не только паспорт и билеты, но и степень защищенности собственных квадратных метров. Мои знакомые вот просят теперь соседей "присмотреть" за домом в Испании: заходить туда периодически, включать свет, создавать видимость счастливой жизни... "Услуга", конечно, не бесплатная, но в нынешних реалиях осложненного доступа к своей европейской недвижимости, по их мнению, более чем разумная. Если Бог вас, как и меня, миловал от владения недвижимостью на Средиземноморье, давайте порадуемся (как и в случае с умопомрачительно развлекательными зарубежными налогами), что не только у нас периодически подёргивается левый глаз от чудес государственных🥴. Не покупайте зарубежную недвижимость сейчас. Покупайте росссийскую недвижимость сейчас. Не имейте много денег, на покупку какой бы то ни было недвижимости. Не знаю, что тут стоит ещё посоветовать...😅 📌Если вам и так нескучно жить на свете и хочется поменьше сюрпризов и побольше денег, вы знаете, где меня найти. 💰@teslya_e
-
edited ❗МОРАЛЬ истории: Забота о близких - это не только оставить им какой-то капитал. Потому что фраза: "Я всё предусмотрел", - работает только тогда, когда остальные знают, что именно вы предусмотрели и где это лежит. Так что тревожная папка - вещь немного мрачная по названию, но на самом деле очень жизненная. Это не про ожидание плохого. Это про то, чтобы однажды ваши близкие не бегали по квартире с криками: "Господи, ну где же у неё был этот вклад?!", - параллельно перебирая гарантийные талоны от чайника за 2014 год. Потому что так устроена система, что никто (ни банки, ни брокеры, ни нотариусы) не обязаны искать вас в попытке рассказать "где ключ от квартиры, в которой деньги лежат". И вы можете просто никогда не узнать, что вам достался коттедж на Рублёвке или крупный пакет акций Сбербанка. ❗СОВЕТЫ дня: 1️⃣ Сделайте тревожную папку. Не "когда-нибудь на выходных", не "после отпуска" и не "когда разберусь со всеми документами". Начните хотя бы с одного листа: что есть и где это искать. 2️⃣ Расскажите о ней близким. Папка, о которой никто не знает, - это почти идеальный способ надёжно спрятать собственное наследство от наследников. 3️⃣ Если папка досталась вам, смотрите не только на активы. В наследство могут входить не только квартиры, деньги и инвестиции, но и кредиты, займы и другие обязательства. Поэтому сначала полезно посчитать весь баланс, а уже потом радоваться внезапно обнаруженному "капиталу". Помните: вы вправе отказаться от наследства, если понимаете, что вместе с активами получите обязательства, которые делают такое наследство скорее финансовым ярмом, чем подарком☝️. 📌Если вам и так нескучно жить на свете и хочется поменьше сюрпризов и побольше денег, вы знаете, где меня найти. 💰@teslya_e
-
edited 
Тревожная папка: документ, который лучше составить раньше, чем позже...потому что позже уже не получится... Прим.: Простите, будет немного чёрного юмора сегодня. Есть вещи, которые мы откладываем особенно талантливо. Разобрать фотографии за последние семь лет. Понять, за что каждый месяц списывается 399 рублей. И...составить "тревожную папку". Потому что звучит она, конечно,.. "тревожно". Как будто внутри противогаз, сухпаёк, рация и инструкция: "При первых признаках апокалипсиса разбить стекло. На самом деле всё прозаичнее. "Тревожная папка" - это инструкция для близких на случай, если вы внезапно перестанете отвечать на вопрос: "А где у тебя вообще всё лежит?", - как, впрочем, и на все другие вопросы🥴. И вот тут выясняется, что оставить семье деньги - это только половина квеста. Вторая половина - сделать так, чтобы семья узнала, что эти деньги существуют. Потому что фраза: "У меня там где-то инвестиционный счёт, страховка, вклад, доля в бизнесе и ещё что-то в синей папке", - прекрасна до момента, когда человека, знающего, какая именно папка синяя, спросить уже нельзя. 1️⃣ Что положить в тревожную папку? Для начала "карту сокровищ". Только вместо: "От старого дуба десять шагов на север", - пишем: ✔️ какие есть счета, вклады, инвестиции и другие активы; ✔️ какие есть кредиты, долги и обязательства; ✔️ какие оформлены страховки; ✔️ где лежат документы на недвижимость, автомобили, бизнес и всё остальное ценное; ✔️ где искать завещание; ✔️ какие выплаты или программы помощи могут быть предусмотрены работодателем. Причём совсем не обязательно складывать туда оригиналы всего имущества, начиная со свидетельства о рождении прадедушки. Можно написать: "Документы на недвижимость - зелёная папка в нижнем ящике комода в спальне"... Главное, чтобы фраза "зелёная папка" действительно приводила к зелёной папке, а не запускала семейный детектив на три сезона🙈. 2️⃣ А еще там могут быть инструкции. Например: ✔️ кому позвонить "в случае чего"; ✔️ кто ваш юрист, бухгалтер, финансовый консультант; ✔️ кому вы хотели оставить какие-то памятные вещи; ✔️ какие действия нужно предпринять в первую очередь; ✔️ где находятся электронные документы, и как до них добраться. Можно даже написать обычные человеческие вещи. Например: "Коллекцию книг отдайте Пете. Он её давно хотел". Или: "Сервиз бабушки не выбрасывайте. Да, он страшный. Но бабушка будет недовольна". Потому что последняя воля - это не обязательно только: "Квартиру — сыну, вклад - дочери". Иногда это ещё и возможность оставить близким ответы на вопросы, которые они уже не смогут вам задать. 3️⃣ Где хранить? Да, где удобно. Это вообще может быть не папка: тетрадь, файл, документ в облаке. Главное - не устраивать из этого государственную тайну. Потому что тревожная папка, о существовании которой знаете только вы, - довольно философский предмет. Она вроде есть, но одновременно её как бы нет... Поэтому скажите близким, что она существует и где её искать. Желательно нескольким людям. Так повышаются шансы, что в нужный момент хотя бы один человек скажет: "Стоп. Она же нам что-то рассказывала про какую-то папку!" 4️⃣ И ещё один важный момент: папку надо обновлять. Хотя бы раз в год. Потому что тревожная папка 2019 года, в которой указан давно закрытый банк, уже проданная квартира и телефон юриста, уехавшего выращивать виноград в Крым, - это уже не инструкция. 📌Если вам и так нескучно жить на свете и хочется поменьше сюрпризов и побольше денег, вы знаете, где меня найти. 💰@teslya_e
-
- Older posts