Пытаюсь делать вид, что понимаю экономику
лс: @AlexeiYouth
Subscribers1.5K +0 24h
Reach per post (ERR)19.7%290 avg views
Posting5.4/weeklast 1 day ago
Reactions per 1K views7.2👍 ❤ 🔥
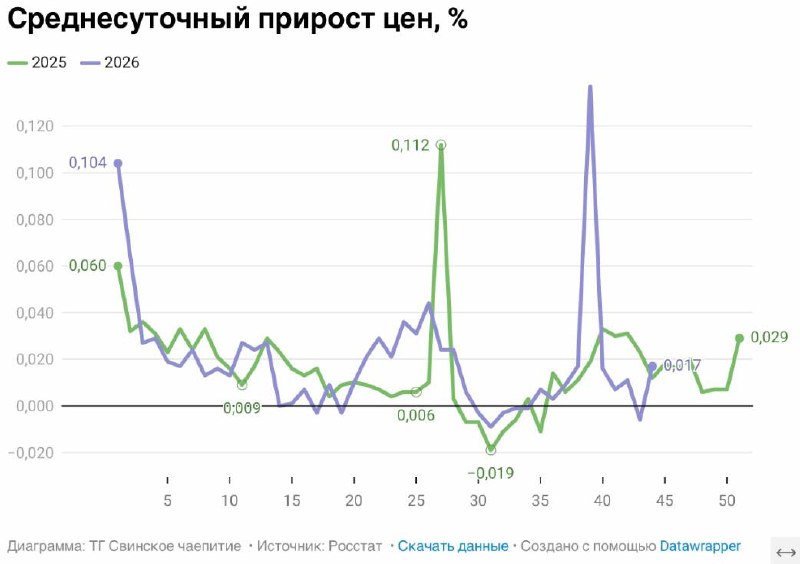
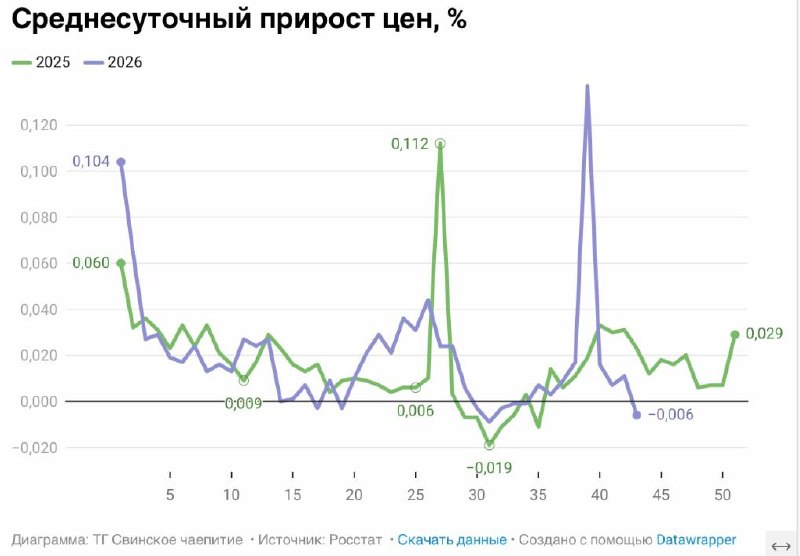
Недельная инфляция с 3 ноября по 9 ноября подскочила до +0,12% н/н vs -0,04% н/н неделей ранее.
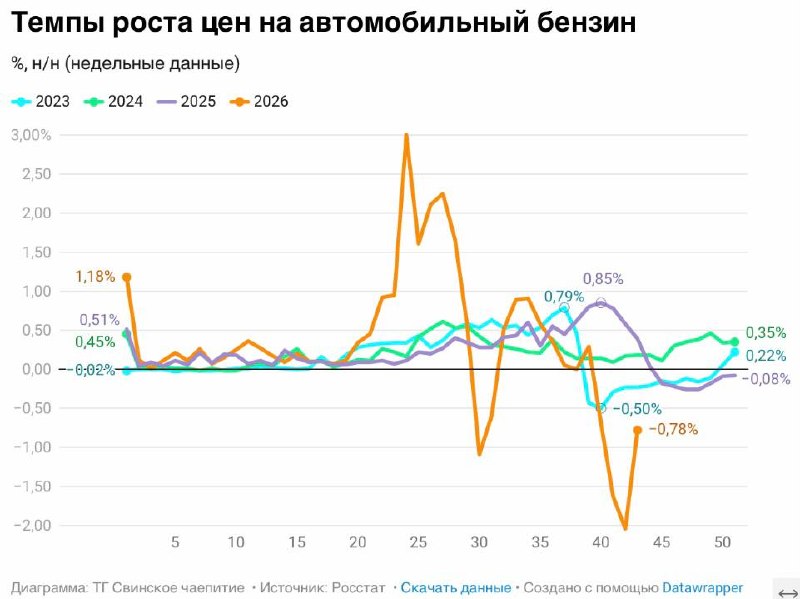
Бензин вновь в минусе — -0,78% н/н. Помидоры и огурцы идут в наступление — +3,69% н/н и +9,38% н/н соответственно.
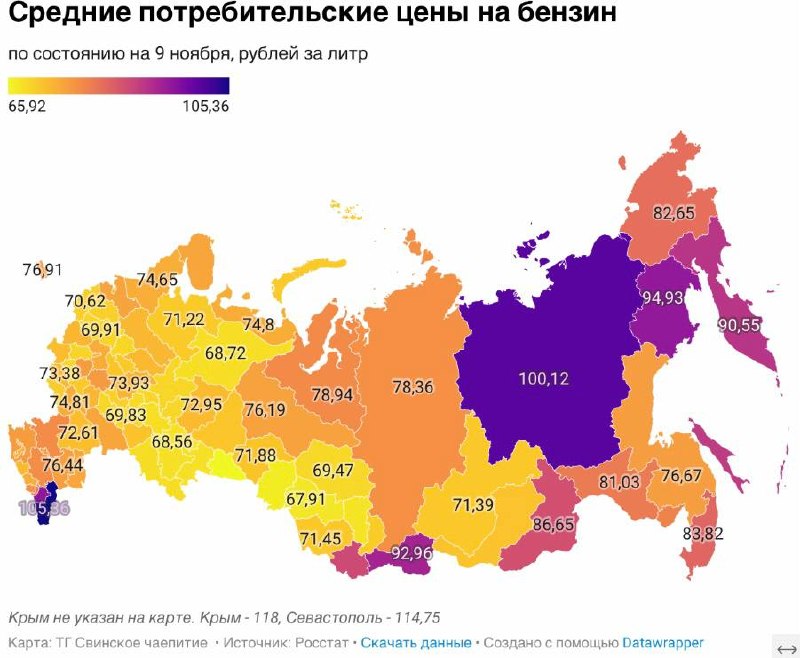
Средние потребительские цены на бензин (по состоянию на 9 ноября) варьируются в зависимости от региона. Наихудшей ситуация остается в Крыму (118 рублей за литр).
Горячо в Чечне (95,21 руб. за литр) и Дагестане (105,36). Это связано во многом с тем, что в регионе меньше автозаправочных станций крупных вертикально интегрированных компаний, которые имеют возможность перераспределять поставки и сглаживать ценовую политику. Средние цены на бензин - это в значительной степени функция от доли независимых АЭС в регионе.
Самые низкие цены - в Омске (67,21), где расположен один из крупнейших НПЗ страны, и Кургане (65,92).
Федеральный бюджет в октябре
Крошечный дефицит
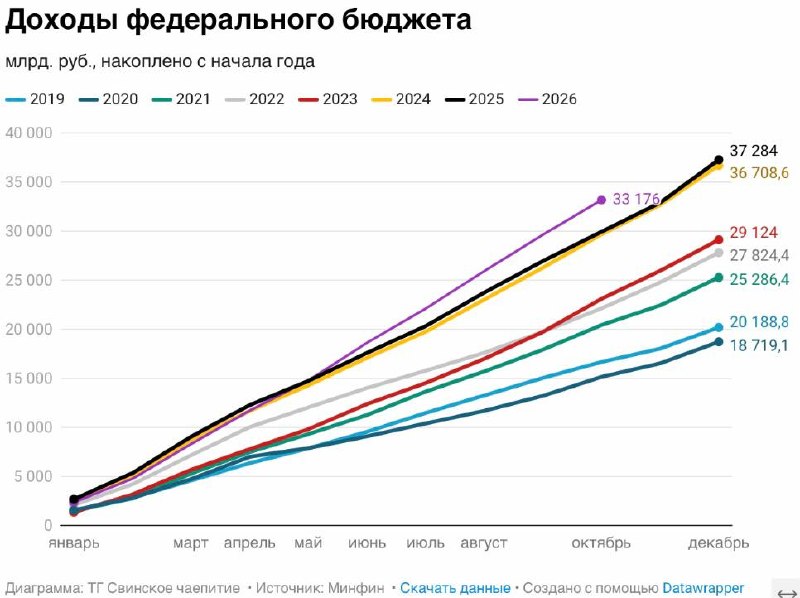
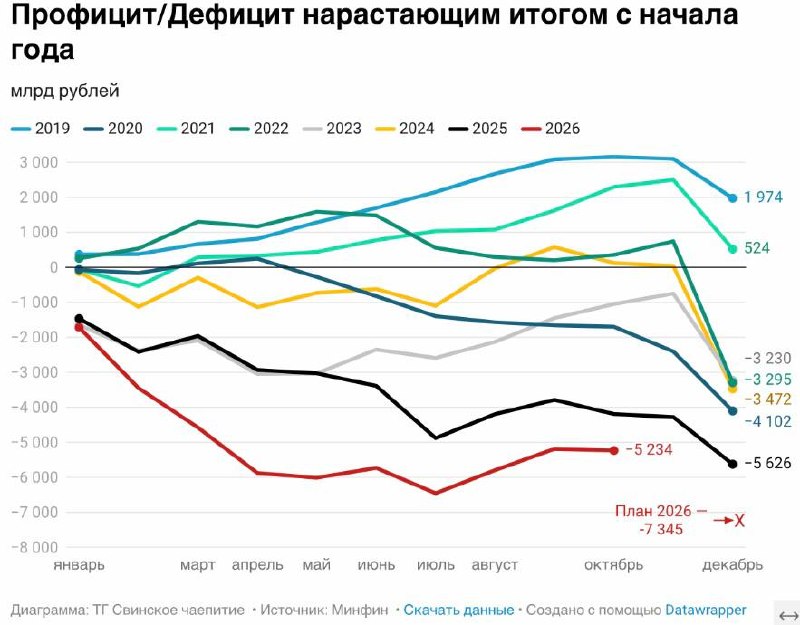
Бюджет был исполнен с дефицитом в размере ~50 млрд руб. Накопленный с начала года дефицит увеличился до 5,23 трлн руб.
☑️ Объём доходов в январе - октябре — 33,18 трлн (+10,8% г/г). НЕнефтегазовые доходы (ННГД) - 26,73 трлн (+19,1% г/г). Динамика НДС (производство + импорт) — 14.7 трлн (+27,8% г/г).
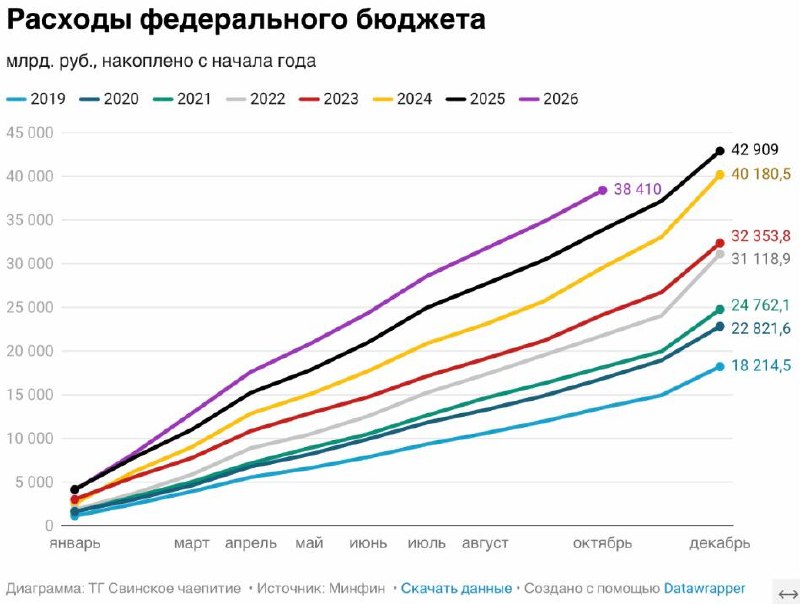
☑️ Расходы за 10M2026 — 38,4 трлн руб. (+13,4% г/г). Инфа о госзакупках отсутствует в отчете уже второй месяц. Потрачено 79% от годового плана.
☑️ Обновленный план на 2026 г. предусматривает увеличение расходов на 4,46 трлн руб. до 48,53 трлн, а доходов - на 900 млрд до 41,18 трлн (за счёт ННГД). Дефицит расширится до 7,34 трлн (3% ВВП). Минфин отмечает:
Предельный размер расходов фед. бюджета может быть увеличен в текущем году в пределах поступления дополнительных ННГД, а также за счет привлечения (в размере не более 3 трлн руб.) иных источников финансирования дефицита.
Электронный бюджет показывает расходы на уровне 48,66 трлн (+100 млрд к плану).
Долгожданный банковский кризис уже почти наступил!!!
Сентябрь 2023: Свежие оценки ЦМАКП индикаторов раннего оповещения о макрофинансовых рисках фиксируют высокую вероятность возникновения системного банковского кризиса (до августа 2024 года) и системных кредитных рисков (до октября 2023 года.
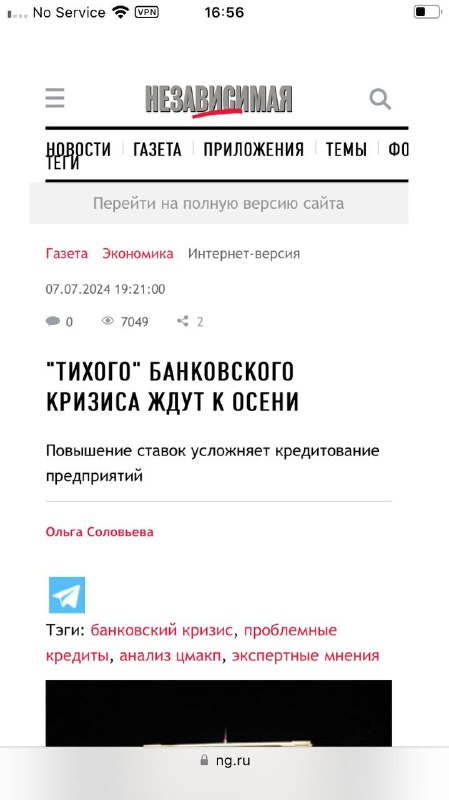
Июль 2024: Эксперты из Центра макроэкономического анализа и краткосрочного прогнозирования (ЦМАКП) видят предпосылки для возникновения в России до конца года «тихого» банковского кризиса из-за роста доли проблемных кредитов.
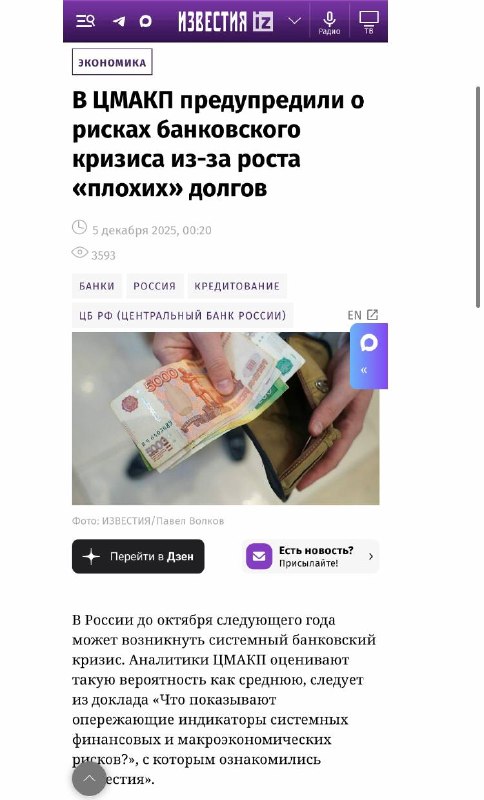
Декабрь 2025: В России до октября следующего года может возникнуть системный банковский кризис.
Ноябрь 2026: В России до мая 2027 года сохранится высокий риск возникновения банковского кризиса из-за рецессии в экономике. Это следует из обзора Центра макроэкономического анализа и прогнозирования (ЦМАКП) по сводным опережающим индикаторам (СОИ).
Что с кубышкой (фондом национального благосостояния)?
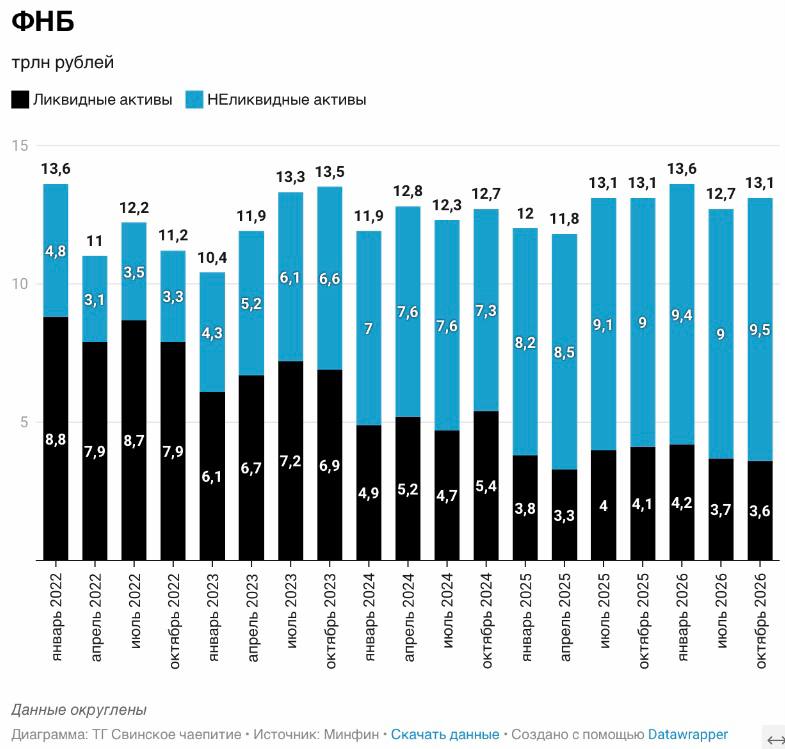
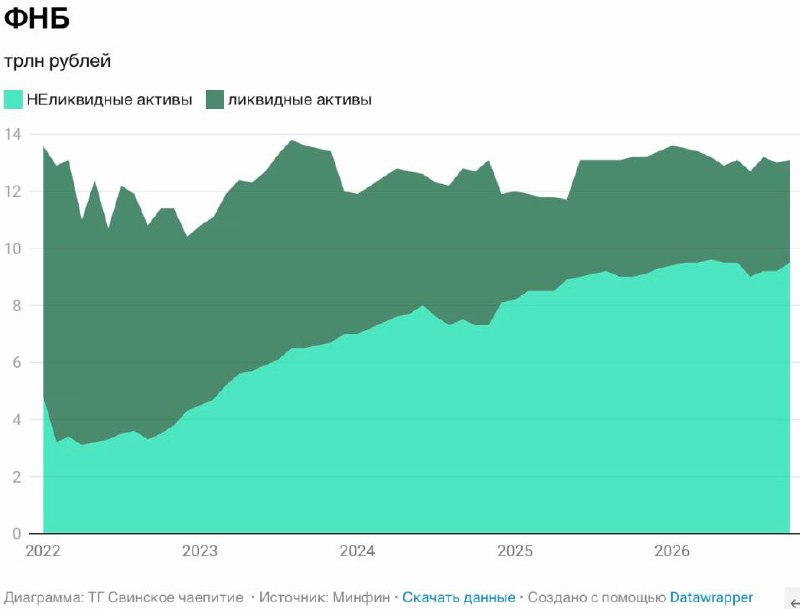
По состоянию на 1 ноября 2026 г. объем ФНБ составил 13,05 трлн рублей, из которых 9,47 трлн размещены в финансовые активы (неликвидная часть ФНБ ).
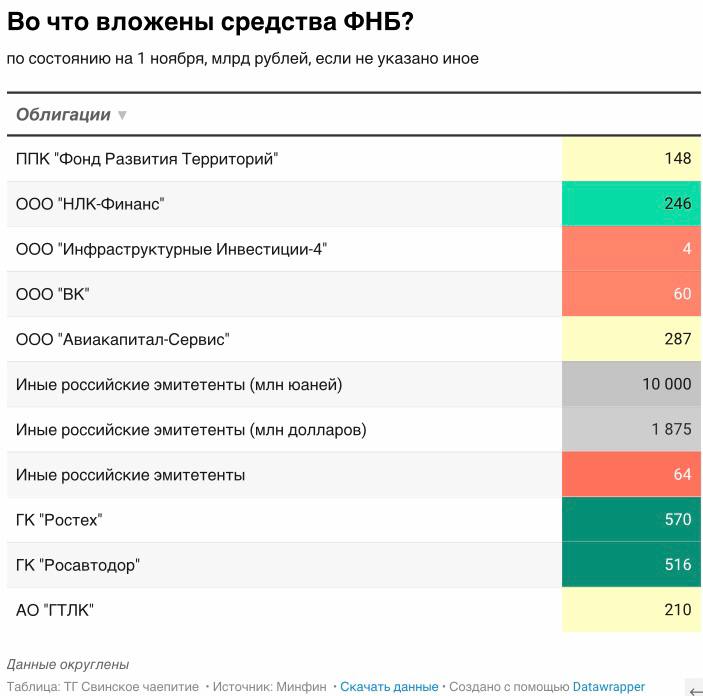
Во что вложены средства ФНБ?
✳️ Наибольшая доля приходится на обыкновенные акции Сбера — 3,3 трлн рублей. Ещё около 1.5 трлн на акции (обыкновенные + привилегированные) других компании.
🔖 ~2 трлн вложено в облигации. Ростех и Автодор — 570 и 516 млрд рублей соответственно (см. таблицу).
Что с ликвидной части фонда ?
Она сократилась до 3,6 трлн рублей vs 3,8 трлн на 1 октября.
Недельная инфляция с 27 октября по 2 ноября порадовала — -0,04% н/н vs +0,08% н/н неделей ранее. С начала года имеем 6,20%.
Основной сдерживающий вклад продолжает вносить бензин (-2.04% н/н) и туризм (поездки на Чёрное море — -2,45% н/н). Сезонно ускорился рост цен на овощи: помидоры подорожали на 4,13% н/н, огурцы 6,15% н/н. Динамика цен на курятину уже довольно давно вызывает разочарование — +1,04% н/н.
На основе недельных данных получается 1,11% м/м в октябре, полные цифры за месяц будут в следующую пятницу.
Сайт Росстата потихоньку приходит в себя после кибератаки технической неполадки, хотя толком ничего не открывается. Да и данные по инфляции должны были выйти вчера в 19:00, затем их перенесли на 20:00, затем на 23:00. В итоге только с утра появились.
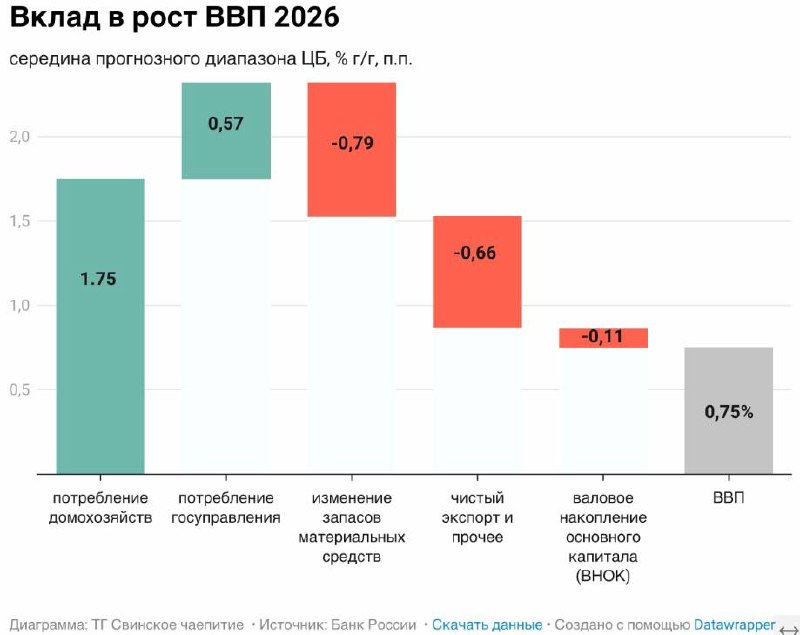
Как мы знаем, ЦБ немного скорректировал прогноз прироста ВВП на 2026 г. до 0,5-1% — нижняя граница интервала повышена на 0,5 п.п. Теперь середина прогнозного диапазона — 0,75%.
👆Как выглядит декомпозиция по компонентам?
Потребление вверх, остальное вниз!
👨👩👧👦 Потребление домохозяйств - это главный драйвер роста: вклад в ВВП составит 1,75 п.п. Потребление госсектора также добавит +0,6 п.п. к росту.
📦 Основной отрицательный вклад внесет изменение запасов материальных средств — -0,8 п.п., в том числе ввиду эффектов от временного выбытия производственных мощностей.
🚢 Потянит вниз ВВП и чистый экспорт — -0,7 п.п. Одна из причин - временное ограничение экспортного потенциала отдельных отраслей, что связано с повреждением производственных мощностей и инфраструктуры, а также ситуацией в Азово‑Черноморском бассейне.
⚒ Валовое накопление основного капитала даст минимальный отрицательный вклад.
Тут ситуация иная: повреждение инфраструктуры => расходы на восстановление => рост ВНОК.
Как насчет валютных операций в ноябре?
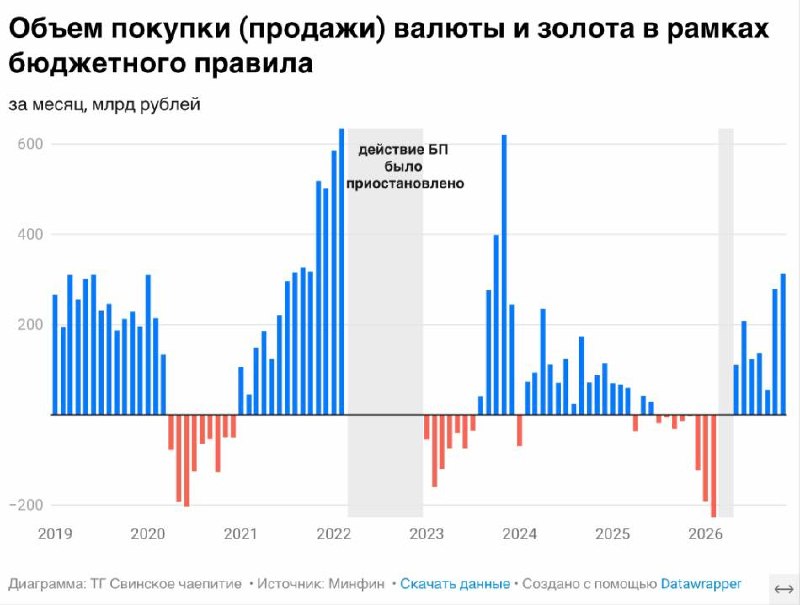
Нетто-покупки валюты ЦБ вырастут (ожидаемо).
совокупный объем средств, направляемых на покупку иностранной валюты и золота, составит 312,63 млрд руб. Операции будут проводиться в период с 9 ноября 2026 года по 4 декабря 2026 года, соответственно, ежедневный объем покупки иностранной валюты и золота составит в эквиваленте 15,6 млрд руб.
Наряду с продажей валюты на сумму 0,58 млрд в день в рамках зеркалирование инвестиций ФНБ, общий объем покупок валюты составит 15,02 млрд в день vs 12,12 млрд в октябре.
Нефтегазовые доходы (НГД )🛢в октябре
Лучший месяц в этом году!
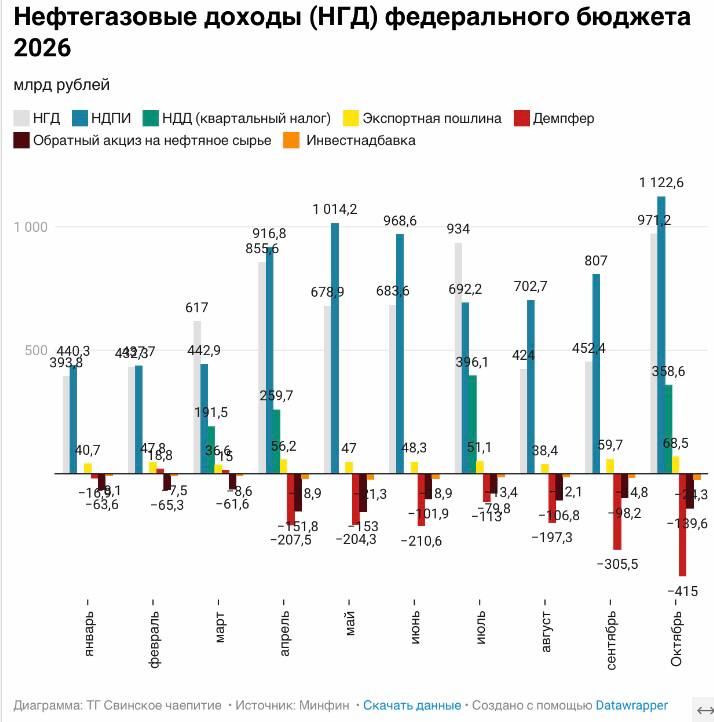
☑️ НГД в октябре составили 971 млрд рублей vs 452 млрд рублей в сентябре. Нефтегазовым доходам помогли поступления по налогу на дополнительный доход (НДД) за III кв. —359 млрд. Но и без учёта НДД доходы были относительно неплохими — 613 млрд. НДПИ — 1,1 трлн vs 807 млрд рублей в предыдущем месяце.
☑️ Выплаты нефтяникам по демпферу увеличились до нереальных цифр — 415 млрд!!! Плюс ещё обратный акциз на нефтяное сырье — 140 млрд. То есть суммарно они "съели" целых 555 млрд из НГД.
☑️ Собрано НГД за 10M2026 г. - 6,44 трлн рублей.
🗒 Новый план на 2026 г. предусматривает сокращение НГД до 7,58 трлн против 8,9 трлн (-1,3 трлн рублей).
Как изменились компоненты за последнее десятилетие?
Заметно снизилась доля прочих поступлениях в доходах домохозяйств: с пиковых 17,4% в 2015 г. до менее 7% в 2025 году. Также сократилась доля социальных выплат — ~18% в середине 2010-х годов до 16,2% в 2025 г.
На фоне растущей привлекательности рублевых депозитов в 2024-2025 годах увеличилась доля доходов от собственности. Подскочила и доля оплаты труда, достигнув 60,7% в 2023 г.
Доходы по компонентам за 9М2026 г. :
оплата труда — 60,9% в доходах, соц. выплаты - 15,9%, доходы от собственности — 10%, доходы от предпринимательской деятельности- 7,2%, прочие - 6%.
Расходы за 9М26: покупка товаров и оплата услуг — 77%, обязательные платежи - 15,7%, сбережения - 7,3%.
P.S. ссылки на цифры не даём, т.к. сайт Росстата пока не пашет.
2/2
Структура доходов/расходов населения
🦄 Денежные доходы включают:
(i) трудовые доходы
(ii) доходы от предпринимательской деятельности. Сюда входят доходы по труду работающих не по найму (вознаграждения за труд ИП), доходы от сдачи в аренду жилья и иного имущества, авторские вознаграждения.
(iii) доходы от собственности: дивиденды, проценты, начисленные по денежным средствам на банковских счетах физлиц в кредитных организациях, выплата доходов по гос. и др. ценным бумагам, инвестиционный доход.
(IV) соц. выплаты (пенсии, пособии, стипендии, соц. помощи).
(V) прочие поступления. В первую очередь денежные переводы (включая безвозмездные переводы из-за рубежа).
🦜Расходы включают:
(i) расходы на покупку товаров. Расходы на оплату услуг (бытовые, медицинские, ЖКУ и др.).
(ii) обязательные платежи (налоги, платежи по страхованию, проценты, уплаченные населением за кредиты).
(iii) сбережения.
1/2
Рынок труда
Недавний опрос ЦБ показывает, что оценка обеспеченности работниками в 3к26 увеличилась до -17,4 п. после -19,2 п. в 2к26: проблема дефицита кадров в
экономике продолжает постепенно смягчаться. Хотя в ряде отраслей (например, в сельском хоз.) по-прежнему ощущается острая нехватка рабочих рук.
Уровень безработицы в сентябре остался на уровне 2,2%. Но, как мы знаем, безработица - это грубый показатель состояния рынка труда. Глядя на альтернативную кривую Бевериджа 👆, мы видим, что рынок остывает без роста безработицы.
Основная подстройка происходит за счёт замедление номинальных и реальных зарплат: с двузначных значений в 2025 г. до чуть менее 10% г/г в августе (в реальном выражений — 3,3% г/г).
Из того же опроса ЦБ:
Большинство предприятий (более 80%) не планируют повышать зарплату в 4к26, другие планируют поднять ее в среднем не более чем на 0,5% по сравнению с 3к26
Прогноз Минэка закладывает снижение реальных зарплат до 4% в 2026 г., 1,8% в 2027 г. , затем 2,8% в 2028 и 3% в 2029.
Сальдированная прибыль компании за август — Отличный результат!!!
В августе предприятия получили ~2,65 трлн рублей м/м vs 1,33 трлн м/м в июле. Да, во многом это следствие роста стоимости нефти и ослабления рубля, но тем не менее. Накоплено за 8М2026 г. — 15,68 трлн (-11% г/г в номинальном выражении).
🛢Компании добывающего сектора — 4,14 трлн рублей за январь-август (+57,2% г/г). Отдельно компании в сфере добычи нефти и природного газа — 3,1 трлн (+74,2% г/г).
⚙️В обрабатывающих производствах сальдированная прибыль за 8M26 — 4,83 трлн (-11,8% г/г).
Однако динамика внутри отрасли неоднородна. У производителей пищевых продуктов дела идут хорошо — 586 млрд рублей (+31,4% г/г). Ещё лучше у производителей нефтепродуктов — 1,76 трлн рублей (+89,6% г/г). Металлурги тянут вниз результат — сальдированный убыток за 8М2026 — 306 млрд.
☑️ Доля организаций, получивших прибыль за январь - август 2026 г., составила 67,1% (+0,5 п.п. к июлю).
1️⃣ Промышленное производство в сентябре
Неплохой рывок по сравнению с вялыми результатами последних месяцев — +1,1% м/м sa (c исключением сезонности) vs -0,3% м/м sa в августе
🛢Добывающий сектор ушёл в отрицательную зону — -1,5% m/m sa (и дал отрицательный вклад 0,6 п.п.) vs +0,4% м/м sa в августе. По данным ОПЕК, добыча нефти в сентябре составила 8,643 млн баррелей в сутки vs 8,681 млн б/с в августе.
⚙️ Динамика в обрабатывающей промышленности развернулась вверх — +3,4% m/m sa против -1,0% м/м sa в предыдущем месяце. Вклад в рост: +1,8 п.п. Падение в нефтепереработки в терминах г/г немного сузился до 17,4% (без учёта кокса).
2️⃣ Недельная инфляция с 20 по 26 октября — 0,08% н/н. Вполне приемлемо. Вновь помогает бензин (-1,6% н/н) и туризм (поездки на Чёрное море — -1%). С начала месяца имеем — 1,14%, с начла года — 6,24%.
Кредитование в сентябре
Темпы замедлились после активации в августе и июле.
🏭 Прирост кредитов юрлицам — 829 млрд рублей м/м (+0,8%) vs 1,4 трлн в августе (+1,4% м/м).
ЦБ отмечает, что сдержанная динамика частично связана с традиционной выплатой компаниями процентов в конце квартала. Треть прироста пришлась на металлургические предприятия и компании сектора недвижимости.
🏠 Активизация розницы в сентябре была связана с ожидавшимся изменением условий по семейной ипотеке. Заемщики стремились оформить сделки до ужесточения условий. Объемы выдач ипотеки составили рекордные для 2026 г. 617 млрд руб. (+62% к августу), из которых 434 млрд рублей были выданы в рамках ипотеки с гоcподдержкой (184 млрд - по рыночной ипотеке).
📱🖥 Прирост потребительского кредитования же охладился — 122 млрд рублей (+0,9% м/м) против 220 млрд (1,7% м/м) в августе.
Портфель автокредитов — +0,4% м/м vs 0,6% в августе. Его динамику сдерживали высокие цены на машины и % ставки.
👨👩👧👦 Потребление домашних хозяйств станет основным драйвером роста: прогнозный диапазон на 2026 год повышен до 3-3,5%. В 2027 – 2028 годах ожидается более умеренный темп роста потребления (0,5-1,5% и 1-2% соответственно). Для сравнения: 8,7% в 2023 г. и 6,8% в 2024.
Прогнозный диапазон темпов роста валового накопления основного капитала (ВНОК) в 2026 г. улучшен с (-1,5) -0,5% до (-1)-0%.
В дальнейшем прогноз предусматривает расширение инвестиционной активности: 1-3% в 2027, 1,5-3,5% в 2028 и 1-3% в 2029 г.
💵 Денежная масса на этот год была скорректирована вверх до 10-13%. В 2028 – 2029 годах все денежно-кредитные показатели (M2, требования к организациям , населению) будут расти устойчивыми темпами, соответствующими траектории сбалансированного роста экономики.
🛢 На фоне сохраняющейся благоприятной ценовой конъюнктуры прогноз профицита счета текущих операций (СТО) в 2026 г. был повышен до $71 млрд. В 2027 -2029 годах профицит сократится до $31 млрд, $14 млрд и $10 млрд соответственно.
2/2
Среднесрочный прогноз ЦБ. Краткий обзор
🔧 Ключевая ставка. Главный посыл пятничного заседания:
Потребуется более длительный период поддержания умеренно жёстких денежно-кредитных условий для устойчивого возвращения инфляции к 4%.
Прогнозная траектория ключевой ставки в 2027 году смещена с 10,5 -12,5% (в среднем за год) до 12,5- 13,5%. В 2028 году диапазон — 9-10%.
В 2029 году прогнозируется возвращение ключевой ставки в диапазон 7,5 – 8,5% годовых, соответствующий оценкам долгосрочного уровня номинальной нейтральной ставки.
4️⃣ Инфляция вблизи цели к концу 2027 году. Верим?
📈 ВВП. C учётом более высокой динамики внутренного спроса прогноз по ВВП на этот год бы уточнён до 0,5-1%. Ожидается, что в 2027 году рост составит 1-2%. В дальнейшем рост ВВП будет соответствовать долгосрочным темпам роста потенциального выпуска: 1,5 – 2,5%.
1/2
Основные тейки из пресс-конференции
☑️ Предметно обсуждался только один вариант - сохранение ставки на уровне 14%.
☑️ Текущие темпы роста цен в сентябре немного снизились, хотя и оставались высокими. Показатели устойчивой инфляции в последние месяцы выросли до 5–6% и пока не снижаются. Размер индексации коммунальных тарифов с 1 октября, по предварительным данным, несколько превысил прогноз ЦБ.
☑️ Инфляционные ожидания (ИО) населения, несмотря на октябрьскую коррекцию, в последние месяцы находятся вблизи максимальных значений за 2 года.
☑️ Во второй половине года экономическая активность умеренно растет. Со стороны спроса можно отметить некоторое замедление роста потребительской активности. Восстановление инвестиций продолжается. Об этом можно судить по увеличению производства и импорта инвестиционных товаров, а также по положительной динамике в строительстве.
☑️ Основные тенденции на рынке труда с сентябрьского заседания не изменились.
☑️ Денежно-кредитные условия (ДКУ) остаются умеренно жесткими.
☑️ В среднем за III квартал темпы роста корпоративного кредита оставались повышенными. Активизация розницы в сентябре была связана с ожидавшимся изменением условий по семейной ипотеке. Склонность к сбережению немного снизилась, но пока сохраняется на высоком уровне.
☑️ Увеличение экспортной выручки в последние месяцы, связанное с ростом цен на нефть и другие сырьевые товары, оказывало поддержку курсу рубля.
☑️ Проинфляционные риски по-прежнему преобладают.
☑️ Для возращения инфляции к 4% нам потребуется более продолжительный период умеренно жестких денежно-кредитных условий.
Пауза продолжается - ключевая ставка 14%.
Сегодняшнее заседание является опорным — регулятор опубликовал обновленный среднесрочный прогноз по ключевым макропоказателям.
Как изменился прогноз ЦБ на 2026 год по сравнению с июльским?
☑️ Инфляция скорректирована вверх с 6-7% до 7,1-7,6%.
☑️ Денежная масса вверх до 10-13%.
☑️ Были улучшены показатели экспорта товаров ($458 млрд => $499), импорта ($339 млрд => $349) и торгового баланса ($119 млрд => $150).
☑️ Цена нефти для налогообложения (в среднем за год) — $72 vs $60 в июльском прогнозе.
Как насчёт 2027 года ?
Прогнозная траектория ключевой ставки смещена с 10,5 -12,5% (в среднем за год) до 12,5- 13,5% !! Higher for longer….
Последние макроданные в преддверии заседания ЦБ по ключевой ставке.
💵 Денежная масса M2 в сентябре увеличилась на скромные 0,1% м/м vs +1% м/м в августе. Такая динамика была обусловлена как профицитом бюджета в сентябре, так и замедлением темпов кредитования (требования к организациям — +1 трлн рублей м/м против 1,6 трлн м/м в августе). Более подробный отчет о кредитовании будет опубликован на следующей неделе. С начала года М2 вырос на 5,9% при прогнозе ЦБ 7-12%. Однако давайте не будем забывать, что основная история развернется в декабре на фоне заметного вклада бюджетных операций (в декабре 2025 г. M2 прибавил +4,2 п.п.).
👨👩👧👦 Инфляционные ожидания (ИО) населения в октябре неожиданно для многих снизились на 1 п.п. до 13,2%. ИО снизились как среди подгруппы без сбережений (15,4% в сентябре => 14,6%), так и среди подгруппы со сбережениями (12,8% => 11,6%). Однако опрос проводился с 5 по 15 октября — индексация ЖКУ, возможно, не оказала достаточного влияния на ожидания населения (не всем пришла квитанция).
🧮 Недельная инфляция с 13 по 19 октября приятно удивила - 0,05% н/н vs 0,11% н/н неделей ранее. Тарифный эффект практически исчерпан. Основной вклад в замедление инфляции внесли туризм (чёрное море — -2,47%) и бензин (-0,69% н/н).
С начала года имеем 6,15%. Кажется, одна из главных интриг пятницы - изменит ли ЦБ свой прогноз по инфляции на 2026 год с 6-7% до 6,5–7,5%. Скорее да, чем нет. Всё же есть вероятность того, что итоговая цифра за 2026 может быть несколько выше (7,1-7,2%).