РБК - рынки. Самолет, полипласт, Балтлиз, мгкл https://youtu.be/RTF8VqWL6cY https://vkvideo.ru/video-210986399_456246276 https://dzen.ru/video/watch/6af5d7f14acd617954efea7a

Манька Аблигация
Автор - финансист с 25-летним стажем Управляет личным портфелем, состоящим из облигаций. На рынке облигаций с 2019 года
Subscribers
45.9K
tracking since 12 Nov
Reach per post (ERR)
34.6%15.9K avg views
Posting
2.2/day
last 7 hours ago
Reactions per 1K views
8.7
👍 🔥 ❤
-
-
edited Бонды - это математика? МГКЛ -7% от номинала Сибсульфур (техдефолт, устно обещают оплатит) - 30% Самолет (полная неопределённость с условиями рестракта) - 50% Балтлиз и полипласт (бизнес получше, чем у Самолета, но неопределённость велика) - 60-70 Я бы все так уточнил, что дефолтные бумагии падший ангелы - это не математика. Это во многом покер
-

"Как я ищу и покупаю ОБЛИГАЦИИ: кредитный риск, процентный риск, ликвидность - 5 шагов БЕЗ ВОДЫ" Коротко описал, как я выбираю облигации ролик, конечно, не для самых опытных Но судя по тем ошибкам, которые я вижу у людей - уверен, он будет полезным Лично я никогда не куплю облигацию только потому, что она интересная по чьему-то мнению. Интересная бумага - это не причина для покупки, это только повод её проверить. В этом ролике я разобрал : как отличить настоящую торговую идею, что такое кредитный, процентный и рыночный риск применительно к конкретной бумаге, как понять, что доходность вас не обманывает, и - возможно, самое важное - почему покупать облигацию без плана выхода из нее вообще не стоит. 📺: https://youtu.be/JzJYRRIZRkw 📺: https://vkvideo.ru/video-234054138_456239108 📺: https://rutube.ru/video/d8a6e32188d6ce93a74e6646fac0c834/ 📝: https://dzen.ru/video/watch/6af4872c62a8a41748e6bf07
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
На Царь Град ТВ поговорили об облигациях, бюджете королях и капусте https://vkvideo.ru/video-75679763_456337683
-
Обзор Совкома по рынку ВДО во второй части интересен обзор дефолтов и пояснение сигналов, заранее показывающих дефолт А так - я считаю, что ВДО сейчас пока что не нужно
-
Самолет, несколько лет назад. Приквел
-

Самолет - опять техдефолт двойка И опять не изза отсутствия денег, а по техническим причнам. По техническим причинам обязательство по выкупу Биржевых облигаций исполнить не представлялось возможным. Количество приобретенных Эмитентом Биржевых облигаций: 0 штук. Эмитент осуществит 11.11.2026 действия по выкупу Биржевых облигаций у владельцев, подавших требования о приобретении Биржевых облигаций в течение периода с 28.10.2026 по 03.11.2026 включительно. Третий раз за полгода И только блогеры собачка искренне рады движухе 😀 https://www.e-disclosure.ru/portal/event.aspx?EventId=wqyjjvMsXUyzK-C5Es5OkZw-B-B
-
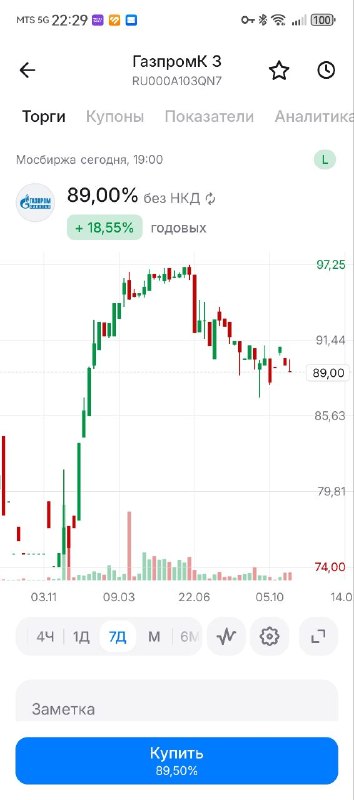

Интересные бумажки. Вечники ГП У к3 номинал 5 млн, у к2 номинал 1 млн В чат призываются мастера ТА Судя по тренду - вниз?
-
Балтийский лизинг Сначала 9 мес 26/25 Выручка упала на 12%, в т.ч процентные доходы на 13,6%, а процентные расходы на 12%. Чистая прибыль упала с 2.4 млрд до 561 млн ЕБИТДА упала на 16%, расходы на персонал выросли с 9.2% до 10.5% от выручки, в абсолютных цифрах почти не изменились. За 9 мес долг снизился на 13%, а ЧИЛ на 20% При этом операционный ДП за 9 мес положительный – 15.4 млрд по сравнению с минус 3 млрд по 9 мес 2025. Изъятое имущество – 12.2 млрд по сравнению с 3.7 на начало года и уже составляет 9.5% ЧИЛ Если коротко – компания по прежнему в кризисе. Сокращает портфель, выгашивает долг, при этом монетизировать изъятое не получается. 3/2 кварталы 2026. Плохое. Выручка упала на 8%, процентные доходы – на 9%. Процентные расходы упали на 4.3% Чистая процентная маржа снизилась с 7.% до 6.9% ЧИЛ упал с 140 до 128 млрд Изъятое имущество выросло с 6.3 до 9.5% ЧИЛ с 8.8 до 12.2 млрд Хорошее Чистый долг упал со 159 до 143 млрд Опер ДП составил 16.5 млрд. За счет этого и долг снизили. Смогли сгенерировать 0.5 млрд чистой прибыли. расходы на персонал упали с 11.1% до 10.3% от выручки. Резюме. Такое ощущение, что компания осознала, что она в шаге от банкротства – и экстренно начала мобилизовываться и вытаскивать кэш.
-
Мое мнение по АЭ Сразу скажу, у меня возможен когнитивное искажения – мы с женой были инвесторами в один образовательный старт ап, потеряли там 8 млн и все эти образовательные проекты я не очень люблю Но если без эмоций. Выручка и Ебитда снижаются – как следствие снижения спроса на образовательные услуги. Он падает из-за общего замедления экономики и снижения покупательского спроса. И я понимаю, что в ближайшие 12-18 мес ситуация не изменится. Ебитда, если вычесть из нее комиссии по рассрочке в районе нуля. А проценты, по сути, платятся из нового долга. И если компания не сможет перебороть ситуацию – 600 млн ей погасить будет крайне сложно. Захочет ли ей помогать акционер – не факт (см справку). В то же время, акционер дал около 200 млн долгосрочного займа. И как-то он АЭ поддерживать видимо на краткосроке планирует (хотя если посмотреть на его вложения – там тоже все не так идеально). Поэтому я не очень беспокоюсь за купоны в ближайшие полгода. А что там будет с погашением – не знаю, бессмысленно загадывать. думаю, что если компания наладит бизнес – акционер поможет. Да при налаженном бизнесе деньги не так уж сложно и на рынке найти. Не наладит – умрет.
-
edited Дефляция в РФ с 27 октября по 2 ноября составила 0,04% Цены на бензин с 27 октября по 2 ноября стали меньше на 2,04%, на дизельное топливо - сократились на 0,15%. Вспоминаю слова Егора Сусина о том, что зимой потребность в нефтепродуктах снижается и цены неминуемо опустятся Это тоже было одной из причин для покупки длины
-
"ПОЧЕМУ ваши родители так и НЕ НАКОПИЛИ на пенсию - и как не повторить их ошибку?" Мой дед построил состояние с нуля до четырёхкомнатной квартиры, машины «Волга» и собственного дома - а потом вышел на пенсию и доживал жизнь в бедности. Как же человек, который десятилетиями всё делал правильно, мог остаться ни с чем, когда деньги были нужнее всего? И как не повторить его судьбу, если вы точно такой же трудолюбивый и ответственный? В этом ролике я расскажу реальную историю моего деда - человека, который во многом стал моей ролевой моделью, - покажу, как за несколько десятилетий он построил благосостояние буквально с нуля, и объясню, в какой именно момент он принял решение, из-за которого остался без денег на старость. 📺: https://youtu.be/Ptym3ObGiF8 📺: https://vkvideo.ru/video-234054138_456239107 📺: https://rutube.ru/video/4f4441c55ebeb2ecbf476d301152e70e/ 📝: https://dzen.ru/video/watch/6aee0e08de22a95cc9aa04de
-
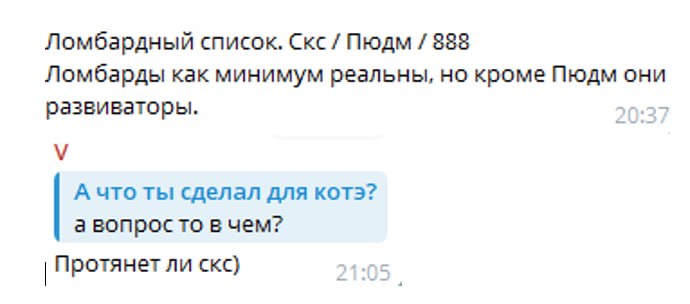
Скс ломбард. Коротко Что нравится. • Быстрый рост за счет долга и поглощений конкурентов (см покупка портфеля Фианита). • Процентные доходы выросли с 343 млн в 2024 до 409 млн в 1П 26, портфель - с 450 млн на конец 2024 до 865 млн на 30.06.26 • доходный короткий портфель под залог золота: доходность около 100% годовых, погашения около 230 млн в месяц. • Облигации длинные, до сентября 2028 надо еще дожить. • Долг капитал – 3.1, Что не нравится • Быстрый рост за счет долга и поглощений конкурентов (см покупка портфеля Фианита). • Долг вырос со 188 млн в 2024 до 593 млн в 1П 26. (хотя в целом коррелирует росту портфеля) • Опер ден поток стабильно отрицательный последние полтора года – потому что растят портфель. • Не очень понятная ситуация с покупкой портфеля Фианита - около 210 млн убытка по выкупленному у «Фианит-Ломбарда» портфелю. Это больше всего капитала, а в примечаниях убыток не раскрыт. Выкуп оплачен деньгами облигационеров. • Необъяснённый разрыв: за 1П 2026 деньгами оплачено 292 млн общих и административных расходов против 179 млн по начислению. • Капитал 193 млн при обязательствах 980 млн; • Покрытие процентов 1,5x; • Сслабое размещение БО-03 (около 31 млн из 200). • Нет рейтинга до сих пор • Долг капитал – 3.1, но обязательства /капитал уже 5.1 • По обязательствам – 120 млн долга перед фианитом, предположительно 73 млн перед бенефициаром, странные 35 млн долга перед ИТ консталт и Прочие 68 млн. По идее как минимум часть из этого надо добавлять к долгу. Вывод. Лично мне кажется что это типичный рейтинг В со всеми присущими ему рисками.
-
По поводу Селигдара А что изменилось то? Кредитное качество у него среднее - типичный А. Акционеры уже давно под слдствме - 2 года. Теперь у них вместо хищения - организация преступного сообщества. Ну давайте быть реалистами. То. что с ростом цены золота вероятность перехода компаниии новому собственнику растет - было очевидно давно. Сейчас она усилилась. Но у нас уже есть кейс ЮГК. Забрали у Струкова - и все работает дальше. Моя версия - с Селигдаром то же самое будет Уточню, на всякий случай, я в позиции, на 3% от портфеля. Утром было на 9% от портфеля, часть уже закрыл с прибылью в 10%
-
Тем, кому интересно, чего припал Селигдар https://www.forbes.ru/investicii/571711-akcii-seligdara-ruhnuli-na-21-na-fone-pred-avlenia-novyh-obvinenij-akcioneram
-
edited https://www.moex.com/n105720 Добрые люди подсказали - ставки риска изменились. С 5 ноября 2026 года по пяти выпускам «Полипласта» (П02-БО-03, -05, -08, -10, -16) минимальные ставки рыночного риска подняты с 50/60/70% до 100% на всех трёх уровнях. Кроме того, по этим бумагам запрещены короткие продажи. Что это означает на практике Бумаги больше не принимаются в обеспечение. Ставка риска 100% означает, что дисконт к стоимости составляет 100%. Под эти облигации нельзя взять маржинальное плечо, и в залоге они больше ничего не стоят. Возможны принудительные продажи. Если у кого-то эти облигации были куплены с плечом, их обеспечение мгновенно обнулилось. Брокеры могут выставить маржин-коллы и закрывать позиции по рынку. Это создаёт давление на цену в первые дни, нередко без новой фундаментальной информации
-
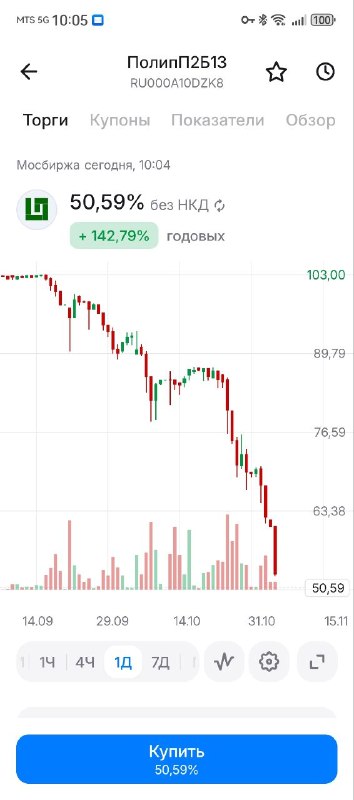
Не очень понимаю, чего с утра начали лить полипласт Но 50% - мне кажется, это перебор Хотя я так и на 90 и на 70 думал
-
Коллеги, Манька участвует в конкурсе финансовых блогеров. Номинация - "Лучший канал про облигации" Вроде взрослый человек, а мне очень хочется победить ) Если вам нравится то, что я здесь пишу, проголосуйте за Маньку, пожалуйста. На сайте выбираете "За финансовых блогеров", входите в свой аккаунт или регистрируетесь. Дальше в номинации "Лучший канал про облигации" отмечаете "Маньку Аблигацию" и подтверждаете голос. Голосование до 16 ноября. И от меня будет подарок. Троим из тех, кто проголосует, подарю по месяцу в Клубе. Если уже в Клубе - добавлю месяц к подписке. Кто хочет участвовать в розыгрыше - после голосования напишите под этим постом "Проголосовал". Скрин голосования сохраните у себя, попрошу его только у победителей. 17 ноября случайным образом выберу троих из тех, кто отметился в комментариях. Спасибо вам 🤝
-
edited 
"10 выводов, которые сэкономят 10 лет жизни (жаль, я не знал этого раньше)" Когда спрашивают какую книгу почитать по облигациям, обычно рекомендуют Фабоцци. Я бы порекомендовал "Крестного отца". Там нет ни слова про бонды (кроме упоминания, что Семья владела долями в брокерских фирмах). Но за то там есть много мудрых жизненных советов, применимых и к торговле на рынке. Я не льщу себя сравнением с доном Вито. Но какую то мудрость за 51 год жизни и 8 лет на рынке я набрал. И если бы я это знал раньше - многое было бы проще. Вот, записал ролик на эту тему 📺: https://youtu.be/Ayb8gQAJJbI 📺: https://vkvideo.ru/video-234054138_456239106 📺: https://rutube.ru/video/d9e2d337e8aba4209847105d8a873403/ 📝: https://dzen.ru/video/watch/6aea02b155a910701b1799ea
- Older posts