Украинские дроны атакуют Волгоградский НПЗ. Один из самых масштабных налетов. Атаки на энергетическую инфраструктуру России, после недолгой передышки, активизировались.

Госплан ENERGO
Госкапитализм и энергетика. Контакт: @apparat_2 Связаться с нами @gosplandcookies_bot https://knd.gov.ru/license?id=6736097e4d86083881ce4ae3®istryType=bloggersPermission #GWB9Q
Subscribers
52.8K
+0 24h
Reach per post (ERR)
19.0%10K avg views
Posting
4.9/day
last 9 hours ago
Reactions per 1K views
0.0
-
-
Высокие цены на российскую нефть начинают играть на руку конкурентам. Азиатские нефтепереработчики активизировали закупки сырья из Африки и Бразилии, поскольку стоимость его доставки в Китай резко снизилась. При этом российская ESPO, традиционно востребованная китайскими НПЗ, продаётся с повышенными премиями, что делает альтернативные сорта привлекательнее. По данным Reuters, с октябрьских максимумов ставки фрахта нефтяных танкеров упали примерно на 50%. В результате стоимость африканской и бразильской нефти с доставкой в Китай сократилась на $5–10 за баррель. Причина довольно простая. После октябрьского дефицита тоннажа на рынке появилось больше свободных судов, а азиатские переработчики начали активнее торговаться за цену. Китайская Unipec, торговое подразделение Sinopec, уже приобрела две партии конголезской нефти Djeno со скидкой около $22 к Dated Brent на условиях FOB, то есть без стоимости доставки. Южнокорейская SK Energy готовится импортировать нефть из Габона. Китайские независимые НПЗ тоже наращивают закупки африканских сортов.
-
Евросоюз за десять месяцев потратил на российский СПГ с проекта «Ямал СПГ» около €8,7 млрд, что на 21% больше, чем за весь 2025 год. По подсчётам немецкой организации Urgewald на основе данных Kpler, с января по октябрь европейские терминалы приняли 177 партий российского газа общим объёмом 12,89 млн тонн. Это на 6,3% больше, чем за аналогичный период прошлого года. Особенно интересно, что европейские покупатели продолжают увеличивать закупки накануне полного запрета импорта российского СПГ. С 1 января 2027 года ограничения распространятся и на долгосрочные контракты, которые пока позволяют европейским компаниям получать газ из России. Причём на Евросоюз приходится около 81% отгрузок самого проекта «Ямал СПГ», что делает европейский рынок важнейшим направлением его экспорта.
-
Казахстанская нефть перестала поступать через российский порт Усть-Луга ещё в сентябре, задолго до последней атаки украинских беспилотников. Об этом сообщила представитель Минэнерго Казахстана Асель Серикпаева, объяснив приостановку техническими ограничениями транзитной трубопроводной инфраструктуры. По данным национальной компании «КазТрансОйл», за январь–октябрь 2026 года в направлении Усть-Луги было транспортировано 1,958 млн тонн казахстанской нефти. Ещё 3,723 млн тонн направили в Новороссийск. При этом казахстанские власти утверждают, что все запланированные экспортные объёмы перераспределены по другим маршрутам, а обязательства перед грузоотправителями выполняются полностью. Особенно важно, что приостановка поставок не связана с атакой на Усть-Лугу 11 ноября. Астана отдельно подчеркнула, что произошедший в порту инцидент не повлиял на транспортировку казахстанской нефти, поскольку её отгрузка через этот маршрут уже не осуществлялась.
-
Иран сообщил о новых взрывах на двух нефтяных супертанкерах в Ормузском проливе, несмотря на ожидания скорого урегулирования конфликта с США. По информации Reuters, военно-морские силы Корпуса стражей исламской революции заявили, что вечером 11 ноября два крупных танкера были выведены из строя после прохождения по маршруту, который иранские военные считают запрещённым. Иранские государственные СМИ утверждают, что суда подорвались на морских минах, и опубликовали видеозаписи предполагаемых происшествий. Однако названия танкеров, их принадлежность, объёмы перевозимой нефти и масштабы повреждений независимо не подтверждены. Поэтому пока достоверно известно о заявлении Тегерана, а не об установленных обстоятельствах гибели или повреждения двух судов. Новые сообщения появились на фоне продолжающихся атак на коммерческое судоходство в Персидском заливе. По данным Reuters, только в октябре нападениям подверглись 37 торговых судов, что стало максимальным месячным показателем с начала войны. При этом нефтяной рынок в последние недели снижал котировки, рассчитывая на дипломатическое урегулирование и дальнейшее восстановление ближневосточного экспорта.
-
Продажу одного из крупнейших частных нефтеперерабатывающих заводов России пытаются отменить через процедуру банкротства его бывшего владельца. Финансовый управляющий предпринимателя Юрия Шамары обратился в Арбитражный суд Московской области с требованием признать недействительными сделки по продаже Ильского НПЗ, заключённые в 2025 году. Общая стоимость оспариваемых долей оценивается в 6,2 млрд рублей. Ильский НПЗ расположен в Краснодарском крае и способен перерабатывать около 6,6 млн тонн нефти ежегодно. В 2025 году предприятие перешло компании «Орион», учреждённой Анастасией Пучковой. В сентябре 2026 года ещё 20% завода получил Сергей Гриб, владелец нефтетрейдера «Омега Энерджи». Теперь финансовый управляющий требует вернуть в конкурсную массу Шамары 50% предприятия, которыми предприниматель владел напрямую, и ещё 50%, принадлежавшие его компании КНГК. Само банкротное дело началось из-за долгов предпринимателя перед кредиторами. В конце 2025 года по заявлению банка «Зенит», которому Шамара задолжал около 1 млрд рублей, суд ввёл процедуру реструктуризации долгов.
-
Экспорт российского дизельного топлива удвоился после санкционных послаблений Дональда Трампа, однако ни один танкер с топливом пока не разгрузился в США. По данным Kpler, в октябре морские поставки выросли со 135 тыс. до 271 тыс. баррелей в сутки. Аналитики Energy Aspects приводят близкие оценки, около 120 тыс. баррелей в сентябре и 260 тыс. в октябре. При этом за последние пять лет средний октябрьский экспорт составлял примерно 700 тыс. баррелей ежедневно, поэтому до прежних объёмов ещё далеко. По информации Financial Times, увеличение поставок стало возможным благодаря частичному смягчению экспортных ограничений и двухнедельному затишью в украинских атаках, позволившему российским НПЗ восстановить производство. Основными направлениями стали Бразилия, Турция и другие международные рынки. При этом как минимум два танкера, первоначально направлявшихся в США, изменили курс, а судно Agioi Fanendes остаётся у американского побережья в ожидании покупателя. В Белом доме объясняют, что главная цель договорённостей Трампа и Путина заключалась в увеличении мирового предложения дизеля, которое должно способствовать снижению цен и для американских потребителей. Поэтому отсутствие прямых поставок в США ещё не означает, что соглашение не принесло результатов.
-
EIA ожидает сокращения мирового спроса на нефть и другие жидкие топлива в 2026 году на 2,03 млн баррелей в сутки. В ноябрьском прогнозе потребление оценивается в 102,38 млн баррелей в сутки против 104,41 млн годом ранее. Сам пересмотр оказался скромным, поскольку в октябре ведомство уже ожидало падения на 1,97 млн баррелей в сутки. Новая оценка ухудшилась лишь на 60 тысяч баррелей в сутки, поэтому объявлять её внезапным обвалом спроса было бы странно. Длительные перебои поставок и высокая стоимость сырья подавляют потребление, отмечает EIA, отдельно выделяя Китай и Ближний Восток. Получается неприятная для экспортёров петля, когда дефицит поддерживает цену, а дорогой баррель заставляет покупателей экономить.
-
Греческие судовладельцы в октябре сократили перевозки российской нефти более чем вдвое, до 8,3 млн баррелей за месяц. По данным S&P Global, это минимальный объём с декабря 2024 года. Часть перевозчиков переключается на другие маршруты, где ставки фрахта привлекательнее, а операции в Чёрном море дополнительно осложняются рисками для судоходства.
-
Война с Ираном нанесла странам Персидского залива материальный ущерб более чем на $200 млрд, а совокупные экономические потери до 2030 года могут достичь $790 млрд. По оценкам Allianz Trade, с начала конфликта, 28 февраля, пострадали более 80 энергетических объектов, преимущественно в Кувейте, Катаре и Бахрейне. Около трети из них получили серьёзные повреждения, а ограничения судоходства через Ормузский пролив дополнительно осложнили экспорт нефти и газа. Аналитики прогнозируют, что экономика стран Совета сотрудничества арабских государств Персидского залива сократится в 2026 году на 4%, хотя до войны ожидался рост. При этом $790 млрд представляют собой не прямой ущерб, а совокупный объём экономической продукции, который регион может недополучить за 2026–2030 годы относительно довоенных прогнозов. Это соответствует отставанию на 5,9% от прежней траектории развития. Последствия уже выходят далеко за пределы нефтегазовой отрасли. В первом полугодии туристические потоки сократились на 22%, а недвижимость в Дубае к сентябрю подешевела на 10,2% относительно январского максимума. Совокупный дефицит бюджетов стран региона до 2030 года может достичь $475 млрд, вынуждая правительства увеличивать заимствования и использовать валютные резервы. Особенно показательно, что на фоне этих потерь Saudi Aramco увеличила квартальную чистую прибыль на 34,6% благодаря высоким нефтяным ценам и другим факторам, тогда как МВФ ожидает сокращения экономики самой Саудовской Аравии на 3,3% в 2026 году. Правительства региона тем временем перераспределяют инвестиции с мегапроектов на безопасность и инфраструктуру, планируя направить на эти цели $380–400 млрд до 2030 года.
-
Нефтяные компании могут недополучить около 45 млрд рублей бюджетных выплат по топливному демпферу после нескольких месяцев рекордной государственной поддержки. По оценкам аналитиков «Эйлер», компенсации за октябрь сократятся на 11% относительно сентября, с 415 млрд до примерно 370 млрд рублей. Причиной стало снижение мировых цен на нефтепродукты, от которых зависит расчёт выплат. По данным ФАС, в октябре стоимость экспортной альтернативы бензина АИ-92 снизилась на 9,7%, до 114,42 тыс. рублей за тонну. При этом средняя оптовая цена бензина внутри России уменьшилась лишь на 1,8%, а дизельного топлива, напротив, выросла на 5,8%. Получается, что сокращение экспортной привлекательности топлива уменьшает размер бюджетных компенсаций, хотя внутренние цены меняются совсем иначе.
-
Евросоюз продолжает увеличивать закупки российского сжиженного природного газа, несмотря на решение полностью отказаться от его импорта с 2027 года. За январь–октябрь 2026 года европейские страны импортировали 17,43 млрд кубометров российского СПГ, на 6,7% больше аналогичного периода прошлого года, когда поставки составляли 16,33 млрд кубометров. Однако в октябре ситуация изменилась, поскольку месячные поставки сократились на 28,4% год к году, до 975 млн кубометров против 1,36 млрд годом ранее. При этом общий импорт СПГ Европой за месяц составил 12,19 млрд кубометров, а крупнейшим источником поставок остались страны Америки, прежде всего США.
-
Американский план по возвращению российского дизеля столкнулся с неожиданной проблемой, поскольку танкеры с топливом не могут найти покупателей в США. По информации The Wall Street Journal, несколько судов, первоначально направлявшихся к американскому побережью, изменили маршруты. Один из танкеров с 300 тыс. баррелей дизеля теперь может направиться в Южную Америку, другие суда взяли курс на Бразилию и Египет. Подтверждённых разгрузок российского топлива в американских портах пока нет. Причина заключается в юридических рисках для американских компаний, которые опасаются последствий закупок российского дизеля даже после временного смягчения санкций администрацией Дональда Трампа. При этом розничные цены на дизель в США достигли $6,16 за галлон, хотя сама страна ежедневно экспортирует более 1,5 млн баррелей этого топлива.
-
Украинские беспилотники атаковали один из крупнейших нефтяных экспортных портов России, Усть-Лугу в Ленинградской области. По сообщению губернатора Александра Дрозденко, в ночь на 11 ноября несколько дронов попали в портовую зону, вызвав пожар и аварийное отключение трансформаторной подстанции. Пострадали три сотрудника порта, а силы ПВО, по данным региональных властей, уничтожили 150 беспилотников. Усть-Луга имеет стратегическое значение для российского нефтяного экспорта, поскольку через расположенные здесь терминалы проходят крупные объёмы нефти, нефтепродуктов и других грузов. Новая атака произошла спустя два дня после удара по Киришскому НПЗ, что создаёт дополнительные риски для нефтяной логистики на Балтике.
-
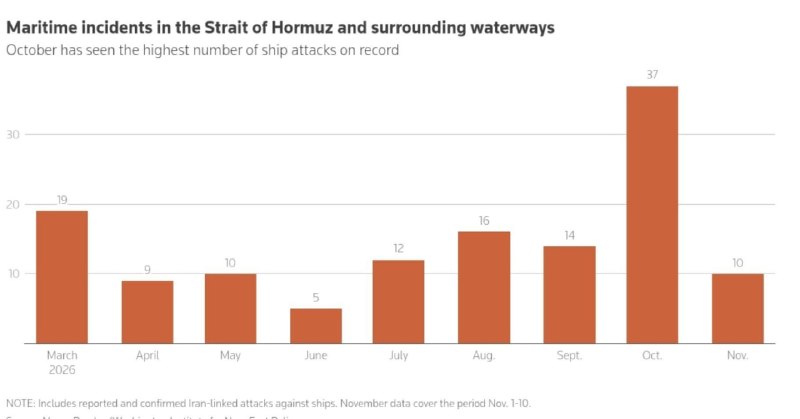
Ормузский пролив установил новый рекорд по числу нападений на нефтяные танкеры и другие торговые суда. По данным Вашингтонского института ближневосточной политики, в октябре в проливе и прилегающих водах зафиксировано 37 атак, максимальное количество с начала войны с Ираном. Это почти втрое больше сентябрьского показателя, когда произошло 14 нападений. Причём в первые десять дней ноября зарегистрировано ещё 10 инцидентов.
-

Стратегические запасы нефти США сократились до минимума за 44 года: к 6 ноября в государственных хранилищах осталось 279,5 млн баррелей, свидетельствуют данные американского Минэнерго. Последний раз меньший объём фиксировался 8 октября 1982 года, когда резерв составлял 278,7 млн баррелей, причём исторический максимум в 2009 году превышал 726 млн баррелей. Сокращение запасов связано с объявленным в марте решением администрации Дональда Трампа высвободить 172 млн баррелей в рамках совместной программы Международного энергетического агентства по выводу на рынок 400 млн баррелей нефти и нефтепродуктов для стабилизации поставок.
-
Германия начала отопительный сезон с рекордно низкими запасами газа: к 1 ноября подземные хранилища были заполнены лишь на 61% при установленном целевом показателе в 70%, сообщила ассоциация операторов INES. Годом ранее заполненность составляла около 75%, однако в 2026 году восстановлению запасов помешали большие объёмы потребления прошлой зимой и недостаточные экономические стимулы для летней закачки. По оценке ассоциации, при обычных температурах страна сможет обеспечить себя газом, но в случае экстремально холодной зимы уже с января 2027 года возможен дефицит поставок.
-
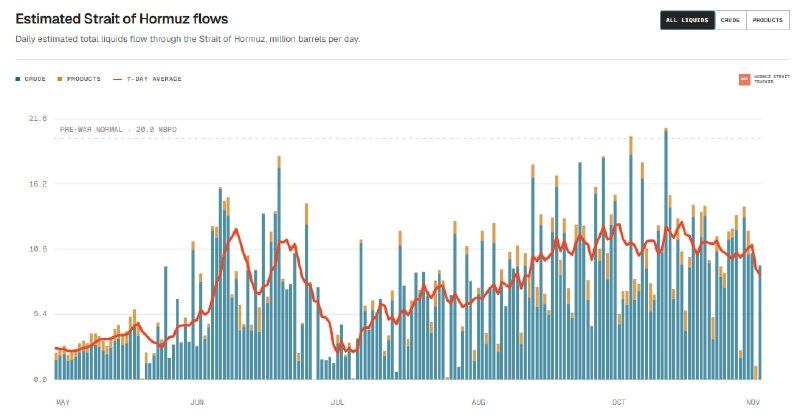
Поставки нефти через Ормузский пролив снова сокращаются, несмотря на недавнее восстановление ближневосточного экспорта. По оценкам Hormuz Strait Tracker, транспортировка сырой нефти опустилась до двухмесячного минимума, а совокупный поток нефти и нефтепродуктов в начале ноября снизился примерно до 9 млн баррелей в сутки по семидневной скользящей средней. До начала войны через пролив ежедневно проходило около 20 млн баррелей. При этом оценки могут пересматриваться, поскольку часть танкеров проходит маршрут с отключёнными системами отслеживания.
-
Казахстан рассчитывает восстановить экспорт нефти в Германию по трубопроводу «Дружба», проходящему через российскую территорию. Министр энергетики Ерлан Аккенженов сообщил, что лично направил соответствующий запрос Москве, однако ответа пока не получил. Поставки по этому маршруту были приостановлены в мае 2026 года. Для Астаны вопрос имеет не только коммерческое, но и техническое значение. По словам министра, нефтепроводу «Атырау - Самара» необходим минимальный объём прокачки для поддержания нормальной работы. Особенно остро проблема стоит зимой, поскольку на участке от Казахстана до России отсутствуют печи подогрева нефти. В 2025 году Казахстан поставил в Германию через «Дружбу» 2,1 млн тонн нефти, а за первые четыре месяца 2026 года ещё 1,02 млн тонн. В Астане считают маршрут экономически привлекательным и подтверждают техническую возможность возобновления экспорта со своей стороны. Однако Минэнерго Казахстана уже сообщило, что поставки в ноябре и декабре не запланированы.
-

Объём нефти, находящейся на танкерах по всему миру, приблизился к многолетним максимумам. К осени 2026 года количество нефти на воде значительно увеличилось относительно 2019 года. Однако это не означает, что вся нефть простаивает без покупателей. Показатель включает как грузы, находящиеся в пути, так и сырьё, хранящееся на танкерах в ожидании разгрузки.
- Older posts