🏡 Строительство ИЖС с ремонтом под ключ
😎 Профессиональные продажи и подбор недвижимости
🦈 За 7 лет: 250+ сделок в ИЖС, 100+ в новостройках, 100+ во вторичке
💯 Конфиденциально
🏆 Суперагент по версии ЦИАН
✒️ @fpuchkin
❌ Рекламы тут нет и не будет
Subscribers10.2K tracking since 12 Nov
Reach per post (ERR)7.1%726 avg views
Posting0.7/weeklast 6 days ago
Reactions per 1K views13.8🔥 ❤ 👍
🏡 ХОТИТЕ ДОМ 100 М², А БЮДЖЕТА ХВАТАЕТ ТОЛЬКО НА 70 М²?
Расскажу, почему в такой ситуации я не рекомендую откладывать строительство.
Сейчас обсуждаем с клиентами сделку по строительству модульного дома.
Хотят дом площадью 100 м², но бюджет позволяет построить только 70 м².
Клиенты рассматривают следующую стратегию: сначала подкопить денег и купить участок, а уже потом взять ипотеку на строительство с использованием материнского капитала.
На мой взгляд, это рискованная стратегия. И вот почему.
⚠️ РИСК №1. Участок может не подойти банку
Сегодня вы покупаете землю, а через год выясняется, что банк не готов одобрить строительство на этом участке по выбранной ипотечной программе.
⚠️ РИСК №2. Строительство подорожает
Пока вы копите деньги, стоимость строительства может вырасти. И накопленной суммы снова окажется недостаточно.
⚠️ РИСК №3. Изменятся условия ипотеки
Могут измениться требования к заёмщикам, условия программ или доступность банковских лимитов.
Мы уже неоднократно наблюдали подобные изменения.
В результате можно оказаться в ситуации, когда участок уже куплен, а построить на нём дом не получается.
Причём первоначальная цель была совершенно другой — построить дом большей площади!
💡 А Я ПРЕДЛАГАЮ ДРУГУЮ СТРАТЕГИЮ
Не откладывать строительство, а использовать главное преимущество модульной технологии — возможность постепенно увеличивать площадь дома.
Как это работает?
1️⃣ Строим сейчас
Покупаем участок и строим дом максимально возможной площади в рамках текущего бюджета.
Фиксируем стоимость строительства и используем доступные сегодня условия ипотеки.
2️⃣ Увеличиваем площадь постепенно
Продолжаем копить деньги. Но теперь не на будущий дом — мы уже живём в своём доме!
По мере появления свободных средств заказываем у застройщика дополнительные модули.
Привозим, устанавливаем, присоединяем к существующему дому.
Так первоначальные 70 м² могут превратиться в 100 м² и даже больше.
И что особенно приятно — дополнительные модули можно приобретать за собственные средства, не увеличивая ипотечный долг и не переплачивая банку проценты за них.
3️⃣ Продумываем расширение заранее
Ещё на этапе проектирования определяем, куда и как в будущем будут присоединяться дополнительные модули.
Закладываем необходимые технические решения, чтобы последующее расширение было предусмотрено проектом.
В итоге вы уже сегодня получаете собственный дом и понятный план увеличения его площади.
ПОЧЕМУ Я ТАК НАСТОЙЧИВО РЕКОМЕНДУЮ НЕ ОТКЛАДЫВАТЬ?
За 4 года работы в ИЖС у меня сформировался целый список клиентов, которые так и не построили свой дом.
Они по-прежнему хотят. Но возможности уже не те.
— Кто-то откладывал сделку по сельской ипотеке, пока программа была ему доступна.
— Кто-то рассчитывал на семейную ипотеку, но после изменения условий перестал соответствовать требованиям.
— Для кого-то сегодняшние цены на строительство уже стали неподъёмными.
Все эти люди когда-то думали: «Немного подождём — и построим дом получше».
Но рынок не стоит на месте.
И никто не может гарантировать, что после Нового года условия ипотеки и стоимость строительства останутся прежними.
МОЙ ВЫВОД:
Не всегда нужно ждать, пока накопите на дом мечты.
Иногда гораздо разумнее построить дом, который доступен сейчас, и заранее предусмотреть возможность превратить его в дом мечты.
📩 Хотите дом 100–120 м², но пока не хватает бюджета?
Напишите мне в личные сообщения слово «ДОМ» по ссылке @fpuchkin
Я помогу рассчитать, какой модульный дом вы можете построить уже сейчас, как приобрести участок и каким образом в дальнейшем увеличить площадь дома.
Возможно, ваш бюджет уже сегодня позволяет начать строительство, а не откладывать мечту ещё на несколько лет.
🏠 Сбербанк продлил выгодные условия семейной ипотеки на строительство дома!
С 1 ноября 2026 года Сбербанк сохраняет ставку 6% на весь срок кредита — до 30 лет!
✅ Ставка не повысится через 15 лет.
✅ Подрядчику больше не требуется обязательное субсидирование ставки.
✅ Первоначальный взнос — от 20%.
Актуальные лимиты кредита для Новосибирска и области:
👶 1 ребёнок — до 6 млн ₽
👶👧 2 ребёнка — до 8 млн ₽
👶👧🧒 3 и более детей — до 10 млн ₽
Важно: хотя бы одному ребёнку должно быть меньше 7 лет. Также программа доступна семьям с ребёнком-инвалидом при соблюдении условий банка.
❗️При строительстве дома ставка 6% действует независимо от количества детей.
⚠️ Это отличная новость для тех, кто планирует строительство собственного дома: можно зафиксировать льготную ставку на 30 лет, а отсутствие обязательного субсидирования со стороны подрядчика помогает избежать дополнительных расходов на строительство.
Планируете построить дом по семейной ипотеке? Напишите мне (@fpuchkin) — помогу разобраться с условиями и подобрать оптимальный вариант. строительства.
+1 500 000 ₽ к ожидаемой цене. Без ремонта и переплат.
Наталья с мужем пришли ко мне с четкой задачей: продать квартиру за 13 млн и «двигаться по цене» были не готовы.
Я сказал: «Стоп. Давайте посмотрим цифры».
Вместо того чтобы ставить цену ниже рынка, мы сделали профессиональную подготовку объекта (стейджинг, фото, правильная подача).
Результат: квартира ушла на 1,5 миллиона дороже, чем они планировали получить изначально.
💡 Мораль: Продавец теряет деньги не из-за агента, а из-за страха ошибиться в цене и нежелания готовить объект под рынок.
Хотите узнать реальную стоимость своей квартиры до того, как выставите её на продажу?
Записывайтесь на мой Экспресс-аудит: напишите слово АУДИТ в личные сообщения мне - @fpuchkin
Покажу коридор цены и стратегию защиты бюджета.
P.S. Спасибо Наталье за доверие и тёплые слова! 🙏
edited
Почему квартира за 13 млн может уйти за 14,5 млн, а может висеть полгода?
Ответ не в цене, а в стратегии.
Ко мне обратился собственник с квартирой в Новосибирске. Его запрос был простым и одновременно интригующим:
— Хочу продать квартиру и получить за нее 13 миллионов.
— Но боюсь, что потеряю деньги, если поставлю дешевле.
— И боюсь ждать месяцами, если поставлю дороже.
Знакомая ситуация?
Большинство агентов в такой момент говорят одно из двух:
1️⃣ «Давайте поставим 12,5, чтобы быстро ушла». (Вы теряете полмиллиона)
2️⃣ «Давайте поставим 13,5, будем снижать каждую неделю». (Квартира зависает, звонки падают, нервы на пределе)
Я работаю иначе. Я не гадаю. Я считаю.
За 60 минут провел мой авторский сравнительно-маркетинговый анализ (СМА) его объекта. Не абстрактное «рынок упал/вырос», а конкретные цифры по всем аналогам в этом районе:
— Их реальная цена продажи (не та, что в рекламе, а та, по которой они готовы продать).
— Срок экспозиции (сколько они висели).
— Состояние и планировка относительно нашей квартиры.
Результат анализа:
Реальный рыночный коридор для этой квартиры — от 11,8 до 14,2 млн ₽. Верхняя граница доступна только при условии правильной подготовки и работы с возражениями. Нижняя — если нужно срочно получить деньги завтра.
На основе этих данных я предложил клиенту две стратегии:
🅰️ Стратегия «Быстрые деньги» Цена: 13,5 млн ₽. Срок: 3–4 недели. Подготовка: минимальная (клининг + фото). Для кого: если нужна ликвидность здесь и сейчас, например, под покупку следующего жилья.
🅱️ Стратегия «Максимум» Цена: 14,2–14,5 млн ₽. Срок: 8–12 недель. Подготовка: стейджинг, профессиональная съемка, A/B-тест объявлений, жесткий контроль торга. Для кого: если есть запас времени и хочется забрать каждую копейку из рынка.
Клиент выбрал стратегию Б.
Я подготовил объект, запустил рекламу и начал показы.
В итоге квартира ушла за 14,5 млн ₽.
Разница с ожидаемым минимумом — +1,5 млн ₽ в карман собственника.
Почему это сработало? Потому что я не продавал «квадратные метры». Я управлял восприятием ценности через факты, а не через эмоции покупателя.
❓ А как насчет вас? Если вы планируете продавать квартиру дороже 10 млн рублей и хотите понять:
Какова ее РЕАЛЬНАЯ рыночная стоимость сегодня?
Какие риски могут съесть вашу прибыль?
Какая стратегия принесет вам больше денег с учетом ваших сроков?
Я запускаю формат «Экспресс-аудит продажи квартиры».
📄 Что входит:
— Анализ рынка по вашим параметрам (СМА).
— Определение коридора цены (минимум / реализм / максимум).
— Разбор сильных и слабых сторон вашего объекта.
— Подбор маркетинговых инструментов продажи.
— Две готовые стратегии выхода на рынок.
— План действий на первые 14 дней.
⏳ Формат: Анкета → Анализ за 90 минут → PDF-отчет + созвон на 20 минут.
💰 Стоимость: 9 900 ₽. (Для первых 5 клиентов — тестовая цена 4 900 ₽ при условии развернутого отзыва).
🎁 Бонус: если после аудита вы решите работать со мной по эксклюзивному договору в течение 14 дней, стоимость аудита полностью вычитается из моей комиссии.
Это не бесплатная консультация. Это платный инструмент, который дает вам ясность и защиту от ошибок.
✍️ Как заказать: Пишите в личные сообщения слово «АУДИТ». Пришлю анкету.
Жду ваши объекты.
P.S. Не берусь за квартиры дешевле 10 млн руб. Там другая экономика и другие задачи. Мой фокус — защита бюджета владельцев дорогой недвижимости.
Личные сообщения - @fpuchkin
Клиент хотел продать квартиру и получить 13 млн, я продал за 14,5 млн.
За счёт чего?
Завтра расскажу 👌
Личные сообщения - @fpuchkin
Условия программы «Семейная ипотека» сохраняются без изменений до 1 октября. Об этом сообщили в Минфине РФ.
Потому что:
1. После изменений февраля этого года продажи новостроек уже на дне, а пробивать очередное дно сейчас страшно.
2. Навводили столько "интересного" в этом году, что рейтинги власти тоже идут ко дну, вслед за продажами.
Поэтому "закручивать гайки" будут после выборов.
edited
Если бы был тотализатор, где принимали бы ставки на то, будут ли изменения по семейной ипотеке приняты 1 июля, я бы поставил, что нет - не начнут ещё действовать новые условия с 1 июля.
А вы как думаете?
🔥 - с 1 июля все изменится
❤️ - с 1 июля, ПОКА ЧТО, ничего не изменится
edited
Минстрой в лице базарной бабки целого замминистра призвал не хайповать на теме льготной ипотеки 😁🙈!
Вы слышите, НЕ НАДО ХАЙПОВАТЬ!
Уже неоднократно Никита отличался "интересными" заявлениями. Вот например 👉🏻 тут.
Прочитаем же его новый выброс:
Вот сейчас мы хайпанем, телеграмные эксперты там какую-то копейку заработают, а дальше что? Не нужно обсуждать льготные ипотечные программы и их донастройку, пока официально правительством не будут приняты те или иные решения.
На дворе 25 июня, АЛЁ!
А, вы, чиновники, до сих пор не объявили новые условия "семейки", которые должны вступить уже 1 июля.
edited
С 1 июля 2026 года семейная ипотека будет уже "не та".
Кому нужно быстро принять решение о покупке недвижимости или строительстве дома, вот прям на этой неделе?
✔️ Прежде всего тем, у кого 1 ребёнок до 7 лет.
✔️ А также тем, у кого двое несовершеннолетних детей.
Для вас, ставки 6% по семейной ипотеке после 1 июля не будет.
‼️ Сейчас лучшие цены, максимальные скидки и самое обширное предложение недвижимости, исторически.
Поэтому, с одной стороны, действительно есть, из чего выбрать, а, с другой стороны, в этом и проблема - выбор слишком обширен.
С выбором вам спешат помочь многие.
Обращайтесь только к опытным специалистам!
Пригласили на радио. Круглый стол про коттеджные поселки и загородную жизнь. Эфир через 30 минут. Есть вопросы по данной теме у вас, мои читатели? Пишите в комментариях.
С днем победы! 🛠 🇷🇺
Никто не забыт, ничто не забыто.
Автор ролика @pavelzhigar
Тренд: банки заходят в стройку как совладельцы.
🔹В обзоре "Альфа-Банка" по рынку недвижимости отмечается новый тренд. На рынке начинает тихо трансформироваться привычная модель проектного финансирования.
Банки больше не ограничиваются только ролью кредитора, а заходят в проекты и как стратегические инвесторы, т.е. в капитал (получают долю).
◾️Причина — экономика проектов начинает не сходиться (возможно, неправильно посчитали финансовую модель). Растет нагрузка на инфраструктуру, появляются незапланированные расходы, и собственных денег или классического кредита уже не хватает.
◾️Поэтому банк из роли кредитора может переходить в роль якорного инвестора в том же проекте (пример). И это уже не просто кредитный риск, а участие в экономике самой стройки.
💥 Новосибирск! Вот самое выходное сейчас предложение на монолит-кирпич
🔺 Правый берег
🟡 ПРЕДСТАРТ
😱 Честная супер-цена на новою квартиру
Настоящий эксклюзив, нет в открытой продаже, если придёте напрямую к застройщику - не купите, можно купить только через риелтора.
Кто читает меня давно, знает, что сейчас выбирать новостройку нужно аккуратно, чтобы не вляпаться в долгострой.
Тут я написал про обвал продаж в новостройках.
Тут – о том, что будет с ценами на них в среднесрочной перспективе.
Тут - по поводу стартов продаж и о том, что будет с застройщиками.
У этого застройщика все хорошо, можно брать. Данное предложение - безопасное, честное, супер выгодное.
ЛУЧШЕ ЗВОНИТЕ ФЁДОРУ 🤩
📲89139577156
Возьму в команду агента по недвижимости (риелтора) с опытом в Новосибирске.
Работать нужно будет с заявками на новостройки и с заявками на ИЖС.
Тут нужен прям опыт работы с заявками (лидами). Нужно хорошо ориентироваться в застройщиках и инструментах продаж.
Работать придётся также со вторичным рынком, но тут опыт не обязателен - этому научу. Тут есть прям ноухау, вы полюбите мою технологию.
Мой номер 89139577156.
Каждому дому нужна баня, согласны?
Вот интересный проект бани, реализован в феврале этого года в п. Соловьи.
Цена 2 500 000 в формате "под ключ" с фундаментом, доставкой, тёплым водяным полом в стяжке, керамогранитом в парной и помывочной и кварцвинилом в комнате отдыха.
Один модуль 3,5х6, второй 4х2,5, терраса с навесом 3,5х4.
П.С. А вообще цена хорошей бани "под ключ" начинается от 1 млн.
💥 Что сейчас самое популярное в массовом ИЖС?
Лично по моему опыту (уже более 4х лет в этой нише) самое востребованное жилье сейчас - это готовые решения по типу "заходи и живи".
Никому уже неинтересно растягивать стройку и ремонт на годы!
"Строить своими силами" - это в прошлом.
Рад, что в этом году могу предложить своим клиентам, наконец, такие решения!
🟡 На фото дом с ремонтом под ключ, площадью 63 квм, выполненный по каркасно-модульной технологии.
Самый популярный вариант покупки - льготная семейная ипотека.
В этом случае я предлагаю построить этот проект полностью только за счёт ипотечных средств. То есть без собственных накоплений.
Три месяца и ✅. Как раз входим в лимит по семейной ипотеке в 6 млн.
Свой дом 63 квм с двумя или тремя спальнями с ремонтом под ключ в ипотеку без первого взноса, с платежом 36 тр в мес.
🔺 Можно строить полностью за счёт своих средств, без привлечения ипотеки. Тогда цена 5 млн.
🟡 Есть люди, которые против каркасной технологии и понимают и выбирают для себя только каменный дом. Для таких клиентов можно построить кирпичный дом 63 квм в стиле лофт. Цена такая же, 6 млн в ипотеку без ПВ, или, наоборот, только за собственные средства - тогда 5 млн.
Подтверждение "сверху" про оживление ИЖС.
📈 Выдачи ипотеки на ИЖС в Сбербанке с начала года более чем вдвое превысили аналогичный прошлогодний результат, выяснили аналитики Домклик.
«В этом году мы наблюдаем оживление в сегменте индивидуального строительства. Даже если не принимать во внимание ажиотажный спрос на ИЖС в январе, связанный с ужесточением семейной ипотеки, в феврале и марте 2026 года суммы выдач составили 11,5 и 12 млрд, что в 2,5-3 раза превысило объемы выдач в те же месяцы 2025 года. С наступлением высокого сезона на рынке загородной недвижимости ожидается и дальнейший рост интереса к ИЖС. За неполный апрель этого года заёмщики оформили кредитов на сумму более 9 млрд руб., что уже больше выдач за весь апрель прошлого года (8,8 млрд руб.)», – отметил директор департамента Домклик Сбербанка Алексей Лейпи.
❗️ Чаще всего в рамках ИЖС россияне строят одноэтажные дома с тремя комнатами.
edited
Хорошо ИЖС пошло. Спрос увеличивается.
Интересно посмотреть, что мы строим с партнерами и сколько стоит?
❤️🔥 - да
любой другой эмоджи - ижс не интересен
Если кто-то подумал, что я нагнетаю, то нет. Я против манипуляций, кто меня давно читает, это знает.
Мои выводы идут "снизу" - смотрю на активность покупателей, отзывы менеджеров застройщиков, информацию на сайте дом.рф, куда стекаются данные продаж по всей стране по каждому застройщику и каждой стройке (советую заглядывать туда почаще)...
А вот что говорят "сверху", смотрите.
Я поискал на тему банкротства застройщиков немного, вот, например, ссылка на один из источников, который подтверждает эту мысль.
И еще супер-важный сигнал:
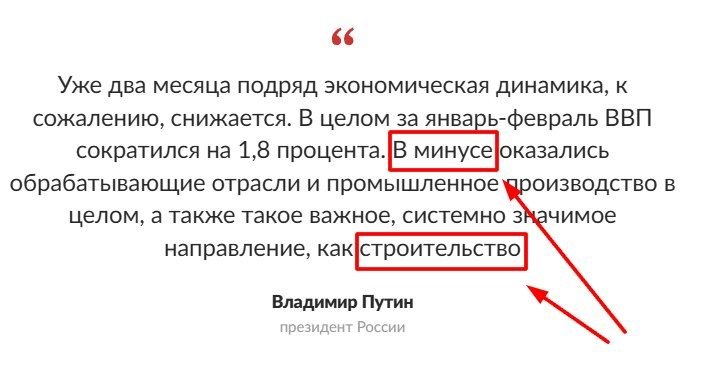
Путин: ВВП России за январь-февраль сократился на 1,8%. Президент потребовал объяснений, почему ситуация в экономике не соответствует прогнозам.
Есть одна мысль у меня... Может быть стоит отменить все ОГРАНИЧЕНИЯ?
❤️ если согласны!