Расскажите мне, пожалуйста, в какое время суток вы обычно читаете телеграм: утром? днем? вечером? за завтраком? раз в неделю? Вы просматриваете всю ленту или заходите в интересующие вас каналы и чаты время от времени? А канал #мспживи как часто читаете? Вы читаете всё, что за день публикуется или только дайджест по субботам? А воскресные викторины приносят пользу? #мспживи

Наталья Горячая. #МСПживи
Налоги, новости господдержки, судебная практика, кадровые вопросы. Без воды и со ссылками на первоисточники. Написать автору можно в WhatsApp: +7 985 924 05 91 или в Telegram: @NatalyaNG Есть также чат для предпринимателей. Заявление в РКН N5943722340
Subscribers
13.1K
tracking since 13 Nov
Reach per post (ERR)
11.5%1.5K avg views
Posting
5.5/day
last 2 hours ago
Reactions per 1K views
16.5
👍 ❤ 👀
-
-
Индейка говорила с быком. - Я мечтаю забраться на вершину дерева, — вздыхала она, — но у меня так мало сил. - Почему бы тебе не поклевать мой помет? — отвечал бык, — в нем много питательных веществ. Индейка склевала кучку помета, и это действительно дало ей достаточно сил, чтобы забраться на нижнюю ветку дерева. На следующий день, съев еще, она достигла второй ветки. Наконец, на четвертый день, индейка гордо сидела на вершине дерева. Там ее заметил фермер и сбил выстрелом из ружья. 👉Подписывайтесь на телеграм-канал для предпринимателей #мспживи
-
edited 
Дайджест за 2-6 ноября Оговорка, но не по Фрейду Разбираем спор, в котором две стороны договора выясняли должен ли поставщик возместить потери покупателя, возникшие в случае неустранения признаков несформированного источника НДС Как подтвердить право на владение несколькими юрлицами? Пять шагов для понимания перспектив судебной защиты от обвинения в дроблении «Я же скинул на крипту!»: как заемщик закрывал долг за айфоны «фантиками» с биржи и что из этого вышло Переписка в мессенджерах и транзакции в криптовалюте, которые привели заемщика к обязанности платить по счетам ФНС зовет поговорить Спорить с инспекцией теперь можно на камеру и с медиатором, а не только через суд и валерьянку. Минфин готовит реформу досудебного разрешения налоговых споров ФНС закидала налогоплательщика требованиями Читайте о том, как принципиальный отказ компании обернулся лавиной штрафов Главбух обналичила через себя 40 миллионов рублей Компания взыскала убытки с главбуха, который вывел через свой личный счет крупную сумму денег Стали известны коэффициенты-дефляторы на 2027 год Применять упрощенку можно будет при доходе не более 518,85 млн. руб. Предыдущие дайджесты читайте здесь #мспживи
-
edited Не всякий друг тебе - товарищ Компания, применяющая общую систему налогообложения, оплатила ремонт заправочной станции, поставила к вычету соответствующие расходы. На выездной проверке инспекторы обнаружили, что ремонт был, а заправки у организации нет. Как так? Компания предоставила договор простого товарищества, по которому она должна была отремонтировать заправку в рамках договора со взаимозависимой фирмой, применяющей УСН. Как вы поняли, компания на ОСН может к вычету расходы на ремонт принять, а упрощенец – нет. Ну, не пропадать же добру. Договор указывал на то, что товарищи объединяют свои вклады для строительства и ввода заправки в эксплуатацию. Но только на бумаге. По факту отремонтировали и все блага ремонта достались компании на УСН. То есть доходы от деятельности заправки не распределяли и учет, который надо вести в рамках договора простого товарищества, тоже не велся. В результате у компании на ОСН сняты расходы по налогу на прибыль и вычеты по НДС. Ибо единственной целью действий взаимозависимых лиц, по мнению судей, было получением обществом на ОСН права на учет расходов по налогу на прибыль и вычетов по НДС при несении расходов на ремонт автозаправки, находящейся в собственности у взаимозависимого лица, не имевшего соответствующих прав в силу использования УСН. Итог: минус почти 3 млн. руб. 💡Для любителей почитать первоисточник: Дело № А76-44818/2021 Что еще почитать про простые товарищества: 👉Про ограничения на применение УСН 6% в рамках простого товарищества 👉Немного про инвестиционные товарищества как инструмент защиты бизнеса 👉Простое товарищество как помощь стартапу. Часть 1 и Часть 2 #мспживи #мспсудится
-
Овернайт, или как заработать, пока вы отдыхаете Наступила пятница. На счетах ваших компаний, возможно, остаются какие-то средства, и вы понимаете, что до утра понедельника они не понадобятся. Во многих банках есть услуга по размещению овернайта, т.е. депозита на одну ночь. В понедельник утром вам на счет вернется сумма депозита плюс начисленные проценты. Для использования этого инструмента обратитесь за подробностями в обслуживающий банк. #банкионитакие #мспживи
-
Обязан ли работодатель выплатить пособие при увольнении по инициативе работника? Два сотрудника АО уволились в феврале 2023 года по собственной инициативе. В их трудовых договорах содержалось условие: при расторжении договора как по соглашению сторон, так и по инициативе работника работодатель выплачивает компенсацию в размере пяти среднемесячных зарплат. Однако при увольнении организация эти средства (4,2 млн. руб.) выплачивать отказалась, посчитав условие необоснованным. Первая инстанция отказала в иске, сославшись на то, что спорная выплата не предусмотрена законом и локальными актами работодателя. Апелляция отменила решение и взыскала компенсации с процентами, применив позиции КС РФ о допустимости повышенных гарантий. Кассация отменила апелляционное определение, указав, что выводы КС РФ касались увольнения по соглашению сторон, а не по собственному желанию заявителей. При повторном рассмотрении суды окончательно отказали работникам, посчитав выплаты «произвольными», несоразмерными, нарушающими права других сотрудников и квалифицировав условие договора как злоупотребление. Верховный Суд РФ отказал в передаче жалобы. Работники обратились в КС РФ. А что КС РФ? 1. Норма соответствует Конституции: ч. 8 ст. 178 ТК РФ признана не противоречащей Основному закону, так как по смыслу она не допускает отказа во взыскании выходного пособия, если оно прямо закреплено договором при увольнении по собственному желанию. 2. Стороны вправе предусматривать любые не запрещенные законом гарантии, улучшающие положение работника. 3. Работодатель не имеет права произвольно отказываться от добровольно взятых на себя обязательств. 4. Работник - экономически более слабая сторона, он не может навязать свою волю компании при подписании договора. Обвинения его в злоупотреблении правом необоснованны. 5. Если директор установил завышенные компенсации вопреки интересам юрлица, предприятие вправе взыскать с него убытки (ст. 277 ТК РФ), однако это не освобождает организацию от выплаты обещанных сумм увольняющемуся. 6. Суды не вправе произвольно освобождать работодателя от договорных обязательств. Судебные акты по делу подлежат пересмотру. 💡Для любителей почитать первоисточник: Постановление Конституционного Суда РФ от 13.10.2026 N 59-П Такие Дела… #мспживи #мспсудится #мспдаётработу
-
Чёта не пошло у Валентины Ивановны. А как бы сейчас было хорошо с таким министерством. Жили бы как в раю! #мспживи
-
При чтении решения 👇суда вспомнился припев песни: Ты не один, я не одна Сердце моё с тобой навсегда Трудно понять нити судьбы, Но мы с тобой так далеки Компания пошла в суд отбивать доначисления по НДФЛ за 2021 год, доначисленные инспекцией в ходе камеральной проверки декларации по одноименному налогу. Сумма обязательства, подлежащего перечислению по результатам мероприятий налогового контроля, составила 70 тысяч рублей, включая пеню и штраф. Что случилось? ИФНС накопала, что налоговый агент не включил в базу по НДФЛ сумму вознаграждения самозанятому К за оказание им услуг по перевозке хлеба. По мнению инспекции, наличие трудовых отношений подтверждает организационная зависимость гражданина К от заказчика, в том числе и то, что К оказывал услуги только обществу и такие услуги аналогичны трудовым обязанностям сотрудникам общества; он подчинялся трудовому распорядку и т.п. А что суд? Первая инстанция: поддержать компанию. Вторая инстанция: поддержать компанию. Третья инстанция: поддержать компанию. Систематически оказывал услуги компании? Ну и что?! Нельзя? Можно. Договор об оказании услуг по перевозке, вопреки позиции налогового органа, отражает обусловленные ГК РФ основные и существенные его условия. Предметом его является перевозка хлебобулочных изделий. До заключения договора самозанятый К не был сотрудником компании, был зарегистрирован как самозанятый, оказывал услуги иным лицам. В тот же период К оказывал услуг по доставке и сборке мебели. Самозанятый К не взаимодействовал с другими сотрудниками, условия труда в компании не соблюдал. 💡Для любителей почитать первоисточник: Дело № А66-4125/2023 В общем, если у самозанятого вы – не единственный клиент, у него есть активы для оказания услуг, если у вас есть время и деньги на адвокатов, то и 70 тысяч доначислений можно отбить. #мспживи #самозанятаясреда #мспсудится
-
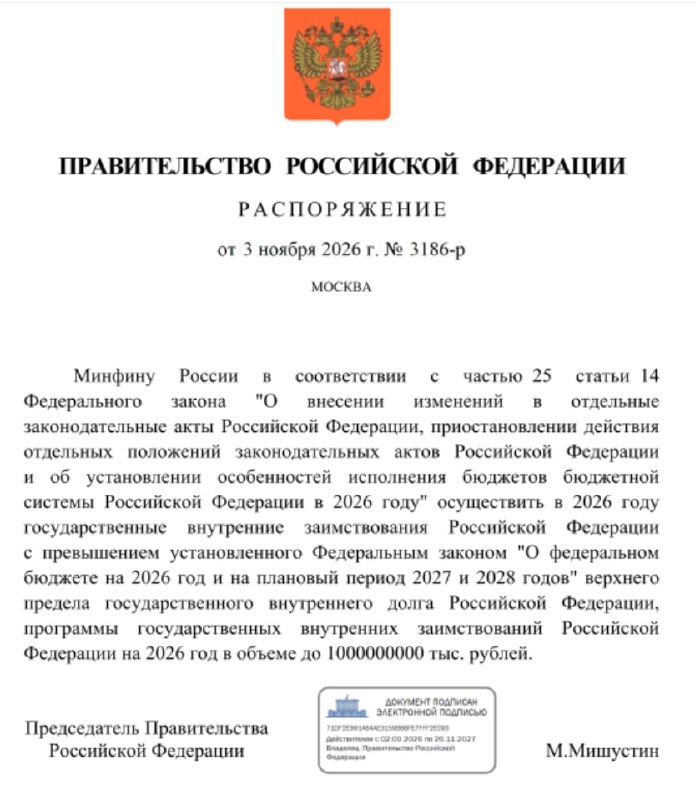
На страничке в социальной сети одного известного экономиста размещено фото Распоряжения Правительства, под которым комментариев самого автора нет. Зато под публикацией бдительные граждане оставили около 200 комментариев, суть которых в следующем: 1) не понятно сколько рублей госдолг, 2) не понятно сколько рублей дефицит бюджета, 3) это фейк, ибо так цифры не пишут, 4) это фейк, так как нет расшифровки в виде таблицы что и куда идёт, откуда взялась сумма в 1 трлн. руб., 5) всё пропало, 6) ничего не пропало, всё идет по плану. В общем, давайте разберемся, чтобы не было поводов для валидола. 1. Кратко: Правительство разрешило Минфину занять до 1 триллиона рублей сверх годового лимита. Решение принято в соответствии с частью 25 статьи 14 закона об особенностях исполнения бюджетов бюджетной системы России в 2026 году, так что это не вольность Правительства или Минфина. Хотя не без их участия Дума принимала такое решение. Думаю, многие депутаты в силу их рода деятельности не очень-то понимают причинно-следственные связи. 2. Такое распоряжение было подписано М.Мишустиным 3 ноября. 3. Документ позволяет Минфину превысить план заимствований на 2026 год и лимит внутреннего госдолга на сумму до триллиона рублей. То есть речь идет не о самом дефиците бюджета, а о том, сколько Минфин может взять в долг. 4. В бюджете на 2026-2028 гг. потолок внутреннего госдолга на 1 января 2027 года установлен в размере 37,44 трлн рублей. В октябре Минфин оценивал долг к этой же дате в 40,2 трлн рублей. 5. Просто для понимания: в марте 2022 года внутренний долг России составлял в два раза меньше (20,9 трлн рублей). 6. Долг надо обслуживать, то есть платить по нему проценты, ибо безвозмездно денег не дают. 7. Заимствования - стандартный инструмент покрытия бюджетного дефицита, когда расходы превышают доходы. 8. Обычные причины заимствований: 1) кассовые разрывы и недобор доходов. Если нефтегазовые доходы или налоговые поступления отстают от прогнозов, возникшую дыру нужно оперативно закрывать, 2) рост приоритетных расходов. Оборонный заказ, социальные обязательства, нацпроекты и субсидирование ключевых отраслей требуют бесперебойного финансирования, 3) рефинансирование старых долгов. Подходит срок погашения предыдущих выпусков гособлигаций, и, чтобы расплатиться по ним, Минфин выпускает новые. 9. Как рост заимствований влияет на бизнес? А. Кредиты для бизнеса останутся дорогими. Чтобы занять на рынке дополнительный триллион, Минфину придется предложить инвесторам (в первую очередь крупнейшим банкам) привлекательную доходность по ОФЗ. Б. Банку выгоднее и безопаснее одолжить деньги государству под высокий процент, чем рисковать и кредитовать коммерческий сектор. В. Дополнительный триллион рублей через госрасходы будет направлен в экономику (на выплаты, госзакупки, строительство инфраструктуры). Отсюда у тех, кто внимательно следит за настроениями в ЦБ РФ, есть предположения, что до конца года Банк России ключевую ставку снижать не будет. Хорошо, если не поднимет… 10. Чем больше Минфин занимает под высокий процент, тем больше бюджетных средств уходит на выплату процентов в будущем. Чтобы сбалансировать бюджет следующих лет, государству потребуются новые доходы, что создает предпосылки для сохранения высокой налоговой нагрузки на бизнес и усиления фискального контроля. Посмотрим, как будет проходить второе чтение законопроекта о «выравнивании ставок по НДФЛ» и других налоговых изменениях. 11. Всё то, что оплачивается из бюджета страны, будет, скорее всего, оплачено. Но это не точно. То, что это должно быть, не факт, что будет. 💡 Для любителей почитать первоисточник: Распоряжение Правительства Российской Федерации от 03.11.2026 № 3186-р #мспживи
-
На футбольном матче я была лишь однажды. Но этого хватило для того, чтобы понять, почему тысячи людей приходят на трибуны. Для одних это способ сбежать от тяжелой реальности, для других - культура и сильнейший источник эмоций, не знающий аналогов в современном мире. Можно по-разному относиться к личности Кристиану, его личную жизнь ещё долго будут обмусоливать, но есть то, в чём точно будет единогласие: он сыграл значимую роль в футболе и благодаря его улыбке, усердию и достижениям многие мальчишки связали часть своей жизни с футболом. Спорт делает человека лучше. Это точно. Футбол делают великим те, кто задает в нем недосягаемые стандарты. И здесь фигура Криштиану Роналду стоит особняком. Его роль в мировом футболе выходит далеко за рамки сотен голов, пяти «Золотых мячей» и кубков Лиги чемпионов. Он превратил футбол в глобальное медиа-шоу, став одним из самых популярных людей планеты в социальных сетях. Если вы скажете, что он ничего особенного не сделал, то попробуйте сделать хотя бы так же. Странно, да? Где налоги и где футбол? Но наша жизнь многогранна и количество этих граней зависит только от нас. Спросите Криштиану - он наверняка подтвердит. https://www.youtube.com/watch?v=b2KYGL69Yqc #горячаяпишет
-
edited До 2 декабря 2026 года физлица должны заплатить имущественные налоги, начисленные за 2025 год. Денежные средства, поступившие на ЕНС, в первую очередь будут списаны на покрытие долга за прошлые периоды. И только оставшаяся сумма будет зачтена в счет уплаты текущих налогов. Если вы помимо владения транспортом или недвижимостью ещё имеете статус ИП (нотариуса, адвоката), то обратите внимание на состояние ЕНС: ФНС резервирует уже сейчас суммы для уплаты имущественных налогов, поэтому уже 29 октября может оказаться, что денег на уплату авансового платежа по налогу за 9 месяцев (3й квартал) 2026 года у вас не хватает. Пополните ЕНС сейчас. Дискутировать о том, насколько правомерно резервировать деньги до наступления срока платежа, можно долго. Можно даже в Конституционный суд обратиться за защитой своих прав, но пока это правило действует, лучше позаботиться о том, чтобы денег на ЕНС было достаточно. #мспживи #мспплатитЕНП
-
Точка в лице своего руководителя Андрея Завадских прислала письмо по электронной почте с извинениями за изменение тарифов на РКО и обещанием не менять их в течение года. Даже законы кармы упомянул в своих размышлениях об этом непростом решении. А вы извиняетесь перед клиентам за то, что вынуждены менять цену на товары, работы, услуги? Чувствуете ли вы при этом какую-то неловкость за ту неизбежность, с которой вам пришлось столкнуться? Когда начинали своё дело, вы сначала поставили низкую цену, чтобы завоевать часть рынка, а затем поднимали её, или сразу поставили рыночную или выше рыночной, не боясь, что клиенты не придут или быстро уйдут к конкурентам? #мспживи #банкионитакие
-
Проект превратился в приказ и документу присвоен № 273, дата - 21.10.2026. Коэффициент-дефлятор для УСН предложено установить на уровне 1,153, то есть лимит дохода для УСН может составить 518,85 млн рублей. Также в проекте приказа предложены коэффициенты-дефляторы: 1) лимит остаточной стоимости основных средств - 230,6 млн рублей, 2) лимит для применения ставки НДС 5% - 288,25 млн рублей. Для ПСН коэффициент составит 1,325, для НДФЛ - 3,006, для торгового сбора - 2,290 (кучерявенько так). 💡Для любителей почитать первоисточник здесь #мспживи
-
Если сотрудника лишить премии в размере 20%, то что будет? Гражданка О обратилась в суд с заявлением о взыскании недоплаченной премии и компенсации морального вреда, а также компенсацию за задержку выплаты премии. А дело было так: гражданка О была принята работу, в последующем переведена на другую должность , после было заключено дополнительное соглашение к трудовому договору, согласно которому О. обязалась выполнять должностные обязанность другого сотрудника. Через некоторое время на имя начальника гражданки О поступила докладная записка с указанием на то, что на результаты её работы регулярно поступают жалобы. Перед выплатой премии была сформирована комиссия по оценке эффективности и профессиональной деятельности специалистов, по результатам которого в связи с нарушением кодекса этики и служебного поведения, который предусматривает исполнение должностных обязанностей в соответствии с общепринятым деловым стилем, который отличают в том числе, традиционность и аккуратность, а также недобросовестным исполнением должностных обязанностей в части необходимости содержать рабочее место в чистоте и по окончании работы его убирать, решено выплатить премию в размере 80% должностного оклада гражданке О. В соответствии с частью 1 статьи 191 ТК РФ работодатель поощряет работников, добросовестно исполняющих трудовые обязанности. В отличие от премии, которая входит в систему оплаты труда, премия, предусмотренная частью 1 статьи 191 ТК РФ, исходя из буквального толкования этой нормы, является одним из видов поощрения работников работодателем за добросовестный и эффективный труд, применение которого относится к компетенции работодателя. Такая премия не является гарантированной выплатой (гарантированным доходом) работника, выступает лишь дополнительной мерой его материального стимулирования, поощрения, применяется по усмотрению работодателя, который определяет порядок и периодичность ее выплаты, размер, критерии оценки работодателем выполняемых работником трудовых обязанностей и иные условия, влияющие как на выплату премии, так и на ее размер, в том числе результаты экономической деятельности самой организации (работодателя). Поэтому в рассматриваемом случае начисление работнику премии является правом, а не обязанностью работодателя, разрешение вопроса о выплате и размере премии относится к его исключительной компетенции. Да, к дисциплинарной ответственности гражданку О не привлекали, но это не является препятствием для лишения премии или денежного вознаграждения, установленного соответствующими нормативными актами. Кодекс этики был подписан сотрудником? Был. Поэтому у работодателя были основания для снижения размера премии гражданки О по итогам работы за квартал. 💡Для любителей почитать первоисточник: Определение 9 кассационного суда общей юрисдикции от 3 августа 2023 г. N 88-7163/2023 Если вдруг пропустили, то по схожей теме вот еще интересные судебные акты: 👉Мнение суда: нарушение норм этики и морали не является дисциплинарным проступком 👉Лишать премии можно только за тот период, в котором сотрудник накосячил 👉Можно ли индексировать зарплату за счет премии 👉Интересное дело про неизбежность выплаты премии Круговорот премий в природе. А вы премии выплачиваете? За что? И за что лишаете премии своих сотрудников? #мспживи #мспдаётработу #мспсудится
-
Главбух обналичила через себя 40 миллионов рублей, а компания взыскала убытки через суд Гражданка О. работала в строительной организации в период с 2015 по 2022 г. в должности главбуха. В период нахождения сотрудника в отпуске был выявлен факт несоответствия операций по расчетному счету. Для установления причин и размера выявленных необоснованных перечислений с расчетного счета организации на счет главного бухгалтера О. в 2023 году создана комиссия, в ходе проведенной служебной проверки у О. запрошены письменные объяснения для установления причины возникновения ущерба. Объяснений не последовало. Комиссия на основании анализа первичных документов пришла к выводу о том, что начисление и перечисление работникам, в том числе самой себе, заработной платы, иных выплат (отпускных, пособий по нетрудоспособности), а также подлежащих уплате налогов и страховых взносов в государственные внебюджетные социальные фонды, входили в должностные обязанности главного бухгалтера О., осуществлялось ею через программу 1С и онлайн-банк, к которым у нее был доступ через предоставленный ей корпоративный номер телефона. Вместо скромных 3 млн. руб. главбух перечислила себе в общей сложности 44.3 млн .руб. Первая инстанция отказала обществу в удовлетворении требований. Апелляция оставила решение первой инстанции без изменений. Кассация отправила дело в первую инстанцию для нового рассмотрения. Во втором круге первая инстанция и апелляция поддержали общество. Главбух в своем отзыве ссылался на то, что подпись от ее имени на платежных поручениях выполнения иным лицом. И вообще эти 40 миллионов были обналичены по указу директора. Однако никаких доказательств этому представлено не было - приказов о премировании нет, положением об оплате труда зарплата главбуху была установлена в размере 80 тыс. руб. В общем, ущерб есть, его надо возместить. 💡Для любителей почитать первоисточник: определение 9-го КСОЮ № 8Г-11175/2024 от 05.12.2024 Интересно, а куда делись эти 40 миллионов? В чьей тумбочке они лежали? или лежат... #мспживи #мспсудится #мспдаётработу
-
57 ударов от ФНС: как принципиальный отказ налогоплательщика обернулся для него лавиной штрафов Все началось с проверки контрагента. Налоговики постучались в двери компании со стандартным требованием: покажите документы. Руководство решило занять глухую оборону - запрос посчитали избыточным и просто проигнорировали. Однако инспекторы не отступили, а пошли на тактический маневр: вместо одного общего запроса на компанию обрушился залп из 57 отдельных требований. Проверяющие потребовали данные по 57 конкретным сотрудникам - от графиков смен до дипломов об образовании. Руководство предприятия расценило это как вендетту и искусственное дробление с целью накрутить штрафы. Снова последовал отказ, а следом - череда судебных исков с верой в справедливость. Компания взывала к разуму: «Мы - добросовестные налогоплательщики! Нарушили впервые! Вокруг кризис, санкции, последствия пандемии - снизьте штрафы!» А что суд? Бизнес не вправе оценивать логику ФНС. Закон не дает директору полномочий решать, целесообразен запрос инспектора или нет. Относится ли документ к делу, решает только проверяющий. Каждый отказ - отдельный счет. 57 запросов по разным людям - это 57 самостоятельных правонарушений. Никакого дробления здесь нет, штрафы суммируются законно. Честность - не повод для поблажек. Своевременная уплата налогов - это базовая обязанность компании, а не подвиг, за который положена скидка на штрафы. Сражение за принципы обернулось для компании подтвержденными миллионными санкциями и потерянным временем. В общем, спорить с налоговой службой о целесообразности молча – так себе стратегия. 💡Для любителей почитать первоисточник: Дело № А40-40563/2024 (Москва, декабрь 2025) Такие Дела… #мспживи #мспсудится
-
«В бухгалтерии всё спокойно». Но почему тогда у собственника на душе неспокойно? Знакомо это странное чувство? Отчеты сдаются, налоги платятся, бухгалтер уверенно кивает: «Всё в порядке, не переживайте». Но внутри всё равно сидит тихий голос: — А мы точно используем все льготы или просто переплачиваем за собственное спокойствие? — А этот хвост по подотчетным деньгам… когда он успел вырасти до размера квартиры? — А льготу по налогам и взносам правильно применяем? — А вдруг что-то не учли? Бухгалтерия для большинства владельцев бизнеса - черный ящик. Вы доверяете специалисту (и это правильно!), но доверять без инструмента сверки - это не делегирование, это игра вслепую. Изначально этот чек-лист мы сделали для себя. Когда наше бюро берет на обслуживание новую компанию, главный бухгалтер заходит в базу 1С и методично проводит «вскрытие». Ему нужно знать, с чем предстоит жить: где мины замедленного действия, где забытые лизинговые хвосты, а где просто беспорядок с первичкой от поставщиков. А потом мы показали заполненный чек-лист одному из собственников. Он посмотрел на него и сказал: «Подождите. Мы полгода назад нанимали официальный аудит, заплатили кучу денег и получили 80 страниц юридической «воды», из которой я не понял ничего. А здесь на четырех листах, простым русским языком написано, где именно я прямо сейчас рискую деньгами». Так родился наш Экспресс-анализ бухгалтерской базы. Что говорят те, кто уже заглянул в свой «черный ящик»: 💬 «Я думала, это будет банальная формальная справка. В итоге получила полноценный срез по каждому участку. Стало кристально ясно, что нужно "подкрутить" внутри отдела. Очень освежает». 💬 «Никогда не думал, что бухгалтеров нужно диагностировать со стороны. Ведь каждый профи в своем деле. Но пункты в отчете открыли глаза: проблема была не в человеке, а в том, как у нас выстроен документооборот. Уже перестраиваем». В чем выгода? Это не классический аудит. Аудиторы по закону проверяют правильность циферок для государства. Мы проверяем базу в интересах владельца. Мы ищем не просто бухгалтерские помарки, а системные бреши бизнеса: - реальную налоговую нагрузку и упущенные отраслевые льготы, - зависшую подотчетку, которая в любой момент может превратиться в НДФЛ и страховые взносы, - опасные провалы в безнадежной кредиторке и чистых активах, - документооборот, который держится «на честном слове», а не на закрывающих актах. И самое ценное: чаще всего ошибки кроются не в некомпетентности главбуха, а в процессах. Экспресс-анализ снимает напряжение между собственником и бухгалтерией, превращая догадки в четкий пошаговый план: что исправить сегодня, чтобы завтра спать абсолютно спокойно. Как это устроено: Вы даете нам временный гостевой доступ к копии базы 1С. Через несколько дней получаете: - наглядный отчет-срез по всем ключевым узлам учета (в формате «светофора»: зеленый — норма, желтый — внимание, красный — опасность), - персональные рекомендации: что подправить, где подстелить соломку, а где можно на законных основаниях сэкономить. Без нравоучений. Без заумной терминологии. Без стресса для вашей текущей команды. 💡 Проверьте здоровье своего бизнеса до того, как его решит проверить кто-то другой. Напишите мне в личные сообщения: @NatalyaNG слово «АНАЛИЗ БАЗЫ». Я коротко расскажу детали, сориентирую по срокам и отвечу на любые вопросы. Это ни к чему вас не обязывает, но точно добавит ясности. #мспживи
-
Валентина Матвиенко разместила поздравление в своем телеграм-канале. С праздником, естественно. Сенатор размышляет о глубине понятия «народное единство», о его месте в цивилизации, о гордости по поводу его наличия. Председатель Совета Федерации отмечает, что единство формируется вокруг важности суверенитета , целей и ветеранов СВО. Мне кажется, что сенатор сгребла в кучу и размешала половником иллюзию единства с давлением на общество. Получается дремучая смесь, которую можно скорее назвать молчаливым согласием. Нет, даже не согласием , а просто молчанием, за которым следует глубинное несогласие с неизбежным молчанием, ибо давление настолько велико, что крышку вжало такой силой , что уже не отодрать. Подавление разных мнений, выдавливание несогласия из общественного поля на кухни домохозяйств , использование патриотизма для достижения личных целей, объединение не за, а против, возведение в ранг врага того, что много лет было целью - все это как фантик прячет за собой пустоту, не способную к созиданию и созданию настроения у конкретного Человека. За массой цифр, указывающих на единство, за показателями вовлеченности и поддержки нет Личности. До нее нет никому дела. «Новая нефть» - она такая, она как субъект, к ней относятся как к набору цифр, которые являются основой для дальнейшего планирования, где нет места Жизни. Извините, если не понятно. Я так чувствую. Просто чуть больно и грустно. Нам бы про Людей как самостоятельных и ответственных личностей говорить и для них созидать, а не для цифр и многочисленных безликих слов. Русский язык богат, он способен многое и спрятать, и показать. Он может вылечить и убить. Он может выразить ярко мысль и промолчать. Он может показать пресность и сладость , горечь и безразличие. Надо только научиться сначала чувствовать , а затем выражать свои мысли, чтобы хотелось идти за тем, кто говорит… даже молча. #горячаяпишет
-
Чтобы чат сохранял свое изначальное предназначение - общаться, задавать вопросы, дискутировать, поддерживать друг друга - я закрыла туда свободный вход. Увы, это было неизбежно, ибо чат для людей, а не для роботов. Сейчас в ожидании около 200 запросов на вступление в чат, из них примерно четверть - от продающих успешный успех или психологическую поддержку за недорого, а также каналы, ведущие на порносайты. Я не могу допустить этот зверинец в сообщество. Пишите сюда, если хотите в чат. В личном диалоге придется ответить на такие вопросы, на которые управляющие через искусственный интеллект ответить не могут - не умеют. Прошу отнестись с пониманием. Я за чистоту и честность. Сама не мусорю, другим не даю. #мспживи
-
ФНС зовет поговорить: спорить с инспекцией теперь можно на камеру и с медиатором, а не только через суд и валерьянку Минфин готовит реформу досудебного разрешения налоговых споров. Вместо закрытого формального перекладывания бумаг внутри ведомства процедуру делают открытой и похожей на квазисудебное разбирательство. Главная цель - дать компании шанс отстоять свою правоту внутри налоговой системы, сэкономив деньги и время на долгих судебных тяжбах. Что изменится ? Личное участие и видеосвязь. Решать судьбу жалобы за закрытыми дверями больше не будут. Представители бизнеса смогут участвовать в заседаниях очно или по ВКС, приводить аргументы и отвечать на претензии инспекции в реальном времени. Все заседания будут обязательно записываться на аудио и видео. Появится этап подготовки и медиация. Перед рассмотрением спора стороны проведут инвентаризацию претензий: зафиксируют, в чем согласны, а где есть конфликт. По ходатайству бизнеса к процессу можно будет привлечь независимого медиатора для поиска компромисса. Жалобу разрешат делить на части. Если претензия состоит из нескольких эпизодов, простые вопросы можно будет закрыть сразу, а спорные - выделить в отдельное производство, не затягивая исполнение по остальным пунктам. Сложные дела отдадут тройкам. Для крупных и запутанных кейсов введут коллегиальное рассмотрение (не менее трех должностных лиц), чтобы исключить субъективность одного проверяющего. Свобода выбора следующего шага. Первая инстанция (региональное УФНС) остается обязательной. Если результат не устроил, предприниматель сам решает: подавать жалобу в центральный аппарат ФНС России или сразу обращаться в арбитражный суд. Открытая база решений. ФНС будет публиковать обезличенные решения по жалобам на сайте. Бизнес сможет заранее изучить аналогичные прецеденты и объективно оценить шансы на победу. Документ может вступить в силу 1 января 2029 года. 💡Для любителей почитать первоисточник: проект нормативного акта, id 172426 #мспживи
- Older posts