Приглашаю владельцев и руководителей ООО, которым требуется качественный бухгалтерский сервис, стать нашим клиентом Что можем предложить? Вы занимаетесь своим бизнесом, а моя команда ведёт ваши финансовые дела. 1. Делопроизводство: - составляем первичные документы (счета, акты, накладные, УПД для ваших клиентов), - делаем платежные поручения. 2. Формируем финансовую отчетность: - составляем бухгалтерскую и налоговую отчетность, - даём предварительные итоги работы компании к концу квартала, - анализируем возможности по оптимизации расходов и налогового бремени. 3. Консультируем: - рассказываем о том, как сберечь и приумножить заработанные средства через различные финансовые инструменты и инструменты грамотного налогового планирования, - отвечаем на вопросы по основному виду деятельности и нетипичным операциям, - отвечаем на незаданные вопросы, предвосхищая их. "Чётко, слаженно, на высоком организационном уровне - я такого сервиса не встречал ранее. Восхищен заботой рабочей группы бухгалтеров, которая занимается моей компанией!" "Мы очень боялись уходить из штатной бухгалтерии, но ни разу за 6 лет сотрудничества не пожалели о том, что перешли в ваш бухгалтерский сервис" "Со мной разговаривают на понятном мне языке - это главное, это то, чего я всегда хотела от бухгалтера" "Я бы назвал вашу организацию бухгалтерским бутиком. Есть стандарты, но одновременно я получаю особый подход к решению задач, которые бывают порой сложными" "Как машина! - всё четко, понятно, своевременно" Да, бухгалтерия в XXI веке это не только отчётность и мы это осознаём. Почему именно мы, а не штатный бухгалтер? - не всякому бизнесу подходит штатный бухгалтер, который работает в офисе и требует расходов в виде зарплаты, отпускных, рабочего места, доступов к правовым системам и повышению квалификации, - не всякий штатный бухгалтер может себе позволить сидеть полдня и в выходные за чтением новостей, в том числе из смежных с бухгалтерией отраслей, а мы это делаем, и вы это видите, - проактивного бухгалтера трудно найти, а мы находим. Для этого у нас есть фея hr - Анна, - есть служба внутреннего контроля, которая проверяет расчеты и поддерживает бухгалтеров методологически. А ещё у нас есть абонементы (фиксированная цена сервиса на год) для ИП на любой системе налогообложения, и еще очень любим и знаем как работать с адвокатами и их бюро, и нотариусами. Также можно заказать анализ текущей ситуации в учете и получить рекомендации по чек-листу собственной разработки. Еще есть мозговые штурмы для тех, кто переживает по теме дробления бизнеса или строит схему для нового направления бизнеса. А с перечнем консультационных услуг можно ознакомиться здесь. Побродить по нашему сайту? Тоже можно. Он здесь. Приходите. #мспживи

Наталья Горячая. #МСПживи
Налоги, новости господдержки, судебная практика, кадровые вопросы. Без воды и со ссылками на первоисточники. Написать автору можно в WhatsApp: +7 985 924 05 91 или в Telegram: @NatalyaNG Есть также чат для предпринимателей. Заявление в РКН N5943722340
-
-
Организация, которая не выполнит квоту по приему на работу инвалидов, может быть оштрафована на сумму до 100 000 рублей (было 10 000 руб.). Такие изменения в статью 5.42 КоАП внесены законом от 09.11.24 № 382-ФЗ. К ИП-работодателям это тоже относится, только штраф там поменьше. Размер квоты зависит от среднесписочной численности сотрудников. Региональные власти могут установить следующие квоты: - если численность персонала больше 100 человек, квота составляет от 2% до 4% среднесписочной численности; - если численность сотрудников от 35 до 100 человек, квота составляет не более 3% среднесписочной численности. Если у вас трудится меньше 35 человек, квоту соблюдать не надо. #мспживи #мспдаётработу
-
Опора России проводит опрос. Пожалуйста, пройдите его. Я не люблю ни Опору, ни Деловую, ни РСПП, но в опросах участвую всегда, чтобы хотя бы через этот инструмент донести свою позицию по поводу того, каким должно быть налоговое бремя. Тыкайте сюда #мспживи
-
Малому бизнесу снизят налоги! Ура! Нет. Давайте без ярких заголовков и с пониманием, что партии Справедливая Россия нужны голоса. Поэтому читаем то, что прилагается к проекту закона, о котором говорят в последние дни. 1. Инициатор - Справедливая Россия в составе Миронова, Делягина, Гусева. 2. В комплекте документов заключения Правительства нет. 3. В ФЭО сказано, что денег из бюджета реализация нормы не потребует, но там же нет и предложений по компенсации выпадающих доходов бюджета. Мы, конечно, последим за документом, но давайте пойдем лучше позавтракаем и займёмся текущими делами. #мспживи
-
ФНС и «семейное» дробление: новый критерий контроля с октября 2026 года Налоговая служба планирует усилить мониторинг компаний, связанных родственными связями. В сервисе оценки бизнеса ФНС появится специальная отметка для групп предприятий, которыми управляют члены одной семьи. Кого отметят: группы компаний, где руководителями или владельцами являются супруги, родители, дети, братья или сестры. Также под внимание попадут фирмы с общим директором или учредителем. Главное условие: метка появится только в том случае, если хотя бы одна компания из «родственной» группы в течение последних трех лет пользовалась льготами для МСП (например, пониженными тарифами страховых взносов). Цель: выявление схем дробления бизнеса, когда единое предприятие искусственно разделяется между родственниками для сохранения налоговых преференций. Сроки: согласно проекту приказа ФНС, изменения могут вступить в силу в октябре 2026 года. Сама по себе отметка не снижает рейтинг компании и не означает автоматического назначения проверки или штрафа. А данные сервиса ФНС планируется использовать при проведении государственных и корпоративных закупок. Наличие тревожной записи может осложнить поиск партнеров и получение крупных госзаказов. 💡Для любителей почитать первоисточник здесь Пардон, но у меня вопрос: отметку получит группа, если хотя бы одна компания использовала льготы, предназначенные для МСП. Но дело в том, что некоторые из этих льгот применяются по умолчанию и не использовать их нельзя. Например, льгота по страховым взносам, которую (ну, наконец-то!) отменили с 1 января 2026 года, применялась МСП не по желанию, а в силу включения предприятия в реестр субъектов МСП. В общем, не понятно мне опять ничего. Подождем, пока проект приказа ФНС появится в открытых источниках. #мспживи
-
Налогоплательщик утрачивает право на применение АУСН при нарушении требований с начала календарного месяца, в котором допущено несоответствие им. 💡Для любителей почитать первоисточник: ч. 2 ст. 3, ч. 6 ст. 4 закона № 17-ФЗ от 25.02.2022 Следите за лимитами, установленными для АУСН. Больше про этот режим налогообложения читайте здесь #мспживи
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
«Следуя по пути, проложенному созерцанием, индийские брахманы приходят к тому же, к чему приходили все мистики, в какое бы время и в каком бы народе они ни жили. Яджнявалкья и Будда, Плотин и Ареопагит, Мейстер Экхарт и Григорий Палама, каббалисты и Николай Кузанский, Яков Беме, Рейсбрук и множество других ясновидцев Востока и Запада с единодушием, которое невольно приводит в трепет, возвещают о том, что они познали, дойдя до самых пределов бытия. Все они как один свидетельствуют, что там исчезает всё мыслимое и представимое, что там нет ничего и в то же время — неизречённая Полнота. Там невозможно найти ни одного из свойств мира, природы и духа; там нет ни добра, ни зла, ни света, ни тьмы, ни движения, ни покоя. Там царит нечто, превосходящее самую глубокую мысль человека, превосходящее само бытие. В священном мраке, скрывающем основу основ, они ощутили реальность Сущего, Абсолюта. Страшная, непереносимая тайна!.." 💡А.Мень. «История религий» («В поисках Пути, Истины и Жизни»), том 3, глава 5 («Загадка высшего „Я“») Читали? Я прочитала все семь томов этой книги, когда мне было 22 года. Этот труд Александра Меня произвел на меня тогда очень сильное впечатление и послужил началом вектора моего движения в поисках себя. #мспспокойнойночи
-
🍉Дайджест за 31 августа - 4 сентября Технический сбой в работе 1С не дает право на восстановление срока на вычет по НДС Нет статуса - нет взносов: как предпринимателю удалось аннулировать требования налоговой службы Из зала суда: прикрыться стажировкой не получится, если в объявлении о приеме на работу указано другое Цена невыполненных обещаний: почему инвестору пришлось вернуть налоги за девять лет Секунды имеют значение: почему в общепите чек важнее самой еды Закон о платформенной экономике: что бизнесу надо о нём знать Маркетплейсы под контролем: утвержден план регулирования цифровых платформ на 2026–2027 гг. Почтальон Печкин уходит в «цифру», или Берегитесь непрочитанных уведомлений. Разбираем закон о поддержке Почты России и новых обязанностях бизнеса Как будет расти экономика страны в ближайшие три года. Разбираем план развития от ЦБ РФ Битва за «свободных художников»: как калининградский бизнес отстоял право на работу с самозанятыми Из заласуда: как добровольное увольнение превратилось в принудительное взыскание Клиент всегда прав, но налоговая - правее: как ваши должники могут внезапно стать спонсорами бюджета Предыдущие дайджесты читайте здесь #мспживи
-
- Откуда у вас это помещение? - Мама подарила. - Почему не заплатили налог как ИП? - Потому что мама подарила. - А должны платить как ИП, потому что мама - ИП и вы - ИП, и помещение коммерческое. Платите налог! - Нет, не буду платить налог. Это подарок мамы - и точка. В бизнесе порой бывает, что в нём работают родственники. Или владельцами являются близкие или дальние родственники. Или мама подарила сыну нежилое помещение. И запутаться в том, когда и кто должен платить налоги - как нечего делать. Я сделала подборку публикаций по теме отношений между родственниками. Читайте, изучайте, примеряйте к себе. Подарок от мамы или доход бизнеса? Верховный суд защитил право семьи на передачу недвижимости, или как отбиться от ФНС, которая хочет долю в вашем семейном счастье Общие ресурсы плюс взаимозависимость равно дробление Простил или подарил – вот в чём вопрос Сын за отца в ответе Про личное и безналичное: подборка судебных актов по теме заголовка #мспживи
-
Клиент всегда прав, но налоговая - правее: как ваши должники могут внезапно стать спонсорами бюджета Если вы думали, что дебиторка - это просто цифры в отчете, которые вам когда-нибудь пришлют клиенты, то у налоговой инспекции на этот счет другое мнение. Для ФНС ваши должники - это такой же ваш актив, как склад с товаром или авто. И если вы задолжали бюджету, оно не будет вежливо ждать, пока вы выбьете деньги из контрагентов. Оно заберет их само. Как этот механизм превращает ваших партнеров в невольные коллекторы налоговой службы? С точки зрения закона, право требовать деньги с вашего клиента - это имущество (коряво для юриста, но понятно для владельца бизнеса, но мне важно показать вам связь). А раз это имущество, значит, его можно конфисковать и продать (ну, или в данном случае - просто обналичить, но не в смысле безнал в нал, а в том смысле, что была дебиторская задолженность вам – стали живые деньги в бюджете). Когда этим воспользуется налоговая инспекция? 1. На ваших счетах пусто, а налоги платить надо. Инспектор смотрит: «Ага, компания "Василёк" должна нашему должнику 500 тысяч. Заберем у них». 2. ИФНС обязана использовать все способы взыскания. 3. Иногда предприниматели договариваются с друзьями-клиентами: «Слушай, не плати мне пока, а то у меня счета заблокированы, всё равно налоговая спишет. Придержи деньги у себя». Теперь этот номер не пройдет — налоговая инспекция дотянется до денег прямо в кармане вашего друга. 4. Ситуация: вы бы и рады заплатить, но заказчик задерживает оплату. Налоговая инспекция просто ускоряет этот процесс, исключая вас из цепочки взаиморасчетов. Как это происходит на практике? Представьте: вы – руководитель ООО «Тушканчик», задолжали по НДС в бюджет 300 тысяч рублей. При этом вам должна компания «Мышка» 400 тысяч за поставку мебели. Шаг 1. ИФНС понимает, что добровольно вы не платите, и выносит решение о взыскании долга за счет вашего имущества. Шаг 2. Материалы уходят в ФССП. Пристав начинает пробивать ваши связи. Самый простой способ — посмотреть вашу отчетность или запросить данные о движении денег по счетам. Там сразу видно, кто вам регулярно платит. Шаг 3. Пристав находит компанию «Мышка» и направляет им официальное постановление. В нем сказано: «Уважаемая "Мышка", вы должны "Тушканчик" 400 тысяч рублей. Вы ему не платите, а платите нам прямо сейчас 300 тысяч рублей и пока не заплатите - ваш долг перед "Тушканчик" считается непогашенным». Шаг 4. «Мышка», дабы избежать проблем с законом, переводит деньги в государственный бюджет. Ваш налоговый долг закрыт. Почему это головная боль для руководителя? А. Репутация летит в щепки. Ваш клиент получает официальный документ, из которого узнает, что у вас серьезные проблемы с налогами и вами занимаются приставы. Доверие после такого восстановить сложно. Б. Потеря контроля над финансами. Вы не можете договориться с клиентом о взаимозачете, отсрочке или оплате бартером. Деньги просто уходят мимо кассы. В. Скорость. ФНС и ФССП работают в цифровом режиме. Запросы улетают и прилетают за часы, а не за месяцы, как раньше. Выводы и рекомендации. Работа с дебиторской задолженностью для ФНС - это способ перепрыгнуть через голову должника и забрать деньги там, где они фактически лежат. Поэтому, если у вас копится налоговый долг и при этом есть крупные клиенты-должники, будьте готовы, что они узнают о ваших проблемах первыми и заплатят государству вместо вас. Лучше сами договоритесь с дебиторами о скорейшей оплате, чтобы успеть погасить налоги до того, как в их бухгалтерию придет письмо от судебного пристава. Это сохранит и нервы, и деловые отношения. #мспживи
-
Как добровольное увольнение превратилось в принудительное взыскание Представьте: в вашей компании трудится экономист. Идет испытательный срок, претензий к работе нет -вы даже успели выдать сотруднице вполне лестную характеристику, но вдруг на стол ложится заявление об увольнении по собственному желанию. Казалось бы, короткое прощание, подпись в приказе - и свободны, но именно здесь для московского частной охранной организации начался настоящий триллер с элементами судебной драмы. Сотрудница отправилась в суд, заявив, что её «ушли» под давлением и угрозами. И хотя компания была уверена в своей правоте (ведь подпись-то настоящая!), суд взглянул на ситуацию иначе. Оказалось, что в трудовых спорах «молчание - золото» работает ровно наоборот: отсутствие лишних вопросов к работнику при расставании обошлось работодателю в сотни тысяч рублей. Работодатель проиграл этот раунд по следующим причинам. 1. Руководство даже не поинтересовалось, почему успешный сотрудник без единого замечания вдруг решил уволиться в разгар испытательного срока. 2. Компания не разъяснила работнице последствия её заявления и, главное, её законное право отозвать бумагу обратно. 3. Выданная ранее положительная характеристика сыграла против фирмы - суд не поверил, что ценный кадр внезапно захотел уйти «в никуда» по своей воле. 4. Компания не смогла документально подтвердить свой расчет среднего заработка. В итоге экономист (которая, очевидно, считать умеет хорошо) убедила суд принять её цифры, увеличив сумму выплат. Суд посчитал, что изначальные 5 000 рублей за переживания работницы - это слишком скромно, и легким движением пера увеличил компенсацию в десять раз. В итоге попытка расстаться «по-хорошему» обернулась взысканием среднего заработка за прогул, внушительных моральных страданий и даже расходов на копии, которые истица аккуратно подтвердила чеками. 💡Для любителей почитать первоисточник: Дело № 33-26248/2025, ID: 77RS0026-02-2023-003094-89 (Москва, сентябрь 2026) #мспживи #мспдаётработу #мспсудится
-
Минфин против: почему стимулирующие выплаты на время сборов не уменьшат налог на прибыль Работодатель решил проявить лояльность и поддержать сотрудника, который является членом мобилизационного резерва. На период прохождения специальных сборов компания назначила ему дополнительные стимулирующие выплаты (сверх тех, что положены по закону). Однако возник вопрос: можно ли учесть эту добровольную надбавку в составе расходов на оплату труда, чтобы законно снизить налог на прибыль? Отвечает Минфин. Расходы на оплату труда признаются в налоговом учете только в том случае, если они напрямую связаны с выполнением работником его трудовых обязанностей. Когда сотрудник уходит на специальные сборы, он фактически перестает работать на компанию и переходит к исполнению государственных обязанностей. Заниматься трудовой деятельностью в этот период ему запрещено. Поскольку в период сборов работник не приносит компании экономическую выгоду своим трудом, любые дополнительные выплаты, которые работодатель платит по собственной инициативе, нельзя включить в расходы по налогу на прибыль. Таким образом, в расходы по-прежнему можно (и нужно) включать только те суммы, сохранение которых прямо гарантировано законодательством РФ (например, сохранение среднего заработка на время сборов). Всё, что выплачено сверх» закона - выплачивается за счет чистой прибыли компании. 💡Для любителей почитать первоисточник: письмо Минфина от 27.05.2026 г. № 03-03-06/1/44640 #мспживи #мспдаётработу
-
На какой режим налогоплательщик будет автоматически переведен после утраты права на применение АУСН? Поставили галочку о переходе на иной спецрежим при подаче уведомления об утрате права на применение АУСН? Тогда с даты утраты права на АУСН переходите на другой спецрежим. Не поставили галочку о переходе на иной спецрежим при подаче уведомления об утрате права на применение АУСН? Тогда с даты утраты права на АУСН переходите на ОСН. 💡Для любителей почитать первоисточник здесь #мспживи
-
Разбавлю сказочный фон ВЭФ подборкой нескольких интересных судебных актов: Ошибки при выплате зарплаты не позволят вернуть переплату Признаётся ли дроблением деятельность двух организаций, применяющих общий режим налогообложения? Отсутствие регистрации в статусе ИП при осуществлении реальной предпринимательской деятельности является основанием для уплаты страховых взносов Прикрыться стажировкой не получится, если в объявлении о приеме на работу указано другое Искусственный интеллект в деле: заказчику не понравилось, что услуги по договору с консультантом оказаны с использованием нейросети, и он пошел в суд в попытке вернуть деньги Специфика деятельности компаний в группе поможет отбиться от обвинения в дроблении Самозанятые-подрядчики: четыре фактора подмены отношений Займы из кассы, перечисления через зарплатный проект и прочие шалости клининговой компании #мспживи
-
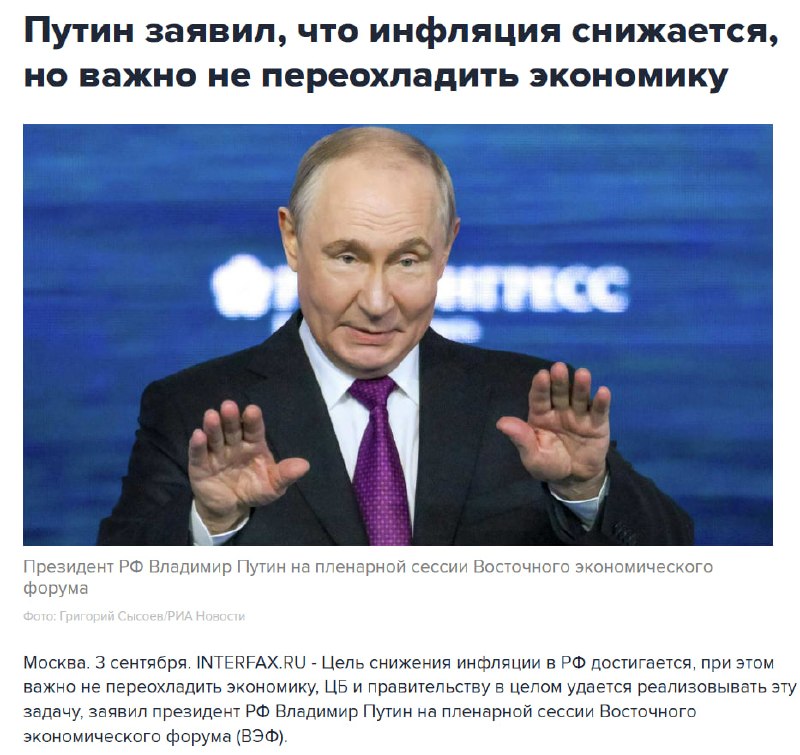
Комментировать - только портить . #мспживи
- Older posts