💵 4,2 трлн рублей уйдут в наличные: банки снова просят помощи ЦБ Представители кредитного сектора считают, что отток ликвидности в наличные в ближайшее время продолжится и по итогам 2026 года может составить 4,2 трлн рублей. Только в июле из банков утекло 643 млрд купюрами против 450 млрд в июне. Ускорение тревожное. В результате игроки фиксируют структурный дефицит средств, которого не было на протяжении многих лет. Сбер, например, прямо указывает: финансовому рынку может потребоваться поддержка ЦБ. Причины оттока те же, что и в начале лета: перебои с интернетом сформировали у населения привычку держать наличные как резервный платежный инструмент. Атаки на склады Wildberries добавили еще один слой тревожности. Для финорганизаций это прямой удар по пассивной базе. Чем меньше депозитов, тем быстрее сокращаются ресурсы для кредитования, а условия одобрения займов становятся жестче. Структурный дефицит ликвидности означает, что банки вынуждены привлекать дорогие деньги у ЦБ через РЕПО и депозитные аукционы, что давит на маржу. Снижение ключа Центробанка до 14% транслируется в реальные ставки по кредитам с лагом в несколько месяцев — в том числе из-за этого дефицита. При этом запас устойчивости у системы есть и с этим сложно не согласиться. Но 4,2 трлн наличных вне банковской системы — это деньги, которые не работают на кредитование экономики. При дефиците ликвидности кредит дорожает, экономика охлаждается, и ЦБ оказывается перед неудобным выбором: снижать ставку дальше или поддерживать банки напрямую. ✅Подпишись

Честные Новости
Только объективные новости, частная аналитика, авторское обсуждение событий Реклама или натив: @politmanagertg По вопросам чата, контента: @afgan220
-
-

🏭 Промышленный рост почти исчез За семь месяцев он составил всего 0,1%. Причем это уже пересмотренный результат. Одновременно Росстат снизил ранее опубликованную оценку роста выпуска за первое полугодие с 0,4% до нуля. Ведомство объясняет пересмотр обновлением отчетности предприятий, досчетами по микробизнесу и переходом на новый базисный год. Заодно оно сократило и оценку роста за 2025 год с 1,3% до 1,1%. Общая цифра в 0,1% скрывает довольно жесткий перекос внутри отрасли. Рост по-прежнему концентрируется только в отдельных производствах: транспортные средства прибавили 22,9%, готовые металлические изделия — 10,9%, лекарства — 13,9%, электроника — на 4,2%. При этом нефтепереработка сократилась на 9,2%. То есть один и тот же промышленный индекс сегодня складывается из разных процессов. Опросы действительно стали лучше, но пока не настолько, чтобы говорить о полноценном развороте. PMI обрабатывающей промышленности в июле поднялся до 50,7 пункта, а индекс оптимизма РАН в августе достиг -7 против -21 в марте. Однако средняя загрузка мощностей остается на уровне 62%, а на увеличение выпуска в ближайшие три месяца рассчитывают 27,4% предприятий. При накопленном росте в 0,1% прогноз Минэкономики на +0,6% по итогам года теперь потребует заметного ускорения. И дело уже не только в темпе: нынешний промышленный рост все сильнее зависит всего от нескольких производств, тогда как широкий гражданский сектор продолжает сжиматься. Даже +0,6% по году в такой конфигурации будет скорее просто цифрой, чем признаком широкого восстановления. ✅Подпишись
-
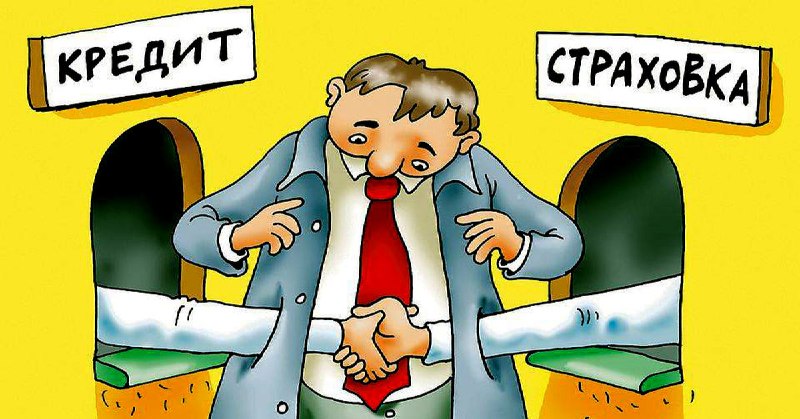
💳 Банки съедают 96% страховки Эксперты раскрыли случаи, когда клиент заплатил за услугу 300 тыс. рублей, а компании досталось лишь 12 тыс. Остальные 288 тыс. составила комиссия финорганизации. В основном огромные наценки встречаются при страховании жизни, а также от несчастных случаев и болезней. И главная проблема всей ситуации в том, что такая переплата никак не увеличивает будущую выплату. Комиссия банка не входит в страховое покрытие, которое формируется из остатков — в данном случае это 12 тыс., которые получил страховщик. А если всю сумму включили в кредит, переплата продолжается дальше — проценты начисляются и на эти 300 тыс. Поэтому человек может заплатить за дополнительную услугу сумму, сопоставимую с крупной частью самого займа, хотя фактический объем страхового продукта остается небольшим. ЦБ признает, что повышенные комиссии встречаются у отдельных участников рынка, и напоминает о требовании раскрывать их размер заранее, еще до заключения договора. Но сама по себе крупная комиссия пока не считается нарушением, поэтому граница между выгодным предложением и дорогой банковской допуслугой для заемщика остается непрозрачной. По сути, банк получает возможность зарабатывать на одной и той же ссуде дважды: сначала на привлекательных условиях выдачи, а затем — на обязательной для получения этих условий дополнительной продаже. Россияне же остаются с огромной переплатой на руках и рисками оказаться в долговой яме. ✅Подпишись
-
⛽️ Россия подключает соседей к топливному рынку Теперь к поставкам, помимо Белоруссии, присоединился и Казахстан. НПЗ «Конденсат» будет перерабатывать российскую нефть и отправлять обратно около 70% бензина и дизтоплива. Мощность предприятия составляет до 850 тыс. тонн нефтепродуктов в год, однако выпуск топлива ограничен примерно 200 тыс. тонн, поэтому рынок РФ сможет получить ориентировочно до 120–140 тыс. тонн бензина в год. Для всей страны это небольшой объем, но для приграничных регионов он вполне ощутим. При этом основным внешним источником все же пока остается Белоруссия. В июне импорт соседского бензина достиг исторических 141 тыс. тонн за 1–25 июня, что в 2,4 раза больше, чем за весь май. Параллельно Россия начала получать топливо морем из Индии: первая партия объемом около 42 тыс. тонн уже пришла. То есть государство фактически собирает несколько каналов одновременно. И именно ближайшие поставки идут из Белоруссии и Казахстана, позволяют быстро добавить объемы при необходимости. Такая схема нужна прежде всего для сглаживания предложения, пока российские НПЗ восстанавливают выпуск и на рынке сохраняется повышенная нагрузка. То есть речь не идет о полном переходе России на импортное топливо. Это скорее временная перестройка цепочки снабжения, позволяющая быстрее направлять бензин туда, где его не хватает. К тому же сильного влияния на общероссийский баланс один Казахстан не даст. Но суммарный эффект от нескольких поставщиков может оказаться заметным. Пока такая схема позволяет снизить локальный дефицит для российских потребителей и избегать резких ценовых скачков. И, безусловно, важно, что дружественные страны не отказались от фактической помощи России, позволяя ей пройти через временный период дисбаланса без перестройки всего внутреннего топливного рынка. ✅Подпишись
-
💸 Россияне резко сократили сбережения В I полугодии граждане откладывали всего 4,4% доходов против 10% годом ранее. Разрыв получился заметным, и причина кроется не в одном факторе. Номинальные доходы населения выросли примерно на 7%, тогда как расходы — на 13,7%. Продукты, услуги, ЖКХ и другие обязательные платежи забирают все большую часть семейного бюджета. Дополнительно сработало снижение ставок: после рекордной доходности депозитов в 2025 году привычка откладывать деньги стала менее выгодной. При этом говорить, что россияне массово «проедают» накопления, было бы неправильно. Вклады физлиц за первые шесть месяцев увеличились примерно на 1,1 трлн рублей. Скорее, меняется распределение нового дохода: часть денег по-прежнему идет на депозиты, облигации и ПИФы, но гораздо большая доля теперь остается в потреблении. Происходит нормальная для снижения ставок перестройка поведения. Проблема начинается там, где снижение сбережений становится слишком устойчивым. Финансовая подушка домохозяйств растет медленнее, а значит, любой скачок расходов — от ремонта до потери части дохода — сильнее ударяет по бюджету. Одновременно банки получают меньше нового притока депозитов и вынуждены активнее конкурировать за вкладчика, сохраняя повышенные ставки по отдельным продуктам даже после снижения ключевой. Это уже влияет на стоимость фондирования и, через нее, на цены кредитов. Поэтому для экономики складывается неоднозначная картина. Дополнительные деньги в потреблении поддерживают торговлю, услуги и общий внутренний спрос, но одновременно могут затормозить снижение инфляции. Поэтому 4,4% — еще не тревожный минимум. Однако дальнейшее снижение будет уже более чувствительным сигналом. Оно покажет, что высокие цены начинают вытеснять не только финансовые инвестиции, но и саму способность домохозяйств формировать запас денег. ✅Подпишись
-
🔒 Ошибки ФНС выливаются в проблемы для бизнеса Юристы сообщают, что среди компаний выросло число обращений с жалобами на беспричинные блокировки счетов. Частота таких заявок увеличилась на 10–15%. Наиболее уязвимым местом становятся специальные налоговые режимы и льготные категории: автоматизированные системы сверяют данные отчетности и платежей, а предприниматель может столкнуться с ограничением из-за обязанности, которой у него фактически нет. Показательный случай — АУСН. Налог рассчитывает сама ФНС, а деклараций и страховых взносов по общему правилу нет. При этом в 2026 году менялись правила НДС для УСН: с начала года автоматическое освобождение действует при доходе за 2025-й не более 20 млн рублей. Такая перестройка повышает цену ошибки в информационных системах. При этом проблема не обязательно начинается с решения инспектора. Чем больше налоговая система работает автоматически, тем выше роль корректности данных, статусов и межведомственных сверок. Ошибочно распознанная декларация, несопоставленный платеж или неверно определенная налоговая обязанность способны запустить стандартный алгоритм взыскания. В результате экономический ущерб возникает гораздо быстрее, чем спор успевает разрешиться. Если счет блокируется, у бизнеса возникают проблемы с расчетами с поставщиками, арендой, подрядчиками и сотрудниками. Но сама ФНС считает описанные случаи единичными и указывает, что рассылка пользователям АУСН затронула лишь 0,09% плательщиков этого режима. Поэтому говорить о массовом параличе бизнеса оснований пока нет. Но тенденция показывает другую проблему: чем жестче и технологичнее становится налоговый контроль, тем дороже обходится ошибка системы. ✅Подпишись
-
💍 Минпромторг хочет вылечить ювелирный рынок Отрасль драгоценных камней столкнулась в России с неприятной комбинацией. Золото дорожает, покупатель становится осторожнее, а выпуск сокращается. В I полугодии в оборот ввели 10,18 млн изделий — на 11,5% меньше, чем годом ранее. По серебру снижение составило 13,7%. При этом рынок также уходит от крупных украшений. По оценке Гильдии ювелиров России, средний вес товаров снизился примерно до 0,93 гр против 1,78 гр в 2025-м. На этом фоне Минпромторг предложил создать в стране специализированные ювелирные промышленные кластеры с льготным налоговым режимом. По мнению экспертов министерства, они могли бы появиться в Костроме, Якутии и на Урале, где сегодня производится большая часть ювелирных изделий. И идея, в принципе, выглядит логичной именно с точки зрения себестоимости. Специализированные кластеры должны собрать в одном месте производителей, поставщиков оборудования и компонентов, кадровую базу, логистику и сервисы. При достаточном масштабе это позволяет делить часть инфраструктурных расходов и снижать издержки, а небольшим предприятиям — получать доступ к технологиям, которые самостоятельно они не потянули бы. Для отрасли с высокой стоимостью сырья даже несколько процентов экономии на производстве могут иметь значение. Но кластер сам по себе не создаст покупателя. Главная проблема сейчас находится именно в спросе на украшения, который сжимается под давлением цен. За 2025 год продажи ювелирки в натуральном выражении снизились примерно на 3%, причем особенно просело золото. ✅Подпишись
-
📱 Родители пересаживают детей на б/у технику Рынок школьной электроники в этом году заметно поменялся. Продажи новых ноутбуков и смартфонов сократились примерно на 20%, а спрос на подержанные устройства в предшкольный сезон вырос примерно в 2 раза. На «Авито» продажи компьютеров с рук увеличились на 18%, телефонов — на 11%. При этом дело не сводится к тому, что семьи просто стали экономить. Да, новая техника подорожала, примерно на 30–35% для ноутбуков и на 15–20% для смартфонов, причем сильнее всего в цене растут именно современные модели. За сопоставимые деньги на вторичном рынке можно найти более производительную версию нескольких прошлых поколений, которая спокойно справится с учебой, видеосвязью и базовыми программами. Поэтому родители начинают покупать «лучший за свои деньги». Меняется и само отношение к школьному гаджету. Смартфон или ноутбук больше не воспринимается как покупка, которую обязательно нужно обновлять к 1 сентября. Наконец, на вторичный рынок работает и предложение. Чем дольше люди пользуются гаджетами, тем больше устройств через пару лет попадает в перепродажу, а значит, выбор становится шире. Одновременно производители сталкиваются с дорогими комплектующими и практически не могут компенсировать рост себестоимости прежними скидками. В итоге формируется потребительский баланс, при котором качественная б/у техника становится отдельным полноценным сегментом. Рынок постепенно приучается к модели, в которой гаджет покупают не обязательно новым — его берут подходящим под задачу. ✅Подпишись
-
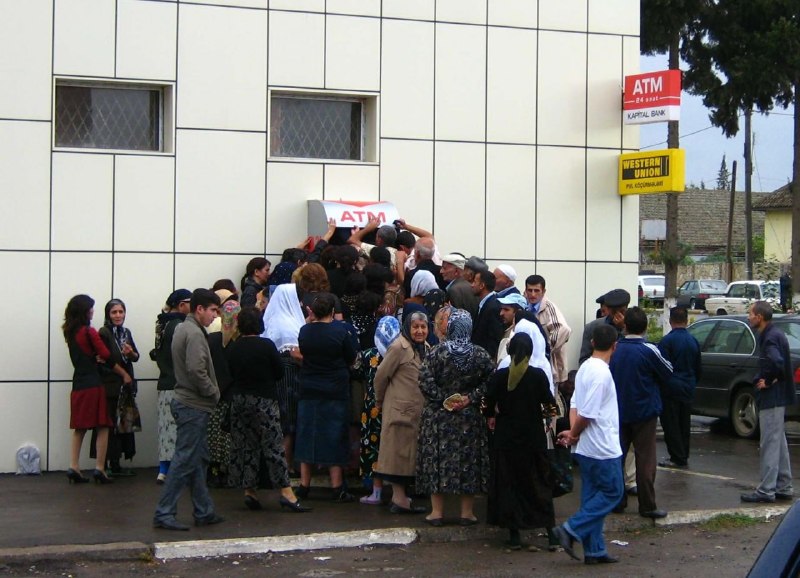
Россияне начали заметно чаще забирать деньги из банков. Совпадение? Ну конечно. Только за июнь россияне купили наличной валюты на 54,9 млрд рублей — это максимум за несколько лет. А за апрель-июнь объём чистых покупок наличной валюты составил 158,9 млрд рублей. Параллельно растёт объём наличных рублей, а банковский сектор получает всё больше ограничений и проблем с инфраструктурой. Причём вопросы возникают даже на самом бытовом уровне. Например, в июле в новостях обсуждалась история с Альфа-Банком, который ограничил выдачу кредитов клиентам из Крыма. Сам банк объяснял решения внутренней политикой и оценкой рисков. То есть одновременно происходит сразу несколько вещей: банки становятся осторожнее, регуляторные и санкционные ограничения никуда не исчезают, а люди всё чаще хотят иметь деньги в форме, которая не зависит от приложения, платёжной системы или очередного изменения банковских правил. 🤡Кажется, самый популярный банковский продукт 2026 года — это деньги, до которых ты можешь добраться сам. Что небезосновательно. ✅Подпишись
-
🛒 Wildberries получил налоговую отсрочку Минфин предложил дать пострадавшим от атак БПЛА компаниям и ИП 12-месячную паузу по налогам и страховым взносам, а затем еще год на погашение задолженности. Порог для получения льготы — ущерб свыше 5% годового дохода. Отдельный режим предусмотрен для «РВБ»: платежи со сроками от июля 2026-го можно перенести до 28 июля 2027-го. Одновременно до конца года приостанавливаются проверки ФНС. Неудивительно, что госрегуляторы подключаются к решению проблемы. Только на складах в Электростали и Котовске после атак находились товары совокупной розничной стоимостью около 250 млрд рублей. Первые последствия уже видны в цифрах. Рекламодатели стали сокращать продвижение товаров на площадке, а в июле некоторые участники рынка зафиксировали падение бюджетов на прямую баннерную рекламу на 63% к июню. Продавцы одновременно просили снизить комиссии и дать кредитные каникулы. Сам Wildberries уже расширил поддержку: снизил стоимость ускоренной доставки по FBS на 5 п.п., а WB Банк отменил часть комиссий и продлил льготное обслуживание продавцов до конца 2026 года. Налоговая отсрочка здесь работает как способ не выдергивать деньги из цепочки в момент, когда она и так испытывает дефицит оборотного капитала. Но это именно отсрочка. Поэтому экономический смысл меры раскрывается через масштаб оборота RWB — государство фактически пытается не дать локальному повреждению инфраструктуры превратиться в более широкий сбой в электронной торговле. При сохранении оборота и восстановлении логистики эффект может быть заметным. Затяжные перебои, напротив, способны привести к снижению налоговой базы самой площадки. ✅Подпишись
-
💸 Проценты по микрозаймам пробивают потолки Во II квартале полная стоимость займов в МФО сроком до 60 дней достигла в среднем 247% годовых — на 27 п.п. больше, чем годом ранее. Причем рынок одновременно уходит от самых коротких продуктов, доля которых в выдачах опустилась ниже 18%, тогда как предложения на 60–180 дней уже занимают около 70%. И главная причина такого тренда, судя по всему, кроется в качестве заемщиков. У МФО доля просрочки свыше 90 дней превысила треть портфеля, достигнув максимума с 2023 года. Чем больше проблемных кредитов, тем выше потери компаний и тем большую премию за риск они закладывают в цену новых услуг. Поэтому снижение ключевой ставки не работает здесь так же напрямую, как в банках, ведь МФО сильнее зависят от собственного фондирования, стоимости привлеченных денег и регуляторных ограничений. При этом регулятор постепенно меняет сам рынок. Короткие займы становятся менее привлекательными для МФО, а клиентам чаще предлагают длинные продукты. Но дешевле они от этого не стали: средняя ПСК по займам на 60–180 дней выросла с 202% до 208,5% годовых. Для небольших кредитов до 100 тыс. рублей она достигает 287%. В итоге рост ставок сильнее всего бьет по заемщикам, которые не могут получить банковский кредит. Чем хуже кредитная история и меньше сумма, тем дороже обходится заем. При этом дальнейшее снижение ставки ЦБ само по себе вряд ли приведет к резкому удешевлению микрозаймов. Пока просрочка остается высокой, МФО будут компенсировать риски через стоимость кредитов. Выйти из долговой ямы в таких условиях будет все сложнее и сложнее. ✅Подпишись
-
⛽️ Бензин пытаются удержать от нового скачка Топливный рынок пока стабилизируется, но проблему нельзя считать закрытой. После перебоев, которые в мае–июле затронули более 80 регионов, ограничения смягчаются, однако на отдельных АЗС очереди сохраняются. Минэнерго сообщает о росте внутренних поставок за счет импорта и выпуска более дешевых классов топлива, а ФАС уже выдала 68 предупреждений и возбудила 41 дело из-за нарушений при ценообразовании. На бирже при этом цены в середине августа пошли вниз: АИ-92 за неделю подешевел на 1,26%, до 72,3 тыс. рублей за тонну. Теперь власти решили отдельно заняться самым уязвимым звеном — независимыми НПЗ и АЗС. Минэнерго и ФАС хотят заключать с небольшими и средними НПЗ типовые соглашения по оптовым ценам, а с заправками — ограничивать максимальную торговую надбавку. Это не заморозка цен. Задача в том, чтобы не допустить резкого разрыва между оптовой стоимостью топлива и ценой на колонке. Механизм уже тестируется на региональном уровне. Например, в Новосибирской области для ряда независимых продавцов установили предел торговой надбавки в 15% от оптовой цены. Но есть важный риск: если завозимого бензина будет не хватать, ограничение наценки проблему дефицита не решит. Более того, слишком жесткий потолок может сделать поставки в удаленные регионы менее привлекательными для независимых операторов. В целом нынешний пакет мер выглядит скорее как «мост» к нормализации рынка, чем долгосрочная модель регулирования. Главный вопрос теперь — удастся ли стабилизировать предложение так, чтобы ограничивать наценку уже не приходилось постоянно. ✅Подпишись
-
💰 Реальные зарплаты теряют скорость В мае они увеличились только на 4,5% год к году после 5,1% в апреле. Еще сильнее контраст с началом года: в I квартале прирост составлял 8,7%. При этом номинальный заработок вырос на 10,1%, до 110,2 тыс. рублей. То есть значительная часть прибавки уже «съедается» инфляцией, а рынок труда постепенно перестает быть настолько перегретым. В последние годы работодатели конкурировали за дефицитных сотрудников и быстро повышали зарплаты, но теперь спрос на персонал становится более избирательным на фоне замедления экономики. При этом безработица остается рекордно низкой — 2,2% в июне. Поэтому говорить о развороте зарплат вниз пока рано. Есть и важный сигнал из помесячной статистики. По оценке ЦМАКП, после снижения реальных зарплат на 0,5% в апреле к марту в мае они выросли лишь на 0,1%. То есть замедляется не только показатель год к году — практически остановилась и текущая динамика. Это уже больше похоже не на разовый сбой. С одной стороны, быстрый рост зарплат поддерживал потребление, но одновременно усиливал инфляционное давление и увеличивал издержки бизнеса. Но для населения это означает, что привычный за последние годы рост реальных доходов на 7–9% в год, вероятно, останется в прошлом. Главный вопрос теперь в том, насколько сильно увеличение заработка будет опережать скачки цен. И будет ли вообще. ✅Подпишись
-
📉 МСП теряет уверенность Деловая активность бизнеса в июле продолжила снижаться. Индекс RSBI опустился до 49,4 пункта, что уже ниже границы в 50 пунктов, отделяющей рост от спада. Главный удар пришелся по продажам. Соответствующая компонента рухнула до 39,7, то есть до минимума с января 2023 года. Половина компаний сообщила о снижении выручки, а доля предпринимателей, ожидающих ухудшения продаж, выросла до 37%. Бизнес одновременно начинает осторожнее смотреть в будущее. В найме показатель опустился до 47,9 пункта, а расширять штат планируют лишь 19% компаний. Инвестиционная активность пока держится выше 50 пунктов, на уровне 52, но и здесь настроение ухудшается: рост вложений ожидают только 25% предприятий против 29% месяцем ранее. На этом фоне резко вырос спрос на заемные деньги. Объемы кредитования подскочили до 59,7 пункта, а доля МСП, нуждающихся в финансировании, достигла 41%. При этом отказы по выдачам снизились с 10% до 7%, а доля одобрений выросла с 56% до 69%. Получается важная связка: собственных средств бизнесу недостаточно, поэтому займы все чаще используются просто для поддержания текущей деятельности. Но ситуация сильно различается по размеру компаний. У микробизнеса RSBI — всего 46,8 пункта, тогда как у среднего он вырос до 57,5. Сильнее остальных просела сфера услуг — до 46,9 пункта; торговля, напротив, вернулась в положительную зону. И такая тенденция на самом деле несет немало рисков для населения, ведь именно сервисный сегмент занимает значительную часть рынка труда. ✅Подпишись
-
📊 Росстат меняет принцип сбора статистики Ведомство готовит не просто новую базу данных, а фактически единый «слой» государственной информации. До 2030 года на платформе «Гостех» планируется объединить первичные данные, статистические показатели и сведения различных компаний и организаций. Это позволит видеть не только готовую цифру, но и понимать, из чего она получена. На развитие цифровой платформы предусмотрено около 8 млрд рублей. Главное изменение здесь заключается в переходе от статистики как набора отдельных отчетов к системе связанных данных. Сейчас информация о компании может одновременно появляться в разных ведомствах, но использоваться по иным правилам и периодичностью. Единый реестр должен свести эти массивы в более целостную картину. Но именно качество станет главным испытанием проекта. Сопоставить данные разных ведомств технически недостаточно: необходимо договориться, что именно считается одинаковым показателем, за какой период он рассчитывается и как обновляется. Если одна служба считает показатель по одной методике, а другая — по отличающейся, объединение двух массивов лишь создаст более масштабную, но не обязательно точную статистику. Если ведомства сохранят разные подходы, единый реестр рискует превратиться просто в крупное хранилище разрозненной статистики. И в этом смысле проект важен не только для снижения отчетности бизнеса, но и как попытка построить новую инфраструктуру принятия экономических решений. ✅Подпишись
-
💇 Бьюти-бизнес теряет предпринимателей В январе–июле 2026 года в России ликвидировали 12,3 тыс. компаний в сфере красоты, что на 52,5% больше, чем годом ранее. При этом новых юрлиц зарегистрировали только 13 тыс., то есть на 16,1% меньше прошлых показателей. Рынок при этом не исчезает. За первое полугодие россияне потратили на парикмахерские и косметические услуги 179,6 млрд рублей, а это на 16% больше год к году. Получается парадокс: спрос растет, а классический бизнес становится менее жизнеспособным. Главный удар приходится по экономике салонов. С 2026 года порог для освобождения малого бизнеса от НДС снизился с 60 млн до 20 млн рублей выручки, что увеличило налоговую и административную нагрузку для части игроков. Одновременно мастера продолжают уходить в частную практику, коворкинги и самозанятость. Это видно по динамике рынка: число самозанятых в России за год выросло более чем на 3 млн человек — до 16,8 млн. Для мастера такой формат зачастую выгоднее, чем работа внутри салона, а для владельца точек означает потерю специалиста и части клиентов. При этом закрытия происходят неравномерно. В городах-миллионниках число косметологических клиник сократилось на 2%, а ногтевых салонов почти не изменилось. Зато барбершопов стало больше на 10%, салонов ресниц и бровей — на 3%. То есть рынок не столько сжимается целиком, сколько перестраивается в пользу более дешевых и гибких форматов. Одновременно растут цены: женская стрижка за год подорожала на 13%, мужская — на 16%, маникюр — почти на 10%. Но число чеков в январе–июле снизилось на 4%, тогда как медианный показатель вырос на 10%. Именно здесь появляется главный риск для отрасли: выручка растет, но за счет повышения цены, а не увеличения количества клиентов. ✅Подпишись
-
🏦 Банки начали затягивать скидочные пояса по ипотеке Аналитики зафиксировали ужесточение условий по рыночным жилищным кредитам. За последнее время сразу три банка из топ-20 по ипотечному портфелю сократили особые предложения или ввели надбавки. Например, МКБ в конце июля отменил скидку 1 п.п. за быстрый выход на сделку, ВТБ уменьшил дисконт за первый взнос от 50% с 1 п.п. до 0,5 п.п., а банк «Дом.РФ» ввел надбавку 1 п.п., если клиент оплачивает менее половины стоимости. При этом сама ипотека пока почти не дешевеет. С начала июля средние ставки держатся около 18,7% годовых: 18,7–18,74% для новостроек и 18,67–18,71% для готового жилья. То есть снижение ключевой до 14% пока практически не дошло до кошелька заемщика. И причина кроется в медленном снижении стоимости кредитования для банков и росте стоимости их фондирования. Для финорганизаций это еще и способ управлять спросом. Пока рыночная ипотека остается дорогой, каждые дополнительные 0,5–1 п.п. заметно влияют на платеж и позволяют не разгонять выдачи слишком быстро. Поэтому по мере восстановления спроса банки, вероятно, будут не столько резко повышать базовые ставки, сколько сворачивать скидки, ужесточать требования и добавлять надбавки. Для клиента итоговая ставка при этом может вырасти даже без формального повышения рекламной ставки. В итоге на рынке снова проглядывается известный многим своеобразный парадокс, когда ключевая снижается, а ипотека дешевеет гораздо медленнее. ✅Подпишись
-
🌾 Пошлина на зерно взлетела вдвое С 19 августа экспортные тарифы на пшеницу выросли в РФ с 326,6 до 721,1 рубля за тонну, а на кукурузу — со 105 до 284 рублей. При этом индикативная цена зерна почти не изменилась, достигнув $231,2 за тонну. Такой резкий скачок может быть прежде всего связан с рублевой частью расчета. Механизм продовольственного демпфера пересчитывается каждую неделю, поэтому изменение курса способно менять ставку даже при стабильной мировой цене. Но цель этой пошлины — не собрать как можно больше денег с экспортеров. Механизм демпфера изначально создавался как инструмент защиты внутреннего рынка от роста цен на зерно. Чем выгоднее становится экспорт, тем сильнее государство пытается удержать часть товара и ценовой маржи в стране. Поэтому у тарифов одновременно две функции — стабилизация и перераспределение доходов в пользу производителей. Фискальный эффект здесь есть, но вторичен. Пошлина действительно увеличит поступления от экспорта, однако эти деньги не превращаются в обычный доход бюджета. Более того, нынешний скачок не означает, что такая ставка сохранится надолго — она установлена только до 25 августа, после чего будет пересчитана. То есть это скорее автоматическая реакция формулы на изменение параметров рынка. Поэтому сильного падения экспорта из-за этого тоже ждать не стоит. Дополнительные 395 рублей на тонну для пшеницы ощутимы, но российское зерно остается конкурентоспособным на внешних рынках, а ставка может снова снизиться уже через неделю. Скорее, пошлина уменьшит маржу экспортеров и несколько снизит привлекательность отдельных сделок, чем физически перекроет экспортный поток. ✅Подпишись
-
🏭 России пора менять модель роста? Эксперты «Третьего Рима» считают, что экономическая схема, основанная на увеличении занятости, капитала и госспроса, близка в РФ к пределу. Это совпадает с оценкой ЦБ, по которой потенциал российского развития находится примерно в диапазоне 1,5–2,5% ВВП в год, а рост производительности становится ключевым фактором предложения. Рынок труда уже уперся в дефицит кадров, поэтому разгонять выпуск только новыми работниками дальше не получится. Всего эксперты предлагают 7 «столпов», на которых должна строиться экономика России. Из них лучше всего наша страна уже продвинулась в цифровизации и инфраструктуре. А слабее всего выглядит производительность: роботов пока около 40 на 10 тыс. работников против 177 в среднем по миру, а бизнес по-прежнему ограничен дорогим капиталом и дефицитом специалистов. Есть и направления, где требуется скорее не «поднажать», а поменять правила игры. Так, обеление экономики имеет смысл только вместе с уменьшением стимулов для ухода в тень, а региональное развитие — если инфраструктура создается там, где действительно возникает спрос. Доступ к капиталу, в свою очередь, эффективен, если частные инвестиции становятся выгоднее хранения денег в банках. Иначе семь столпов рискуют превратиться в отдельные государственные программы без достаточной отдачи для частного бизнеса. Поэтому особенно важно вернуть нормальную инвестиционную мотивацию. Снижение стоимости частных вкладов и рост отдачи от капитала, уже находящегося в обороте, способны поднять экономику выше инерционных 1,3–1,5% и приблизить ее к 2,5–3%, тогда как простое наращивание спроса при нынешних ограничениях скорее даст дополнительную инфляцию. ✅Подпишись
-
🌍 Мировые инвестиции растут, но Россия остается особым случаем Объем прямых иностранных вкладов в 2025 году вырос на 6%, до $1,6 трлн, однако рост оказался крайне неравномерным. Более 80% всех потоков пришлись на 20 крупнейших стран-получателей. Одновременно число новых проектов сократилось на 10% — капитал все чаще направляется не в широкий круг новых производств, а в капиталоемкие производства и прежде всего в цифровую инфраструктуру. На этом фоне Россия показала почти исключительную динамику. Приток иностранных инвестиций в нашу страну за год вырос почти в 12 раз, до $25,3 млрд. Но воспринимать это как возвращение западного капитала было бы неправильно. Сама ЮНКТАД предупреждает, что движение вкладов может резко меняться из-за корпоративных реструктуризаций, внутригруппового финансирования и реинвестированной прибыли. В российском случае существенную роль, вероятно, сыграли именно реинвестиции прибыли внутри страны, перестройка структуры владения активами и капитал из дружественных юрисдикций, а не массовый запуск новых иностранных заводов. Хотя локализация, безусловно, наращивается — за первые пять месяцев 2026 года в стране зарегистрировали 3,1 тысячи компаний с иностранным участием. Однако российские $25,3 млрд все же экономически несопоставимы с денежными потоками, например, в США или Сингапур, где основную роль играют трансграничные сделки. Для РФ нынешняя цифра говорит о том, что иностранный капитал, уже находящийся внутри страны, перестал так быстро уходить и частично начал оставаться в отечественной экономике. И это важный сигнал. Даже при ограниченном доступе к западному финансированию компании инвестируют в Россию через дружественные структуры. ✅Подпишись
- Older posts