
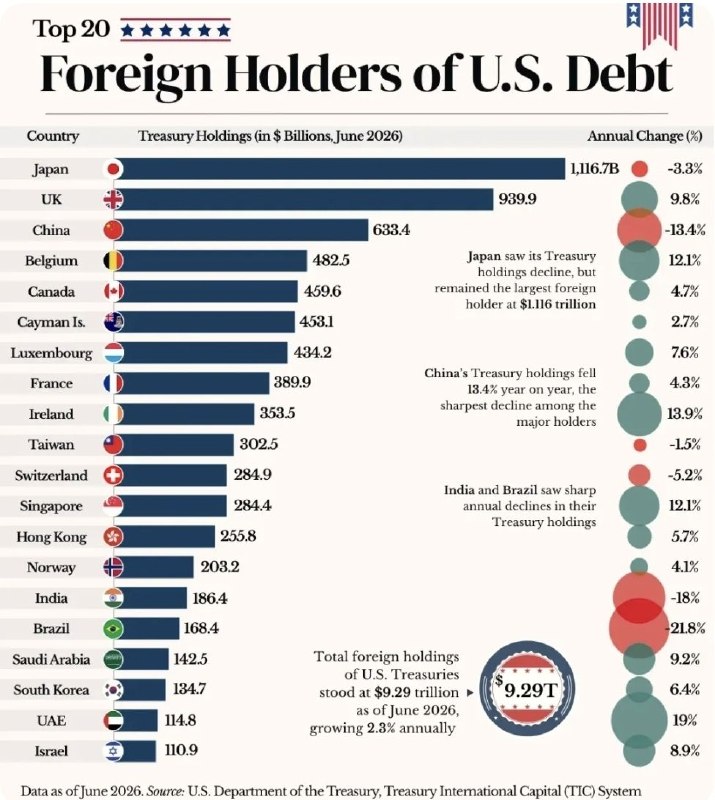
Вот, зря американцы не учат русский фольклор. «Простота хуже воровства» — прописная истина для любого СМИ, а уж если оно претендует на звание мирового, то, конечно, нужно думать о последствиях публикаций. Так колумнист газеты The New York Times, автор книги «Всемогущий», посвященной истории денег, Пол Винья напомнил о древнем месопотамском механизме amargi — массовом списании долгов. Около 4,4 тыс. лет назад шумерский правитель Энметена объявил об отмене ряда долговых обязательств, освобождении людей, попавших в долговую зависимость, и возвращении земель некоторым должникам. Подобные меры в древности использовали как способ предотвратить экономическую и социальную дестабилизацию, возникавшую при накоплении долгов. При этом повторение древней практики списания долгов необязательно. Однако автор настаивает, что списание государственного долга следует рассматривать как инструмент переосмысления экономической политики. Есть вещи, о которых не принято говорить. И в частности, совершенный харам для любого американского издания — писать о том, что страна не сможет обслужить свой долг: это и без того ясно, ведь «сколько веревочке ни виться». Но зачем «подливать масло в огонь», если и без того хорошо горит? Прямо сейчас мировой долговой рынок переживает самый серьезный кризис за несколько десятилетий: Минфин страны вынужден проводить интервенции! Инвесторы в US Treasuries уже давно не стоят в очереди. А тут им еще и намекают со стороны центрального американского издания о том, что, вероятно, долги спишут. Проблема любого долга в том, что у него всегда две стороны — сторона берущая, но обязавшаяся его вернуть, и сторона дающая. И если первая не платит, то страдает вторая. Инвесторов в американский госдолг можно разделить на две большие группы. Первая — внутренние инвесторы, они держат две трети долга: это население, банки, пенсионные фонды, корпорации. Вторая группа — это внешние инвесторы: центробанки, суверенные фонды, крупные фининституты и прочие институционалы. И если следовать логике Пола Винья, то списание обязательств (дефлот) перед внутренними инвесторами может обернуться большими проблемами: кинуть американские банки на деньги — нельзя, ведь это и есть американский истеблишмент. А население может вынести на вилах (тут буквально) Белый дом. Остается вторая потенциальная группа «под списание» — внешние кредиторы — они на диаграмме. И если уж прощать долги, то, конечно, перед ними: китайцами, арабами и прочими японцами. И, конечно, после таких намеков в ведущем американском СМИ число желающих дать еще немного Дяде Сэму в долг точно не вырастет.