Рынок ускорил рост на заявлении Кремля о переговорах Главы России, США и Китая Владимир Путин, Дональд Трамп и Си Цзиньпин 19 ноября проведут трехсторонний саммит в Шэньчжэне, сообщил ТАСС пресс-секретарь президента Дмитрий Песков. Индекс Мосбиржи отреагировал на позитивный геополитический сигнал ростом. По состоянию на 18:04 мск бенчмарк находился на уровне 2 511,96 пункта, а к 18:27 мск достиг 2 513,77 пункта. Относительно уровня предыдущего закрытия рынок поднялся на 0,1%. В лидеры роста вышли ФосАгро (+1,2%), Транснефть (+1%) и АФК Система (+0,7%). В лидерах падения находились Группа Позитив (–0,7%), ВК (–0,5%) и Южуралзолото (–0,4%). Что известно о переговорах Ранее источники в Белом доме в комментарии американским СМИ сообщили, что в центре повестки будет соглашение о контроле над ядерными вооружениями. Напомним, что срок действия ДСНВ (договора о стратегических наступательных вооружениях) между Россией и США истек в феврале 2026 года. Помимо этого стороны могут обсудить взгляд на ситуацию в Северной Корее и Иране. В Кремле не обозначили тему трехстороннего саммита и не уточнили, запланирован ли личный контакт Путина и Трампа. Последний раз российский и американский президенты встречались 15 августа 2025 года в Анкоридже. Настроение рынка на этой неделе Сейчас динамика индекса Мосбиржи во многом зависит от геополитических сигналов. В начале недели на локальном минимуме рынок опускался к 2 420 пунктам. После встречи Путина с делегацией США в четверг бенчмарк ускорил рост и вернулся выше 2 500 пунктов. Позитивным сигналом стало заявление спецпосланника Трампа Стива Уиткоффа о том, что Вашингтон и Москва согласовали новый раунд трехсторонних переговоров по Украине. В пятницу, 13 ноября, рынок закрылся вблизи 2 511 пунктов. За пять дней он вырос на 1%. В рамках дополнительной торговой сессии в субботу индекс Мосбиржи сохранил позитивный тренд и удержался в зеленой зоне. Что делать инвесторам Сейчас рынок находится вблизи верхней границы нашего прогноза на конец года — 2 500 пунктов. Преодоление нового психологического уровня в ближайшие месяцы мы допускаем в случае высоких нефтяных цен и позитива в переговорном треке. Пока сохраняем умеренный консерватизм при формировании портфеля. Из акций на долгосрочную перспективу выделяем ЛУКОЙЛ, Сбер, Хэдхантер, Озон, Транснефть, НОВАТЭК, Озон Фармацевтику, ДОМ.РФ и Промомед. На рынке облигаций рекомендуем диверсифицировать активы между короткими и среднесрочными выпусками — в частности, 29008 с погашением до 2029 года, 29018 в 2031 году и 26252 в 2033 году. Торговые инструменты 📈 IMOEXF 2 515,5 пт. @tb_invest_news

Т-Банк Инвестиции: новости
Все важные для инвесторов новости: экономика, финансы, геополитика, корпоративные события, динамика рынка. Размещаемая информация не является индивидуальной инвестиционной рекомендацией.
-
-
Аналитики Т-Банк Инвестиций выделили три главные метрики в отчете Озон Фармацевтики Компания опубликует его 25 ноября. Аналитики Т-Банк Инвестиций дали прогноз результатов Озон Фармацевтики за третий квартал и девять месяцев. В преддверии выхода отчета выделили три показателя, которые помогут оценить состояние бизнеса и перспективы акций. На что смотреть в отчете • Выручка. Если по результатам девяти месяцев темпы роста сложатся ниже ожиданий рынка, то риск, что компания не достигнет годового ориентира по росту на 15—25%, увеличится. • EBITDA. Сдержанный рост показателя из-за опережающего увеличения затрат на персонал, исследования и разработки может заставить инвесторов пересмотреть ожидания по рентабельности бизнеса. • Долговая нагрузка. От нее во многом будет зависеть размер дивидендов за третий квартал. По оценкам Александра Самуйлова, CFA, главного аналитика Т-Банк Инвестиций, выручка компании за девять месяцев вырастет примерно на 10% год к году. Мы не ожидаем ускорения продаж в третьем квартале, на которое рассчитывал менеджмент во втором полугодии. При этом рентабельность по скорректированной EBITDA может остаться высокой благодаря снижению затрат на фармацевтические субстанции и эффекту операционного рычага. Финансовые результаты фармпроизводителя за третий квартал и девять месяцев рынок ожидает 25 ноября. Наши ожидания по другим показателям эмитента и прогноз дивидендов — в подробном разборе. Как Озон Фармацевтика завершила первое полугодие Выручка компании увеличилась на 12% год к году, до 14,8 млрд рублей. Валовая прибыль прибавила 29% год к году и составила 7,4 млрд рублей. Скорректированная EBITDA выросла на 33% год к году, до 5,8 млрд рублей, а чистая прибыль — на 90%, до 3,2 млрд рублей. Свободный денежный поток за шесть месяцев увеличился с 782 млн до 4,5 млрд рублей. Чистый долг снизился до 5,3 млрд рублей. Взгляд на акции Сохраняем рекомендацию «покупать» по бумагам Озон Фармацевтики. Целевая цена — 65 рублей за акцию. Одним из драйверов бизнеса на горизонте года может стать развитие новых направлений с более высокой рентабельностью, включая высокотоксичные онкопрепараты. Торговые инструменты 📈 OZPH 47,84 ₽ @tb_invest_news
-
Акции Инарктики уперлись в планку выходного дня Бумаги подорожали более чем на 3%. Акции производителя аквакультурного лосося Инарктика исчерпали лимит роста на дополнительной сессии, поднявшись до 336,9 рубля. Выше этого значения биржевая система не принимает заявки на покупку до открытия основных торгов в понедельник. К 14:16 мск котировки выросли на 3,1% и достигли планки. К 15:45 мск акции все так же находились на уровне 336,9 рубля. Одним из позитивных сигналов для рынка на этой неделе стали заявления топ-менеджмента Инарктики в рамках Smart-Lab Conf. Заместитель гендиректора Алексей Баранов заявил, что наиболее активная инвестиционная фаза группы уже позади и компания придерживается цели вернуться к рентабельности по EBITDA на уровне 40%. Как дела у Инарктики В первом полугодии выручка компании по МСФО выросла на 38% год к году, до 13,8 млрд рублей, на фоне увеличения продаж сразу на 57%. Отгрузки превзошли ориентир менеджмента и достигли 10,7 млрд рублей. Скорректированная EBITDA прибавила 38%, до 3,4 млрд рублей. Однако рентабельность осталась вблизи прошлогоднего уровня — 24,5%. Отношение чистого долга к EBITDA за шесть месяцев снизилось с 1,72 до 0,84. Чистый убыток сократился до 0,4 млрд рублей с 7,5 млрд годом ранее. По итогам девяти месяцев чистая прибыль Инарктики по РСБУ увеличилась в три раза к этому периоду в 2025-м, до 1,83 млрд рублей. За отчетный период совет директоров компании предложил выплатить дивиденды в размере 10 рублей на одну акцию. На момент рекомендации дивдоходность составила 3%. Окончательное решение акционеры Инарктики примут на ВОСА 4 декабря. Рынок ждет позитива от компании во втором полугодии По оценкам аналитиков Т-Банк Инвестиций, средняя цена реализации Инарктики в июле—декабре вырастет на 4,4% год к году, до 1 061 рубля за килограмм, на фоне сокращение импорта красной рыбы из Чили и Турции, роста мировых цен, а также ослабления рубля. В 2027-м прогнозируем ускорение роста выручки до 29% за счет дальнейшего увеличения объемов продаж лосося после рекордного зарыбления в 2025-м и удорожания продукции. Вместе с тем финансовые результаты производителя в следующем году поддержит запуск кормового завода в Великом Новгороде, который позволит сократить затраты на корм до 10%. Взгляд на акции Аналитики Т-Банк Инвестиций сохраняют рекомендацию «покупать» по акциям Инарктики. Целевая цена — 440 рублей. Торговые инструменты 📈 AQUA 336,9 ₽ @tb_invest_news
-
Binance пообещала полностью восстановить вывод криптовалют на следующей неделе Биржа уже открыла вывод средств в 87 сетях и полностью компенсировала затронутые атакой активы на $6,34 млрд. Binance продолжает восстанавливать работу сервисов после несанкционированного вывода активов и рассчитывает открыть доступ для всех оставшихся сетей к концу следующей недели, говорится в сообщении криптовалютнапрой площадки. В компании уточнили, что доступные на данный момент операции отображаются в интерфейсе биржи. Из-за высокой нагрузки пользователи могут сталкиваться с задержкой в обработке транзакций. Что произошло с Binance Вечером 29 октября хакеры вывели с крупнейшей в мире криптобиржи $6,34 млрд. Атака коснулась около 200 монет и токенов и стала крупнейшей за всю историю криптовалют. В качестве меры предосторожности площадка временно приостановила операции с активами. По предварительным данным Binance, хакеры получили доступ к инфраструктуре через скомпрометированный ноутбук сотрудника и провели несанкционированные транзакции из горячих кошельков. Для расследования инцидента компания привлекла правоохранительные органы, блокчейн-аналитиков и других участников криптоиндустрии. ФБР возложило ответственность за атаку на группировку TraderTraitor из Северной Кореи. Сестра северокорейского лидера Ким Чен Ына Ким Ё Чжон назвала обвинения провокацией. 12 ноября биржа сообщила, что за счет собственных ресурсов завершила пополнение активов, которые затронул инцидент. За последние шесть дней площадка возобновила вывод средств в 87 сетях. Подробнее о том, что произошло с Binance и как это отразится на рынке криптоактивов, мы рассказывали в этом материале. Как инвестировать в криптовалюты из России Для идей с биткоином инвесторы могут использовать фьючерс с исполнением в ноябре. Также торговать на движении криптовалюты можно с помощью неоактивов. В каталоге Т-Инвестиций доступны контракты на индексы Bitcoin, Ethereum, Solana, Ripple и Tron. @tb_invest_news
-
Аналитики Т-Банк Инвестиций оценили потенциал роста Яндекса после атак дата-центров Наиболее сложный этап восстановления уже позади, но последствия ударов будут сказываться на бизнесе и инвестициях как минимум до конца 2027 года. Аналитики Т-Банк Инвестиций обновили оценку акций Яндекса после восстановления работы большинства пострадавших сервисов. Сохраняем позитивный взгляд на долгосрочные перспективы бизнеса, но учитываем замедление роста выручки, дополнительные расходы и влияние атак на финансовые результаты ближайших периодов. Результаты за третий квартал оказались в рамках ожиданий По итогам июля—сентября компания увеличила выручку на 12% год к году, до 410,6 млрд рублей. Скорректированная EBITDA выросла на 12%, до 87,8 млрд рублей. Рентабельность группы составила 21,4%. В ключевых сегментах она совпала с нашими ожиданиями. Чистая прибыль Яндекса прибавила 23% год к году, до 42,5 млрд рублей. Атаки повлияют на результаты не только в этом году Основной эффект от атак беспилотников на дата-центры отразится на результатах Яндекса в четвертом квартале. Компания уже отозвала прогноз по увеличению выручки на 20% за год. Мы прогнозируем, что в октябре—декабре Яндекс покажет однозначные темпы роста выручки, а совокупно за 2026-й она прибавит 15% против 32% в 2025-м. Топ-менеджмент компании уточнил, что не планирует увеличивать капитальные затраты в 2026 году. По нашим оценкам, в 2027-м инвестиции в инфраструктуру все же вырастут. Что делать с акциями Глава аналитики Т-Банк Инвестиций по рынку акций Марьяна Лазаричева и старший аналитик Маргарита Боярко вернули рекомендацию «покупать» бумаги Яндекса. Актуальный таргет — 5 100 рублей за бумагу, что предполагает рост более чем на 48% от текущих уровней на горизонте 12 месяцев. При этом на краткосрочном горизонте в котировках может быть некоторая волатильность, обусловенная геополитическим фоном. Торговые инструменты 📈 YDEX 3 438 ₽ @tb_invest_news
-
Рынок с оптимизмом отреагировал на новость о личной встрече Путина и Трампа Индекс Мосбиржи в рамках торгов выходного дня сохранил восходящий тренд. После открытия бенчмарк рос в пределах 0,2% к уровню предыдущего закрытия и на максимуме поднимался до 2 515 пунктов. По состоянию на 11:09 мск рынок находился на уровне 2 514 пунктов. В лидеры роста вышли АФК Система (+0,7%), МТС (+0,5%) и Татнефть (+0,4). В лидеры падения — ВК (–0,7%), Группа Позитив (–0,6%), Интер РАО (–0,4%). В центре внимания инвесторов осталась геополитика. Рынок частично поддержала надежда на прямые переговоры между президентами России и США. Путин и Трамп готовятся к личной встрече 14 ноября Белый дом официально подтвердил CNN и The New York Times первую в истории трехстороннюю встречу между главами России, США и Китая — Владимиром Путиным, Дональдом Трампом и Си Цзиньпином. Переговоры пройдут в четверг на следующей неделе в Шэньчжэне в рамках саммита АТЭС. Центральной темой станет соглашение о контроле над ядерными вооружениями. Срок действия ДСНВ (договора о стратегических наступательных вооружениях) между Россией и США истек в феврале. Также стороны могут обсудить ситуацию вокруг Северной Кореи и конфликт в Иране. При этом, согласно источнику Reuters, Трамп не ожидает на прогресса «в заключении какого-то соглашения». В Кремле на момент публикации не комментировали заявления о трехсторонних переговорах. В Белом доме в то же время отметили, что двусторонние контакты Путина и Трампа пока не запланированы. Последняя личная встреча президентов России и США состоялась 15 августа 2025 года в Анкоридже. Настроение рынка на этой неделе По итогам основных торгов 13 ноября рынок закрылся вблизи 2 511 пунктов. За пять дней он вырос на 1%. В лидеры роста в пятницу вечером вышли Эн+ (+3,76%), Южуралзолото (+2,63%) и Ренессанс Страхование (+2,5%). В лидерах падения оказались Группа Позитив (–2,25%), Совкомбанк (–1,36%) и АЛРОСА (–1,1%). В начале недели рынок держался ниже 2 500 пунктов и на локальном минимуме опускался к 2 420 пунктам. В четверг вечером, после встречи Путина в Кремле с делегацией США, индекс Мосбиржи ускорил рост и вернулся выше психологического порога. Тогда же спецпосланник американского президента Стив Уиткофф сообщил, что Вашингтон и Москва согласовали новый раунд трехсторонних переговоров по урегулированию украинского конфликта. Что делать инвесторам Сейчас рынок находится вблизи верхней границы нашего прогноза на конец года — 2 500 пунктов. Достижение нового психологического уровня в ближайшие месяцы мы допускаем в случае высоких нефтяных цен и позитива в переговорном треке. Пока сохраняем умеренный консерватизм при формировании портфеля. Из акций в долгосрочной перспективе позитивно смотрим на ЛУКОЙЛ, Сбер, Хэдхантер, Озон, Транснефть, НОВАТЭК, Озон Фармацевтику, ДОМ.РФ и Промомед. На рынке облигаций рекомендуем диверсифицировать вложения между короткими и среднесрочными выпусками — в частности, 29008 с дюрацией до 2029 года, 29018 с погашением в 2031 году и 26252 в 2033 году. Торговые инструменты 📈 IMOEXF 2 515,5 пт. @tb_invest_news
-
Совкомбанк призвал не ждать роста дивидендов вслед за прибылью Кредитная организация рассчитывает заработать рекордную сумму в 2026 году. Совкомбанк рассчитывает направить на дивиденды по итогам 2026-го примерно такую же долю прибыли, как и в предыдущие два года. При этом банк продолжит выкупать собственные акции, пока считает их цену заниженной. Об этом первый зампред правления Сергей Хотимский рассказал Интерфаксу в рамках Дня инвестора. По его словам, банк не намерен снижать выплаты относительно последних лет. Однако окончательное соотношение дивидендов и байбека будет зависеть от котировок: если акции подорожают, Совкомбанк сможет направить на выплаты инвесторам больше средств, которые иначе потратил бы на выкуп бумаг. Сергей Хотимский — о дивидендах по итогам года: «Если надо, мы поменяем политику, еще что-то, но суть будет простая: мы не будем платить больше дивидендов, пока такая цена акций». Как Совкомбанк платит дивиденды Действующая дивполитика предусматривает, что компания распределяет среди акционеров от 25% до 50% чистой прибыли по МСФО в случае, если это не опускает фактический норматив достаточности капитала Н1.0 ниже 11,5%. В 2024 и 2025 годах Совкомбанк выплатил по 0,35 рубля на обыкновенную акцию. В первом случае на дивиденды направили 7,9 млрд рублей — около 10% чистой прибыли, во втором — 7,86 млрд рублей, или примерно 15%. Финансовые результаты Совкомбанка Отчет за третий квартал компания раскрыла вчера. Аналитик Т-Банк Инвестиций Егор Дахтлер оценил результаты позитивно. Чистый процентный доход вырос на 46% год к году, до 69,3 млрд рублей, чистый комиссионный доход — на 0,5%, до 13,5 млрд рублей. Чистая прибыль превзошла наш прогноз на 2%. Показатель увеличился на 49%, до 26,6 млрд рублей. Рентабельность капитала составила 23%. Операционные издержки остались под контролем — рост на 4%. По итогам 2026 года Совкомбанк ожидает рекордную прибыль. Исторический максимум банк установил в 2023 году, заработав 95 млрд рублей. В 2024 году чистая прибыль снизилась до 77 млрд рублей, а в 2025-м — до 53 млрд рублей. Взгляд на акции Сохраняем рекомендацию «покупать» по акциям Совкомбанка. Целевая цена — 14,6 рубля. Торговые инструменты 📈 SVCB 10,87 ₽ @tb_invest_news
-
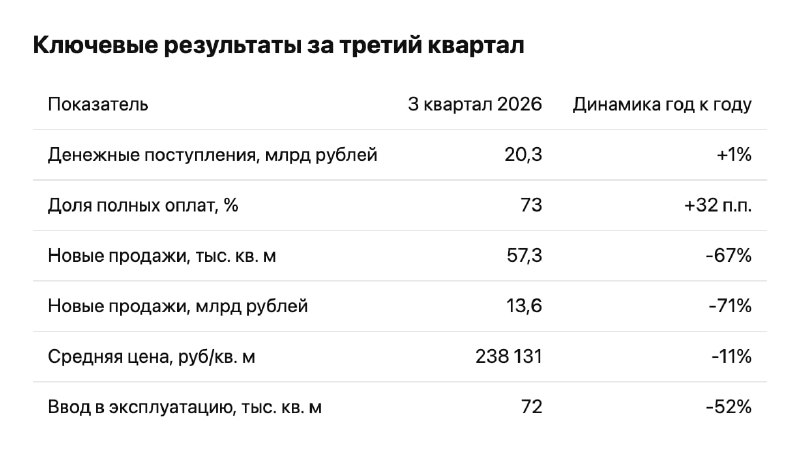
Продажи Эталона обновили антирекорд 2022 года Застройщик Эталон раскрыл операционные результаты за третий квартал и девять месяцев 2026 года. Компания зафиксировала падение продаж как в физическом, так и в денежном объеме. Мнение аналитиков Александр Самуилов, СFA, главный аналитик Т-Банк Инвестиций, Никита Степанов, старший аналитик Т-Банк Инвестиций: «Эталон опубликовал слабые операционные результаты за третий квартал. Продажи застройщика в квадратных метрах упали в три раза, до 57 тыс. кв. м — рекордно низкий уровень с 2022 года. При этом рынок первичной недвижимости в квадратных метрах за третий квартал снизился на 4%, по данным ДОМ.РФ. На наш взгляд, основная причина снижения — в высокой базе прошлого года, когда Эталон приоритизировал рост продаж и активно использовал механизм рассрочки. Благодаря этому в третьем квартале 2025-го сохранялся активный спрос на ряд ЖК в Москве и Санкт-Петербурге, а доля рассрочек в продажах составляла рекордные 60%. Сейчас же, в условиях жесткой денежно-кредитной политики и снижения спроса на недвижимость, Эталон начал приоритизировать денежные поступления — доля рассрочки в продажах снизилась до 27%, что, однако, существенно негативно повлияло на продажи. При этом денежные поступления сохранились вблизи уровней прошлого года: в отличие от рассрочки, по ипотечным продажам и 100-процентной оплате застройщик наполняет счета эскроу на сумму заключенного договора. Также отметим, что в денежных поступлениях учитываются регулярные платежи по ранее оформленным рассрочкам, что не является индикатором текущего спроса на жилую недвижимость Эталона». Что с финансовыми результатами В первом полугодии выручка Эталона снизилась на 10% год к году, до 54,4 млрд рублей. EBITDA прибавила 28% год к году, до 9,2 млрд рублей. Чистый убыток застройщика снизился на 7% год к году, до 13,17 млрд рублей. Чистый корпоративный долг за полугодие сократился почти на 13%. Взгляд на акции Мы сохраняем осторожный взгляд на весь сектор недвижимости в условиях жесткой денежно-кредитной политики и новых ограничений по семейной ипотеке. Торговые инструменты 📈 ETLN 24,24 ₽ @tb_invest_news
-
Спрос перед IPO Anthropic превысил предложение в шесть раз Объем заявок на акции Anthropic примерно в шесть раз превысил количество бумаг, предложенных инвесторам в рамках IPO, сообщает Bloomberg со ссылкой на источники. Если размещение пройдет по заявленным параметрам, оно станет крупнейшим в истории фондового рынка. Что говорят на рынке накануне IPO Агентство ранее писало, что разработчик Claude ориентируется на оценку примерно в $1,4 трлн, ниже ожиданий некоторых инвесторов. Компания нередко начинает продвижение IPO с более консервативными параметрами, рассчитывая скорректировать их при высоком спросе. Anthropic активно привлекала внимание инвесторов перед IPO. Например, провела прямую трансляцию с гендиректором Дарио Амодеи и главой JPMorgan Джейми Даймоном. Источники агентства уточнили, что банки уже предупредили заинтересованных покупателей о том, что компания отдаст приоритет действующим инвесторам. Параметры IPO Anthropic В проспекте, поданном в Комиссию по ценным бумагам и биржам США (SEC), компания указала, что разместит 825 млн акций. Из них 801,35 млн выпустит сама Anthropic, еще 23,65 млн продадут действующие акционеры. Цена за бумагу будет в диапазоне $70–78. При IPO по верхней границе компании удастся привлечь $64,4 млрд. Отдельно Anthropic проведет частное размещение на $26 млрд среди крупных технологических компаний: Google, Nvidia, AMD и других. Предварительно компания выйдет на Nasdaq ко Дню благодарения в США, который в этом году приходится на 26 ноября. Ранее мы перечислили пять фактов об Anthropic, которые нужно знать инвесторам перед IPO. Как торговать акциями иностранных компаний Пока Anthropic не вышла на биржу, можно совершать сделки с бумагами других технологических гигантов с помощью неоактивов — фьючерсов, цена которых привязана к стоимости базисного актива. В частности, сейчас контракты доступны на бумаги AMD, SanDisk, Nebius Group, Nvidia и Oracle. @tb_invest_news
-
Bitcoin ниже $70 тысяч, неоактив на Apple: итоги 13 ноября Итоги торговой сессии 🟢 Индекс Мосбиржи 2 511,42 п. (+0,20%) 🔴 RGBI 111,94 п. (−0,06%) 🔴 CNY (биржа) 12,3055 рубля (−0,89%) 🔴 USD (ЦБ) 82,15 рубля (−0,83 рубля) 🔴 EUR (ЦБ) 91,03 рубля (−1,30 рубля) 🟢 Brent $96,00 (+0,14%) Взлеты и падения 🟢 Эн+ 342,40 руб. +3,76% 🟢 Южуралзолото 0,6979 руб. +2,63% 🟢 Ренессанс Страхование 71,46 руб. +2,50% 🔴 АЛРОСА 23,38 руб. −1,10% 🔴 Совкомбанк 10,900 руб. −1,36% 🔴 Группа Позитив 1 261,0 руб. −2,25% Что случилось за день Сегодня Bitcoin опустился ниже $70 тыс. впервые с конца августа, на минимуме криптовалюта торговалась по $67,8 тыс. Bitcoin последовательно теряет в цене с конца сентября — начала октября, тогда он торговался по $86,6–86,7 тыс. На котировки давит перспектива повышения процентных ставок Федеральной резервной системой (ФРС). Исторически биткоин демонстрировал слабую динамику в условиях высоких процентных ставок. Также у трейдеров вызывают опасения перспектива ужесточения регуляторной политики в США. Сказаться мог и скандал вокруг Nvidia и ее бывшего руководителя Дженсена Хуанга, который покинул свою должность вчера. Помимо этого • На СПБ Бирже с 17 ноября появятся неоактивы на акции Apple, а также на бумаги двух компаний из сегмента солнечной энергетики: Enphase Energy и SolarEdge. Размер каждого инструмента соответствует одной акции. Торговать ими можно в приложении Т-Банк Инвестиций или в терминале. • Совкомбанк отчитался по МСФО за третий квартал лучше ожиданий: чистая прибыль выросла на 49% год к году, до 26,6 млрд рублей, при рентабельности капитала около 23%. • Минфин предложил увеличить ежемесячный вычет по НДПИ для Газпрома до 8 млрд рублей. Также ведомство предложило снизить налоговую нагрузку на проект «Восток Ойл»: Роснефть сможет засчитывать инвестиции в уменьшение НДПИ в 2027–2031 годах с лимитом вычета до 77,6 млрд рублей в год • SpaceX и Tesla могут объявить о сделке уже в декабре 2026 года, выяснил Bloomberg. Альтернативный вариант — начало 2027 года. Пользователи Т-Банк Инвестиций могут совершать сделки с акциями Tesla при помощи неоактивов • Селигдар переизбрал Сергея Татаринова на должность гендиректора холдинга. Помимо этого менеджмент компании избрал шесть членов правления компании. Полный состав правления не раскрывается. • Хэдхантер подтвердил прогноз на 2026 год: выручка составит около 41 млрд рублей, а скорректированная EBITDA — примерно 23 млрд рублей; компания также погасит выкупленные 4,9% акций по завершении байбэка в мае 2027 года. • М.Видео раскрыла структуру акционеров после допэмиссии: новым контролирующим акционером стала компания КэпиталГард Билана Ужахова с долей 56,3%, а ЭсЭфАй нарастила совокупную долю до 19,9%. • Базис подтвердил прогноз на 2026 год и анонсировал крупные проекты в 2027-м: компания рассматривает переход на выплату дивидендов дважды в год, а отчет за четвертый квартал представит в феврале. • Яндекс завершил допэмиссию акций для программы мотивации. 11 млн обыкновенных акций разместили по закрытой подписке по цене 3 463,5 рубля. До передачи сотрудникам бумаги не дают права голоса и не участвуют в распределении дивидендов. Аналитика за день • Подготовили дайджест макроданных недели. • Рассказали, что будет с Nvidia и рынком технологий дальше. На что обратить внимание на следующей неделе • В понедельник, 16 ноября, Ренессанс Страхование представит результаты по МСФО за девять месяцев. • Во вторник, 17 ноября, ВИ.ру отчитается по МСФО за девять месяцев. Nvidia сообщит о результатах за квартал. • 18-19 ноября пройдет саммит АТЭС в Китае. На нем может состояться встреча Владимира Путина, Дональда Трампа и Си Цзиньпина. • В четверг, 19 ноября, МТС и Европлан представят результаты за девять месяцев года. • В пятницу, 20 ноября, Совкомфлот и Банк Санкт-Петербург отчитаются по МСФО за девять месяцев, ЛУКОЙЛ и Хендерсон проведут собрания акционеров по вопросам дивидендов. Торговые инструменты 📈 IMOEXF 2 512,5 пт. 📈 RGBIF 111,7 пт. @tb_invest_news
-
На СПБ Бирже появятся неоактивы на акции Apple СПБ Биржа с 17 ноября расширит линейку неоактивов на американские акции. Инвесторам станут доступны производные инструменты на бумаги Apple, Enphase Energy и SolarEdge, говорится в сообщении площадки. Общее количество неоактивов на иностранные акции и индексы криптовалют достигнет 78 штук. Размер каждого инструмента соответствует одной акции. Валюта стоимости шага цены — доллар США, а расчеты по контрактам проводятся в рублях. Две отрасли В сегменте потребительской электроники и цифровых сервисов появится неоактив на акции Apple, а сегмент солнечной энергетики пополнят инструменты на акции поставщика солнечных и аккумуляторных систем Enphase Energy и производителя инверторов для солнечных панелей SolarEdge. Линейка недавно расширилась 3 ноября СПБ Биржа расширила линейку неоактивов на 10 новых инструментов, в число которых вошли NVIDIA, Micron, Marvell, Alphabet, McDonald’s и другие. Как работают неоактивы Неоактивы позволяют получать финансовый результат от изменения стоимости базового актива без покупки самой ценной бумаги. Инструменты не несут инфраструктурного риска, так как все операции проводятся в российском контуре. Сделки проходят без комиссии, однако при переносе открытой позиции на следующий календарный день взимается плата. В отличие от фьючерсов, в инструменте нет вариационной маржи между сессиями: все расчеты совершаются после закрытия позиции. Торги неоактивами на иностранные акции доступны по будням с 07:00 до 00:00 мск, а по выходным и праздникам — с 10:00 до 00:00 мск. Неоактивы в Т-Банк Инвестициях Изучить каталог доступных инструментов можно в приложении Т-Банк Инвестиций или в терминале. Сейчас инвесторы могут совершать сделки с неоактивами на иностранные акции, в том числе AMD, Amazon, Coinbase, Netflix, Tesla, Adobe, Intel, Moderna, а также на индексы криптовалют: Bitcoin, Ethereum, Solana и другими. Чтобы покупать и продавать неоактивы на иностранные акции, нужно либо иметь статус квалифицированного инвестора, либо сдать тесты на доступ к фьючерсам и маржинальной торговле. Торговля неоактивами на индексы криптовалют доступна только при наличии статуса квалифицированного инвестора. Торговые инструменты 📈 SPBE 181,3 ₽ @tb_invest_news
-
Хэдхантер подтвердил прогноз по выручке Хэдхантер прогнозирует выручку по итогам 2026 года на уровне 41 млрд рублей, а скорректированную EBITDA — около 23 млрд рублей. Оба показателя соответствуют прогнозу, который компания представила в августе. Об этом топ-менеджмент компании сообщил в ходе Дня инвестора. Для сравнения, по итогам 2025 года выручка платформы составила 41,2 млрд рублей, а скорректированная EBITDA — 22,7 млрд. Компания погасит выкупленные акции Хэдхантер также планирует направить на погашение все акции, приобретенные в рамках обратного выкупа. Об этом сообщил директор по корпоративному развитию Арман Арутюнян. К настоящему времени компания выкупила 2,52 млн собственных акций по средней цене 2 705 рублей за бумагу. Объем приобретенных акций составляет около 4,9% от общего количества. Погашение будет произведено по завершении программы байбэка, в мае 2027 года. Хэдхантер укрепляет позиции на сократившемся рынке По словам Арутюняна, российский рынок найма за последние два года сократился примерно на треть. На 100 активных вакансий в первом квартале 2024-го сейчас приходится всего 74. При этом Хэдхантер продолжает усиливать свои лидерские позиции на этом рынке, добавил топ-менеджер. Как дела у Хэдхантера Вчера Хэдхантер представил финансовые результаты за третий квартал 2026 года. Выручка компании за этот период составила 10,97 млрд рублей, практически не изменившись год к году. При этом сегмент HRtech увеличил выручку на 35,1%, до 843 млн рублей. Глава аналитики Т-Банк Инвестиций по рынку акций Марьяна Лазаричева отметила, что эффект от разворота экономической активности компании ожидается только в 2027 году. Однако, несмотря на это, Хэдхантер стабильно выплачивает дивиденды с привлекательным уровнем дивидендной доходности, что делает акции интересными для инвесторов. Взгляд на акции Аналитики Т-Банк Инвестиций сохраняют позитивный взгляд на бумаги Хэдхантера и считают их покупку привлекательной идеей на долгосрочном горизонте. Целевая цена — 3 500 рублей на горизонте года. Торговые инструменты 📈 HEAD 2 730 ₽ @tb_invest_news
-
edited viral Reuters рассказал о секретном проекте Amazon У Amazon есть секретный проект World Product Graph, который подразумевает создание базы данных с информацией обо всех товарах, продающихся в мире. Об этом сообщает Reuters, ссылаясь на текст внутреннего документа компании и данные источников, осведомленных о деталях проекта. Если идея будет реализована, Amazon превратится в универсальную торговую площадку с подробной информацией о самой разной продукции и сможет переманить покупателей у конкурирующих онлайн-магазинов. Вместе с этим у пользователей Amazon не будет причин покидать сайт компании во время поиска нужного товара, пишет агентство. World Product Graph также позволит компании потеснить Google в сфере онлайн-поиска и сдержать растущую конкуренцию со стороны Walmart в электронной коммерции. Внутренний документ компании содержит предполагаемую дату запуска — 1 октября 2027 года, но будет ли он действительно реализован, неизвестно. Позиция Amazon Компания заявила в ответ на публикацию, что черновые и устаревшие документы часто дают неполное представление о ситуации, а сам факт их существования не означает текущие планы корпорации. При этом в Amazon отметили, что регулярно занимается модернизацией технологий внутри площадки, чтобы сделать каталог товаров более точным и полезным для покупателей. Как вложиться в акции крупнейшего маркетплейса Пользователи Т-Банк Инвестиций могут совершать сделки с акциями Amazon при помощи неоактивов, — фьючерсов СПБ Биржи, базовым активом для которых выступают иностранные бумаги. Помимо этого, в портфель можно добавить бумаги других технологических гигантов — например, Nvidia, Nebius, Alphabet, AMD, Micron, Intel, Adobe, Tesla и другие. @tb_invest_news
-

Акции Сегежи подскочили на обещаниях господдержки отрасли Акции лесопромышленного холдинга Сегежа резко ускорили рост на торгах в пятницу на фоне сообщений о новых мерах господдержки отрасли. В 16:30 акции торговались на уровне 0,822 рубля, но уже к 16:37 достигли 0,848 рубля, прибавив 3,1%. Позитивный тренд ускорился после заявления замглавы правительства Дмитрия Патрушева о том, что власти готовят новые меры поддержки лесной промышленности для повышения устойчивости всей отрасли. Торговые инструменты 📈 SGZH 0,85 ₽ @tb_invest_news
-
Яндекс завершил допэмиссию 11 млн акций для программы мотивации Яндекс завершил размещение 11 млн дополнительных обыкновенных акций для реализации программы долгосрочной мотивации сотрудников. Допэмиссия прошла по закрытой подписке по цене 3 463,5 рубля, следует из раскрытия компании. Цена выпуска соответствует средневзвешенной стоимости бумаг на Мосбирже по итогам торгов 2 ноября. Зачем Яндексу допэмиссия Выпуск акций связан с программой долгосрочной мотивации. Ранее компания изменила подход к ее финансированию: вместо нескольких небольших выпусков под отдельные периоды исполнения опционов компания провела одну крупную допэмиссию. Созданного пула акций должно хватить для прогнозируемых потребностей программы как минимум до конца 2027 года. До передачи сотрудникам бумаги не дают права голоса и не участвуют в распределении дивидендов. Влияние допэмиссии на акции Яндекса Дополнительный выпуск увеличивает количество акций в обращении и потенциально размывает доли действующих акционеров. Однако Яндекс одновременно проводит программу обратного выкупа, которая частично компенсирует этот эффект. В мае 2026 года компания запустила двухлетний байбэк объемом до 50 млрд рублей. По оценке на момент запуска программы, это соответствовало примерно 3,4% капитала. Глава аналитики Т-Банк Инвестиций по рынку акций Марьяна Лазаричева ранее отмечала, что допэмиссия для мотивационной программы заметно не повлияет на котировки. Финансовые результаты Яндекса В третьем квартале 2026 года компания увеличила выручку на 12% год к году, до 410,6 млрд рублей. Скорректированная EBITDA выросла на 12%, до 87,8 млрд рублей. Чистая прибыль Яндекса прибавила 23% год к году, до 42,5 млрд рублей. Взгляд на акции На этой неделе аналитики Т-Банк Инвестиций вернулись к аналитическому покрытию Яндекса с рекомендацией «покупать» и целевой ценой 5 100 рублей за бумагу. По нашим оценкам, после атак на дата-центры компания уже прошла наиболее сложный этап и восстановила работу большей части сервисов. При этом последствия ударов БПЛА могут отразится на выручке, рентабельности, капитальных затратах и в течение следующего года. Наш прогноз по ключевым показателям Яндекса на горизонте 12 месяцев — в полном обзоре. Торговые инструменты 📈 YDEX 3 432,5 ₽ @tb_invest_news
-
МЭА объявило о закате эпохи нефти и газа как главных источников энергии Ископаемое топливо перестает быть основным источником энергии, заявил исполнительный директор Международного энергетического агентства (МЭА) Фатих Бирол. Его слова передает The Guardian. По его оценке, за последние десять лет мировые мощности по производству электроэнергии увеличились примерно на 5 тыс. ГВт. В следующие десять лет прирост может составить еще 12 тыс. ГВт даже по консервативному прогнозу. Что ускоряет переход к электричеству Одним из факторов стало стремление стран снизить зависимость от нестабильных цен на нефть и газ, а также защитить энергоснабжение от перебоев, в том числе из-за вооруженных конфликтов. Дополнительный спрос на электричество формируют электрификация транспорта, развитие инфраструктуры для искусственного интеллекта и распространение кондиционеров на фоне учащения волн жары. По данным МЭА, продажи электромобилей за последние девять месяцев выросли на 60%. Бирол подчеркнул, что нефть и газ продолжат использоваться, однако электричество становится доминирующим источником энергии. Прогнозы спроса ухудшаются Ранее сегодня МЭА опубликовало ежемесячный отчет, в котором ухудшило прогноз по мировому спросу на нефть. Агентство ожидает снижения потребления на 2,7 млн баррелей в сутки до конца года, однако прогнозирует его восстановление в 2027 году. Прогноз по мировому предложению нефти в 2026 году агентство, напротив, повысило на 920 тыс. баррелей в сутки. Как инвесторам торговать нефтью На Мосбирже обращаются нефтяные фьючерсы на Brent — стандартные и мини-контракты. В Т-Банк Инвестициях также доступны фьючерсы на нефть WTI, например, с исполнением в декабре. Как работают инвестиции в нефтяной рынок, разобрали в справочном материале. Торговые инструменты 📈 BRZ6 96,32 пт. 📈 BMZ6 96,32 пт. 📈 WTZ6 87,5 пт. @tb_invest_news
-
Базис рассказал об ожидании значительной выручки Разработчик ПО Базис планирует запустить несколько крупных проектов в 2027 году. Прогноз по финансовым показателям на следующий год компания представит в феврале. Об этом заявил генеральный директор Давид Мартиросов. Компания также подтвердила прогноз на 2026 год. По словам Мартиросова, выручка в четвертом квартале может оказаться значительной. Отчет за этот период также планируется опубликовать в феврале. Финансовый директор Базиса Ирина Диденко подчеркнула, что в силу сезонности бизнеса основная часть выручки традиционно приходится на конец года. ИИ помогает сдерживать расходы Гендиректор рассказал, что Базис проходит внутреннюю трансформацию: пересматривает процессы и внедряет искусственный интеллект в работу. Это позволяет компании контролировать затраты — фонд оплаты труда остается на прежнем уровне, несмотря на рост объема задач. «Мы с меньшим количеством людей пишем больше», — отметил Мартиросов в прямом эфире на канале Смартлаба. Гендиректор также сообщил, что компания выходит из инвестиционного цикла и рассчитывает получить отдачу от вложений. Одним из ключевых приоритетов остается увеличение регулярной выручки. Базис рассматривает выплату дивидендов дважды в год Финансовый директор Ирина Диденко подтвердила, что компания рассматривает возможность перейти на выплату дивидендов два раза в год. Как дела у Базиса На этой неделе Базис отчитался за третий квартал 2026 года. Выручка компании выросла на 27% год к году и составила 1,93 млрд рублей. Чистая прибыль выросла на 43%, до 833 млн рублей. Чистый долг незначительно увеличился из-за сезонности бизнеса и единовременной выплаты дивидендов. Взгляд на акции Базиса Аналитики Т-Банк Инвестиций планируют начать полноценное аналитическое покрытие Базис в течение пары недель. За последний месяц котировки акций существенно выросли, и сейчас бумаги эмитента торгуются по форвардным мультипликаторам вблизи среднего уровня по сектору. Торговые инструменты 📈 BAZA 150,9 ₽ @tb_invest_news
-
edited 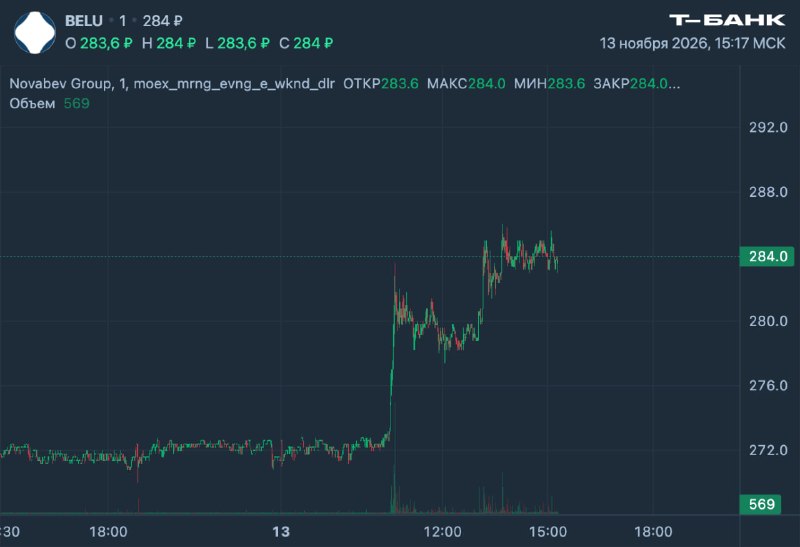
Акции Novabev Group выросли до максимума за три месяца Акции Novabev Group в ходе дневных торгов выросли до отметки 286 рублей впервые с 12 августа 2026 года без особых на то причин. Котировки плавно двигаются вверх с конца лета и с тех пор прибавили более 20%. К 15:03 мск бумаги эмитента торговались по цене 283,6 рубля, прибавляя 4,5% за день. Сильные операционные результаты В начале октября компания опубликовала операционные результаты за третий квартал и девять месяцев 2026 года. Общие отгрузки в период с января по сентябрь выросли на 4,3% год к году, до 10,9 млн декалитров (дал). А продажи дочерней сети алкогольных магазинов ВинЛаб увеличились на 24%. При этом в третьем квартале собственные и импортные отгрузки Novabev Group выросли на 21% и 40% соответственно, опережающий рост демонстрировали премиальные бренды спиртного, такие как Orthodox и Beluga. Главный аналитик Т-Банк Инвестиций Александр Самуйлов назвал результаты группы сильными. Что делать с бумагами Несмотря на нейтральный взгляд на сектор ритейлеров, аналитики Т-Банк Инвестиций сохраняют рекомендацию «покупать» по акциям Novabev Group с ценовым таргетом 340 рублей и потенциалом роста 27% на горизонте года. Торговые инструменты 📈 BELU 283,6 ₽ @tb_invest_news
-
Венгрия сократила закупки российского трубопроводного газа на 8% за девять месяцев Венгрия в январе — сентябре 2026 года приобрела российский трубопроводный газ на €2 млрд, что на 8% меньше, чем за аналогичный период прошлого года. Несмотря на снижение закупок, страна сохранила первое место среди покупателей российского трубопроводного газа в Евросоюзе. Следом идут Болгария (€1,2 млрд) и Греция (€1 млрд). Всего за девять месяцев ЕС заплатил за трубопроводный газ из России €4,9 млрд против €4,6 млрд годом ранее. Об этом пишет ТАСС. Импорт российского газа в ЕС вырос Совокупные расходы Евросоюза на российский трубопроводный газ и СПГ за январь — сентябрь увеличились на 9,3% в годовом выражении, до €11,6 млрд. На сжиженный газ пришлось €6,7 млрд. Россия заняла третье место среди крупнейших поставщиков газа в ЕС с долей 15,2%. Годом ранее показатель составлял 16,5%. Лидерами остались США с долей 30,5% и Норвегия с 20,7%. Поставки в сентябре В сентябре ЕС импортировал российский трубопроводный газ на €783 млн. Крупнейшими покупателями стали Венгрия (€261 млн), Болгария (€230 млн), Греция (€166 млн) и Словакия (€127 млн). Единственным действующим маршрутом поставок российского газа в Европу остается «Турецкий поток». Закупки российского СПГ в сентябре составили €498 млн — на 42% больше, чем годом ранее. Основными импортерами стали Франция (€336 млн) и Нидерланды (€107 млн). По стоимости поставок СПГ Россия заняла второе место после США с долей 8,5%. Как дела у российских производителей В первом полугодии Газпром увеличил выручку от продаж на 8,4% год к году, до 5,3 трлн рублей. Финансовые расходы выросли на 3,8%, а доходы снизились на 60,8%. Чистая прибыль составила 932,9 млрд рублей против 1,03 трлн рублей годом ранее. Базовая и разводненная прибыль на акцию упала до 34,98 рубля. НОВАТЭК в первом полугодии увеличил выручку на 4% год к году, до 836,3 млрд рублей. EBITDA упала на 8,8% год к году, до 430,4 млрд рублей. Относящаяся к акционерам нормализованная прибыль без учета курсовых разниц сократилась на 8,7% год к году, до 216,5 млрд рублей. Взгляд на бумаги НОВАТЭК остается фаворитом Т-Банк Инвестиций на газовом рынке. Советуем акции эмитента к покупке с целевой ценой 1 390 рублей. По бумагам Газпрома сохраняем рекомендацию «держать» с таргетом 125 рублей. Торговые инструменты 📈 NGX6 3,28 пт. 📈 NRX6 3,28 пт. @tb_invest_news
-
М.Видео раскрыло новую структуру акционеров М.Видео раскрыло структуру акционеров после размещения 500 млн бумаг в рамках допэмиссии по закрытой подписке. Новым контролирующим акционером стала компания КэпиталГард под управлением Билана Ужахова (основной владелец ритейлера). Ей принадлежит 56,3%, следует из документов на портале раскрытия. Вторым по величине акционером стал ЭсЭфАй. Доля, которой компания владеет напрямую, выросла до 14,9%. С учетом дочерней структуры ЭсЭфАй Кэпитал совокупная доля составляет 19,9%. Детали допэмиссии Решение о допэмиссии акционеры одобрили 19 июня 2026 года, а 12 августа выпуск зарегистрировал Банк России. Совет директоров установил цену размещения 17 сентября. Она была одинаковой для всех участников, в том числе для акционеров, воспользовавшихся преимущественным правом. Допэмиссия стала заключительным этапом программы дофинансирования М.Видео. Привлеченные средства предназначены для развития бизнеса и трансформации компании в мультикатегорийный маркетплейс с собственной розничной сетью, партнерскими пунктами выдачи заказов и постаматами. Вчера ритейлер сообщил, что разместил весь запланированный объем выпуска, а бумаги были выкуплены по единой цене 49,9 рубля. Операционные и финансовые результаты М.Видео В прошлом месяце ритейлер раскрыл операционные результаты собственного маркетплейса за период с января по сентябрь 2026 года. По итогам трех кварталов оборот маркетплейса составил более 22,8 млрд рублей против 7,55 млрд рублей за аналогичный период 2025 года. В первом полугодии выручка компании уменьшилась на 36,8%. Валовая прибыль составила 4,1 млрд рублей против 27 млрд рублей годом ранее. Чистый убыток увеличился до 36,1 млрд рублей. Торговые инструменты 📈 MVID 54,35 ₽ 📈 SFIN 616,6 ₽ @tb_invest_news
- Older posts