Самый четкий канал в телекоме🔥 @YaroslavG
Чат канала https://t.me/Rustelco_Chat
Адрес в MAX https://max.ru/channel_RusTelco
В Dzen https://dzen.ru/rustelco
Subscribers5.2K +0 24h
Reach per post (ERR)25.2%1.3K avg views
Posting1.4/daylast 11 hours ago
Reactions per 1K views3.5🔥 ⭐ 🤔
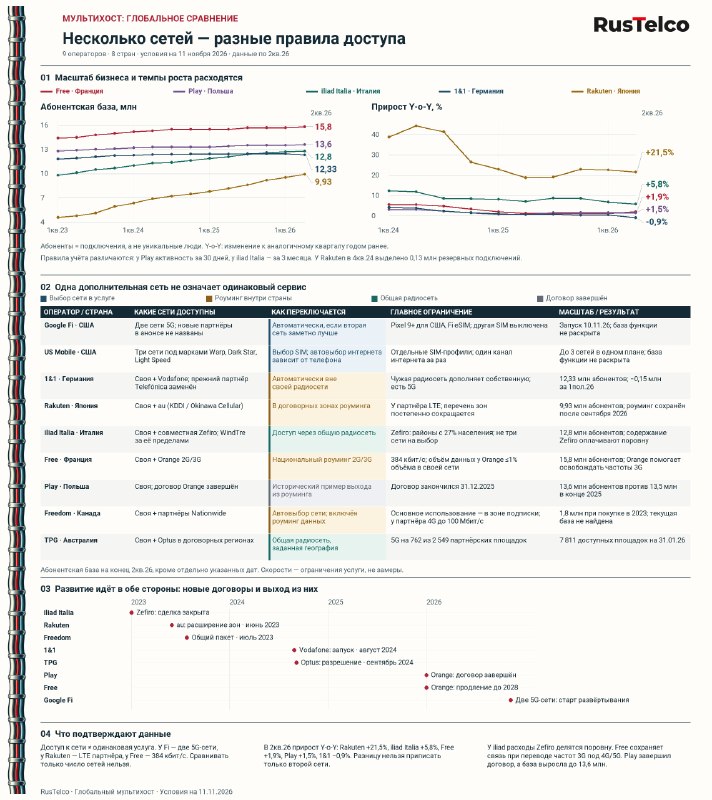
📡Чужая сеть: общие расходы, резерв и развитие
😀 В Италии iliad и WindTre создали Zefiro для районов с 27% населения. Содержание общей сети оплачивают поровну.
😀 Во Франции Free сохраняет Orange 2G/3G до 2028 года: это позволяет переводить свои частоты 3G под 4G/5G, сохраняя доступ к 2G/3G.
😀 В Польше договор Play с Orange завершился в конце 2025 года. При этом база выросла с 13,5 млн до 13,6 млн абонентов к концу 2кв.26. Рост не доказывает улучшения качества связи.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
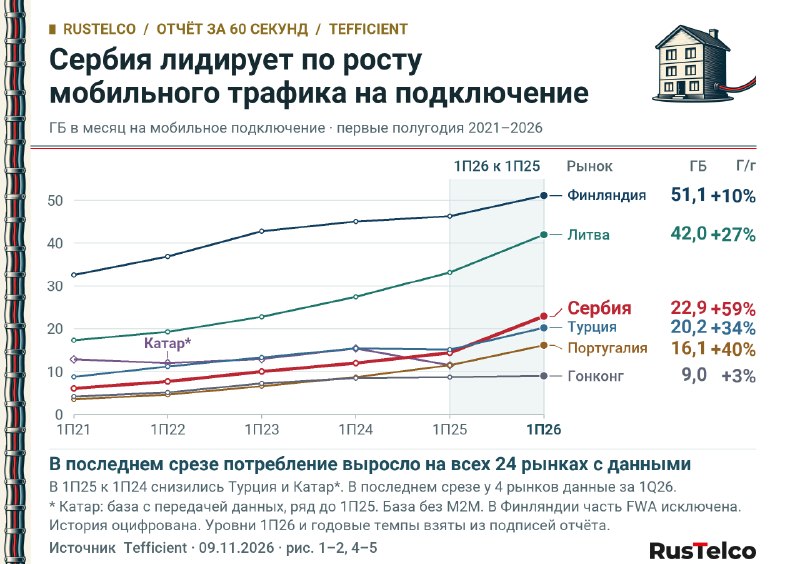
🎯 Сербия лидирует по росту мобильного трафика на подключение
Свежий #Tefficient за 1П26. Год назад трафик на подключение снижался в Турции и Катаре. В последнем срезе все 24 рынка в плюсе, на 21 из них рост ускорился.
🔹 Сербия +59% за год, до 22,9 ГБ/мес. Португалия +40%, до 16,1 ГБ. У Финляндии темп скромнее (+10%), но уровень выше: 51,1 ГБ.
🔹 Выручка на гигабайт снизилась на всех 19 рынках с данными. ARPU вырос только в 18 из 35.
🔹 В Тунисе FWA, домашний интернет через мобильную сеть, дал 59% мобильного трафика.
🇷🇺 В России общий мобильный трафик в 2Q26: 12,1 млрд ГБ, −6% за год. Это отдельная метрика ЕМИСС.
Прошлый выпуск: 2025
📊 Tefficient, 9.11.2026 · Минцифры
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
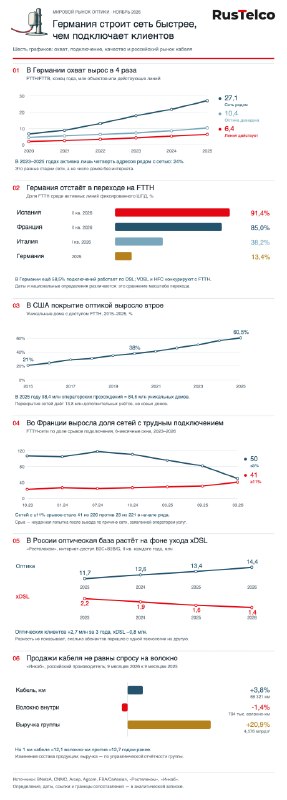
🧵 Оптика: стройка ещё не означает подключение
🇩🇪 Германия. Охват 2020–2025: 6,7 → 27,1 млн объектов; активные линии: 2,0 → 6,4 млн. С 2023 года работает около 24% охвата. Узкие места: ввод кабеля и выбор услуги. BNetzA
🇫🇷 Франция. Сетей с ≥11% срывов подключения стало 41 из 220 в 2026-м против 23 из 221 в 2023-м. Это попытки после выезда, не аварии линий.
🇺🇸 США, 2025. 98,4 млн прохождений сетей = 84,6 млн уникальных домов: сети перекрываются.
🇷🇺 Россия. У «Ростелекома» с II кв. 2023 по II кв. 2026 оптическая база +2,7 млн, xDSL −0,8 млн. Это не подсчёт миграции.
🏭 «Инкаб»: кабель-км +3,8%, волокно-км −1,4% за 9 месяцев 2026 года. Состав продаж изменился.
Источники и методика – в Excel в комментарии.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
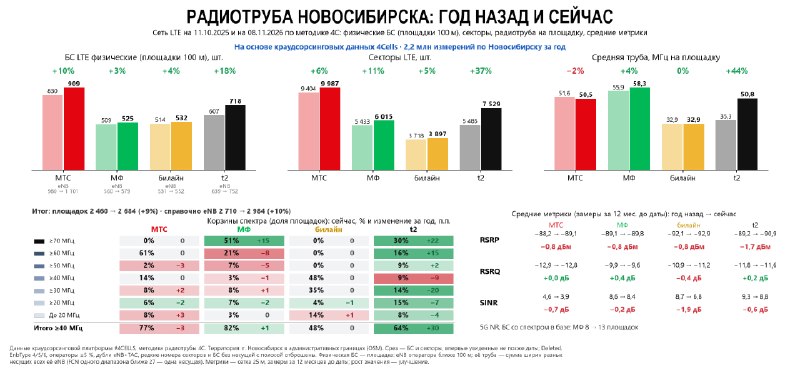
📡 Радиотруба Новосибирска за год: t2 дал половину прироста площадок в базе 4C, труба +44%
Сравниваем LTE на 11.10.2025 и 08.11.2026 по методике 4C на данных 4Cells: 2,2 млн краудсорсинговых измерений за год.
➡️ Площадки: наблюдаемых площадок стало 2 684 против 2 460 (+9%). У 👌 рост с 607 до 718 (+18%). Это 111 из 224 площадок общего чистого прироста, почти половина (расчёт). 🥚 сохраняет первое место по числу площадок: 909 (+10%). У 🟢 +3%, у 🟡 +4%.
⚫️ Труба: у t2 число LTE-секторов выросло на 37%, до 7 529. На t2 пришлось 2 044 из 3 388 секторов прироста по четырём операторам, около 60% (расчёт). Средняя ширина LTE-полосы на площадку выросла с 35,3 до 50,8 МГц (+44%). t2 практически сравнялся с МТС (50,5 МГц); разница всего 0,3 МГц. Лидер по-прежнему МегаФон: 58,3 МГц. У t2 доля площадок с полосой от 40 МГц поднялась с 34% до 64% (+30 п.п.).
⚫️ Радиометрики: на фоне расширения трубы средний SINR t2 снизился с 9,3 до 8,8 дБ. Но t2 остаётся первым по SINR (у МегаФона 8,4 дБ). Показатель снизился у всех, сильнее всего у билайна: 8,7 → 6,8 дБ.
🔴 5G: в базе 4C площадок МегаФона с NR стало 13 против 8. Ширина NR в расчёт LTE-трубы не входит.
Итог: в московском выпуске у t2 +8% площадок и +62% трубы. В Новосибирске +18% и +44%: здесь заметнее рост числа наблюдаемых площадок. Средний SINR снизился, но из-за смены выборки это не доказывает ухудшение связи в тех же точках.
📊 Источник: 4Cells, Новосибирск в административных границах. Площадка: eNB одного оператора в радиусе 100 м; труба: сумма ширин наблюдаемых LTE-несущих, не лицензированный спектр. Метрики: замеры за 12 месяцев до даты; изменение выборки влияет на средние и число обнаруженных площадок.
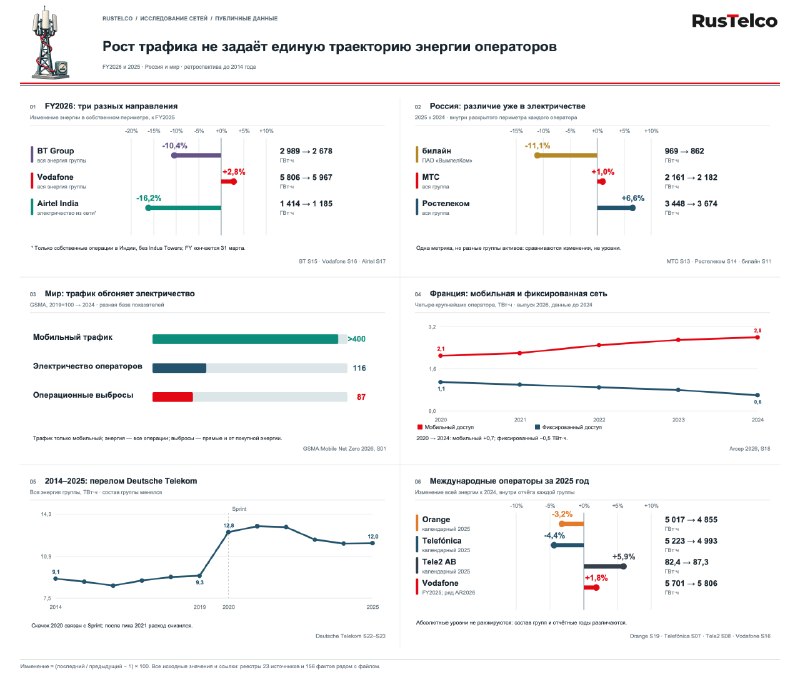
🔵 Трафик вырос в разы, но расход энергии у операторов движется по-разному
За 2019–2024 годы мобильный трафик в мире вырос более чем в четыре раза, а потребление электричества операторами увеличилось на 16%.
😀 Эффективнее на гигабайт не означает меньше энергии в целом. Во Франции в 2024 году мобильный трафик вырос на 13%, энергия мобильной сети на 4%. За 2020–2024 годы мобильный доступ прибавил 0,7 ТВт·ч, а фиксированный сэкономил 0,5 ТВт·ч. Уход от меди к оптике помог фиксированной сети, но не перекрыл рост мобильной. Arcep, выпуск 2026.
😀 У FY2026 нет единой траектории. Общая энергия BT снизилась на 10,4%, Vodafone выросла на 2,8%. У Airtel India закупка электричества из сети упала на 16,2%, но использование возобновляемой электроэнергии выросло на 23,5%: закупку нельзя принимать за весь расход. Все три финансовых года закончились 31 марта 2026-го; это разные периметры и показатели. Vodafone взят из одной пересчитанной редакции отчёта после объединения с Three UK. BT · Vodafone · Airtel.
😀 В России расход сети и группы уже расходится. В 2025-м электричество билайна снизилось на 11,1%, группы МТС выросло на 1,0%, группы «Ростелеком» на 6,6%. При этом энергия сетей МТС снизилась на 4,8%. Это разные результаты внутри раскрытий компаний, а не рейтинг их энергоэффективности: состав активов различается. билайн · МТС · Ростелеком.
😀 Выбросы и расход энергии нужно оценивать отдельно. В 2019–2024 годах электричество операторов выросло на 16%, а операционные выбросы снизились на 13%; доля возобновляемой электроэнергии поднялась с 10% до 24%. Смена источника питания помогает климатическому результату, но сама по себе не доказывает экономию ГВт·ч. GSMA.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
➡️FWA дал ≈38% прироста мобильного трафика в мире
😀FWA: домашний сотовый интернет. В 2024–25 дал 14 из 37 ЭБ/мес прироста. Расчёт из данных Ericsson.
😀Апрель 2026: 71% провайдеров в выборке Ericsson с 5G; 57% с выбором скорости. В ФРГ O2 продаёт безлимит с разной скоростью, 📲Vodafone предлагает 100/200 ГБ и безлимит. Среднее за 24 мес с 5G-роутером: €36,8–41,8 и €45,3–67,8. Цены: 07.11.2026.
😀Speedtest, июль–сентябрь 2026: в мире 24 Мбит/с на отправку и 203 на загрузку (не FWA).
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
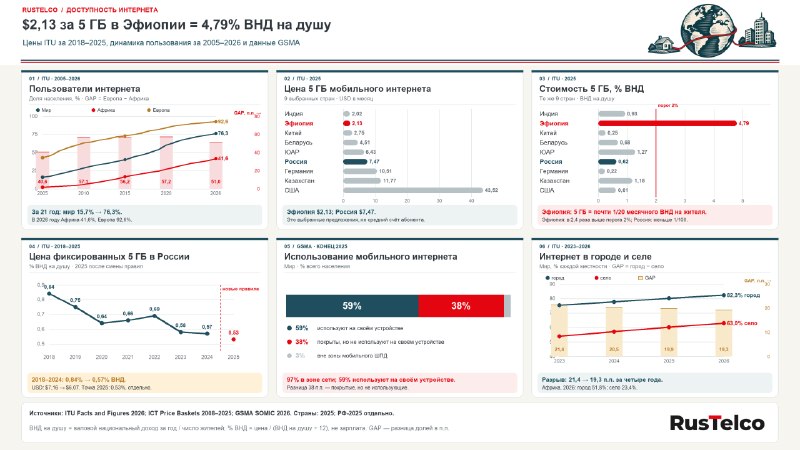
📶 $2,13 за 5 ГБ в Эфиопии = 4,79% ВНД на жителя
🔹 По ITU, в 2025-м 5 ГБ стоили $2,13 в Эфиопии и $7,47 в России. Но по доле месячного ВНД на жителя Эфиопия дороже: 4,79% против 0,62%, в 2,4 раза выше ориентира 2%. Цена в долларах обманчива.
🔹 Интернетом пользуются 76,3% мира против 15,7% в 2005-м. Но разрыв Европы и Африки вырос с 40,6 до 51,0 п.п. к 2026-му.
🔹 Разрыв города и села в мире: 21,4 п.п. в 2023-м, 19,3 в 2026-м. По GSMA, к концу 2025-го 38% людей жили в зоне мобильного ШПД, но не пользовались им на своём устройстве. Покрытия мало.
ВНД на жителя: средний показатель, не зарплата. Точка РФ за 2025-й отдельно из-за смены методики ITU.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
📱Virgin Media O2 сокращает расходы на оптику
📌 Virgin Media O2 - СП 50/50 Liberty Global и Telefónica с 2021 года. Другие сети на графике - действующие и бывшие активы Liberty, а не VMO2.
🇬🇧 3 ноября оператор остановил дальнейший оптический апгрейд сверх обязательств. Причины: экономика перекрывающихся сетей и требование быстрой отдачи. Поддержка nexfibre продолжается. Сообщение компании.
💰 План: ≈$1,07 млрд экономии в год к 2029-му. Компания ожидает роста денежного потока и маржи и снижения долга. Влияние на абонентов и выручку не раскрыто.
📉 Денежный поток: $823 млн в 2022-м → $518 млн в 2025-м по средним курсам; динамика включает валютный эффект.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
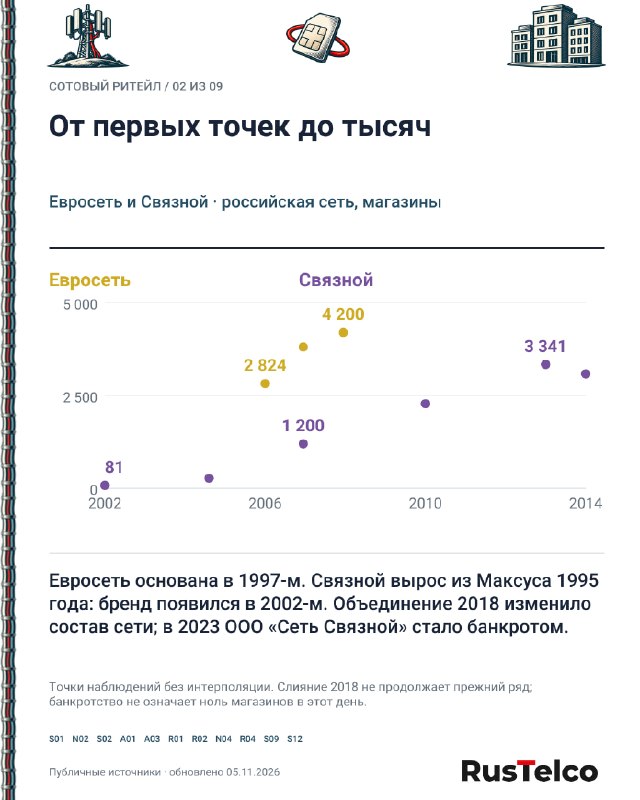
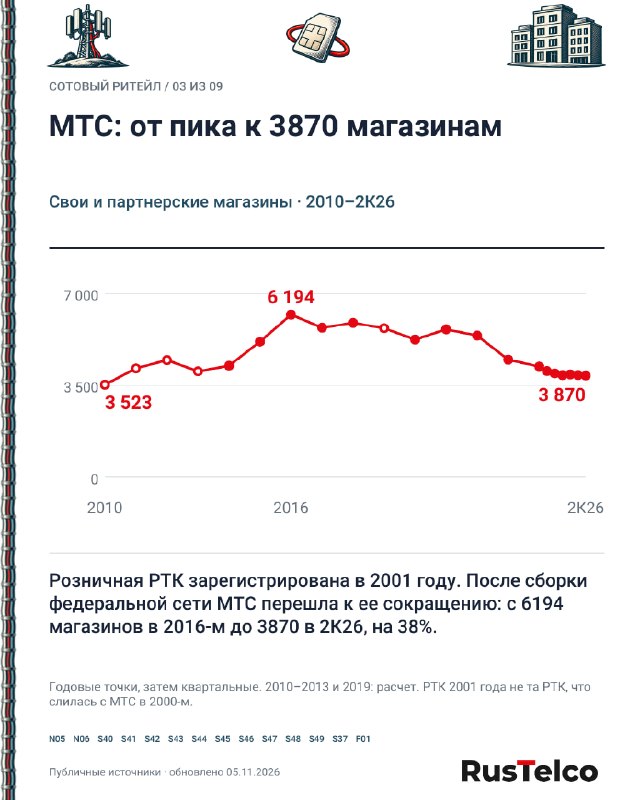
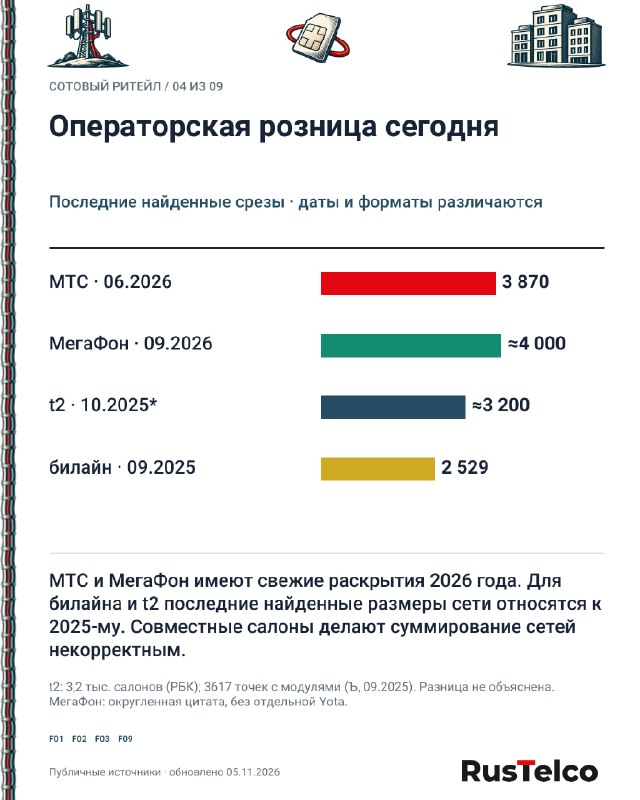
📱 Сотовый ритейл: от независимых сетей к операторам
Евросеть, Связной, Диксис, БетаЛинк, Цифроград... Собрал историю российского рынка в девяти графиках: рост сетей, поглощения, МТС/РТК и экономика продаж:
🔹 Связной вырос из «Максуса» 1995 года, а привычный бренд появился в 2002-м. История компании.
🔹 Число магазинов не объясняет весь бизнес. Важны товарная маржа, комиссии операторов, услуги и расходы салона. Рост выручки сам по себе не гарантирует рост прибыли.
🌍 Крупные посредники были и за рубежом. У RadioShack комиссионная выручка от операторов снизилась с $1,23 млрд в 2011-м до $0,85 млрд в 2013-м.
📊 В карточках: Россия и шесть зарубежных стран. Только публичные данные, с датами и оговорками к сравнению.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
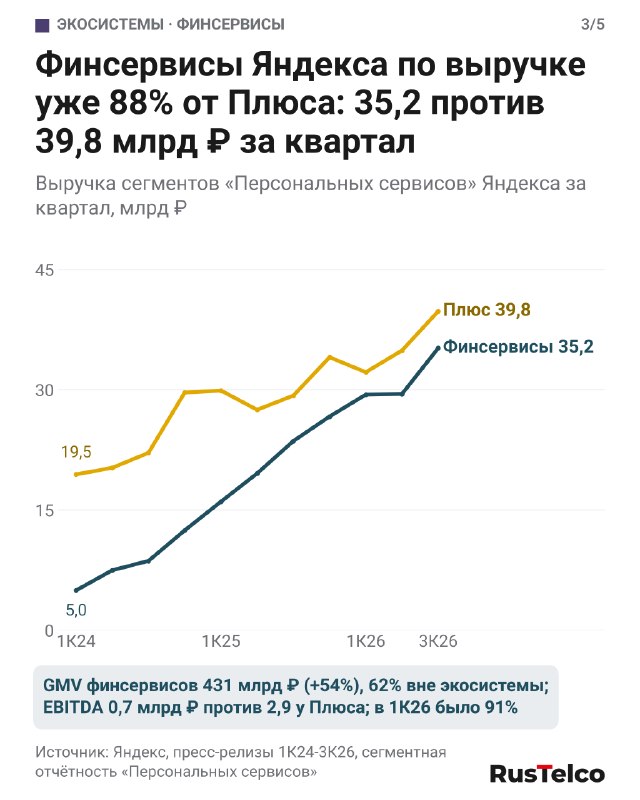
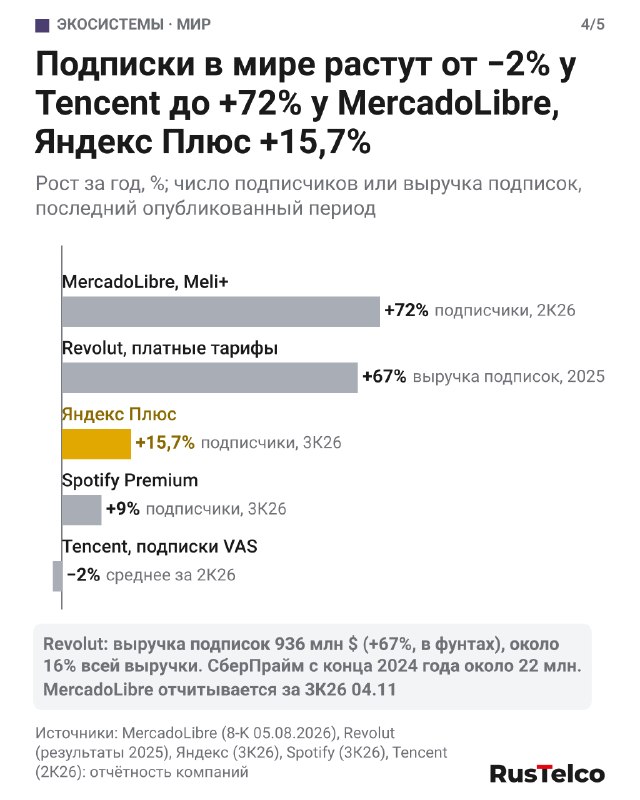
📲 Яндекс Плюс вырос до 51,9 млн подписчиков, СберПрайм с конца 2024 года держится около 22 млн
Экосистемные результаты 3К26 и зеркало из мировых суперприложений.
🔹 У Яндекса Плюс за квартал прибавил 2,5 млн (+15,7% за год). Выручка сегмента +36%, до 39,8 млрд ₽, но маржа EBITDA около 7,2% против 11,3% год назад. Прогноз на 2026 год компания отозвала.
🔹 Финсервисы по выручке уже 88% от Плюса: 35,2 против 39,8 млрд ₽, рост +49%, GMV 431 млрд ₽.
🔹 У Сбера на конец августа 110,7 млн активных клиентов, MAU 84,4 млн (+0,2% за год), DAU 41,4 млн (−1,9%).
🔹 В мире подписки растут от −2% у Tencent до +72% у MercadoLibre, выручка подписок Revolut +67% за 2025 год. Финуслуги Grab +124%, но в основном за счёт покупок. Revolut запустил мобильную связь в 4 странах.
У Яндекса финтех растёт быстрее Плюса, клиентская база Сбера стоит.
Прошлые выпуски: 1401 · 1427 · 1429
📊 Полная сводка в последнем кадре. Источники в ссылках; расчёт RusTelco.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
📡 За 6 недель у операторов появилось почти 6 тыс. станций 5G, две трети у t2
Два месяца 5G в России против других стран.
🔹 По данным РКН, на 21.10 у операторов 5 986 станций: t2 4 093, МТС 871, билайн 763, МегаФон 259. Городов 30, на старте было 16 и обещали ещё 50 до конца года.
🔹 На 1 млн жителей это 42 станции за 6 недель. Китай за 8 недель вышел на 88, Индия за 5 месяцев на 71, Бразилия за год на 59 (расчёт, методики разные).
🔹 По GSMA через год после запуска 5G занимал 10-20% подключений в Корее, Китае и Индии и около 1,5% в Германии и Казахстане. В сети МТС 5G поддерживают 37% смартфонов, больше половины из них iPhone без 5G.
🔹 Медиана загрузки за месяц +13,7%, до 27,6 Мбит/с (TelecomDaily), пик МТС в n79 1,49 Гбит/с.
Дальше главное: 4,63-4,99 ГГц на российском оборудовании, где нужно от 60 тыс. станций.
Прошлые выпуски: 1435 · 1468
📊 Полная сводка в последнем кадре. Источники в ссылках; GSMA Intelligence, расчёт RusTelco.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
🧩 MVNE: за рубежом Gigs и 1GLOBAL, в России хосты
MVNE даёт бренду готовую связь: биллинг, SIM и подключение к сети хоста.
🔹 Небанковские независимые MVNO в 2025-м: 10,4 из 111 млрд ₽ (ComNews Research). Next Mobile вырос в 10 раз, до 294 млн ₽, но убыточен.
🔹 Из 5 крупных найденных платформ MVNE 4 у операторов: Bercut у t2, TVE у Ростелекома, Nexign у МегаФона, МТТ у МТС. TVE: 634 млн ₽ прибыли на 976 млн ₽ выручки. Независимая Forward ведёт 18 MVNO.
🔹 билайн собрал 8 из 9 найденных новых небанковских MVNO, включая Яндекс Сим: на Smart MVNO запуск от нескольких дней до 2 месяцев.
🔹 За рубежом 12 из 14 найденных запусков связи брендов с 05.2025 прошли через независимые Gigs и 1GLOBAL: Revolut, Klarna, N26, Lidl. Тарифы 500-3 200 ₽ в месяц.
Если примут «один хост в регионе», первыми пострадают мультисетевые MVNO вроде Next Mobile.
Прошлые выпуски: 1445 · 1459 · 1469
📊 Источники в ссылках; ГИР БО, курс ЦБ на 03.11, расчёт RusTelco.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
⚖️ Пол 250 ₽ для MVNO: 5 из 6 найденных ценовых полов свернули
По данным Коммерсанта, Минцифры прорабатывает для MVNO минимальный тариф 250 ₽ и отчисления на универсальную услугу 4% вместо 2%.
😀 Под пол попадают минимум 6 предложений: Яндекс Сим 90 ₽, СберМобайл 185 ₽ по акции, ГПБ 200 ₽ за год вперёд, 0 ₽ у ВТБ и Альфы по статусу. ARPU банковских MVNO 196 ₽.
😀 В 9 странах нашли 12 полов и попыток, ни одного для MVNO. Из 6 утверждённых 5 отменены или приостановлены: в Гамбии цены выросли минимум на 243%, в Зимбабве у Econet в 5 раз
😀 Без условий ни один из 11 зарубежных MVNO не дешевле 250 ₽: минимум у DIGI в Испании, 269 ₽.
😀 Корея снизила оптовую цену данных для MVNO на 36%, со скидкой за объём до 52%. Повышенных отчислений для MVNO в 11 странах не найдено.
Пол бьёт по скидкам: без акций и льгот банковские MVNO стоят от 250 ₽. Прошлые выпуски: 1445 · 1459 · 1469
📊 Источники в ссылках; курс ЦБ на 31.10, расчёт RusTelco.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
💼 Вакансии в телекоме, ноябрь: 6,5 тыс., минус 38% за год
Снимок hh.ru на 2 ноября: у семи крупных работодателей связи 6 501 вакансия. Это минимум с начала наблюдений в апреле 2023 года: за месяц −7%, за год −38%, от пика апреля 2025-го −81%.
➡️ Больше всех ищет МТС: 2 583 (−36% за год). МегаФон 1 338 (+5%), Ростелеком 1 058 (−64%, в 25 раз ниже весеннего пика с колл-центром), билайн 1 011 (−38%, за месяц −23%), t2 96 (−70%).
✨ Растут только региональные: ЭР-Телеком 258 (+60%), Таттелеком 157 (+26%). У пяти банковских MVNO 13 вакансий на всех.
🔥 Деньги: медианная зарплата в информации и связи в сентябре 91,8 тыс. ₽ (+11,3% за год, с поправкой на инфляцию +4,6%), ФОТ 305,7 млрд ₽ (+12,8%). Рост замедляется: в марте зарплата прибавляла 18%. Июль и август по ФОТ СберИндекс пересмотрел вниз. Итог: нанимают на 38% меньше, платят на 13% больше. Прошлые выпуски: октябрь · сентябрь 📊 Источник: hh.ru, СберИндекс, расчёт RusTelco.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
📡 Радиотруба Екатеринбурга за год: t2 расширил трубу на 62% и поднялся с пятого места на третье
Сравнение сети LTE в Екатеринбурге на 02.10.2025 и 31.10.2026 по методике радиотрубы 4C на краудсорсинговых данных 4Cells, это 5,9 млн измерений за год.
➡️ Стройка: площадок (eNB одного оператора в радиусе 100 м) стало 3 541 против 3 312 (+7%; в Москве +9%, в Петербурге +5%), eNB 4 348 (+13%). Больше всех построил 👌: 533 → 605 площадок (+14%). У 🥚 +8%, у 🟢 +6%, у 🟡 +5%, у МОТИВ +4%.
⚫️ Труба: eNB у 👌 стало 873 против 545, секторов +38%. Его труба выросла с 26,3 до 42,6 МГц, площадок с полосой от 40 МГц стало 42% (было 0). Так t2 обошёл билайн и МОТИВ, до МТС 3,9 МГц. Лидер прежний: у МегаФона 50,4 МГц и 77% площадок от 40 МГц. У МТС 46,5 МГц, у 🟡 28,5, у МОТИВ 27,9 МГц.
⚫️ Качество: SINR у t2 вырос с 6,8 до 8,1 дБ, это лучший уровень в городе (у МегаФона 7,7 дБ, было 8,2). МОТИВ усилил сигнал (RSRP +2,5 дБм), но SINR у него упал на 2,0 дБ, до 5,3.
🔴 5G: год назад станций NR в базе по городу не было, сейчас 253, почти все у t2. Ширины их несущих в данных пока нет, в трубу они не входят.
Итог: в Москве, Петербурге и Екатеринбурге t2 расширил трубу на 55-62%. Особенность Екатеринбурга: у МОТИВ больше всех площадок (1 006) и самая узкая труба.
Прошлые выпуски: Екатеринбург 2025
📊 Источник: краудсорсинговая платформа 4Cells, методика радиотрубы 4C, г. Екатеринбург в административных границах, метрики по замерам за 12 месяцев до даты (замеров стало в 2,8 раза больше). Труба это сумма ширин несущих на площадке по замерам, а не выделенный оператору спектр.
📶 Связь за 10 лет подорожала на 64%, услуги на 90%
😀 По данным Росстата и ЦБ, с декабря 2015 по декабрь 2025 платные услуги подорожали на 90%, все цены на 84%, связь на 64% (расчёт RusTelco). Из 11 крупных групп услуг связь последняя: зарубежный туризм +186%, транспорт +127%
😀 Рывок был в 2024 году: связь +14% против +11,5% у услуг. В 2025-м пауза (+0,6%), в сентябре 2026 уже +5,1% г/г при инфляции 6,35%. С поправкой на инфляцию связь за 10 лет подешевела на 11%
😀 Пакет сотовой связи по Росстату вырос с 388 ₽ в октябре 2020 года до 657 ₽ в октябре 2025-го (+70%), домашний интернет +26% (разбирали). Связь занимает 2,5% корзины ИПЦ
😀 Летом 2026 операторы снова подняли архивные тарифы: билайн +12%, МегаФон около 14% (Выберу.ру). НДС 22% сам по себе даёт +1,7%
😀 В ЕС услуги связи за 2015-2025 годы подорожали лишь на 2% при услугах +31% (Eurostat), мобильная связь в США −19% (BLS)
Источники: Банк России, Росстат, Eurostat, BLS
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
⚖️ Штрафы операторам: 329 дел и ≈280 млн ₽ за 9 месяцев
🔘 По данным РКН в «Коммерсанте», за 9 месяцев 2026-го против операторов завели 329 дел по идентификации абонентов и подмене номера, на 26% больше, чем за весь 2025-й. Штрафы почти 280 млн ₽
🔘 В пересчёте ≈0,85 млн ₽ на дело. За всё время дел более 130 тыс., почти все по радиоконтролю, штрафов >1,8 млрд ₽: ≈14 тыс. на дело. Санкции разные: за частоты до 90 тыс. ₽, за подмену до 1 млн ₽
🔘 С 2026 года РКН сам штрафует за услуги сверх лимита SIM и без подтверждения данных (ст. 13.29, до 500 тыс. ₽). За подмену и «Антифрод» до 1 млн ₽ назначает суд (ст. 13.2.1)
🔘 Заблокированных звонков с подменой ≈300 млн, на 16% меньше, а дел больше. МегаФон винит неверную трактовку автопроверок и штрафы за SMS
🔘 Цифры расходятся: по «Антифроду» РКН называет 150 дел со штрафами >50 млн ₽. Штрафы 9 месяцев ≈0,02% годовой выручки отрасли
Источники: РКН в «Коммерсанте», «Ведомости» через Sostav, КоАП
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
🏠 Домашний интернет 2К26: 38,9 млн абонентов, выручка +9,7%
😀 По данным ТМТ Консалтинг, за год база выросла на 4,4% (более чем на 1,6 млн абонентов), выручка за квартал на 9,7%, до 51,6 млрд ₽
😀 ТМТ связывает спрос с ограничениями мобильного интернета во 2П25: за 2025 год база +4,0% при среднем 1,7% в 2018-2024 (расчёт), за 3К25 +0,5 млн, рекорд как минимум с 2010 года. Дальше ТМТ ждёт 1-2% в год
😀 Три четверти прироста у двух игроков: Ростелеком +738 тыс. (14,3 млн, 37% рынка) и МТС +491 тыс. (5,5 млн). ЭР-Телеком, билайн и ТТК почти стоят
😀 Деньги растут быстрее базы: ARPU ≈443 ₽ против 395 ₽ два года назад. С 1 января НДС 22%, за 1П26 Ростелеком и Дом.ру подняли часть тарифов на ≈60 и 100 ₽; рост цен оценивают от 8-10% (ТМТ) до 20% (ComNews Research)
😀 Нюанс: в открытом доступе нет рейтингов ТМТ за 3К24-1К26, а 2К24 пересмотрен (43,1 вместо 42,2 млрд ₽), часть ряда восстановлена расчётом))
Источники: ТМТ Консалтинг, «Известия»
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
🛰 SpaceX пугает операторов: T-Mobile −20% за два дня новостей
💥 8 октября SpaceX договорилась купить у Grain частоты 800 МГц (≈8 млрд $ по оценке WSJ). Наутро T-Mobile −13% (худший день с 2013 года), AT&T −10%, Verizon −9%, Deutsche Telekom −6,5%
🟥 22 октября Bloomberg: SpaceX ищет доступ к 80 тыс. вышек США. Назавтра AT&T −8%, T-Mobile −7,7%, а владелец вышек Crown Castle за два дня +26%
🟥 При этом отчёты сильные: AT&T добавила рекордные 769 тыс. абонентов ШПД, Verizon 314 тыс., а Comcast потерял 144 тыс.
🟥 У Starlink 13,6 млн абонентов (+89% за год), 5,25 млрд $ выручки за квартал и 11 190 спутников на орбите. С 09.2025 SpaceX подписала частотных сделок на ≈28 млрд $ и в начале 2028 года хочет запустить свою мобильную связь в США
🟥 Пока угроза больше в ожиданиях: в США у Starlink около 4 млн абонентов против 28 млн у Comcast, а своя сеть обойдётся более чем в 80 млрд $ (TD Cowen)
Источники: SpaceX, Verizon, Reuters, StockAnalysis
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН
edited
🎬 Онлайн-кинотеатры 3К26: Кинопоиск вдвое впереди Okko
🔴 По ICMR, подписка на онлайн-кинотеатр есть у 53% горожан 16-55 лет, платная у 43%. За три года платящих стало на 10 п.п. больше, доля бесплатных и пробных среди подписчиков упала с 33% в начале 2023 года до 19%
🔴 Кинопоиск 26% (платная 22%), Okko 13%, Иви 11%, Wink 10%, KION 8%. Отрыв лидера от №2, как и в 1К26, 13 п.п.; места со 2-го по 5-е укладываются в 5 п.п.
🔴 За пять лет Кинопоиск вырос с 12% до 26%, Okko с 6% до 13%; с 2025 года Okko второй
🔴 Деньги: рынок 2025 года 189 млрд ₽, +39% (ТМТ Консалтинг). Доли выручки: Кинопоиск 31%, Okko и Иви по 15%, Wink 14%. Прогноз на 2026: 226 млрд ₽
🔴 Двумя сервисами топ-5 владеют операторы связи: Wink (Ростелеком) и KION (МТС). 77% горожан смотрят кино онлайн каждую неделю, 38% почти каждый день
Источники: ICMR, ТМТ Консалтинг, Интерфакс
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН