В последние шесть лет только 1,1% предприятий с годовой выручкой от 2 млрд до 20 млрд руб. сумели показать рост выручки больше инфляции и доходность активов выше уровня ключевой ставки ЦБ. Подавляющее же большинство проанализированных организаций условного сектора МСП+ (86%) не дотянулись ни до одного из этих двух определенных экспертами критериев эффективности управления бизнесом. Эксперты SBS включили в свою выборку 18,8 тыс. российских предприятий с выручкой от 2 млрд до 20 млрд руб. По их оценке, на этот сегмент приходится 43% совокупной выручки и 39% рабочих мест в российской экономике. Чуть более 200 компаний (лишь 1,1% всей выборки) смогли выполнить первый критерий — одновременно обеспечивали рост выручки выше инфляции и рентабельность активов выше ставки, то есть использовали капитал достаточно эффективно. 5,9% смогли «опередить» инфляцию, но не ставку, у 6,7% — обратная ситуация. Подавляющему же большинству — почти 16,2 тыс. предприятий (86,3%) — не удалось ни того, ни другого.

Рисковик
Банки живут и умирают... ✅ @riskovik - реальный рисковик, травит #Байки_рисковика, следит за банками, пишет обзоры, делится опытом. Для связи и размещения рекламы 👉 @RiskMeBot
-
-
В октябре 2026 года впервые за более чем два года доля программ с господдержкой опустилась ниже 50%, составив 46,9%, тогда как программы с рыночными ставками заняли 53,1% рынка, следует из анализа «Домклик». Переломным моментом стало изменение условий семейной ипотеки с 1 октября, после которого произошел резкий спад спроса на программу. Это закономерное снижение после резкого подъема интереса к семейной ипотеке в сентябре. Выдачи по семейной ипотеке упали в 4,4 раза месяц к месяцу, с более чем 300 млрд рублей до 68,4 млрд рублей. Объемы выдач рыночной ипотеки второй месяц держатся выше 110 млрд рублей.
-
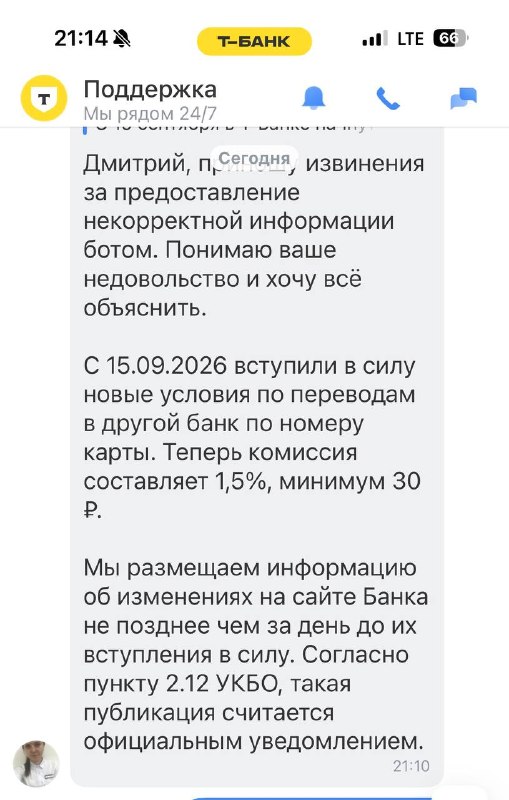
Тинек нажильдил с комиссиями. Внимательнее… В их новых «простынях» тарифов - даже боты теперь не разбираются. Продолжают… бесить клиентов.
-
edited 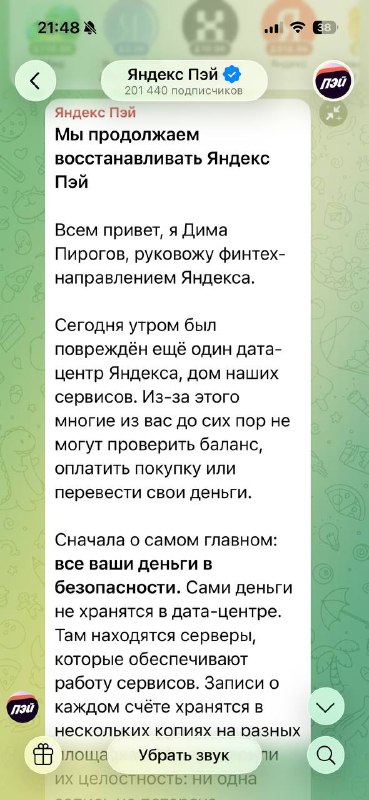
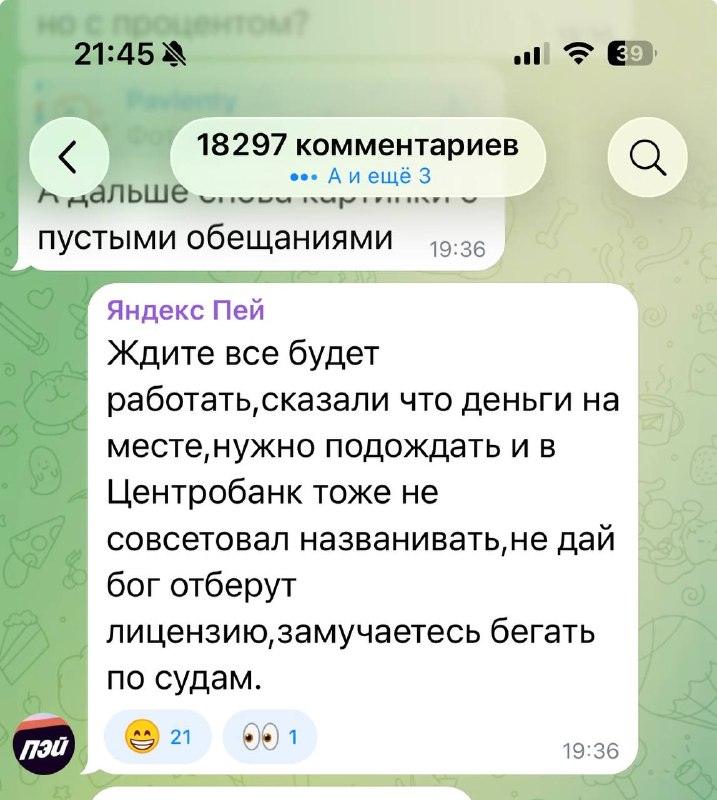
Сорян, но степень … некомпетентности работы с клиентами в кризисной ситуации - это прям зашквар, как по мне. Я не знаю, что за человек «Дима Пирогов», и кто - люди или боты, отвечают в чатах, но: - должны быть нормальные коммуникации с клиентами. Ибо странно - что музыка, книги, навигатор и прочая «шелуха» заработала быстро, а ЯПэй - к концу 2-го дня шарашит без продыху 3 туповатых абзаца про «деньги в безопасности». Все-таки хипстерский подход к коммуникациям с клиентами в кризис - так себе работает. Кто-нибудь из «взрослых» нормально расскажите клиентам стадию pi$deца? Да и ЦБ с прочими чинушами - тоже коммент не мешал бы - чай значимый банк в ступоре 2-е сутки наглушняк, да и до этого тоже еле оклемался не очень быстро…
-
-
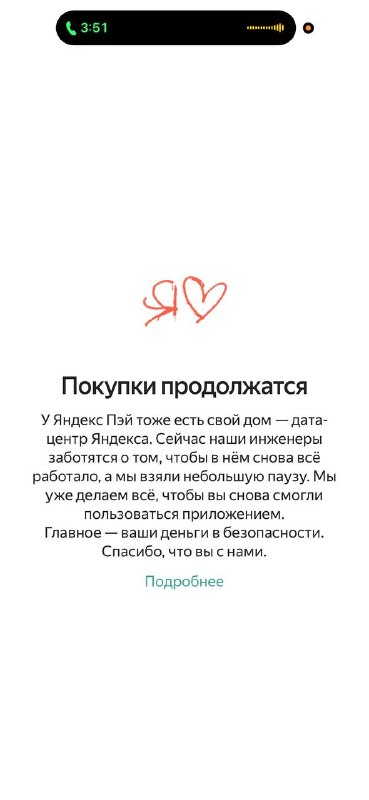
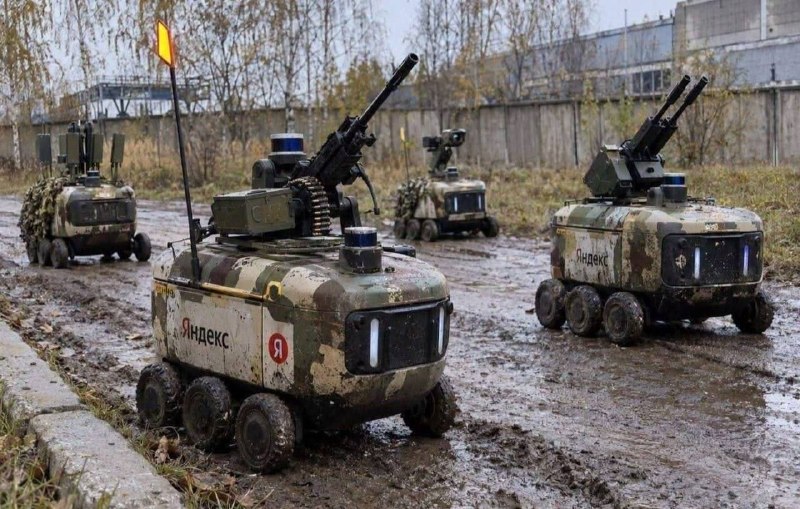
Нда… Не завидую. Но план ОНиВД явно не учитывал подобного…
-
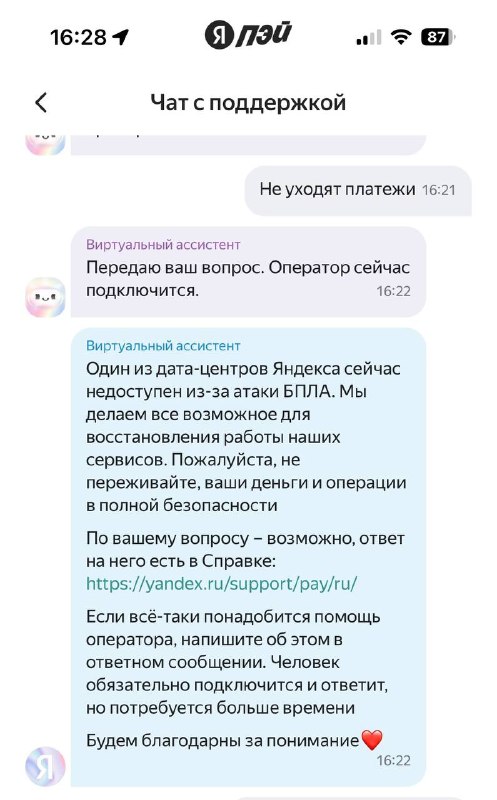

Яндекс - разгребает проблемы.
-
edited Странное от Минфина РФ… По-поводу семейной ипотеки - от Минфина. Официальная новость: https://minfin.gov.ru/ru/press-center/?id_4=40636-utverzhdeny_izmeneniya_v_programmu_semeinaya_ipoteka И после того, как «гениальные» изменения начали обсуждать, минфин выкатил через комментарии пресс-службы в сторону РБК - разъяснения: «Если размер первоначального взноса составит 50% и более от стоимости жилья, то для семей сохранится базовая льготная ставка 6% вне зависимости от количества детей и региона покупки недвижимости», — пояснили «РБК Недвижимости» в пресс-службе Минфина.» Ну и еще: «Те, кто изначально получит кредит с более высокой ставкой, в течение первого года погашения ипотеки тоже смогут перейти на пониженную ставку 6%. Как уточнили в министерстве финансов, сделать это будет можно через процедуру рефинансирования кредита, если в течение первого года будет выплачено: - либо 50% от стоимости недвижимости, купленной с привлечением семейной ипотеки; - либо 50% от величины кредита, взятого по семейной ипотеке.» https://realty.rbc.ru/news/6abac8391912c22506ca2e40?from=copy 😏Вообще - странные «пояснения». 🥲🆘🌶️ Выглядит как антикриз от PR. Опять же - демография и решение квартирного вопроса для молодежи - не сильно доступна. Если есть у скмьи квартирка - то ее придется скидывать на вторичке - а покупать в «семейную ипотеку» - придется на первичке, что, учитывая гэп в ценнике - так себе вариант…
-
edited 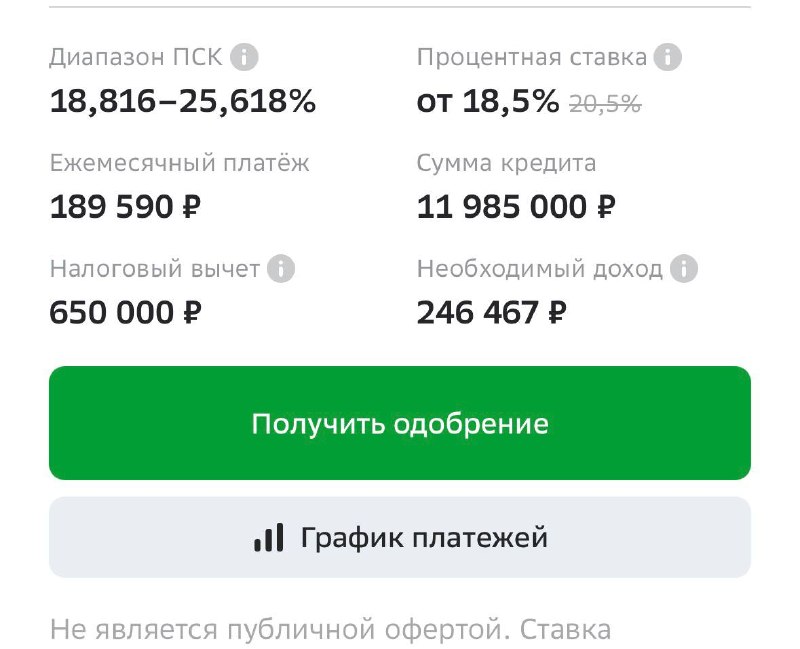
Ну и на «сладкое». Условная «двушечка» в Питере с ПВ от нашего лидера - «Сбера» по рыночной ставочке для зарплатника - от 18,8%!!!! Вы на платежик гляньте… Это ж трындец… Какая там демография… 🔞☠️🤷♂️
-
Основные недостатки: 🍌Семьи с одним ребенком чувствуют себя «оборванными». Ставки в 10–12% при текущих ценах на недвижимость делают ежемесячный платеж неподъемным для молодых родителей. 🥑Ограничение срока субсидирования до 15 лет Почему не 20? Лимит меньше - проблем больше. 🍒 Ограничения «Одна ипотека в одни руки» и созаемщики С 1 февраля 2026 года правила игры ужесточили: одна семья может оформить только один льготный кредит, а супруги теперь обязаны автоматически становиться созаемщиками. Раньше семьи покупали сначала «однушку», гасили её, а затем брали вторую льготную на квартиру побольше. Теперь эта схема закрыта. Дошло до абсурда: в сети массово обсуждали фиктивные разводы ради возможности взять две раздельные ипотеки, так как лимитов на покупку нормального семейного жилья или ИЖС не хватает. 🍋Банки регулярно приостанавливают выдачи, потому что у них заканчиваются государственные квоты (лимиты) на субсидии. Люди месяцами собирают документы, одобряют сделки, вносят авансы застройщикам, а в последний момент банк говорит: «Извините, лимиты кончились, ждите перераспределения». Это превращает покупку квартиры в лотерею и колоссальный стресс. 🌶️Семейная ипотека уходит на «однушки» Статистика за 9 месяцев 2026 года показала системную проблему: почти 48% всех сделок по семейной ипотеке приходится на однокомнатные квартиры. Из-за дороговизны квадратного метра семьи вынуждены покупать «стартовое» тесное жилье, которое физически не подходит для жизни с детьми. Программа, призванная улучшать демографию, по факту спонсирует покупку инвестиционных малогабаритных квартир. 🥒Программа действует только на первичное жилье (за редким исключением для дефицитных регионов). Из-за многолетнего искусственного спроса цены на новостройки обогнали вторичный рынок на 40–50%. Переплата за сам объект нивелирует всю выгоду от низкой ставки. Если заемщику придется срочно продать квартиру (например, из-за невозможности платить), на вторичном рынке он сможет продать её только с огромным дисконтом и останется должен банку.
-
☝️Я не знаю, чей воспаленный мозг генерирует данные предложения, но, чес слово - эти люди не сильно адекватные… Ну окей - скидывать ставку при рождении еще одного ребенка по ДЕЙСТВУЮЩЕЙ ипотеке, но речь идет о новой. Люди вообще не представляют, что значит покупать/менять квартиру с 3-мя детьми, не то что с 5-ю. Я уж не говорю о том, что на эти деньги нынче сложно купить квартиру… Хотите, чтобы молодежь рожала - выдавайте льготную ипотеку молодым семьям без детей тоже, чтобы было где рожать….
-
Основное об изменениях в "Семейной ипотеке". По всей стране, кроме четырех регионов, будут действовать следующие условия: ▪для семей с пятью и более детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора, — 2% годовых, 10 млн руб. максимальная сумма кредита; ▪для семей с четырьмя детьми — 4% годовых, 10 млн руб. максимальная сумма кредита; ▪для семей с тремя детьми — 6% годовых и 10 млн руб. максимальная сумма кредита; ▪далее — 8% годовых и 8 млн рублей для семей с двумя детьми, и 10% годовых, 6 млн рублей для семей с одним ребенком младше 7 лет. Для столичных регионов (Москвы, Петербурга, Московской и Ленинградской областей): ▪4% годовых, 18 млн рублей — для семей с пятью и более детьми, где хотя бы один ребенок младше 7 лет; ▪6% годовых, 18 млн рублей — для семей с четырьмя детьми; ▪8% годовых, 18 млн рублей — для семей с тремя детьми; ▪10% годовых, 15 млн рублей — для семей с двумя детьми, а также 12% годовых, 12 млн рублей — для семей с одним ребенком, не достигшим 7 лет.
-
В России значительно выросло число убыточных кредитных организаций. С начала года оно подскочило сразу на 87% и к августу достигло 86. В минусе оказалась почти четверть игроков. В среднем во II квартале 2026-го доля таких организаций составила 24,5%. При этом за год до этого показатель находился на уровне 18%. https://iz.ru/2162771/evgenii-grachev/kazhdaya-chetvertaya-kreditnaya-organizaciya-v-rf-stala-ubytochnoj
-
Банк России приказом от 27.08.2026 № ОД-1493 отозвал лицензию на осуществление банковских операций у Общества с ограниченной ответственностью расчетная небанковская кредитная организация «ЦИФРОВЫЕ РЕШЕНИЯ» ООО РНКО «ЦИФРОВЫЕ РЕШЕНИЯ» (рег. № 3552-К, г. Москва). По величине активов кредитная организация занимала 288 место в банковской системе Российской Федерации. анк России принял такое решение в соответствии с п.п. 6 и 6.1 части первой ст. 20 Федерального закона «О банках и банковской деятельности» руководствуясь тем, что кредитная организация ООО РНКО «ЦИФРОВЫЕ РЕШЕНИЯ»: • нарушала федеральные законы, регулирующие банковскую деятельность, а также нормативные акты Банка России, в связи с чем регулятором в течение последних 12 месяцев неоднократно применялись к ней меры; • допускала нарушения требований законодательства в области противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма.
-
Ozon превращает свои пункты выдачи в небольшие логистические центры — теперь товары можно будет размещать и продавать прямо из ПВЗ Более 80 тысяч точек по всей стране смогут работать по новой схеме, а их владельцы получат дополнительный доход за обработку и хранение заказов. Проект запустят поэтапно. С 10 сентября из пунктов выдачи начнут продавать товары, которые покупатели не забрали за две недели или отменили. Такие позиции останутся лежать в ПВЗ, но появятся на витрине маркетплейса — их сможет заказать другой клиент.
-
Топовые рисковики из ВТБ, Сбера, Альфа-Банка, ПСБ, Газпромбанка и др. компаний выступят на Форуме риск-менеджеров, который пройдет 22 сентября в Москве. Уникальная «фишка» этого форума — сразу три круглых стола про модельный риск, залоговый портфель и оперриски, где участники смогут пообщаться со спикерами в формате живой дискуссии. В числе спикеров: 💰 Данил Трофимов, зам. руководителя Департамента интегрированного управления рисками, вице-президент, Банк ВТБ. 💰 Рауф Рагимов, зам. председателя правления, МП Банк. 💰 Антон Вовк, руководитель департамента залогов, старший вице-президент, Банк ВТБ. 💰 Вадим Ситосенко, начальник Департамента операционных рисков, Газпромбанк. 💰 Александр Дьяконов, руководитель исследовательского отдела в команде рекомендаций, AI VK. 💰 Юрий Полянский, эксперт в области разработки ПВР-моделей, ex-ПСБ, Банк России. 💰 Ирина Куликова, руководитель направления аудита моделей и системы управления рисками, Сбер. 💰 Дмитрий Голембиовский, директор департамента по управлению финансовыми рисками, Банк ПСБ. 💰 Марзият Мамалаева, главный аудитор, Альфа-Банк. И другие. Все спикеры В программе: ✅ Панельная дискуссия «Макрориски без лишних слов»: ставка, инфляция, курс, кредитная активность — в формате прямого спора экономистов. ✅ «Количественный риск-менеджмент»: оценка и хеджирование рисков, калибровка PD и LGD, сегментация портфеля и индикаторы раннего предупреждения. ✅ «Операционные риски: инцидент есть, риска нет»: риск-аппетит, лимиты потерь, замена ИТ-вендоров и практикум по классификации реальных инцидентов. ✅ «Архитектура риск-контура с использованием ИИ»: ИИ-агенты, управление рисками GenAI и выбор между in-house разработкой и готовым решением. ✅ Keynote. Машинное обучение и генеративные модели в риск-менеджменте (формат живого общения с гостем — Александром Дьяконовым из AI VK). ⚡️ Новые регуляторные условия, операционная устойчивость, модельные риски и внедрение генеративного ИИ — элементы сложного пазла современного риск-контура. 22 сентября будем складывать его вместе с ведущими экспертами банковского рынка России. Присоединяйтесь! 👉 Зарегистрироваться на Форум риск-менеджеров По ранней регистрации до 31 августа: 👉 Регистрация делегатов. Для командного пакета получите +1 дополнительный билет для коллеги или руководителя. 👉 Для партнеров и участников выставки — пакет «Целевые встречи» в подарок: помощь в организации знакомств и переговоров. Стать партнером
-
В июле 2026 года как минимум 152 российских банка зафиксировали снижение объема средств физлиц на срочных депозитах. Месяцем ранее, в июне, чистый отток со вкладов наблюдался у 138 игроков, а в мае — у 134. Сопоставимые показатели фиксировались только в ноябре 2025 года (154 банка) и в июне 2024 года (197 банков).
-
По отчетности МСФО по итогам первого полугодия 2026 года крупнейшие банки нарастили портфели автокредитов. В пятерке крупнейших в данном сегменте объем ссуд значительно увеличили Сбербанк (рост на 41%, до 829 млрд руб.) и группа «Т-Технологии» (Т-Банк, на 35%, до 790,2 млрд руб.). В результате Сбербанк впервые с конца третьего квартала 2025 года обогнал Т-Банк и занял первое место по размеру автокредитного портфеля. В частности, в мае Сбербанк одним из первых запустил свой сервис по подбору и продаже в кредит подержанных машин в сегменте C2C. В Т-Банке основной упор в течение первого полугодия оставался на кредитовании новых авто. Как следует из информации на сайте кредитной организации, банк активно сотрудничал с различными автобрендами (Gac, Geely). Сотрудничество с автодилерами развивается и по другой траектории, банк «наращивает объем клиентов, которые после онлайн-заявки направляются в автосалон уже с конкретным одобрением».
-
Известия: За январь – август 2026-го банки закрыли 1370 дополнительных офисов, следует из данных ЦБ, Сопоставимого по масштабу падения показателя за первые восемь месяцев в последние годы не было (максимум — 894 офиса в 2021-м). Кредитные организации заметно ускорили сокращение сети на фоне перехода клиентов в цифровые каналы. Больше всего отделений банки закрыли по итогам 2021 и 2022 годов — 1588 и 1631 соответственно. Однако уже за восемь месяцев 2026-го сокращение оказалось сопоставимым с годовыми показателями прошлых лет. В среднем в этом году закрывалось по 196 офисов в месяц. Это примерно вдвое больше прошлогоднего уровня и самый высокий показатель как минимум за последние семь лет. Если такая скорость сохранится, к концу года банки могут ликвидировать около 2150 отделений, что станет абсолютным рекордом за всю историю наблюдений. https://iz.ru/2149262/evgenii-grachev/banki-mogut-zakryt-bolee-2-tys-otdelenij-v-ehtom-godu
-
За июль 2026 года объём наличных денег в обращении вырос на впечатляющие 643,4 миллиарда рублей. Это на 43,1% больше, чем в июне, и абсолютный рекорд за последние шесть лет. С начала года россияне и компании вывели из финансовой системы уже более 2,5 триллионов рублей. Три главные причины, почему люди снимают наличные: 1. Сбои в безналичной оплате — наличные как страховка Начиная с весны 2025 года мобильный интернет в некоторых регионах периодически ограничивают — из-за угроз беспилотников. Банковские приложения зависают, терминалы не принимают карты, а оплатить покупку просто нечем. В этих условиях наличные становятся единственным надёжным средством платежа. Неудивительно, что доля расчётов «живыми» деньгами в России выросла до 30,2%. 2. Бизнес уходит в тень С 2026 года банковский эквайринг облагается НДС по ставке 22%. Для предпринимателей это серьёзный удар по карману. Принимать безналичные платежи стало дорого, а налоговая нагрузка и без того выросла. Плюс — упавший спрос подкосил выручку. В итоге многие бизнесмены предпочитают работать «мимо кассы», минимизируя налоги и проводя операции наличными. Так они экономят на эквайринге и сохраняют часть выручки в «серой» зоне. 3. Снижение ставок, валютный ажиотаж и сезон отпусков. Рубль слабеет, ставки по депозитам снижаются вслед за ключевой ставкой Центробанка. Граждане снова потянулись в обменники — кто-то покупает доллары и евро, кто-то просто забирает рубли «под подушку». Сыграл роль и традиционный летний фактор: люди снимают деньги перед поездками на отдых.
- Older posts