
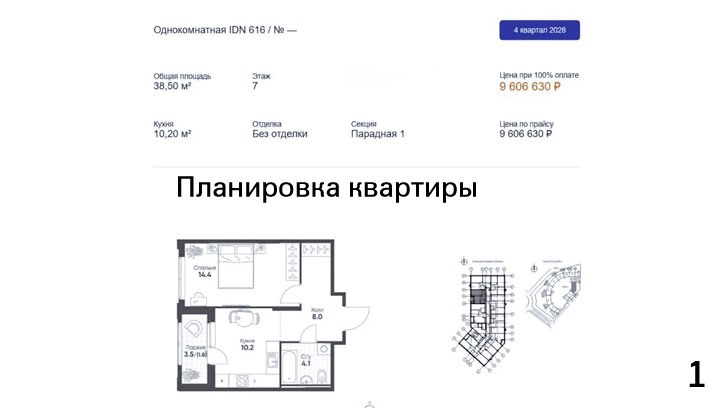
Про айтишника и рассрочку Видео, прикрепленное к посту, показывает разницу между мещанским и инвестиционным мышлением. Кое-что преувеличено, но сам принцип абсолютно верный. Действительно, купив квартиру в ипотеку, через 5-6 лет можно выйти в профит. Но я бы еще добавил, что важно грамотно подходить к выбору объекта. Покупать не что попало, а высоколиквидную недвижимость. Сегодня квартиры на этапе котлована могут стоить дороже, чем в доме, который уже сдан в эксплуатацию. Да и условия по ипотеке бывают разными. Но если подходить к покупке с калькулятором в руках и заручиться поддержкой грамотного риелтора, то через несколько лет будет чему порадоваться. Моему клиенту такая возможность представилась, и он свой шанс не упустил. История эта совсем недавняя. 25 августа 2026 года обратился ко мне парень из Москвы. Он накопил 1 миллион рублей и захотел купить квартиру в ипотеку. Работает айтишником, доход нормальный, но дальше копить не стал, потому что быстро понял, что это невыгодно. Можно бесконечно собирать деньги, но рынок постоянно будет на полкорпуса впереди. И он решил купить квартиру, чтобы у него уже был актив — кошка-копилка, которую он будет в неспешном темпе пополнять, выплачивая ипотеку. Вообще, я должен сказать, что вот такой рациональный подход к покупке недвижимости редко встретишь. Зато многие готовы во всем себе отказывать и экономить на мелочах в надежде, что соберут нужную сумму на крупную покупку. Они шарахаются от ипотеки и считают расточительством платить банку деньги. Вместо того чтобы использовать современные финансовые инструменты как рычаг для улучшения жилищных условий, проходят мимо выгодных предложений, упускают возможности и в итоге всю жизнь живут в халупах. А есть люди, которые из этой заезженной колеи выбрались. Недавно мои клиенты очень удачно купили инвестиционную квартиру в готовом жилом комплексе в г. Гурьевск (15 км от Калининграда), воспользовавшись семейной ипотекой. Другой клиент приобрел квартиру в ипотеку вообще без первоначального взноса. А вот история про женщину, которая купила в ипотеку три или четыре квартиры в Краснодаре. И еще одна история — про семейную пару: они обзавелись квартирой в новостройке в Санкт-Петербурге. Да что далеко ходить — я сам купил в ипотеку две квартиры. В общем, мой клиент оказался не из той категории людей, которые привыкли мыслить по старинке, и не воспринимал ипотеку как кабалу. Город для него роли не играл: получится в Москве — хорошо, не получится — он был готов искать варианты в Питере. Я приступил к поискам. Столица практически сразу отпала, потому что с таким бюджетом подходящих вариантов там даже близко не было. При московских ценах миллиона рублей ну никак не хватало — даже на квартиру в области. И мы решили искать объекты в Питере. По большому счету, ему со скромным бюджетом нужна была даже не ипотека, а рассрочка. Это тоже очень удобный инструмент, который в последнее время все чаще предлагают некоторые застройщики. Суть в том, что на протяжении двух-трех лет ежемесячные платежи составляют всего 20-30 тыс. рублей. Такие варианты были, но первоначальный взнос практически везде составлял 20%. То есть при цене квартиры 10 млн рублей нужно было сразу вносить 2 млн руб. Но я не сдавался: каждый день шушукался с застройщиками, шерстил агрегаторы — вдруг что-то интересное появится. Иногда девелоперам срочно нужны деньги, чтобы пополнить эскроу-счета, и они делают акционные скидки, выставляя квартиры на продажу по супернизкой цене, предлагают рассрочку, траншевую ипотеку или другие «плюшки». Информация эта не афишируется, но если повезло оказаться в нужное время в нужном месте, можно отхватить очень лакомый кусочек. ⬇️ТАМ ОКОНЧАНИЕ⬇️