
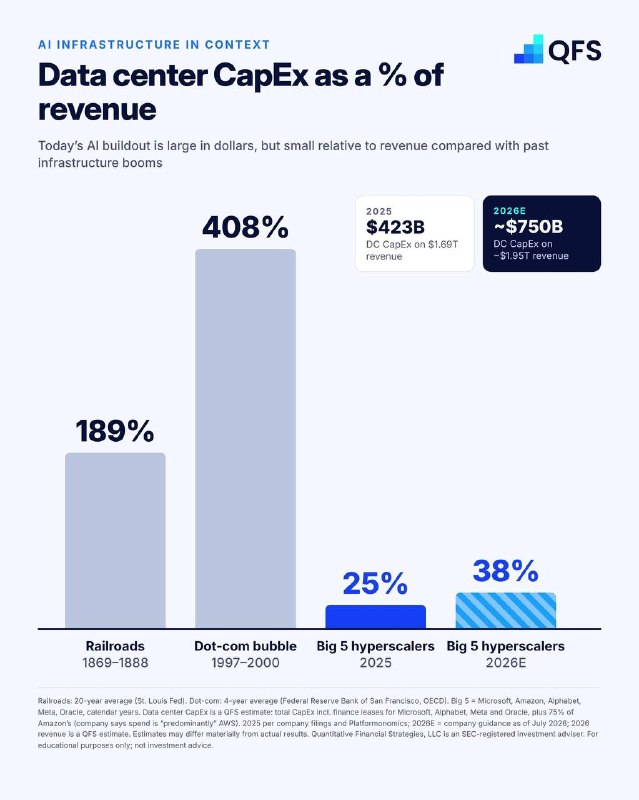
Сакраментальный вопрос, волнующий сегодня даже школьника: Является ли ИИ «пузырем»? Давайте посмотрим, что говорят данные. Структура современных инвестиций в ИИ значительно отличается от предыдущих инфраструктурных бумов. Сегодня крупнейшие инвестиции в ИИ поступают непосредственно из операционных денежных потоков компаний-«единорогов». Только в 2025 году пять крупнейших гиперскейлеров потратили 423 млрд долларов на капитальные инвестиции при совокупной выручке примерно в 1,7 трлн долларов. Капитальные затраты в 2026 году, по прогнозам, составят около 750 млрд долларов, но на фоне растущей выручки их доля по-прежнему остается относительно небольшой. Сравните это с предыдущими инфраструктурными бумами: развитие железных дорог в США, расширение телекоммуникационных сетей и эпоха доткомов в основном финансировались за счет заемных средств и спекулятивного капитала. Когда спрос не оправдывал ожиданий или рынки капитала схлопывались, последствия были жестокими. Нынешний цикл отличается: балансы компаний сильны, денежные потоки реальны, а спрос на вычислительные мощности продолжает превышать предложение. Все это не означает, что оценки не будут завышенными по мере продолжения бума. Обычно это всё же рано или поздно происходит. Но пузыри определяются не только высокими расходами, но и неустойчивым финансированием, слабой фундаментальной экономикой и спросом, который исчезает, когда капитал иссякает. ИИ, похоже, не вписывается в эту схему. Во всяком случае, пока.