
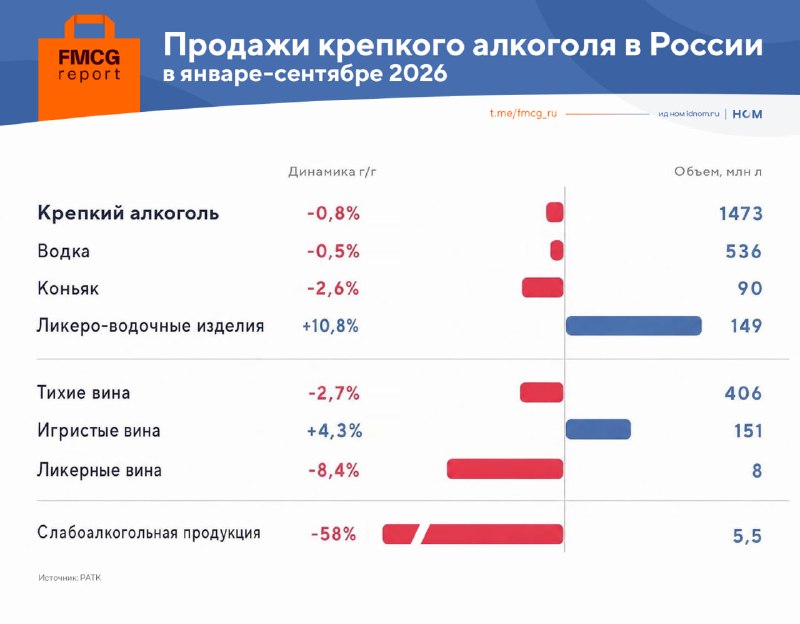
Продажи спиртного остались в красной зоне. Смотрим данные РАТК по продажам алкоголя за январь-сентябрь и держим в уме положительный тренд в производстве. Крепкое: 🔘крепкий алкоголь всего: -0,8% до 1,47 млрд л — сокращение объемов ускорилось, но незначительно; 🔘водка: -0,5% до 536 млн л — стагнация перешла в медленное снижение, за счет которого и пострадал общий результат; 🔘коньяк: -2,6% до 90 млн л; — падение ускорилось и здесь, но оно мало повлияло на суммарные показатели; 🔘ликеро-водочные изделия: +10,8% до 149 млн л — рост замедлился незначительно, позволив категории остаться драйвером сегмента. Вино: 🔘тихие вина: -2,7% до 406 млн л; 🔘игристые вина: +4,3% до 151 млн л; 🔘ликерные вина: -8,4% до 8 млн л. Продажи слабоалкогольной продукции сократились на 58% до 5,5 млн л. Позиция участников рынка 🔘в Stellar Group полагают, что продажи алкоголя снижаются из-за повышения МРЦ и акцизов, а также как результат пропаганды ЗОЖ и тренда на трезвость у молодежи. 🔘На традиционно высокий предновогодний период там прогнозируют слабые результаты, которые заставят производителей выпускать б/а продукцию. 🔘В Ladoga опасаются, что после роста МРЦ в начале этого года потребители продукции "первой цены" могли перейти в нелегальный сегмент. 🔘Там отмечают стремление потребителей сохранить градус по привычной цене, что побуждает их, например, переходить с вина на ЛВИ в составе коктейлей. 🔘При этом устойчивого тренда там не отмечают, уточняя, что динамику могут снова преломить регуляторные изменения. Ждем данных по самому объемному сегменту — пиву и прочим напиткам брожения. ™️ FMCG Report в Telegram | в MAX