
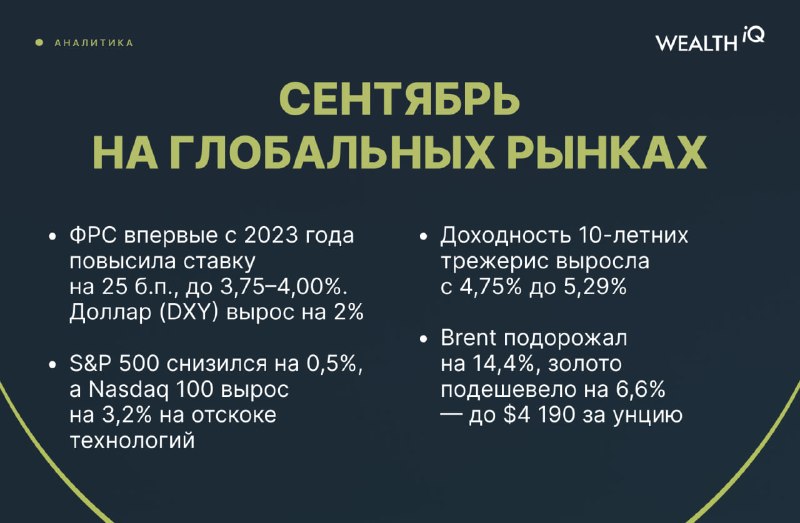
🌍 Сентябрь на глобальных рынках: повышение ставки ФРС, отскок IT-сектора, коррекция в золоте 💬 Кирилл Комаров, директор по аналитике Wealth iQ, CFA 📉 Макроэкономика На заседании 16 сентября ФРС США впервые с 2023 года повысила ставку на 25 б. п., до 3,75-4% годовых, решение было принято единогласно. Более того, 16 из 18 членов комитета ждут еще как минимум одного повышения до конца года. ЕЦБ 10 сентября тоже поднял ставку (депозитная теперь составляет 2,5%). Банк Японии довел свою до 1,25%, Банк Англии оставил на уровне 3,75%. Доллар вернул все, что потерял в июле и августе: DXY прибавил 2% и достиг 101,4 пункта, почти весь рост пришелся на время после заседания Федрезерва. Евро подешевел на 2,4%, фунт — на 2,3%. Иена укрепилась на 1,5% после повышения ставки Банком Японии, юань — на 0,3%. Доллар поддержали жесткая риторика ФРС и рост доходностей трежерис. ↗ Акции Технологии, которые месяцем ранее переживали распродажу, снова потянули рынок вверх: Nasdaq 100 (+3,2%), Mag7 (+4,3%). Всему остальному рынку досталось: акции стоимости снизились на 3,1% против прибавки 2% акциями роста, малые компании потеряли 5,2%. В плюсе из секторов S&P 500 остались только технологии. S&P 500 потерял 0,5% (7652 пункта), а после заседания ФРС опускался и до 7552. Европа на данный момент слабее США: STOXX 600 потерял 2,5%, DAX — 4%, FTSE 100 — 2,0%. Nikkei прибавил 0,7%. Широкий индекс развивающихся рынков MSCI EM почти не изменился (-0,3%): Тайвань вырос на 3,9%, Бразилия — на 3,4%, Корея — на 0,3%, при этом вниз индекс тянули Китай (MSCI China, -4,6%), Гонконг (-3,7%) и Индия (-6,1%). 🏛 Облигации Рынок облигаций США пережил еще один тяжелый месяц: широкий индекс потерял 2,6%, длинные казначейские бумаги (20+ лет) просели на 5,4%. Доходность десятилетних трежерис выросла с 4,75% до 5,29%. Даже бумаги на один-три года ушли в минус (-0,5%), и только денежный рынок принес 0,3%. Похожая картина в Европе и на развивающихся рынках: гособлигации еврозоны -2,2%, долларовые облигации EM -3,7%, облигации EM в локальных валютах -2,6% на фоне сильного доллара. Высокодоходный сегмент (-2,7%) снова устойчивее бумаг инвестиционного рейтинга. Дело в ставках, а не в кредитном риске: эти бумаги потеряли 3,4%, ровно столько же, сколько казначейские с дюрацией семь-десять лет. 🛢 Альтернативные активы Нефть Brent подорожала на 14,4%, WTI — на 5,4%: переговоры по Ормузскому проливу результата не дали, Дональд Трамп 28 сентября отверг иранский план его открытия. Европейский газ вырос на 3,7%. Золото потеряло 6,6%, опустившись до 4190 долларов за унцию, серебро — 9,2%, платина — 4,8%, палладий — 11,9%. Давили рост реальных доходностей и крепкий доллар. Спокойнее держались промышленные металлы — медь (-0,5%), алюминий (-2,7%), никель (около -6%). Пшеница подешевела на 10,7%, кукуруза — на 2,8% после августовского рывка. Риски плохого урожая остаются актуальными. Не содержит индивидуальных инвестиционных рекомендаций. #аналитика 🏦 Telegram | MAX | Сайт | Контакты