
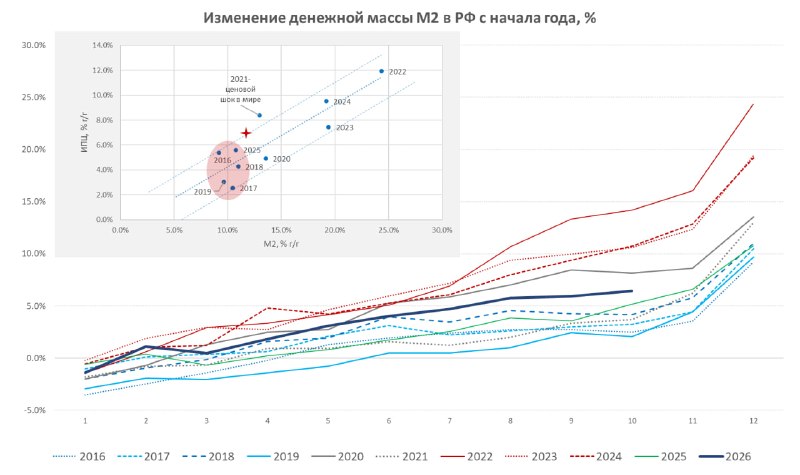
#БанкРоссии #ставка #инфляция #экономика М2 и инфляция: притормозили Предварительные данные по М2 в октябре зафиксировали прирост на ₽0.7 трлн, или 0.5% м/м, годовой прирост замедлился до 12.1% г/г. С начала года прирост составил 6.4%, что выше траектории 2016-2019 гг. Учитывая бюджетные авансы начала года, есть все шансы вписаться в прогноз Банка России, хотя и ближе к его верхней границе 11-12% на декабрь. Прирост за 3 месяца опустился до ~9.5...10% (SAAR), что во многом отражает нормализацию бюджета. 🟡 Объем наличных вырос на ₽0.2 трлн (+1.1% м/м и +22.1% г/г), доля наличных в экономике составляет 15.4%, рост здесь в основном отражает сезонные факторы. Отток в "кэш" пока остается повышенным, но постепенно нормализуется. Средства населения в банках изменились незначительно, что характерно для осени, доля срочных депозитов снизилась до 33.4%, динамика на снижение доли сохраняется - сберегательная активность постепенно снижается, но остается высокой. ❗️Недельная динамика цен отрицательна -0.04% н/н, с начала года прирост 6.2%. За октябрь рост цен оказался чуть лучше ожиданий 1.1% м/м, но это предварительная цифра. Годовая динамика формируется около 7% г/г. Дезинфляция в бензине ожидаема (-2% н/н), осенью потребление существенно сокращается, что само по себе балансирует рынок (даже при выбытии мощностей переработки), вопрос масштабов коррекции. Также более выраженно идет сезонное снижение цен в поездках. Это все компенсирует сезонный же рост плодоовощей. Но важнее, конечно, устойчивая тенденция инфляции - здесь присутствует определенный ход вниз в сторону 5%. В моей картине мира пока идем на 6-7% (SAAR) по итогам 4 квартала против прогноза ЦБ 7.5-9.5% (SAAR). В целом динамика М2 и инфляции дают намек, как минимум на нормализацию, хотя темпы роста цен остаются повышенными, рост М2 - тоже... @truecon