
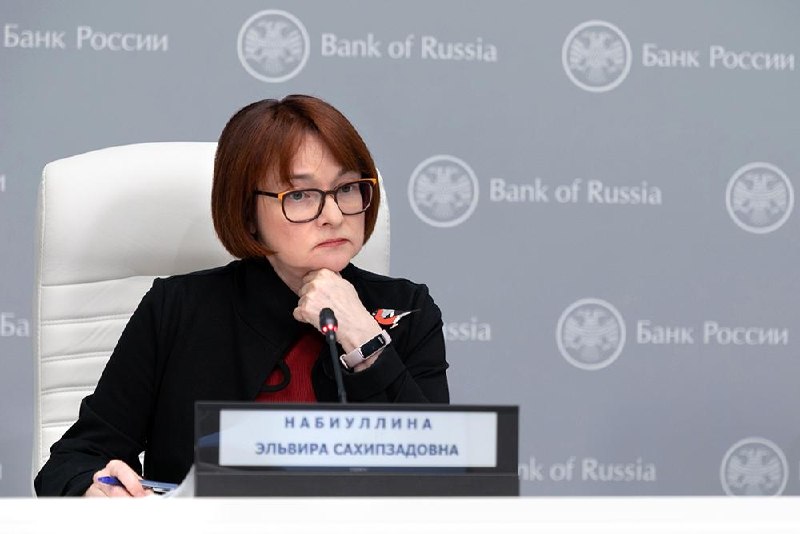
🏦 Эльвира Набиуллина, глава ЦБ РФ: ▪️На наш взгляд, множить программы льготного кредитования – это тупик. И с точки зрения нагрузки на бюджет. И потому, что мы хотим доступных рыночных ставок для всех, а не только для избранных, кто получил доступ к льготным кредитам. ▪️В последние годы финансирование по субсидируемым льготным ставкам значительно увеличилось. По нашим оценкам, объем таких кредитов по льготным ставкам приблизился к 19 трлн руб., это 14% всех рублевых кредитов экономики. Конечно, самый большой кусок – это ипотека. Это, по сути, субсидирование жилищного строительства через повышение спроса. ▪️Большой объем льготных кредитов – это одна из причин высокой ключевой ставки, которая вынуждена сильнее сдерживать не льготную рыночную часть кредитной активности. Льготное кредитование, как и любые субсидии, это вопрос правительства. Моя точка зрения – те миллиарды и триллионы рублей, которые задействованы в виде разного рода субсидий, должны быть в большей степени «заточены» на рост производительности. ▪️Мне кажется, основное – это все-таки то, что в конечном счете гражданам нужна не доступная ипотека, а им нужно доступное жилье. А доступность жилья зависит не только от процентной ставки, но и от цены квадратного метра и, по сути дела, того объема долга, который людям надо брать. ▪️Льготные программы дали крайне доступную стоимость ипотеки для ее получателей, но эта выплата была в значительной степени, если не вся съедена ростом цен. А те, кому льготные программы были не положены, те просто столкнулись с падением доступности жилья для себя, и после отказа от безадресной льготной ипотеки цены на жилье уже не растут так стремительно, темп роста цен на жилье замедлился почти вдвое. Конечно, многим приходится откладывать покупку жилья, оно само по себе дорогое, ипотека дорогая. Путь к доступной рыночной ипотеке лежит через низкую инфляцию, а льготная ипотека должна быть, на мой взгляд, строго адресной. ▪️Прирост ипотеки за последние 12 месяцев составил 2,5 трлн рублей, что в денежном выражении больше, чем в прошлом и позапрошлом годах. Но важнее даже, может быть, объем выдач, так как именно выдачи финансируют покупку жилья, а не прирост кредитного портфеля. И за последние 12 месяцев выдачи ипотеки составили 5,4 трлн рублей – это также больше, чем было в предыдущие два года. И причем все более значимую роль начинает играть именно рыночная ипотека, ее доля удвоилась в выдачах по сравнению с прошлым годом. То есть через ипотеку, в том числе рыночную, деньги в строительство идут. ▪️Ключевая ставка высокая уже три года и останется высокой еще какое-то время. Оправданно ли это с точки зрения интересов экономики, граждан и бизнеса? Я абсолютно уверена, что да. Это болезненный период, но выбора у нас нет. Прежде всего потому, что наша с вами общая цель – это рост благосостояния граждан. Для этого правительство делает свою часть работы, Центральный Банк – свою. И умеренный предсказуемый рост цен – это как раз наш вклад в благосостояние граждан. #Набиуллина #цбрф @rusipoteka 📲 Русипотека в MAX