
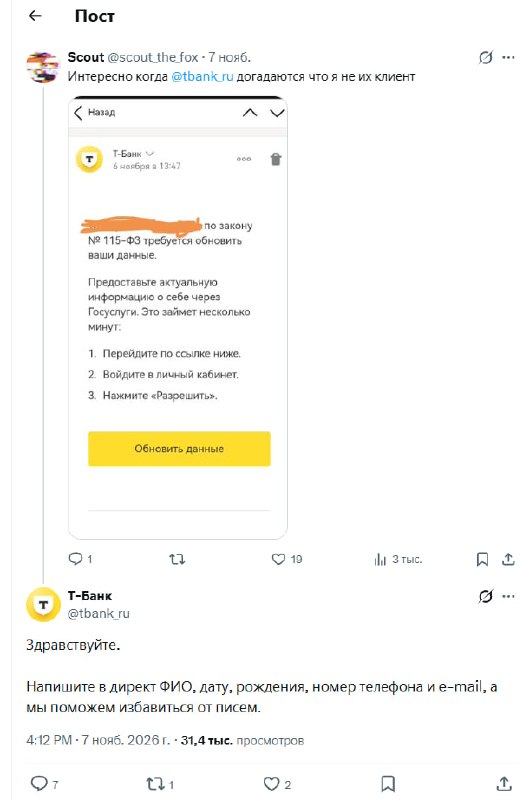
Как Т-Банк помогает себе создать проблему Я уже писал о спорном понимании природы сделок, которое транслируют СММ-специалисты Т-Банка. Тогда обсуждали нажатие на рекламный баннер в приложении. Вот новая история, на которую я обратил внимание. Пользователь Twitter (теперь X, заблокирован в РФ, кстати) удивляется: ему приходит письмо от Т-Банка с требованием обновить данные по закону № 115-ФЗ. При этом, по его словам, он не клиент банка. Банк приходит в комментарии и предлагает помочь: Напишите в директ ФИО, дату рождения, номер телефона и e-mail, а мы поможем избавиться от писем. Получается, чтобы перестать получать письма от банка, клиентом которого ты себя не считаешь, нужно отправить ему целый набор персональных данных. Через иностранную социальную сеть. На мой взгляд, такая коммуникация создаёт для банка как минимум два юридических риска. 1️⃣Зачем столько данных? Закон требует, чтобы объём персональных данных соответствовал цели обработки. Собирать их в избытке и «на всякий случай» нельзя — это прямо указано в ч. 5 ст. 5 Закона о персональных данных. Здесь заявленная цель вроде как заключается в помощи избавиться от писем. Возникает логичный вопрос, а почему просто не выяснить, а на какой адрес они приходят и что это за письма? Зачем сразу нужны ещё ФИО, дата рождения и телефон? 2️⃣А что с локализацией персональных данных? С 1 июля 2025 года ч. 5 ст. 18 Закона о персональных данных прямо запрещает при сборе данных граждан РФ их запись, накопление, хранение и ряд других операций с использованием зарубежных баз данных. В этом случае банк сам определяет, какие сведения ему нужны, и предлагает отправить их в сообщения на иностранной платформы. Тут и возникает вопрос о нарушении требований к локализации. Последующее перенесение сведений в российскую базу данных эту проблему не решает. Потенциально это ч. 8 ст. 13.11 КоАП РФ: для юридического лица штраф от 1 до 6 млн рублей. 📎Что может возразить банк? Мои аргументы не бесспорны. ✅Во-первых, на скриншоте только предложение прислать данные. Отправил ли их пользователь — неизвестно. Одной просьбы недостаточно, чтобы предъявить нарушение локализации доказанным. ✅Во-вторых, банк может объяснить необходимость каждого запрошенного сведения и сослаться на законный интерес в устранении ошибочной рассылки. ✅В-третьих, заявить, что твиттер используется только как канал связи, а обработка персональных данных происходит уже в России. Здесь придётся разбираться, а как технически устроен сбор. Есть более существенный довод. Закон устанавливает, что банк обязан рассматривать обращения граждан и допускает приём обращений через соцсети, если организация предусмотрела такой порядок. 📌К чему я всё это Я вполне понимаю желание банка упростить общение с пользователями. Быстро прийти в комментарии и помочь решить проблему — хорошая работа поддержки. Но здесь получается странным то, что сначала человеку, который утверждает, что не является клиентом, приходит требование обновить данные. Затем для решения этой проблемы ему предлагают передать ещё больше данных через иностранную соцсеть. Возможно, у банка есть юридическое и техническое объяснение всей этой конструкции. Я не знаю. Для меня же эта история — хороший пример того, почему бизнесу надо оценивать риски даже в обычных ответах поддержки. 📽Ранее по теме ▫️Клик по баннеру — это сделка? 🏷Прочёл в законе