
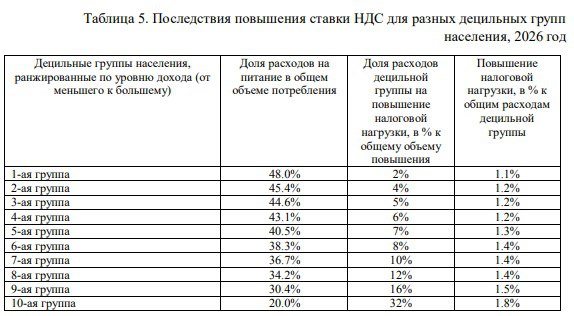
Кто заплатит повышенный НДС? Повышение НДС - центральный элемент налогового маневра в бюджете-2026, представляет собой не просто техническое изменение ставки. На самом деле, это сложная социально-экономическая операция, последствия которой объясняет экономист Ксения Савчишина (ИНП РАН). (см. "Отзыв на проект федерального закона «О федеральном бюджете на 2026 год и на плановый период 2027 и 2028 годов» ) В чем тут дело? 1. Ставка НДС повышается с 20% до 22%. В результате фискальный результат (по оценке Минфина) выглядит так: 2026 год: +1.4 трлн руб. (из них ~1.23 трлн — нагрузка на население через подорожание товаров и услуг). 2027 год: +1.9 трлн руб. 2028 год: +2.0 трлн руб. При этом льготная ставка (10%) сохранена для социально-значимых товаров (продовольствие, детские товары, лекарства). Это ключ к пониманию того, как нагрузка перераспределится в обществе. 2. Кто и как будет платить? Для ответа на этот вопрос Ксения Савчишина проводит анализ через призму децильных групп и приходит к выводу, что распределение дополнительного налогового бремени кардинально неравномерно: Как это работает? Все домохозяйства РФ ранжируются по уровню доходов (от самых низких к самым высоким) и разбиваются на 10 равных групп — по 10% населения в каждой. 1-я дециль — 10% наименее обеспеченных. 10-я дециль — 10% самых обеспеченных. Анализ "таблицы 5"⬆️ позволяет сделать три вывода. Вывод №1: Рост абсолютного налогового бремени ложится на богатых (т.н. "прогрессивность в сборе") - для понимания - смотрим на графу «Доля децильной группы на повышение налоговой нагрузки, в % к общему объему повышения». 10-я (самая богатая) группа заплатит 32% от всей суммы дополнительного НДС. 7-9-я группы (средний и верхний средний класс) заплатят еще 38% (10%+12%+16%). Итого: 30% самого обеспеченного населения РФ заплатят 70% от всего дополнительного НДС. Это - целенаправленное изъятие средств у наиболее платежеспособной части общества. Бюджет в абсолютном выражении получает средства преимущественно от "богатых". Социальная справедливость в действии? Не совсем. Вывод №2: Повышение относительного налогового бремени — бьёт по всем, и для бедных удар чувствительнее (регрессивность в потреблении) Смотрим на ключевую графу «Повышение налоговой нагрузки, в % к общим расходам децильной группы». Это показатель того, насколько для каждой группы подорожает жизнь. 1-я (самая бедная) группа: +1.1% к их расходам. 5-я (средняя) группа: +1.3% 10-я (самая богатая) группа: +1.8% Почему богатые платят больше в процентах? Дело в структуре потребления. Вывод №3: Льготный НДС работает как механизм социального инжиниринга Смотрим на графу «Доля расходов на питание в общем объеме потребления»: 1-я (беднейшая) группа: тратит на еду - 48% . 10-я (богатейшая) группа: тратит на еду - 20% . Поскольку на питание (и другие льготные товары) сохраняется пониженная ставка НДС, основная дополнительная нагрузка ложится на потребление всех остальных товаров и услуг - это электроника, автомобили, рестораны, развлечения, одежда, сервисы — то, что составляет большую часть потребительской корзины богатых. У бедных льготный НДС покрывает почти половину их скромной потребительской корзины, поэтому их относительная нагрузка ниже. У богатых льготный НДС покрывает лишь пятую часть их обширной корзины, поэтому они сталкиваются с повышенной ставкой по большинству своих покупок. Таким образом, правительство через систему льгот искусственно перераспределило нагрузку, направив в бюджет основной денежный поток от богатых , но при этом не оставив без внимания и бедные группы - поскольку для бедных даже небольшое увеличение нагрузки на их бюджет является чувствительным. Так что "новый НДС" — это хитрый фискальный инструмент. Он эффективно изымает средства из экономики, целенаправленно нагружая более состоятельные слои населения в абсолютном выражении. Однако в относительном выражении -он бьет по всем, и для нижних децилей этот удар болезненнее из-за их ограниченных финансовых возможностей.