
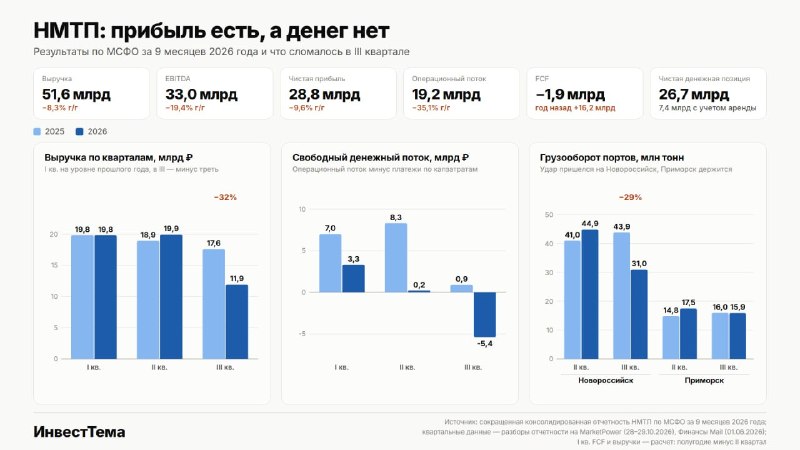
НМТП - где деньги, Зин? Проблемы среди крупных публичных компаний растут как снежный ком. Еще недавно НМТП являлся тихой гаванью и компанией, чьи финансовые результаты показывали завидную стабильность. Но прошло всего несколько кварталов, и мы видим совершенно иную картину. Давайте взглянем на нее под микроскопом. 🚢 Итак, выручка НМТП за девять месяцев 2026 года снизилась на 8,3% до 51,6 млрд рублей, а EBITDA просела на 19,4% до 33 млрд. Но самое интересное скрывается в третьем квартале. Выручка рухнула сразу на 32% до 11,9 млрд, EBITDA сократилась почти вдвое до 5,6 млрд, а рентабельность упала с 62,4% до 47%. Для некогда сверхмаржинального бизнеса это весьма неприятный разворот. Причины хорошо известны - атаки на черноморские порты, трудности с судоходством по нему и ограничения экспорта нефтепродуктов. К концу сентября отгрузки дизеля из Черного моря практически остановились, а грузооборот Новороссийска в третьем квартале сократился на 29% до 31 млн тонн. При этом расходы без амортизации выросли на 21%. Компании приходится больше тратить на персонал и топливо. Получаем классические ножницы: объемы падают, а затраты растут. 📊 Чистая прибыль за отчетный период сократилась на 9,6% до 28,8 млрд рублей, причем в третьем квартале обвалилась на 47% до 5,4 млрд. Напомню, за полугодие показатель даже прибавлял 8,3%. Но и сейчас результат поддерживают финансовые доходы на 8 млрд, положительные курсовые разницы и восстановление резервов на 1,3 млрд. То есть значительная часть прибыли сформирована вовсе не основной деятельностью портовика. А вот с живыми деньгами ситуация еще хуже. Операционный денежный поток сократился на 35% до 19,2 млрд рублей, тогда как капитальные затраты выросли до 21,1 млрд. В результате свободный денежный поток ушел в минус на 1,9 млрд против положительных 16,2 млрд годом ранее. Деньги преимущественно направляются на строительство нового терминала в Новороссийске. Пока ситуацию спасает чистая денежная позиция в 26,7 млрд, но впереди еще около 40 млрд обязательств по капзатратам. 💰 Что по дивидендам? Политика предусматривает выплату не менее 50% прибыли по МСФО с учетом свободного денежного потока. При годовой прибыли около 34-35 млрд рублей ориентир составляет 0,85-0,9 рубля на акцию с доходностью порядка 12-13% при цене около 7 рублей. Однако отрицательный FCF повышает риск более скромных выплат. Поэтому повторения щедрых 1,15 рубля за 2025 год я бы точно не закладывал. Ты, Зин, на грубость нарываешься, Всё, Зин, обидеть норовишь… Нет-нет, никаких обид. Формально P/E около 3,6х и оценка ниже балансового капитала действительно выглядят заманчиво. Но низкие мультипликаторы здесь вполне объяснимы ухудшением операционных результатов. Из потенциальных драйверов - запуск новых мощностей к концу 2027 года и нормализация ситуации вокруг портов. Статус «миркоина» за НМТП сохраняется, но четвертый квартал вряд ли принесет приятные сюрпризы. ❗️Не является инвестиционной рекомендацией ИнвестТема