
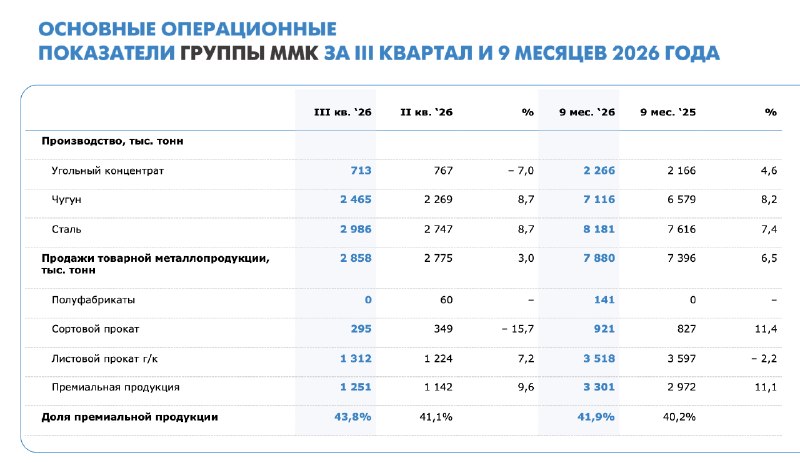
ММК - еще один штрих к положению дел в отрасли Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться. 💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации. На операционном уровне ММК выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано. 📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется. Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи. 💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты. В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале. ❗️Не является инвестиционной рекомендацией ИнвестТема