
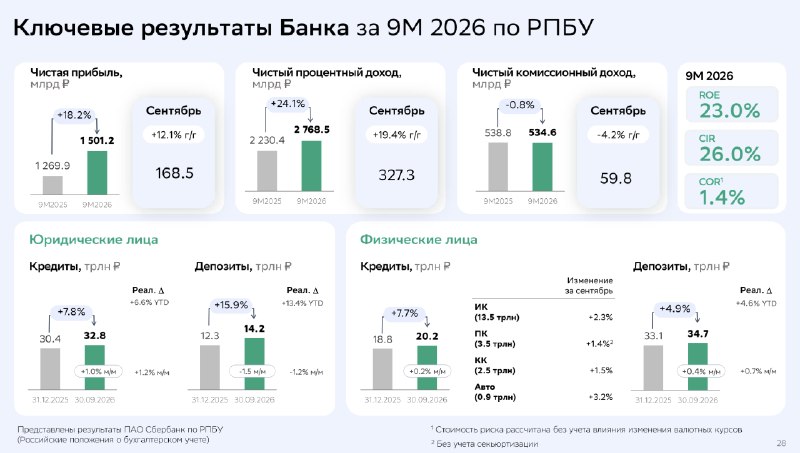
Сбербанк - сила в правде Не хочу раздавать ярлыки, но кейс Сбера чуть ли не единственный оплот стабильности на нашем рынке в моменте. Понятная траектория финансовых результатов, надежный менеджмент и щедрая дивидендная политика лишь укрепляют мою веру в актив. Сегодня предлагаю еще раз в этом убедиться, пробежавшись по отчету банка за 9 месяцев 2026 года. 🏦 Итак, чистые процентные доходы Сбера за отчетный период увеличились сразу на 23% до 3,2 трлн рублей. Высокая ключевая ставка трансформируется в повышенный доход. Это для закредитованных компаний текущий ключ - проблема, для Сбера - это допдоход. Совокупный кредитный портфель вырос за 9 месяцев на 8% до 55 трлн рублей. Чистые комиссионные доходы выросли на 2,8% до 632,1 млрд рублей. Несмотря на общее замедление экономического роста и проблемы с масштабируемостью, «зеленый» умудряется сохранять позитивный трек по комиссиям. 📊 Сокращение резервов под кредитные убытки на 12,2% до 442,5 млрд рублей и умеренный трек по операционным расходам позволили банку сохранить высокую рентабельность капитала ROE на уровне 24% и нарастить чистую прибыль на 17% до 1,5 трлн рублей. По прогнозу Грефа, Сбербанк получит около 2 трлн рублей чистой прибыли по итогам 2026 года. У меня нет ни единой причины сомневаться в его словах. 🟢 На этой неделе, 12 ноября, Сбер представит новую дивидендную политику. «Сюрпризов» рынок не ждет, закладывая прежние 50% от чистой прибыли на дивиденды. Если все пройдет без эксцессов, акционеры получат порядка 43-45 рублей на акцию, что сулит нам 15% дивидендной доходности по итогам 2026 года. Премия к ставке сейчас выглядит интересно. Да, мы все еще проигрываем в доходности ОФЗ, но в случае со Сбером инвесторы рассчитывают дополнительно и на рост котировок. К тому же кейс Сбера выглядит вполне надежно. Стоимость риска составила низкие 1,1% на конец 3 квартала, а коэффициент достаточности общего капитала удержал отметку в 14%. Я могу еще накинуть много лестных слов в отношении Сбера, но правда заключается в том, что котировки будут отражать общерыночные настроения. Рекордов не жду, равно как и перехая по акциям. Но держать в портфеле этот кейс однозначно стоит. ❗️Не является инвестиционной рекомендацией ИнвестТема