
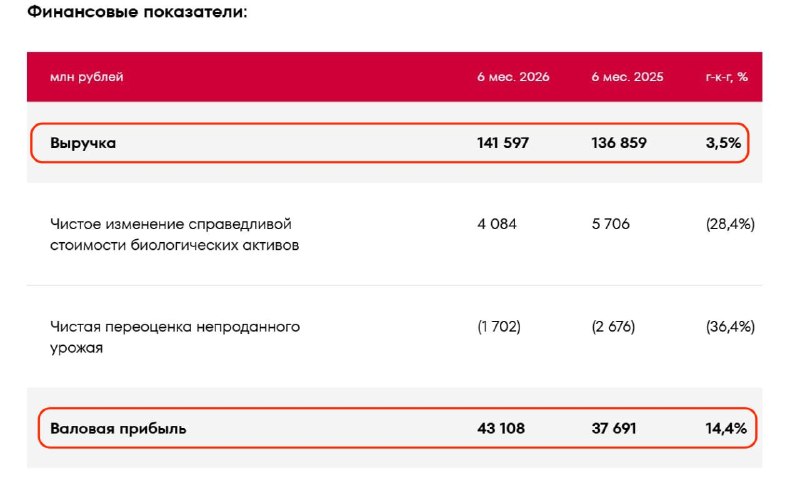
Черкизово - растущий кейс, но есть нюанс Несмотря на снижающийся потребительский спрос, падение цен на продукцию и высокую ставку ЦБ, которая душит сектор, Черкизово удалось заметно улучшить финансовые результаты. Как это удалось одному из крупнейших агрохолдингов России и получат ли его бумаги поддержку со стороны фундаментала? Давайте разберем сквозь призму отчета за первое полугодие 2026 года. 🍗 Итак, выручка Черкизово отчетный период выросла всего на 3,5% до 141 млрд рублей, зато чистая прибыль удвоилась до 14,1 млрд. Скорректированная EBITDA подскочила на 37,7% до 27,2 млрд рублей, а рентабельность достигла 19,2%. Для сравнения, у Русагро этот показатель составляет всего 5,1%. Получается, даже при слабом росте продаж бизнес смог заметно улучшить свою эффективность. Основных причин две - снижение себестоимости и процентных расходов. Удешевление сельхозпродукции позволило сократить затраты на корма, а смягчение ДКП облегчило обслуживание долга. Последнее особенно важно, ведь Черкизово долгие годы активно скупало конкурентов, финансируя сделки за счет заемных средств. Поэтому снижение ключевой ставки для компании - один из главных драйверов роста прибыли. 🥳 Но есть и проблемы. Рынок свинины сейчас страдает от перепроизводства. Несмотря на рекордное потребление, предложение растет еще быстрее, из-за чего цены остаются под давлением. На экспорт тоже рассчитывать не приходится. Китай ограничивает аккредитацию российских поставщиков мяса, защищая собственных производителей. Но давайте вернемся к финансам. 📊 Чистый долг Черкизово составляет 139,5 млрд рублей, или около 2,2х EBITDA. Нагрузка повышенная, но пока вполне контролируемая. А вот на дивиденды влияние негативное. Компания должна направлять акционерам 50% чистой прибыли, однако за 2025 год выплатила меньше. За первое полугодие 2026-го выплаты уже соответствуют половине прибыли, что дает около 3,3% доходности. Инвестиционный кейс Черкизово вполне заслуживает внимания, ведь бизнес улучшает рентабельность, выигрывает от дешевого сырья и постепенно снижает «процентное бремя». Но есть нюанс - оценка. Пока российский рынок снижался, акции Черкизово держались достаточно крепко. Поэтому на фоне большого количества подешевевших бумаг назвать их самой интересной покупкой не могу. ❗️Не является инвестиционной рекомендацией ИнвестТема