
Друзья, если Вы хотите, чтобы бывшая хотела к Вам вернуться, заведите собаку заранее!

Новостной канал
Друзья, если Вы хотите, чтобы бывшая хотела к Вам вернуться, заведите собаку заранее!
Друзья, если вы, как и я, когда-нибудь задумывались о приобретении нового бизнеса, вот вам живой вариант
Классическая ошибка инвесторов не в том, что они переплачивают за плохие компании. Они переплачивают за хорошие. Майкл Мобуссин предлагает смотреть на акции через призму PVGO (Present Value of Growth Opportunities) - той части капитализации, которая отражает ожидания будущего роста, а не текущий бизнес. Если компания сегодня зарабатывает $2 на акцию и может поддерживать этот уровень бесконечно, это одна история. Всё, что инвесторы готовы платить сверху, это ставка на будущие проекты, новые рынки и дополнительное создание стоимости. Для S&P 500 средний PVGO исторически составлял около 35% цены. Сейчас показатель остается заметно выше среднего. Проблема в том, что высокий PVGO обычно означает не высокий будущий доход, а высокие ожидания. С 1961 года квартиль рынка с самым низким PVGO приносил около 11,6% годовой доходности в следующие 10 лет. Самый высокий PVGO давал лишь 7,6%. На уровне отдельных компаний картина похожая. Акции с самым низким PVGO с 1990 по 2024 год обгоняли акции с самым высоким PVGO примерно на 2,6 п.п. в год на горизонте пяти лет. Не потому что это лучшие бизнесы. Наоборот. Просто ожидания уже встроены в цену. Самый интересный момент касается технологических гигантов. Nvidia сегодня стоит дороже любой компании в мире, но её PVGO ниже, чем в начале 2000-х. Microsoft после пузыря доткомов пережила десятилетие почти нулевой динамики акций, хотя прибыль продолжала расти. Amazon в конце 90-х торговалась с PVGO выше 100%, а сегодня показатель находится на минимуме с момента IPO. Рост бизнеса оказался настолько сильным, что постепенно “догнал” самые смелые ожидания. По сути, PVGO измеряет не качество компании, а степень веры инвесторов в её будущее. А рынок раз за разом показывает одну и ту же вещь: хорошие компании часто становятся плохими инвестициями, когда ожидания становятся слишком дорогими. Следить стоит не только за тем, насколько быстро растёт бизнес. Гораздо важнее понять, сколько этого роста уже заложено в цену.
(document without text)

страх неудачи убил больше бизнесов, чем сама неудача


Прилетел за Вас, друзья!


предполётная заваруха
Джентельмены, в промежутках вашей жизни вы абсолютно точно удостоитесь комплиментов «какой богатырь», «во вымахал», и «лежит прям как живой», а в отрезках времени между ними лучше стоит сиять так, чтоб не было мучительно больно за бесцельно прожитые дни. Сияйте, господа. Доброе утро.
Уезжаю за Вас друзья!!!

;)
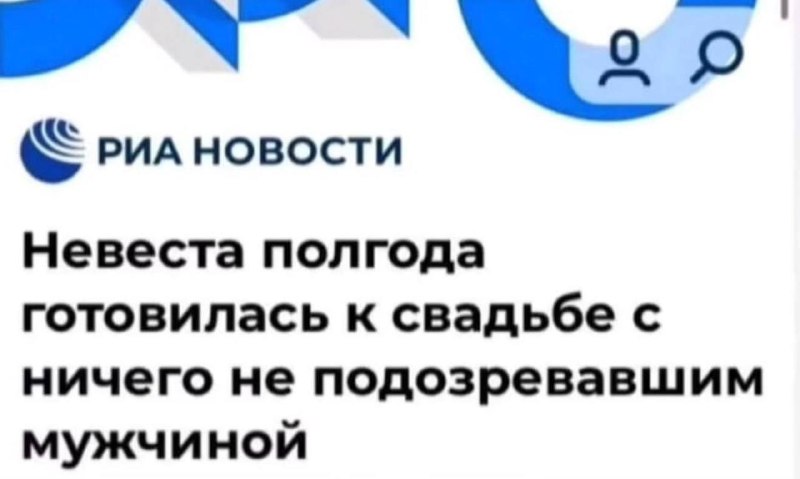

Друзья, доброе утро. Подозревайте или не готовьтесь.

Друзья, пообедал за Вас
SpaceX сейчас стоит больше, чем весь крипторынок вместе взятый, больше годового бюджета РФ

Друзья, начните уже привыкать
полгода назад не понимал зачем так хочу получить статус квалифицированного инвестора Сегодня пригодилось, да и не только сегодня. Иногда очень важно слушать свои «странные» желания
я спейс х держу с начала маркета