Россиян выселяют из ипотечных квартир За годы СВО и вызванных ими экономических трансформаций количество изъятых за долги квартир в России взлетело в три раза. Если в 2022 году с молотка ушли 4528 объектов, то по итогам 2025-го — уже 10 926. Динамика такова, что к концу этого года нас ждет рекордный показатель в 12 тысяч изъятых помещений. Банки перешли в режим жесткого сбора «урожая». Ипотечное жилье сегодня составляет две трети всех выставленных на торги активов. Причем удар приходится на самые густонаселенные и экономически активные регионы: Москву, Петербург, Краснодарский край, Башкортостан. Еще недавно мы полагали, что крыша над головой — это фундаментальное право, закрепленное негласным социальным договором. Сегодня этот пакт расторгнут. В Свердловской области, Удмуртии и Санкт-Петербурге участились случаи продажи квартир вместе с прописанными в них людьми. Человек превращается в «обременение», которое банк продает вместе с квадратными метрами. Решение Конституционного суда, разрешившее изымать «излишне дорогое» единственное жилье в обмен на более скромное, стало тем самым «Ящиком Пандоры». С 2021 года суды всё охотнее принимают сторону кредитора, оставляя заемщика на улице. Государство и финансовая система последовательно формируют практику массового изъятия собственности. Социальные гарантии заемщиков — это лишь декорация, которую легко убирают, как только экономика начинает требовать ликвидности. Цифры не лгут, они лишь фиксируют крах иллюзии о «доступном жилье». Дело семейное. Ипотека

Дело семейное. Ипотека
Рассказываем об ипотеке и новостях о ней. По вопросам рекламы: @politmanagertg
-
-
🔍Банки начали консервативную игру Если вы планировали купить квартиру в новостройке, рассчитывая на комфортный первоначальный взнос в 20%, у нас для вас новости, которые заставят пересчитать бюджет. ВТБ, один из главных игроков на рынке, фактически «раздвоил» условия по льготной ипотеке. С 8 сентября правила изменились, и теперь картинка в рекламном буклете и реальность в кредитном договоре могут отличаться в два раза. Схема выглядит хитро. Когда человек подает заявку на ипотеку, банк по-прежнему радостно сообщает: «Одобрено, ваш минимальный взнос — 20,1%». Заёмщик выдыхает, идет выбирать квартиру мечты, находит идеальный вариант, приносит документы... и тут выясняется, что для этой конкретной новостройки взнос уже не 20%, а 40,1%. Для многих покупателей такая «добавка» — это критическая сумма, которая моментально вычеркивает объект из списка доступных. Однако ВТБ не закрыл дверь для льготников полностью. Стандартные 20,1% сохраняются, если: Дом строится с использованием проектного финансирования ВТБ (банк сам кредитует застройщика, поэтому риски для него минимальны). Заёмщик использует программу «Купи ставку» (покупка сниженной процентной ставки). Это комбинированная ипотека, ИЖС или внутреннее рефинансирование. Во всех остальных случаях — добро пожаловать в клуб «40%». Так что теперь выбирать квартиру нужно не сердцем, а через Excel-таблицу, где первым делом стоит вопрос: «А аккредитован ли этот объект в ВТБ?». Иначе после внесения задатка покупателя может ждать очень неприятный сюрприз в виде требования доплатить еще пару миллионов, которых у него нет. Дело семейное. Ипотека
-

👍Рынок жилья: затишье после бури Банк России подвел итоги кредитной деятельности за август. Первая цифра, которая бьет в глаза, — рост просроченной задолженности на 60,6% год к году (до 253,7 млрд рублей). Хотя в масштабах гигантского ипотечного портфеля в 24,7 трлн рублей доля «плохих» долгов всё ещё невелика (около 1,2%), динамика заставляет насторожиться. Люди, взявшие кредиты «на пике» легкости получения, сейчас сталкиваются с реальностью, где ежемесячные платежи становятся непосильной ношей. Доля льготных программ продолжает «худеть» (с 66,4% в июне до 51,8% в июле). Объем выдач по господдержке рухнул на 41,3%. При этом выдача рыночных займов на жильё подросла на 8,1%. Это важный сигнал: отрасль пытается адаптироваться к высоким ставкам. Застройщики поняли, что на «халяве» далеко не уедешь, и начинают возвращаться к конкуренции — предлагать скидки, рассрочки или специальные условия, чтобы привлечь покупателей, которые не попадают под семейные или иные льготные программы. Самая любопытная, и в чем-то парадоксальная, цифра — разрыв цен. Первичка в среднем по стране дороже вторичного жилья на 51,5%. Интересна и психология людей. Во втором квартале объем досрочных погашений подскочил на 46,5%, причем 91,6% этих средств — собственные деньги заемщиков. Это говорит о том, что россияне в условиях высоких ставок стремятся избавиться от долгового бремени как можно быстрее, предпочитая не «кормить» банк процентами, а закрыть кредит, если есть свободная наличность. Также примечательно сокращение среднего срока ипотеки на 18 месяцев (до 23 лет и 5 месяцев). Это может означать два сценария: ☝️Люди стали более трезво оценивать свои финансовые возможности на долгий срок. ☝️Банки ужесточили требования , вынуждая заемщиков либо вносить больший первоначальный взнос, либо брать чуть меньше, но на более короткий срок. Это болезненный, но закономерный процесс «оздоровления» ипотечного сектора после периода бурного роста. Дело семейное. Ипотека
-
repost 
🛜Дешевле 35 тысяч квартиру в Москве уже почти не снять За пять лет минимальная стоимость аренды в столице выросла более чем в 1,5 раза — до 35–40 тыс. рублей в месяц. Одна из причин — с рынка постепенно исчезают квартиры с «бабушкиным» ремонтом: сейчас на них приходится около 15% предложений против 20% год назад и почти половины рынка десять лет назад. @moscow_stroi
-
repost Застройщики теряют выручку и уходят в убытки ⠀ Восемь крупных российских девелоперов, публикующих отчётность по МСФО, в январе—июне 2026 года сократили совокупную выручку на 12,1%, до 699,8 млрд рублей. Сильнее всего показатель просел у «Самолета» — на 31,3%, у А101 — на 18,2%, у ПИК — на 11,6%. При этом GloraX, «Пионер», «Инград» и ЛСР выручку увеличили. ⠀ Четыре девелопера завершили полугодие с чистым убытком: ЛСР — 57,6 млрд рублей, «Самолет» — 22,3 млрд, «Эталон» — 13,2 млрд, «Пионер» — 2,3 млрд. У ПИК прибыль сократилась почти вдвое, у А101 — на 53,7%, у «Инграда» — на 73%. На результаты давили процентные расходы, обесценение активов, разовые бухгалтерские эффекты и слабый спрос. ⠀ Один из ключевых факторов — спад именно на московском рынке новостроек: продажи строящегося жилья в столице сократились на 27%, до 1,3 млн кв. м. Однако в целом по России картина была иной: продажи выросли на 6%, до 10,8 млн кв. м. После сворачивания массовой льготной ипотеки и при дорогом проектном финансировании девелоперам всё сложнее поддерживать прежние объёмы в наиболее зависимых от ипотеки сегментах. ⠀ При этом совокупные выплаты ключевому управленческому персоналу восьми компаний выросли на 36,6%, до 5,5 млрд рублей. Но тенденция не была общей для всех: ЛСР увеличила вознаграждения в 2,7 раза, А101 — в 2,3 раза, тогда как «Самолет» сократил их на 44,6%. ⠀ Получается контраст: финансовые результаты отрасли ухудшаются, а общая сумма выплат руководству растёт — хотя политика отдельных компаний заметно различается.
-
repost Черный рынок кредитования в России переживает настоящий бум За первое полугодие 2026-го Банк России выявил почти 1 тыс. нелегальных кредиторов, и этот показатель вырос почти вдвое. Причем регулятор фиксирует принципиальный сдвиг в портрете участников рынка: среди «черных кредиторов» все чаще оказываются не компании с мутными схемами, а обычные граждане, которые превратили выдачу денег под проценты в личный бизнес. Механика происходящего проста до неловкости. Человек с ипотекой и парой потребительских кредитов приходит в банк за очередным займом — и получает отказ. Банк действует рационально: долговая нагрузка заемщика уже на пределе, риски очевидны. Но коммунальные платежи, продукты и лечение не знают слова «подождите». В результате человек идет туда, где его кредитную историю изучать не станут, — и получает деньги на условиях, которые делают его финансовое положение еще хуже. Это долговая спираль, только теперь она уходит за пределы регулируемого поля. Новый долг берется, чтобы закрыть старый или просто дотянуть до зарплаты. Потом — еще один. Официальная финансовая система при этом может рапортовать о стабильности: формально все так и есть, просто часть долговой нагрузки теперь существует в серой зоне, где ни статистики, ни защиты заемщика, ни контроля ставок. Рост числа нелегальных кредиторов — это не рыночная аномалия, это индикатор. Он показывает, что реальная платежеспособность домохозяйств расходится с официальными данными о доходах, а финансовая арифметика для значительной части населения давно перестала сходиться. @nebrexnya
-

😟Элита «сдулась», масс-маркет в коме, а риелторы — бессмертны Помните этот сладкий миф, который транслировали эксперты еще пару лет назад? Мол, «элитку» кризис не берет, это вечная ценность и тихая гавань для капитала. В то время как массовый сегмент лихорадило от льготной ипотеки и перегретых цен, люкс бодро скакал вверх — плюс 30% в 2025 году. Пора возвращаться в реальность. Праздник на улице продавцов элитной недвижимости закончился. Рост цен на высокобюджетные апартаменты в Москве замедлился до скромных 5% (в годовом выражении). Рынок уперся в потолок. Предложения стало слишком много, а платежеспособный спрос — даже у очень богатых людей — не бесконечен. Когда метр стоит 2,3 млн рублей, даже инвесторы начинают задавать неудобные вопросы: «А где здесь ликвидность?». Если в люксовом сегменте мы наблюдаем замедление, то в массовом — полноценный шторм. Риелторы, работающие с обычными новостройками, фиксируют падение выручки до 70%. Это уже полноценный коллапс модели продаж, построенной на бесконечном стимулировании спроса льготами. Главный тренд года: бегство россиян из первичного рынка на вторичку (+78% к количеству сделок). Покупатель проголосовал рублем за «живой» бетон, который можно потрогать, в котором не нужно ждать сдачи ключей и который стоит адекватных (на фоне переоцененной первички) денег. Самое удивительное в этой картине — жизнестойкость посредников. Рынок падает, выручка тает, сделки схлопываются, но количество риелторов (по данным «Циан») не сокращается. Дело семейное. Ипотека
-
❓На строках потерпела крах концепция «один проект — один кредит» Заявление замглавы Минстроя Никиты Стасишина на полях ВЭФ о фактическом возвращении банков к «котловому» финансированию девелопмента — это признание кризиса текущей модели жилищного строительства. В 2018 году переход на эскроу-счета преподносился как панацея от «обманутых дольщиков» и гарантия финансовой прозрачности. Логика была проста: каждый проект — отдельная «крепость» (спецзастройщик), защищенная собственным проектным финансированием. Банк оценивает конкретную стройку, риски считаются индивидуально. Что мы видим сейчас? Индивидуальная окупаемость стройки превращается в миф, как только девелопер выходим за пределы элитных локаций в центрах мегаполисов. Рыночные реалии заставляют банки и девелоперов возвращаться к практике «котлового» обеспечения из-за потери маржинальности, а кредитор вынужден пересматривать лимиты в процессе стройки. Банки не хотят рисковать в условиях залоговой недостаточности. Чтобы получить кредит на новый объект, застройщик вынужден закладывать всё, что имеет: землю, другие площадки, будущие проекты. «Котловой» метод — это риск заражения. Если один объект в цепочке проваливается (из-за падения продаж или роста себестоимости), банк может начать «поджимать» лимиты по всей девелоперской группе. Это создает кросс-дефолтные риски, которые реформа 2018 года должна была исключить. Юридически каждый дом — это отдельный проект с эскроу. Но финансово застройщик превратился в «зависимого» игрока, чья устойчивость определяется не эффективностью конкретного жилого комплекса, а лимитами банка, выданными под совокупность всех активов компании. Дело семейное. Ипотека
-

🤷Квартиры «худеют», застройщики богатеют Российский рынок недвижимости попал в ловушку «оптимизации». За последние десять лет средняя площадь московской новостройки ужалась на 8%, потеряв 4 квадратных метра. Больнее всего ударило по «трешкам» — они «похудели» на 13%. Казалось бы, рынок просто адаптируется к экономическим реалиям, но за этой статистикой скрывается системный кризис планирования жизни в российских мегаполисах. Застройщики открыто признают: компактные планировки — это инструмент удержания бюджета покупки. Когда цена за квадрат летит в космос, единственный способ сделать квартиру «доступной» для ипотечника — это обрезать ей метраж. Так мы пришли к феномену «студийного рабства», где Петербург и Ленобласть стали главными «хранилищами» малогабариток страны, аккумулируя почти 40% предложения квартир до 28 м². Но вот парадокс: рынок стремится к минимуму, а запросы государства — к максимуму. Виталий Мутко призвал к строительству просторного семейного жилья, указывая на то, что однушки составляют более 50% в квартирографии. Но рынок живет по законам спроса, а не директив. Города-миллионники (Москва, Казань, Екатеринбург) переваривают огромные потоки приезжих. Им нужно «где-то жить», и студия — это входной билет в город. 74% владельцев малогабариток готовы повторить покупку снова. Не потому что любят тесноту, а потому что это «временный актив», который легче продать или сдать. Как только в Москве запретили формат меньше 28 м², рынок моментально выкрутился, сдвинув фокус в сегмент 28–33 м². Застройщики научились обходить ограничения, как только спрос на дешевизну остается критически высоким. Сегодняшний рынок предлагает выбор между «временным жильем» для одиночек и «бизнес-классом» для обеспеченных. Средний класс, мечтающий о детской, отдельной спальне и хотя бы небольшом кабинете, оказывается между двух огней. Застройщикам выгоднее продать 10 студий с высокой маржой, чем проектировать сложные семейные лоты, которые требуют других инженерных и логистических решений. Пока ключевая ставка и стоимость стройматериалов не стабилизируются, риторика о «просторных квартирах для семей» останется лишь декларацией. Девелоперы продолжат «нарезать» квадратные метры, а покупатели — продолжат приобретать эти «бетонные камеры», просто потому что альтернативы в рамках семейного бюджета нет. Дело семейное. Ипотека
-
☹️Власти и банки убрали «пряники» Государственные меры поддержки семьям в приобретении жилья стремительно деградируют. Вот лишь некоторые факты, которые мы собрали для наглядной иллюстрации: Программа выплат 1 млн рублей на погашение ипотеки (450 тысяч федеральных + 550 тысяч региональных), де-факто перестала работать как общероссийский инструмент. Лишь в 17 регионах мера формально существует. Реальный охват составляет только семь: Амурская, Хабаровская, Камчатская, Магаданская, Кемеровская области, Чукотский АО и Севастополь. Там доплата в 550 тысяч рублей еще доступна. В остальных субъектах РФ программа «приостановлена» из-за нехватки денег. Бюджетная экономия стала выше демографических стимулов, и россияне, планировавшие покупку жилья с расчетом на эту субсидию, оказываются за бортом. Параллельно с региональным кризисом ударил «Сбер». Банк принял решение свернуть субсидирование ставки на ограниченный период (1–5 лет). Девелоперы активно использовали схемы с пониженными процентами на первые годы кредита («семейная ипотека под 3,5%» и аналоги), чтобы «затягивать» покупателей в рынок. Теперь эта лазейка закрывается. Выдача льготной ипотеки в июле упала на 25% по сравнению с июнем. «Семейная» вернулась к уровням весны (154 млрд руб.), что говорит об отсутствии взрывного роста, несмотря на все надежды застройщиков. Рынок недвижимости теряет искусственные подпорки. В ближайшем будущем стоит ожидать либо серьезной коррекции цен со стороны застройщиков, либо существенного провала объемов продаж, так как платежеспособный спрос окончательно исчерпан. А это еще даже не 1 октября, когда по льготной ипотеке введут дополнительные изменения (читай — «ограничения»). Дело семейное. Ипотека
-
repost 
🛜Молодёжи предложили помогать копить на жильё В Госдуме предложили открыть для россиян от 18 до 35 лет специальные жилищные накопительные счета. Молодые люди смогут копить на них до пяти лет, а государство — ежегодно добавлять 20% от накопленной суммы, но не более ₽300 тыс. в год. Эксперты считают, что программу стоит дополнить льготами по ипотечной ставке и скидками от застройщиков. Иначе обычные банковские вклады могут оказаться для покупателей проще и привлекательнее. @moscow_stroi
-
repost Россияне вложили более ₽10 млрд в фонд проблемных активов Во II квартале 2026 российские инвесторы направили более ₽10 млрд в ЗПИФ со стратегией инвестирования в активы «в сложных ситуациях». Речь идет о корпоративных конфликтах, высокой долговой нагрузке, наследственных спорах и активах ушедшего из России иностранного бизнеса. Всего массовые ЗПИФы за квартал привлекли ₽41 млрд . Недвижимость остается главным активом массовых ЗПИФов: на нее приходится 42% их активов. Спрос на такие фонды растет на фоне снижения ставок и поиска альтернатив депозитам. Средневзвешенная доходность ЗПИФов во II квартале составила 3,4%. Подписывайтесь на Суверенку в MAX.
-
🛍Российский «базар» недвижимости Кажется, эпоха, когда застройщики диктовали условия, а покупатели выстраивались в очередь с деньгами наперевес, подошла к концу. Аналитики «Этажей» фиксируют интересную тенденцию: количество скидок на первичном рынке выросло минимум на треть по сравнению с прошлым годом. Рынок «перегрелся», льготная ипотека ушла на второй план, застройщики вынуждены бороться за каждого клиента, торг — это новая норма, а девелоперы готовы к индивидуальным переговорам. Менеджеры отделов продаж получили карт-бланш: если клиент пришёл с серьезными намерениями, диалог о цене неизбежен. Средняя температура по больнице — уступки в 10–15%. Жирные скидки в 15–20% реальны, если у покупателя на руках есть полная оплата «кэш» или он готов брать обычную рыночную ипотеку. Специалисты рекомендуют не стесняться. Фраза «Какую максимальную скидку вы можете дать при полной оплате?» должна стать первой после приветствия в офисе компании-застройщика. Также выгодно идти на сделку, когда у застройщика «горит». Конец квартала или отчетного периода — идеальное время, чтобы выбивать лучшие условия. Менеджерам нужно закрывать планы, и они становятся весьма сговорчивыми. Рынок недвижимости возвращается к здоровой (насколько это возможно) конкуренции. Главное — не вестись на «беспроцентные рассрочки» и «акции», пока не сравнить их с реальной ценой при покупке за наличные. Скорее всего, скидка в 15% будет выгоднее любого маркетингового предложения. Дело семейное. Ипотека
-
🎭Мифы и реальность китайской «стройки века» Марат Хуснуллин предложил российским строителям равняться на КНР. Мол, китайцы — лидеры, а стройка занимает в их ВВП колоссальные 19–25%. Звучит амбициозно, но статистика и реальность заставляют присмотреться к этому «образцу» повнимательнее. И, возможно, увидеть в нем предостережение, а не руководство к действию. Потому что данные Государственного статистического управления Китая рисуют иную картину: добавленная стоимость строительства в прошлом году составила около 6,2% от ВВП. Если мы хотим учиться у Китая, то нужно понимать, какой именно период мы копируем. Сейчас «китайское чудо» упирается в системный кризис. В стране накоплен запас нераспроданного жилья, которого хватит на 30 месяцев продаж. Большинство этих «квадратов» простаивает в небольших городах, где спрос мертв, а цены ползут вниз. Покупатели голосуют ногами, предпочитая вторичный рынок. Потому что никто не дает гарантий, что застройщик, набравший кредитов, вообще достроит объект. Пример основателя Evergrande, получившего пожизненный срок за раздувание показателей, — лучший маркер глубины проблемы. МВФ оценивает скрытый долг китайских регионов в 14,3 трлн юаней (около 10,6% ВВП). Это результат зависимости местных бюджетов от продажи земли, которая в условиях спада рынка стала токсичным активом. Попытки государства спасать девелоперов через вливания денег лишь затягивают агонию. Такая поддержка мешает рынку очиститься и сохраняет нежизнеспособные структуры. На завершение только уже проданных, но брошенных строек может уйти до 5% ВВП Китая в ближайшие три года. Учиться у Китая действительно нужно, но важно правильно выбирать «урок». Китайская модель недвижимости прошла путь от двигателя экономики до её главного тормоза. Возможно, российскому строительному сектору стоит изучать не только «успешный успех», но и то, как не превратить квадратные метры в финансовый пузырь, который рано или поздно потребует спасения за госсчет. Дело семейное. Ипотека
-
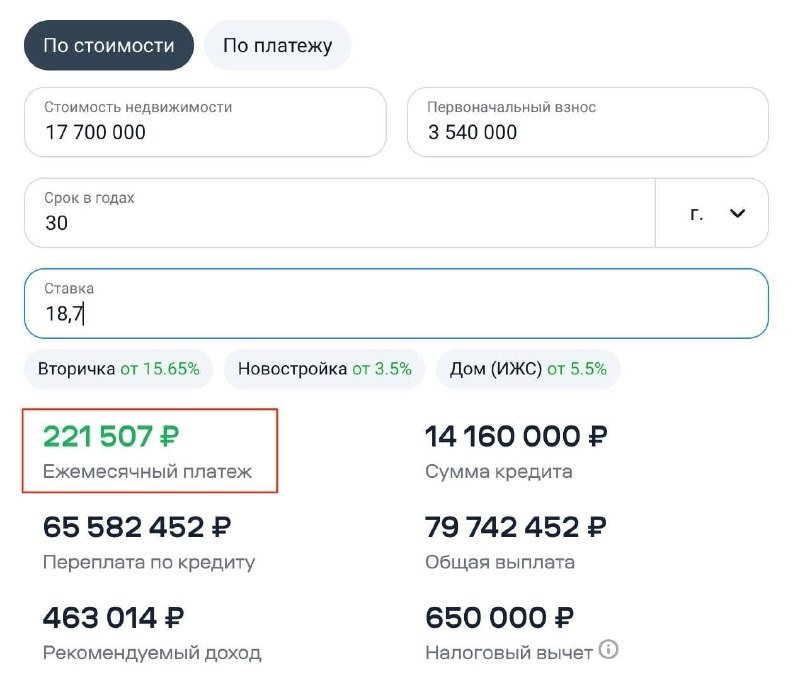
🗿Математика ипотеки перестала сходиться Новости про «среднюю зарплату в Москве» в 183,6 тысячи рублей часто вызывают у столичных жителей либо истерический смех, либо тяжелый вздох. Но если мы положим эти цифры рядом с рынком недвижимости, картинка становится совсем уж сюрреалистичной. Свежие подсчеты риелторов бьют наотмашь: чтобы взять ипотеку на обычную «однушку» в новостройке (средняя цена 17,7 млн руб.), доход должен быть от 440 000 рублей. На «вторичку» — от 350 000 рублей. При нынешних ставках в 18,7% и первоначальном взносе 20% платеж составит 222 и 175 тысяч соответственно. То есть, даже при «средней» московской зарплате потенциальные заёмщики не проходят фильтр по минимальным требованиям банка. Даже если ипотеку хочет взять пара, где оба получают «среднюю» по городу, она все равно едва дотягивает до нижней планки. Но реальность еще сложнее — россияне не живут, они «обслуживают долговую нагрузку». У 59% граждан с ипотекой есть еще хотя бы один кредит. Четверть заемщиков тянет жилищный займ плюс один кредит, а у 11% — четыре и более (!) обязательств параллельно. Средний долг такого «героя» — 3,31 млн рублей. На этом фоне возник интересный тренд: средний чек по POS-кредитам (это те, что оформляем в магазинах на технику или мебель) почти не вырос — около 70 тысяч рублей. Но зато срок, на который берут этот кредит, растянулся до 17,3 месяцев. Это максимум с начала года. Что это значит? Товары не стали дороже в разы, но денег в карманах стало меньше. Люди берут те же 70 тысяч, но просят банк размазать платеж на больший срок, чтобы уменьшить ежемесячную нагрузку. При этом банки тоже не дураки: 85,4% заявок получают отказ. Гайки закручиваются. Говорить о прямом «крахе потребления» пока рано — просрочка по ипотеке держится на смешном уровне (0,4%). Люди, как настоящие атланты, держат небо на своих плечах и платят до последнего. Но то, что мы видим — это накопление напряжения. Когда средняя зарплата в стране (медианная — 75 000 руб.) в разы меньше, чем платеж по «однушке» в столице, а каждый второй заемщик живет с «кредитной матрешкой» в кармане, это создает очень хрупкую конструкцию. Дело семейное. Ипотека
-
🎺🪘🪇Во Владивостоке корейские строители после смены решили, что лучший способ освоить русскую культуру — это танцы. Стройка превратилась в танцпол, так что теперь дома в этом ЖК будут строиться не только по ГОСТу, но и в ритме «Калинки-малинки». Дело семейное. Ипотека
-
⛳️Москва «припарковала» доступность жилья Себестоимость строительства многоквартирных домов в столице взлетит до 20% из-за новых норм по парковкам. С 5 августа требования к девелоперам серьезно ужесточились. Теперь они обязаны закладывать в проекты не менее 0,8 машино-места на квартиры до 70 кв. метров и 1,2 места на лоты от 70 до 100 кв. метров. Для сравнения: в массовом сегменте (эконом- и комфорт-класса) застройщики привыкли обходиться скромным показателем в 0,5 места на квартиру. То есть от бизнеса требуют увеличить количество парковок почти в два раза. Земля в Москве — ресурс золотой. Строительство подземного паркинга — это всегда дорого, долго и технически сложно. Увеличение площади под парковки автоматически «съедает» полезное пространство проекта. Затраты на бетон, проектирование и организацию площадей под машины растут. Чтобы сохранить маржинальность, девелоперы будут вынуждены перекладывать эти расходы на покупателей квадратных метров. Проекты, которые не вписываются в новые жесткие рамки, могут просто «зависнуть» на стадии согласования, сокращая объемы ввода жилья. С одной стороны, логика властей понятна: дворы без машин, меньше хаотичных парковок на тротуарах и более комфортная среда. Это, безусловно, плюс для урбанистики. Однако покупателям стоит готовиться к тому, что парковочный вопрос станет одним из главных драйверов инфляции на рынке недвижимости в ближайшие пару лет. Дело семейное. Ипотека
-
repost 🏗 Рынок жилья оказался в опасной зоне В июле в городах-миллионниках в среднем было продано лишь 55% квартир в домах, которые планируется сдать до конца 2026 года. Это означает, что около 45% предложения пока остается у застройщиков. Даже при ожидаемом улучшении к концу года показатель может достигнуть лишь 60%. Особенно сложная ситуация в Краснодаре — 34%, Челябинске — 37% и Омске — 43%. Проблема в том, что предложение продолжает расти независимо от спроса. Объем текущего строительства уже достиг 120,2 млн кв. м, а осенью может превысить 121 млн, установив исторический максимум. При этом рынок еще переваривает проекты, запущенные в 2024–2025 годах. При этом в начале 2026-го старт новых проектов вырос на 52% год к году. Девелоперы продолжают нести затраты на стройку, финансирование и содержание непроданных квартир, а дорогая рыночная ипотека ограничивает приток новых покупателей. Но чем дольше квартира остается непроданной после ввода дома, тем выше расходы на обслуживание готового объекта и тем меньше свободных средств для запуска новых проектов. Чтобы ускорить продажи, девелоперам придется активнее использовать скидки, рассрочки и субсидирование ипотеки, что будет давить на их маржу. При этом массового обвала цен пока может не быть. Эксперты ожидают сохранения высокой стоимости минимум до весны 2027 года. ✅Подпишись
-
🤣«Инновационный мобильный урбанизм» Российский рынок недвижимости достиг дна, пробил его, постучался снизу и выехал на «Оке». В сети завирусился «микроавтодом» — единственный вариант жилья в столице, доступный обычному человеку. Концепция проста: если ты не можешь купить квартиру, стань самой квартирой. Идеально для тех, кто хочет жить в центре Москвы, но не готов продавать почку ради первоначального взноса. Дело семейное. Ипотека
-

⏰Кто не успел? Рейтинг главных «опоздунов» стройки в августе Последний месяц лета не несет глобальных потрясений, но показывает, кто в девелоперской гонке держит темп, а кто начал спотыкаться. Мы посмотрели на свежую статистику и выяснили, кто задерживает стройки, а кто — пример для подражания. Тройка «призеров» с самыми длинными очередями на сдачу остается неизменной, но внутри рейтинга — перестановки: 🔝«Самолет» уверенно удерживает статус лидера по просрочкам: доля задержек подползла к 43,7%. Хотя портфель проектов немного «похудел», осадочек остался. 🔝«ЛСР» исправляется: показатель упал с 28,2% до 25%. 🔝ГК «Точно» совершила скачок с четвертого на третье место. Доля задержек выросла до 24,6%, а количество проблемных объектов увеличилось с 35 до 43. Не совсем «точно» по графику, выходит? 🔝«ПИК» немного реабилитировался, снизив долю просрочек до 16%, а MR Group держится на уровне 24,1%. Отличники, сдающие дома без сюрпризов: ☑️Абсолютный чемпион дисциплины — «ССК»: всего 1,3% задержек при внушительном портфеле в 229 объектов. Это почти ювелирная работа. ☑️«Страна» сократила количество задержек с семи до пяти, уронив долю просрочек до 10,9%. ☑️Dogma тоже подтянулась (с 17,4% до 16%), а вот «Эталон» и «Брусника» показали небольшой откат, увеличив долю проблемных объектов (в случае с «Эталоном» — из-за сокращения общего портфеля). Учитывая текущую рыночную конъюнктуру и операционные циклы застройщиков, можно спрогнозировать, что сложившаяся картина просрочек останется законсервированной до конца года. Существенных изменений в динамике показателей ввода объектов в эксплуатацию в ближайшей перспективе ожидать не стоит. Дело семейное. Ипотека
- Older posts

