
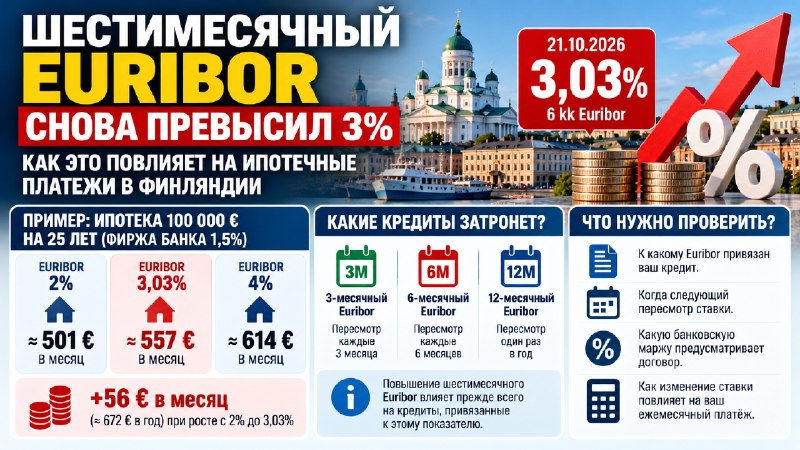
🇫🇮📈 Шестимесячный Euribor снова превысил 3%: как это повлияет на ипотечные платежи в Финляндии Шестимесячная межбанковская ставка Euribor вновь поднялась выше 3%. 20 октября 2026 года показатель достиг 3,017%, а 21 октября вырос до 3,03%. Ранее ставка уже превышала этот уровень в конце сентября и начале октября. Новое повышение имеет значение прежде всего для жителей Финляндии, чьи ипотечные и другие кредиты привязаны к шестимесячному Euribor. Какие ипотечные кредиты затронет повышение? В Финляндии большинство жилищных кредитов (asuntolaina) имеют плавающую процентную ставку, привязанную к Euribor. Наиболее распространённым ориентиром является 12-месячный Euribor, однако используются и другие варианты: - 3-месячный Euribor — пересмотр ставки обычно каждые три месяца. - 6-месячный Euribor — пересмотр каждые шесть месяцев. - 12-месячный Euribor — пересмотр один раз в год. Повышение шестимесячного Euribor непосредственно влияет прежде всего на кредиты, привязанные именно к этому показателю. Насколько могут увеличиться ежемесячные платежи? Рассмотрим ипотечный кредит на 100 000 евро сроком на 25 лет с банковской маржой 1,5%. При разных значениях Euribor ориентировочный ежемесячный платёж составит: - Euribor 2% — около 501 евро. - Euribor 3,03% — около 557 евро. - Euribor 4% — около 614 евро. Таким образом, при повышении Euribor с 2% до 3,03% дополнительные расходы составят приблизительно 56 евро в месяц, или 672 евро в год. При ипотеке на 200 000 евро разница будет примерно вдвое больше. Расчёты являются ориентировочными и приведены для аннуитетного кредита при неизменном оставшемся сроке погашения. Когда изменится платёж по ипотеке? Повышение Euribor не означает, что ежемесячные платежи всех заёмщиков немедленно увеличатся. Дата изменения процентной ставки определяется условиями кредитного договора. Например, если ипотека привязана к 12-месячному Euribor, повышение шестимесячного показателя само по себе не приведёт к изменению процентной ставки по кредиту. Для заёмщиков с шестимесячным Euribor новое значение может отразиться на платежах при очередном пересмотре ставки. Как изменялся Euribor в предыдущие годы? Шестимесячный Euribor уже достигал значительно более высоких значений: - В октябре 2023 года ставка превышала 4%. - В 2008 году показатель приближался к 5,5%. Высокие процентные ставки увеличивали расходы заёмщиков с кредитами, привязанными к соответствующим показателям. После периода снижения ставок их новое повышение вновь становится важным фактором для владельцев ипотеки. Что рекомендуется проверить владельцам ипотеки? Чтобы оценить возможное изменение расходов, заёмщикам следует уточнить: - К какому Euribor привязан ипотечный кредит. - Когда состоится следующий пересмотр процентной ставки. - Какую банковскую маржу предусматривает договор. - Как изменение ставки может повлиять на ежемесячный платёж. Необходимую информацию можно найти в кредитном договоре или интернет-банке. Где отслеживать изменения Euribor? Актуальные показатели Euribor публикуются на официальном сайте Банка Финляндии: https://www.suomenpankki.fi/en/statistics/interest-rates-and-exchange-rates/euribor-rates Повышение шестимесячного Euribor выше 3% не означает автоматического увеличения платежей по всем ипотечным кредитам в Финляндии. Последствия зависят от выбранного процентного ориентира, условий договора и даты следующего пересмотра ставки. @fin_rus #Финляндия #Ипотека #ПроцентныеСтавки #ЖилищныеКредиты #Банки #Экономика #ЛичныеФинансы #Кредитование #Euribor #SuomenPankki #Asuntolaina