
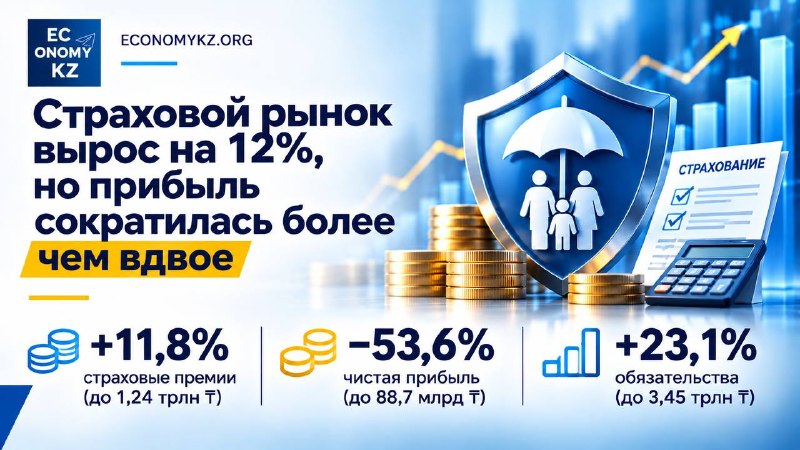
СТРАХОВОЙ РЫНОК ВЫРОС НА 12%, НО ПРИБЫЛЬ СОКРАТИЛАСЬ БОЛЕЕ ЧЕМ ВДВОЕ Страховщики Казахстана собирают больше премий, но зарабатывают значительно меньше. За восемь месяцев 2026 года страховые премии выросли на 11,8%, до 1,24 трлн теңге. При этом чистая прибыль сектора сократилась на 53,6% - со 188,6 до 88,7 млрд теңге. Аннуитеты стали главным двигателем рынка Премии по аннуитетному страхованию увеличились более чем вдвое - с 232,3 до 486,4 млрд теңге. Теперь на аннуитеты приходится 39,2% всех страховых премий. Страхование жизни в целом выросло на 27,8%, тогда как общее страхование сократилось на 4,3%. Но у аннуитетов есть особенность: компания получает премию сегодня, а обязательства по будущим выплатам принимает на многие годы. Почему растут резервы? Полученная страховая премия не становится прибылью автоматически. Страховщик должен сформировать резервы для исполнения будущих обязательств. Объём аннуитетных резервов достиг 1,8 трлн теңге, увеличившись на 44,5% с начала года. Это 52,3% всех обязательств сектора. Изменение чистых страховых резервов за восемь месяцев составило 587 млрд теңге - почти вдвое больше прошлогоднего уровня. Прирост соответствующей статьи расходов достиг 285,8 млрд теңге. Это почти втрое превышает сокращение прибыли до налогообложения на 102,5 млрд теңге. Однако изменение резервов - не фактическая выплата денег клиентам, а отражение страховых обязательств в финансовой отчётности. Страхование жизни: прибыль упала почти на 80% Чистая прибыль компаний по страхованию жизни сократилась с 70,4 до 14,3 млрд теңге (-79,7%). При премиях в 711,9 млрд теңге это около 2 теңге чистой прибыли на каждые 100 теңге премий. Год назад было примерно 12,6 теңге. Рост страховых сборов сопровождается существенным снижением финансового результата. Общее страхование: проблема другая Здесь чистая прибыль сократилась на 38,1%, хотя резервы изменились незначительно. Основные факторы давления: ▪️Инвестиционные доходы снизились на 55,4%, до 38,7 млрд теңге. ▪️Административные расходы выросли на 29,1%. ▪️Страховые премии сократились на 4,3%. Таким образом, снижение прибыли затронуло оба сегмента, но финансовые механизмы различаются. Что происходит с запасом прочности? Обязательства страхового сектора с начала года выросли на 23,1%, до 3,45 трлн теңге. Собственный капитал увеличился лишь на 1,7%, до 1,12 трлн теңге. Норматив достаточности маржи платёжеспособности снизился с 3,64 до 3,19. Он остаётся выше нормативного порога, но динамика показывает сокращение относительного запаса капитала. ❗️Страховой рынок Казахстана растёт прежде всего за счёт долгосрочных продуктов, особенно аннуитетов. Но увеличение премий сопровождается ростом будущих обязательств, резервов и нагрузки на капитал. Аннуитет продаётся сегодня, а выплаты по нему могут продолжаться десятилетиями. Поэтому главный показатель устойчивости страхового рынка - не только объём собранных премий, но и способность страховщиков обеспечивать долгосрочные обязательства достаточными резервами, качественными активами и капиталом. Рисунок сгенерирован с помощью AI 😄 ECONOMYKZ.ORG: жизнь в цифрах Portal | Facebook | Telegram