
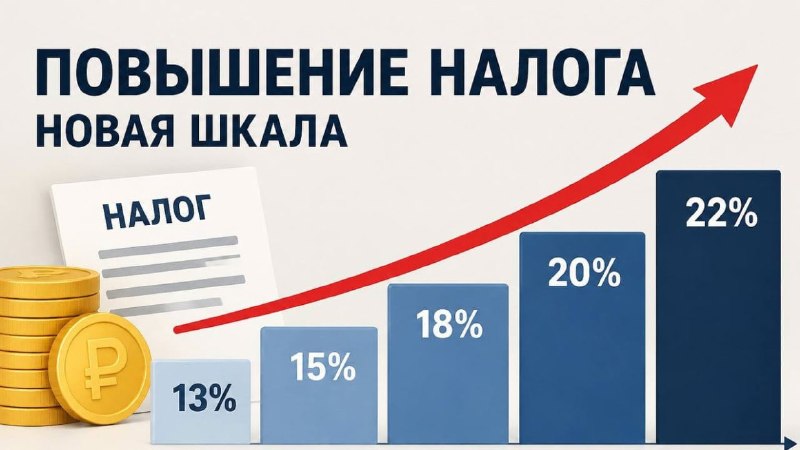
Минфин придумал, как по-новому считать налоги на вклады: проценты хотят привязать к вашей зарплате Сразу главное: это пока только предложение Минфина, а не действующий закон. Если Госдума его примет, правила изменятся только с 2027 года. Но приготовиться стоит уже сейчас, ведь схема серьезно ударит по карману тех, кто пытается спасти накопления от инфляции. Сейчас налог на проценты по вкладам считается отдельно от зарплаты. Минфин хочет сложить в одну кучу все ваши доходы за год — и зарплату, и капающие проценты по депозитам. А затем обложить эту общую сумму по жесткой прогрессивной шкале НДФЛ (от 13% до 22%). Чем выше ваш официальный доход, тем больше придется отдать государству с накоплений: до 2,4 млн рублей — 13%,от 2,4 до 5 млн — 15%, от 5 до 20 млн — 18%, от 20 до 50 млн — 20%, а свыше 50 млн рублей — 22%. Как это будет работать «на пальцах»: Представьте, что за год вы зарабатываете на работе 3 млн рублей (это больше 200 тыс. рублей в месяц после вычета). У вас также лежит крупный вклад, который принес еще 1 млн рублей процентами. ➡️ Как сейчас: с зарплаты вы платите повышенный налог, а с процентов по вкладу — стандартные 13% (за вычетом необлагаемой суммы). Вклады и работа никак не мешают друг другу. 🐭Как может стать: государство сложит 3 млн и 1 млн. Вы перешагнете порог в 2,4 млн рублей совокупного дохода. В итоге налог на ваши проценты автоматически вырастет с 13% до 15%, а то и до 22%. Минфин говорит, что новшество затронет всего 6% россиян. Но в реальности под удар попадают те, кто долго копил на квартиру или машину и держал деньги на депозите под высокий процент. Высокая ставка по вкладу теперь может искусственно поднять вас в «налоговой цепочке». И если проект одобрят, россиянам опять придется искать обходные пути. Тем временем Чистая прибыль банковского сектора по итогам 2026 года может впервые превысить 4 трлн руб. Честно - и точка. Мы ГОВОРИМ - другие МОЛЧАТ